


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin

TIN CHÍNH
1:34
Chính phủ Mỹ hàng năm phải chi hơn 1,2 nghìn tỷ USD để trả lãi nợ công, một con số vượt quá GDP hàng năm của phần lớn các nền kinh tế toàn cầu, minh chứng gánh nặng tài chính lớn. Tình hình tương tự cũng là vấn đề với nhiều quốc gia khác, đặc biệt trong nhóm OECD, nơi tỷ trọng chi tiêu chính phủ dành cho khoản trả lãi này chênh lệch đáng kể. Dữ liệu OECD năm 2025 hoặc gần nhất, đã điều chỉnh theo ngang giá sức mua để so sánh, chỉ ra Mỹ đứng đầu về số tiền lãi nợ công phải trả tuyệt đối. Tuy nhiên, khi xét theo tỷ trọng trong tổng chi tiêu chính phủ, Mexico lại dẫn đầu, minh chứng một phần đáng kể ngân sách phải dành cho lãi vay. Tiền trả lãi là khoản chi phí phát sinh từ các khoản nợ mà chính phủ đã vay, khác biệt với chi tiêu trực tiếp cho hạ tầng hay dịch vụ công. Năm 2024, tổng tiền lãi mà các chính phủ thuộc OECD phải trả đã lên tới mức tương đương 3,3% tổng GDP của cả nhóm, thậm chí còn cao hơn tổng chi tiêu quốc phòng. Đáng lo ngại, chi phí trả lãi hiện tại chưa phản ánh hết tác động của lãi suất tăng, do nhiều khoản nợ vẫn được vay từ thời lãi suất thấp. Với gần 45% tổng nợ chính phủ của các nước OECD sẽ đáo hạn vào năm 2027 hoặc sớm hơn, các chính phủ có thể phải vay mới với lãi suất cao hơn để trả nợ cũ, làm tăng gánh nặng tài chính trong tương lai. Trong số các quốc gia OECD, có bảy nước đặc biệt thu được từ lãi tài sản tài chính nhiều hơn số tiền lãi phải trả cho nợ công của mình, bao gồm Thụy Sỹ, Nhật Bản, Thụy Điển, Luxembourg, Đan Mạch, Hàn Quốc và Na Uy. Do chi phí trả lãi ròng của họ là số âm, những quốc gia này không được đưa vào bảng xếp hạng. Điều này nhấn mạnh nợ công lớn chưa chắc đồng nghĩa với gánh nặng trả lãi lớn; mức gánh nặng còn phụ thuộc vào tiền lãi chính phủ thu được từ tài sản và lãi suất phải trả cho các khoản nợ.

1:24
Tổng thống Donald Trump đang xem xét khả năng cấm xuất khẩu dầu diesel của Mỹ, một phương án ông đã thảo luận với các cố vấn. Quyết định này được đưa ra trong bối cảnh giá nhiên liệu tại Mỹ lập kỷ lục 6,53 USD/gallon, tăng hơn 70% kể từ khi xung đột Mỹ - Iran bùng phát. Giá dầu diesel tăng cao gây áp lực lên nông dân, doanh nghiệp vận tải, đẩy chi phí hàng hóa lên và gây sức ép chính trị trước cuộc bầu cử Quốc hội giữa nhiệm kỳ vào tháng 11, với các nghị sĩ kêu gọi tạm ngừng xuất khẩu. Nguồn cung dầu diesel toàn cầu chịu căng thẳng do xung đột ở Trung Đông và Ukraine. Mặc dù vậy, Mỹ đã tăng cường xuất khẩu dầu diesel, đặc biệt sang châu Âu, với lượng trung bình tăng gần 50% và đạt kỷ lục hơn 506.000 thùng/ngày vào tháng 8. Tuy nhiên, các nhà phân tích cảnh báo lệnh cấm có thể gây tác dụng ngược. Khách hàng nước ngoài, đặc biệt Mỹ Latin, châu Âu và châu Phi, sẽ phải tìm nguồn thay thế trong thị trường khan hiếm. Trong nước, dù lượng dầu diesel giữ lại có thể giúp giảm giá ban đầu, kho chứa có thể đầy chỉ sau 2-3 tuần, buộc nhà máy lọc dầu giảm sản lượng diesel, kéo theo giảm sản lượng xăng và đẩy giá xăng lên. Việc phân phối lượng diesel giữ lại cũng khó đồng đều, có thể dồn về vùng Vịnh Mexico trong khi Đông Bắc Mỹ vẫn chịu giá cao. Ngành dầu khí Mỹ phản đối mạnh mẽ, cho rằng biện pháp này sẽ gây khó khăn cho các nhà máy lọc dầu và tăng chi phí cho người tiêu dùng. Chính quyền Mỹ từng xem xét tương tự vào năm 2022 nhưng không áp dụng. Hiện tại, chính quyền Trump vẫn chưa đưa ra quyết định cuối cùng về việc có cấm xuất khẩu dầu diesel hay không, cũng như chi tiết về phạm vi và thời điểm áp dụng.
1:43
Biến động trên thị trường tài chính Nhật Bản, từ lợi suất trái phiếu chính phủ tăng mạnh đến sự trồi sụt của đồng yên, đang tạo ra những tác động lan tỏa toàn cầu, đặc biệt là thị trường Mỹ. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm đã vượt 3% lần đầu tiên kể từ 1996 do áp lực lạm phát, động thái tăng lãi suất của Ngân hàng Trung ương Nhật Bản (BOJ), và lo ngại về kế hoạch chi tiêu của chính phủ. Đồng yên cũng biến động khó lường, ngay cả sau đợt can thiệp chung hiếm hoi với Mỹ và các đợt tăng lãi suất của BOJ. Là quốc gia nắm giữ nhiều trái phiếu chính phủ Mỹ nhất, mọi dịch chuyển tài chính tại Nhật Bản đều ảnh hưởng trực tiếp đến dòng tiền vào hoặc ra khỏi thị trường trái phiếu Mỹ, từ đó tác động đến các tài sản và thị trường khác. Điều này giải thích tại sao Bộ trưởng Tài chính Mỹ Scott Bessent phải can thiệp để hỗ trợ đồng yên, nhằm ngăn Nhật Bản bán tài sản USD, đặc biệt là trái phiếu chính phủ Mỹ. Việc bán tháo này sẽ đẩy lợi suất trái phiếu kho bạc Mỹ tăng cao, kéo theo lãi suất trong nền kinh tế Mỹ và gia tăng gánh nặng nợ công. Toàn cầu đang chứng kiến chi phí đi vay tăng cao do lạm phát dai dẳng và lãi suất ngân hàng trung ương tăng, báo hiệu một kỷ nguyên lãi suất cao hơn. BOJ đã bắt đầu tăng lãi suất từ 2024, chấm dứt nhiều thập kỷ lãi suất cực thấp. Nhà đầu tư cũng lo ngại về kế hoạch ngân sách của Thủ tướng Takaichi, cho rằng việc tăng chi tiêu sẽ làm tăng nhu cầu vay mượn của chính phủ, vốn đã nợ công khổng lồ, đòi hỏi lợi suất cao hơn. Lợi suất cao hơn ở Nhật Bản có thể đẩy lợi suất các thị trường khác, bao gồm Mỹ, lên cao và thu hút vốn từ các thị trường khác. Vấn đề tỷ giá đồng yên cũng phức tạp. Mỹ muốn tránh đồng yên yếu khiến Nhật Bản phải bán tài sản để bảo vệ nội tệ, nhưng cũng không muốn đồng yên mạnh lên quá nhanh, làm đảo lộn giao dịch chênh lệch lãi suất và buộc nhà đầu tư bán các tài sản khác, bao gồm cổ phiếu và trái phiếu chính phủ Mỹ. Đây là thế cân bằng mong manh, phản ánh sự nhạy cảm của thị trường Mỹ với những diễn biến tài chính tại Nhật Bản, nơi ổn định là yếu tố then chốt.
Bài liên quan
Đọc bài theo từ khoá
Thứ tư - 23/09/2026

Thứ ba - 22/09/2026


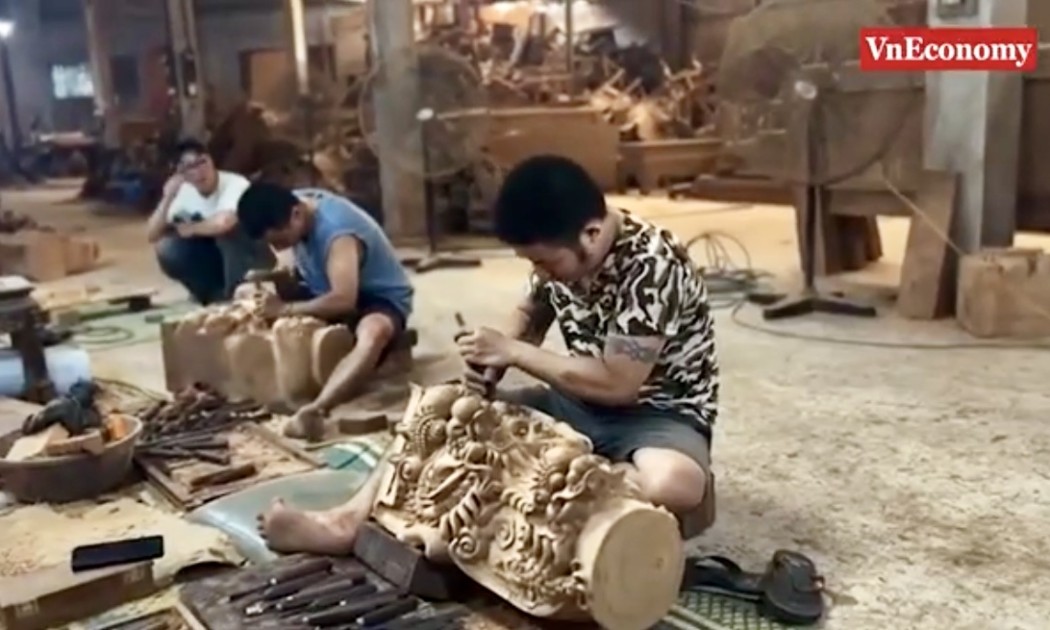
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.






Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.



Điểm tin 18h ngày 23/9
00:00
00:00
Chính phủ Mỹ hàng năm phải chi hơn 1,2 nghìn tỷ USD để trả lãi nợ công, một con số vượt quá GDP hàng năm của phần lớn các nền kinh tế toàn cầu, minh chứng gánh nặng tài chính lớn. Tình hình tương tự cũng là vấn đề với nhiều quốc gia khác, đặc biệt trong nhóm OECD, nơi tỷ trọng chi tiêu chính phủ dành cho khoản trả lãi này chênh lệch đáng kể. Dữ liệu OECD năm 2025 hoặc gần nhất, đã điều chỉnh theo ngang giá sức mua để so sánh, chỉ ra Mỹ đứng đầu về số tiền lãi nợ công phải trả tuyệt đối. Tuy nhiên, khi xét theo tỷ trọng trong tổng chi tiêu chính phủ, Mexico lại dẫn đầu, minh chứng một phần đáng kể ngân sách phải dành cho lãi vay. Tiền trả lãi là khoản chi phí phát sinh từ các khoản nợ mà chính phủ đã vay, khác biệt với chi tiêu trực tiếp cho hạ tầng hay dịch vụ công. Năm 2024, tổng tiền lãi mà các chính phủ thuộc OECD phải trả đã lên tới mức tương đương 3,3% tổng GDP của cả nhóm, thậm chí còn cao hơn tổng chi tiêu quốc phòng. Đáng lo ngại, chi phí trả lãi hiện tại chưa phản ánh hết tác động của lãi suất tăng, do nhiều khoản nợ vẫn được vay từ thời lãi suất thấp. Với gần 45% tổng nợ chính phủ của các nước OECD sẽ đáo hạn vào năm 2027 hoặc sớm hơn, các chính phủ có thể phải vay mới với lãi suất cao hơn để trả nợ cũ, làm tăng gánh nặng tài chính trong tương lai. Trong số các quốc gia OECD, có bảy nước đặc biệt thu được từ lãi tài sản tài chính nhiều hơn số tiền lãi phải trả cho nợ công của mình, bao gồm Thụy Sỹ, Nhật Bản, Thụy Điển, Luxembourg, Đan Mạch, Hàn Quốc và Na Uy. Do chi phí trả lãi ròng của họ là số âm, những quốc gia này không được đưa vào bảng xếp hạng. Điều này nhấn mạnh nợ công lớn chưa chắc đồng nghĩa với gánh nặng trả lãi lớn; mức gánh nặng còn phụ thuộc vào tiền lãi chính phủ thu được từ tài sản và lãi suất phải trả cho các khoản nợ.
1:34
Đọc bài chi tiết

Tổng thống Donald Trump đang xem xét khả năng cấm xuất khẩu dầu diesel của Mỹ, một phương án ông đã thảo luận với các cố vấn. Quyết định này được đưa ra trong bối cảnh giá nhiên liệu tại Mỹ lập kỷ lục 6,53 USD/gallon, tăng hơn 70% kể từ khi xung đột Mỹ - Iran bùng phát. Giá dầu diesel tăng cao gây áp lực lên nông dân, doanh nghiệp vận tải, đẩy chi phí hàng hóa lên và gây sức ép chính trị trước cuộc bầu cử Quốc hội giữa nhiệm kỳ vào tháng 11, với các nghị sĩ kêu gọi tạm ngừng xuất khẩu. Nguồn cung dầu diesel toàn cầu chịu căng thẳng do xung đột ở Trung Đông và Ukraine. Mặc dù vậy, Mỹ đã tăng cường xuất khẩu dầu diesel, đặc biệt sang châu Âu, với lượng trung bình tăng gần 50% và đạt kỷ lục hơn 506.000 thùng/ngày vào tháng 8. Tuy nhiên, các nhà phân tích cảnh báo lệnh cấm có thể gây tác dụng ngược. Khách hàng nước ngoài, đặc biệt Mỹ Latin, châu Âu và châu Phi, sẽ phải tìm nguồn thay thế trong thị trường khan hiếm. Trong nước, dù lượng dầu diesel giữ lại có thể giúp giảm giá ban đầu, kho chứa có thể đầy chỉ sau 2-3 tuần, buộc nhà máy lọc dầu giảm sản lượng diesel, kéo theo giảm sản lượng xăng và đẩy giá xăng lên. Việc phân phối lượng diesel giữ lại cũng khó đồng đều, có thể dồn về vùng Vịnh Mexico trong khi Đông Bắc Mỹ vẫn chịu giá cao. Ngành dầu khí Mỹ phản đối mạnh mẽ, cho rằng biện pháp này sẽ gây khó khăn cho các nhà máy lọc dầu và tăng chi phí cho người tiêu dùng. Chính quyền Mỹ từng xem xét tương tự vào năm 2022 nhưng không áp dụng. Hiện tại, chính quyền Trump vẫn chưa đưa ra quyết định cuối cùng về việc có cấm xuất khẩu dầu diesel hay không, cũng như chi tiết về phạm vi và thời điểm áp dụng.
1:24
Đọc bài chi tiết
Biến động trên thị trường tài chính Nhật Bản, từ lợi suất trái phiếu chính phủ tăng mạnh đến sự trồi sụt của đồng yên, đang tạo ra những tác động lan tỏa toàn cầu, đặc biệt là thị trường Mỹ. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm đã vượt 3% lần đầu tiên kể từ 1996 do áp lực lạm phát, động thái tăng lãi suất của Ngân hàng Trung ương Nhật Bản (BOJ), và lo ngại về kế hoạch chi tiêu của chính phủ. Đồng yên cũng biến động khó lường, ngay cả sau đợt can thiệp chung hiếm hoi với Mỹ và các đợt tăng lãi suất của BOJ. Là quốc gia nắm giữ nhiều trái phiếu chính phủ Mỹ nhất, mọi dịch chuyển tài chính tại Nhật Bản đều ảnh hưởng trực tiếp đến dòng tiền vào hoặc ra khỏi thị trường trái phiếu Mỹ, từ đó tác động đến các tài sản và thị trường khác. Điều này giải thích tại sao Bộ trưởng Tài chính Mỹ Scott Bessent phải can thiệp để hỗ trợ đồng yên, nhằm ngăn Nhật Bản bán tài sản USD, đặc biệt là trái phiếu chính phủ Mỹ. Việc bán tháo này sẽ đẩy lợi suất trái phiếu kho bạc Mỹ tăng cao, kéo theo lãi suất trong nền kinh tế Mỹ và gia tăng gánh nặng nợ công. Toàn cầu đang chứng kiến chi phí đi vay tăng cao do lạm phát dai dẳng và lãi suất ngân hàng trung ương tăng, báo hiệu một kỷ nguyên lãi suất cao hơn. BOJ đã bắt đầu tăng lãi suất từ 2024, chấm dứt nhiều thập kỷ lãi suất cực thấp. Nhà đầu tư cũng lo ngại về kế hoạch ngân sách của Thủ tướng Takaichi, cho rằng việc tăng chi tiêu sẽ làm tăng nhu cầu vay mượn của chính phủ, vốn đã nợ công khổng lồ, đòi hỏi lợi suất cao hơn. Lợi suất cao hơn ở Nhật Bản có thể đẩy lợi suất các thị trường khác, bao gồm Mỹ, lên cao và thu hút vốn từ các thị trường khác. Vấn đề tỷ giá đồng yên cũng phức tạp. Mỹ muốn tránh đồng yên yếu khiến Nhật Bản phải bán tài sản để bảo vệ nội tệ, nhưng cũng không muốn đồng yên mạnh lên quá nhanh, làm đảo lộn giao dịch chênh lệch lãi suất và buộc nhà đầu tư bán các tài sản khác, bao gồm cổ phiếu và trái phiếu chính phủ Mỹ. Đây là thế cân bằng mong manh, phản ánh sự nhạy cảm của thị trường Mỹ với những diễn biến tài chính tại Nhật Bản, nơi ổn định là yếu tố then chốt.
1:43
Đọc bài chi tiết


