




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điều chỉnh thuế tiêu thụ đặc biệt: Cần bảo đảm công bằng và bình đẳng


Bộ Tài chính vừa hoàn thành dự thảo lần 2 Luật sửa đổi các luật thuế giá trị gia tăng, tiêu thụ đặc biệt, thu nhập doanh nghiệp, thu nhập cá nhân và xuất khẩu, nhập khẩu
Bộ Tài chính vừa hoàn thành dự thảo lần 2 Luật sửa đổi các luật thuế giá trị gia tăng, tiêu thụ đặc biệt, thu nhập doanh nghiệp, thu nhập cá nhân và xuất khẩu, nhập khẩu và giữ nguyên quan điểm: bổ sung thu thuế tiêu thụ đặc biệt đối với mặt hàng nước ngọt. Tuy nhiên, việc áp thuế này liệu có bảo đảm tính công bằng, bình đẳng là câu hỏi đang được đặt ra trước khi luật thuế mới dự kiến có hiệu lực từ năm 2019.
Nước ngọt sẽ chịu thuế như rượu, bia, thuốc lá
Sau khi dự thảo lần một Luật sửa đổi các luật thuế giá trị gia tăng, tiêu thụ đặc biệt, thu nhập doanh nghiệp, thu nhập cá nhân và xuất khẩu, nhập khẩu được Bộ Tài chính gửi đi lấy ý kiến các bộ ngành, trong đó có đề xuất áp thuế tiêu thụ đặc biệt với nước ngọt, nhiều ý kiến không đồng tình đã được phản hồi tới Bộ Tài chính.
Tuy nhiên, tại dự thảo lần hai vừa hoàn thiện, Bộ Tài chính vẫn kiên định giữ quan điểm "Bổ sung nước ngọt có đường, trừ sữa, vào đối tượng chịu thuế tiêu thụ đặc biệt". Nếu dự luật thuế này được thông qua, người tiêu dùng sẽ phải trả thuế tương ứng với 22% giá trị của mỗi sản phẩm nước ngọt (bao gồm 12% thuế giá trị gia tăng và 10% thuế tiêu thụ đặc biệt).
Mức thuế này được đề xuất áp dụng từ năm 2019. Theo quan điểm của Bộ Tài chính, "đây là nguồn lực quan trọng để thực hiện các mục tiêu về phát triển kinh tế – xã hội đang đặt ra, trong đó có nhiệm vụ về chăm sóc sức khỏe cho người dân".
Kinh nghiệm thế giới thế nào?
Tại tọa đàm "Xu hướng điều chỉnh chính sách thuế hiện nay trên thế giới - Một số hàm ý cho Việt Nam" tổ chức mới đây tại Hà Nội, ông Wayne Barford - Cố vấn cao cấp, Trung tâm Đầu tư và thuế quốc tế (ITIC) cho biết: "Nghiên cứu về việc áp dụng thuế tiêu thụ đặc biệt đối với nước giải khát ở 157 quốc gia cho thấy, đây không phải là xu hướng phổ biến trên thế giới và trong khu vực.
Trên thế giới có 40 quốc gia áp dụng thuế này và tại khu vực châu Á - Thái Bình Dương, chỉ có 4 quốc gia (Thái Lan, Lào, Campuchia, Brunei) chiếm khoảng 2,2% dân số trong khu vực, đang áp dụng thuế tiêu thụ đặc biệt đối với nước ngọt.
Ngay cả những nước phát triển đang đối mặt với tỷ lệ người béo phì tăng nhanh như Trung Quốc, Hàn Quốc, Đức, Úc, New Zealand, Canada,... cũng không áp thuế tiêu thụ đặc biệt đối với nước ngọt.
Do có nhiều nguyên nhân và yếu tố khác nhau liên quan đến nguy cơ béo phì và tiểu đường, các quốc gia này cho rằng áp thuế đối với nước ngọt không phải là giải pháp để giảm hay ngăn chặn các căn bệnh này, trong khi có thể gây ra những ảnh hưởng tiêu cực không đáng có đối với ngành công nghiệp nước giải khát và kinh tế địa phương.
Hàn Quốc và Canada lựa chọn sử dụng những biện pháp quy định về nhãn mác của các sản phẩm thức ăn và đồ uống. Các hoạt động đào tạo và những nỗ lực nhằm kêu gọi các nhà sản xuất giảm lượng đường trong sản phẩm, đặc biệt trong các sản phẩm dành cho trẻ em, cũng đang được đẩy mạnh.
Ngoài ra, chính sách thuế tiêu thụ đặc biệt đối với nước ngọt tương tự ở một số nước khác cũng đã không thành công. Ví dụ, Đan Mạch và Indonesia là những nước đã từng áp dụng thuế tiêu thụ đặc biệt đối với nước ngọt trong một thời gian dài nhưng đều đã phải bãi bỏ loạt thuế này do không có hiệu quả, nhất trong việc ngăn ngừa các căn bệnh béo phì.
Nhiều quốc gia có quan điểm cho rằng việc áp thuế với nước ngọt không phải là giải pháp tốt nhằm giảm hay ngăn chặn tình trạng thừa cân béo phì. Vì vậy, thay vì áp dụng chính sách thuế này, họ áp dụng các chính sách nhằm giảm lượng đường và chất béo trong thực phẩm và đồ uống chế biến sẵn, ban hành các qui định về dán nhãn ghi rõ thành phần dinh dưỡng như calo, protein, chất béo, đường, cholesterol, và natri, khuyến cáo đối với các sản phẩm có hàm lượng đường và chất béo cao, thực hiện các chiến dịch tuyên truyền về dinh dưỡng, về chế độ ăn uống lành mạnh, về thói quen vận động và rèn luyện thể lực.
Còn băn khoăn
Theo cơ quan soạn thảo, việc điều chỉnh thuế tiêu thụ đặc biệt đối với nước ngọt được giải thích là nhằm hướng dẫn điều tiết tiêu dùng, nhằm phòng tránh các bệnh tiểu đường và béo phì cho người tiêu dùng, bảo vệ sức khoẻ cộng đồng, lợi ích công cộng và phù hợp với xu hướng sử dụng thuế tiêu thụ đặc biệt (ở 40 nước) trên thế giới.
Theo chuyên gia kinh tế, TS. Nguyễn Minh Phong, các mục tiêu mà dự thảo nêu trên là đúng đắn. Vấn đề là mức thuế, đối tượng và cách thức thu thuế tiêu thụ đặc biệt với nước ngọt có đường cần cân nhắc sao cho có căn cứ khoa học và thực tế hợp lý, bám sát và đạt được mục tiêu đặt ra, tạo bình đẳng thị trường, đồng thuận xã hội và hiệu quả hành thu thuế cao, tránh cào bằng, thậm chí xung đột mục tiêu với chính các chính sách quản lý nhà nước khác hiện hành trong nước và thông lệ phổ biến trên thế giới….
Đặc biệt, cần tránh những bất cập nổi bật khi phân biệt đối xử các mặt hàng, chỉ thu thuế tiêu thụ đặc biệt sản phẩm nước ngọt, mà bỏ qua các sản phẩm có đường khác, và mặc định kết quả giảm béo phì chỉ nhờ đánh thuế nước ngọt khi chưa có các nghiên cứu toàn diện, và bằng chứng khoa học có sức thuyết phục cao.
"Điều đáng lưu ý là có sự thống nhất khá cao trong quan điểm của các bộ, ngành khi góp ý về dự thảo điều chỉnh thuế tiêu thụ đặc biệt, cụ thể hiện nay, Bộ Tài chính chưa có đánh giá tác động cụ thể có sức thuyết phục về việc đánh thuế ở mức 10% đối với nước ngọt sẽ làm giảm hoặc làm chậm tốc độ tăng tỷ lệ béo phì, tiểu đường ở Việt Nam là bao nhiêu.
Bởi vậy, rõ ràng là cần đánh giá tác động như thế nào về mức thuế tiêu thụ đặc biệt đề xuất trên đây đến vấn đề bệnh béo phì, tiểu đường để có cơ sở cân nhắc về mức và hiệu quả của chính sách thuế thuế tiêu thụ đặc biệt sẽ áp dụng, như đòi hỏi của quy trình xây dựng luật hiện hành", TS. Nguyễn Minh Phong nói.

Nhà tái chế dệt may trước cơ hội và thách thức từ tiêu chuẩn mới
Cùng một tấn chai nhựa hay vải vụn, nhưng có nhà tái chế bán được sản phẩm vào chuỗi cung ứng của các nhãn hàng dệt may quốc tế, trong khi doanh nghiệp khác chỉ có thể bán với giá thấp, dù đôi khi sử dụng hệ thống máy móc và nguồn thu mua tương tự…
Gỡ điểm nghẽn nguyên phụ liệu để ngành dệt may tận dụng hiệu quả các FTA
Phát triển sản xuất sợi, vải, nhuộm, hoàn tất đạt chuẩn môi trường và phụ liệu trong nước là yêu cầu cấp thiết để doanh nghiệp dệt may tận dụng ưu đãi của các hiệp định thương mại tự do (FTA) và giữ ổn định đơn hàng…
Ngành công nghiệp hàng hải Việt Nam đang tiến sâu vào thị trường thế giới
Từ tàu hàng trọng tải lớn đến những tàu chuyên dụng phục vụ năng lượng ngoài khơi, ngành công nghiệp hàng hải Việt Nam đang mở rộng cả về quy mô lẫn trình độ kỹ thuật, tham gia sâu hơn vào thị trường thế giới…
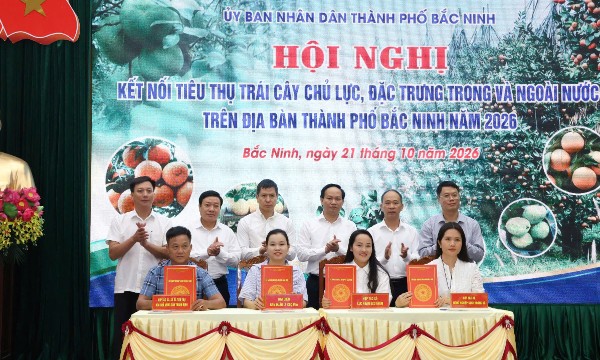
Bắc Ninh chuyển hướng tư duy, phát huy tiềm năng trái cây chủ lực
Năm 2026, sản lượng cam, bưởi, táo, ổi của Bắc Ninh ước đạt 118.525 tấn, tăng 18,7% so với năm trước. Để nâng cao giá trị sản phẩm, địa phương đặt mục tiêu tăng cường liên kết chuỗi, chuẩn hóa vùng trồng và mở rộng thị trường tiêu thụ...
Xuất khẩu cà phê đạt 8,5 tỷ USD, phân khúc chế biến tăng tưởng ấn tượng
Niên vụ 2025-2026, xuất khẩu cà phê Việt Nam bứt phá mạnh về sản lượng khi đạt 1,8 triệu tấn, thu về 8,5 tỷ USD. Dù giá bán hạ nhiệt khiến kim ngạch chỉ tăng nhẹ 1%, nhưng phân khúc cà phê chế biến vẫn ghi nhận mức tăng trưởng ấn tượng, đóng góp 1,5 tỷ USD vào tổng kim ngạch...



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







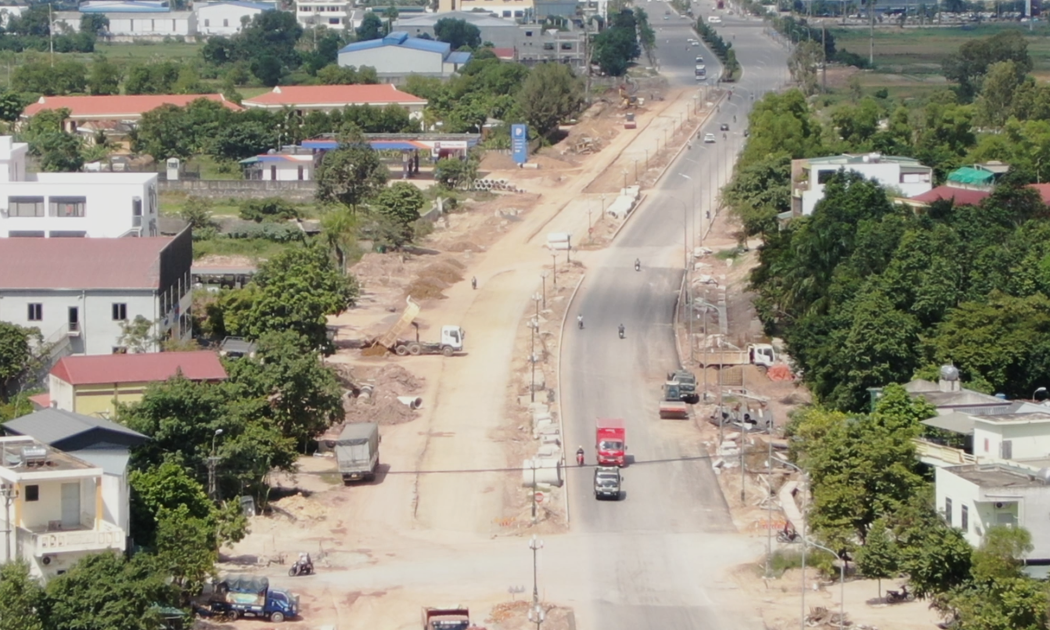
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

