




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp có thể dùng Quỹ phát triển khoa học công nghệ để mua máy móc, thiết bị công nghệ


Thứ trưởng Bộ Tài chính Cao Anh Tuấn vừa ký ban hành Thông tư số 67/2022/TT-BTC ngày 07/11/2022 hướng dẫn về nghĩa vụ thuế khi doanh nghiệp trích lập và sử dụng Quỹ phát triển khoa học và công nghệ…
Theo đó, nội dung mới của Thông tư số 67/2022/TT-BTC ngày 07/11/2022 (Thông tư 67) nhằm tháo gỡ khó khăn và tạo điều kiện thuận lợi hơn cho doanh nghiệp trong việc thực hiện nghĩa vụ thuế khi doanh nghiệp trích lập trích lập và sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp.
KỊP THỜI THÁO GỠ KHÓ KHĂN CHO DOANH NGHIỆP
Thông tư 67 được đánh giá giúp tháo gỡ khó khăn cho doanh nghiệp theo chương trình phục hồi và phát triển kinh tế - xã hội của Quốc hội theo Nghị quyết số 43/2022/QH15 của Quốc hội.
Một là, tháo gỡ khó khăn cho doanh nghiệp theo chương trình phục hồi và phát triển kinh tế - xã hội của Quốc hội theo Nghị quyết số 43/2022/QH15 của Quốc hội.
Theo quy định thì Quỹ khoa học và công nghệ chỉ được sử dụng cho hoạt động nghiên cứu khoa học và công nghệ của doanh nghiệp. Tuy nhiên, để kịp thời tháo gỡ khó khăn cho doanh nghiệp, phục hồi kinh tế sau đại dịch Covid -19, tại điểm c khoản 1 Điều 5 Thông tư 67 đã hướng dẫn cụ thể doanh nghiệp được sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp trong 02 năm (năm 2022 và năm 2023) để mua máy móc, thiết bị cho đổi mới công nghệ, phục vụ trực tiếp hoạt động sản xuất, kinh doanh của doanh nghiệp.
Hai là, bổ sung hướng dẫn quản lý tài sản đối với trường hợp tài sản cố định dùng đồng thời cho hoạt động nghiên cứu khoa học công nghệ và hoạt động sản xuất kinh doanh của doanh nghiệp.
Tại khoản 4 Điều 5 Thông tư 67 hướng dẫn khi tài sản cố định hình thành từ nguồn Quỹ dùng đồng thời cho hoạt động nghiên cứu khoa học và công nghệ thì doanh nghiệp chỉ việc tiếp tục theo dõi quản lý theo quy định và không phải tính khấu hao tài sản cố định vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Nội dung này tạo thuận lợi cho doanh nghiệp trong trường hợp tài sản cố định hình thành từ nguồn Quỹ nhưng không sử dụng hết công suất, khi doanh nghiệp dùng tài sản này đồng thời cho sản xuất kinh doanh, nhằm tránh lãng phí nguồn lực của doanh nghiệp thì doanh nghiệp chỉ cần theo dõi tài sản cố định này, không tính khấu hao tài sản cố định vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Ba là, Thông tư 67 hướng dẫn rõ hơn việc xác định thuế thu nhập doanh nghiệp đối với trường hợp trích lập Quỹ trong thời gian doanh nghiệp đang được hưởng ưu đãi thuế thu nhập doanh nghiệp và có nhận điều chuyển Quỹ khoa học và công nghệ từ doanh nghiệp khác.
Tại điểm b khoản 4 Điều 4 Thông tư 67 hướng dẫn trường hợp doanh nghiệp có trích Quỹ trong thời gian đang được hưởng ưu đãi thuế thu nhập doanh nghiệp, có nhận điều chuyển Quỹ từ doanh nghiệp khác (doanh nghiệp điều chuyển), nếu doanh nghiệp sử dụng không đúng mục đích hoặc không sử dụng hoặc sử dụng không hết 70% đối với số Quỹ đã trích và nhận điều chuyển, thì số thuế thu nhập doanh nghiệp thu hồi được xác định đối với từng trường hợp cụ thể: trường hợp doanh nghiệp trích Quỹ được hưởng ưu đãi và doanh nghiệp điều chuyển cũng được hưởng ưu đãi; trường hợp doanh nghiệp trích Quỹ được hưởng ưu đãi và doanh nghiệp điều chuyển không được hưởng ưu đãi; Việc xác định số tiền nhận điều chuyển sử dụng không đúng mục đích, chưa sử dụng hoặc sử dụng không hết 70% được phân bổ theo tỷ lệ giữa số tiền nhận điều chuyển với số Quỹ trong kỳ tính thuế (bao gồm cả số trích Quỹ và số tiền nhận điều chuyển).
Nội dung này giúp cho doanh nghiệp dễ dàng trong việc xác định nghĩa vụ thuế đối với phần Quỹ không sử dụng hết trong từng trường hợp cụ thể khi doanh nghiệp trích Quỹ trong thời gian đang được ưu đãi thuế thu nhập doanh nghiệp và có nhận điều chuyển Quỹ từ doanh nghiệp khác.
Bốn là, Thông tư 67 làm rõ hơn một số nội dung đảm bảo việc hiểu chính sách được thống nhất, ví dụ khoản trích Quỹ được thực hiện hằng năm và sau 05 năm kể từ khi trích Quỹ mới xác định khoản Quỹ trích trước đó 05 năm đã được sử dụng hết chưa. Nếu chưa sử dụng hoặc chưa sử dụng hết 70% số Quỹ đã trích mới xác định nghĩa vụ thuế thu nhập doanh nghiệp đối với số tiền Quỹ chưa sử dụng này.
Thông tư 67 có hiệu lực từ ngày 23/12/2022 và áp dụng áp dụng cho việc xác định nghĩa vụ thuế từ kỳ tính thuế thu nhập doanh nghiệp năm 2022.
KẾT NỐI DỮ LIỆU, ỨNG DỤNG AI, BIG DATA
Trong tháng 9 vừa qua, Bộ Tài chính đã xây dựng cơ sở dữ liệu, kết nối giữa sàn thương mại điện tử và hệ thống của Tổng cục Thuế. Bộ sẽ hoàn thành việc xây dựng Cổng dữ liệu thông tin thương mại điện tử, tiến hành thí điểm với 3 sàn và sẽ triển khai chính thức từ tháng 1/2023.
Ngoài ra, Bộ Tài chính cũng đã ký kết Thỏa thuận phối hợp công tác với Bộ Công thương và Bộ Thông tin và Truyền thông; làm việc với Bộ Công an đề xuất phối hợp thực hiện kết nối, chia sẻ cơ sở dữ liệu phục vụ công tác quản lý thuế.
Thực trạng hiện nay vẫn còn nhiều khó khăn trong quản lý đầy đủ các nguồn thu, đối tượng nộp thuế. Các trở ngại nằm ở việc xác định được căn cứ tính thuế; khó phân biệt rõ loại thu nhập làm cơ sở đánh thuế; khó kiểm soát giao dịch kinh doanh; khó kiểm soát dòng tiền, nhất là khi hệ thống thanh toán theo hình thức COD (trả tiền mặt) được áp dụng phổ biến…
Do đó, Bộ Tài chính triển khai xây dựng hệ thống quản lý thuế thông minh, đáp ứng khả năng kết nối dữ liệu với các cơ quan quản lý nhà nước, tích hợp thông tin, xử lý dữ liệu lớn, hoạt động 24/7, hỗ trợ và tạo điều kiện thuận lợi cho người nộp thuế.
Đại diện của Bộ Tài chính cho hay, sẽ ứng dụng các công nghệ như trí tuệ nhân tạo (AI), phân tích dữ liệu lớn (Big Data) để đưa ra các cảnh báo đối với trường hợp vượt ngưỡng rủi ro, các biện pháp quản lý thuế theo rủi ro đối với hoạt động thương mại điện tử.
Được biết, nhiều nhà cung cấp nước ngoài được khai thuế, nộp thuế thay với số thu lớn đóng góp vào ngân sách nhà nước như Facebook (2.099 tỷ đồng); Google (2.114,6 tỷ đồng); Microsoft (714 tỷ đồng)... Trong đó, 30 nhà cung cấp nước ngoài lớn (Microsoft, Facebook, Netflix; Samsung; TikTok; eBay...) đăng ký, kê khai trên Cổng thông tin điện tử và nộp thuế với tổng số thuế khoảng 22,2 triệu USD.
Đọc bài theo từ khoá
Bộ Tài Chính
 chia sẻ cơ sở dữ liệu
hệ thống quản lý thuế thông minh
kết nối dữ liệu
phân tích dữ liệu lớn (Big Data)
Quỹ phát triển khoa học công nghệ
Quỹ phát triển khoa học và công nghệ
Quỹ phát triển khoa học và công nghệ của doanh nghiệp
Thông tư số 67
Thông tư số 67/2022/TT-BTC
Tổng cục thuế
trí tuệ nhân tạo (AI)
ứng dụng AI
chia sẻ cơ sở dữ liệu
hệ thống quản lý thuế thông minh
kết nối dữ liệu
phân tích dữ liệu lớn (Big Data)
Quỹ phát triển khoa học công nghệ
Quỹ phát triển khoa học và công nghệ
Quỹ phát triển khoa học và công nghệ của doanh nghiệp
Thông tư số 67
Thông tư số 67/2022/TT-BTC
Tổng cục thuế
trí tuệ nhân tạo (AI)
ứng dụng AI

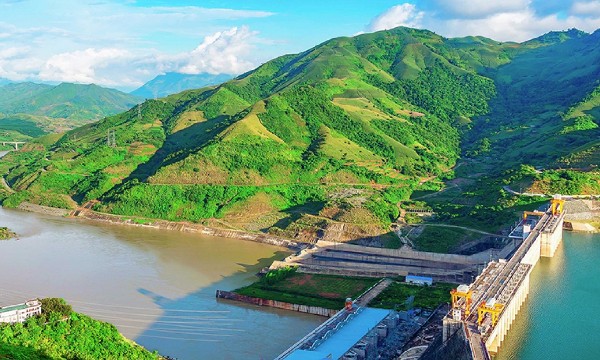
Khoảng trống nhân lực trước làn sóng tự động hóa, robotics tại Việt Nam
Để đáp ứng nhu cầu ngày càng tăng về tự động hóa và robotics, Việt Nam cần tập trung vào việc phát triển nhân lực chất lượng cao, làm chủ công nghệ lõi và tăng cường hợp tác giữa các bên liên quan, đồng thời tận dụng tiềm năng thúc đẩy sản xuất thông minh và nâng cao năng lực cạnh tranh…
Người dùng sắp có thêm quyền kiểm soát dữ liệu cá nhân trên nền tảng số
Bộ Khoa học và Công nghệ đề xuất các nền tảng số phải cho phép người dùng tải dữ liệu do mình tạo ra về máy, đồng thời được yêu cầu xóa dữ liệu, từ chối chia sẻ thông tin cá nhân…
Ngành công nghiệp vũ trụ gặp hạn chế về dịch vụ phóng
Nếu hạn chế về dịch vụ phóng không sớm được tháo gỡ, chi phí đưa vệ tinh lên quỹ đạo có thể sẽ lại tăng lên...
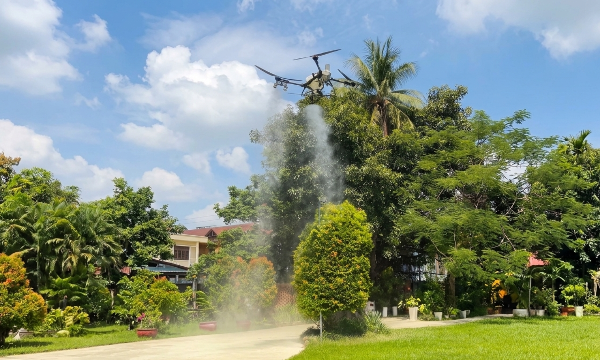
Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.
Nghi vấn Binance bị hack, hơn 6 tỷ USD bị chuyển khỏi ví nóng
Rạng sáng 30/10 giờ Việt Nam, cộng đồng tiền mã hóa toàn cầu "chấn động" trước thông tin hàng tỷ USD tài sản đã bị chuyển khỏi các ví nóng của sàn giao dịch Binance. Nhiều nhà đầu tư lo ngại đây có thể vụ hack lớn nhất trong lịch sử thị trường crypto, với tổng giá trị tài sản bị ảnh hưởng lên tới 6,17 tỷ USD…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







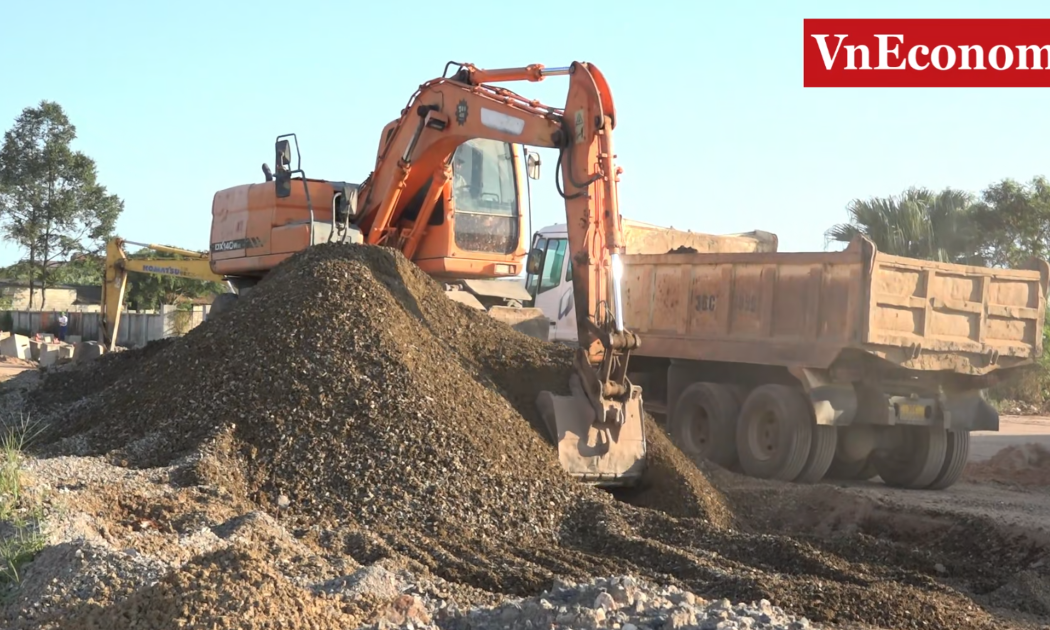
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...