




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Fed muốn thắt chặt chính sách tiền tệ, nhưng việc đó không dễ


Tuần trước, Cục Dự trữ Liên bang Mỹ (Fed) đã làm rõ được chủ trương chính sách tiền tệ trong ngắn hạn, nhưng vẫn còn đó nhiều câu hỏi về dài hạn khiến giới đầu tư cảm thấy không thực sự yên tâm...
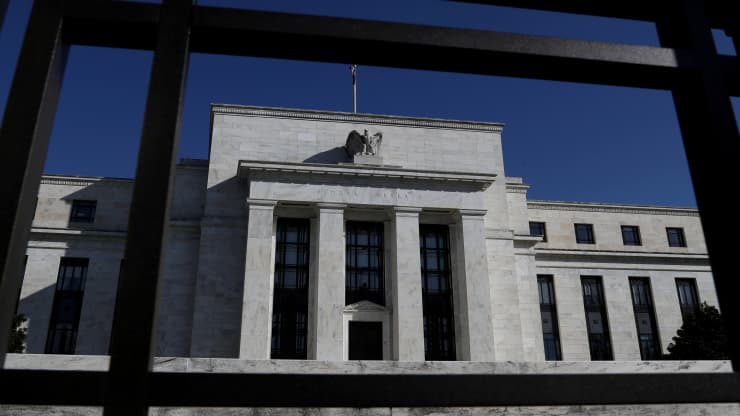
Ban đầu, thị trường đã phản ứng khá tích cực với tuyên bố sau cuộc họp ngày 14-15/12 của Fed. Trong tuyên bố này, Fed nói sẽ đẩy nhanh tiến độ cắt giảm chương trình mua trái phiếu hàng tháng và có thể tăng lãi suất 3 lần trong năm 2022.
NHÀ ĐẦU TƯ HOÀI NGHI VỀ DỰ ĐỊNH CỦA FED
Tuy nhiên, trong những phiên giao dịch sau đó, sự hoài nghi bắt đầu quay trở lại, thể hiện qua việc các cổ phiếu nhạy cảm với lãi suất giảm mạnh và lợi suất trái phiếu Kho bạc Mỹ - lẽ ra phải tăng do triển vọng Fed thắt chặt chính sách tiền tệ - cũng trượt dốc.
Một nguyên nhân dẫn tới những diễn biến này của thị trường, đặc biệt là giá trái phiếu, nằm ở việc các nhà đầu tư không thực sự tin rằng Fed sẽ làm được đúng như những gì mà Fed dự kiến trong lần họp vừa rồi, vì điều kiện kinh tế có thể không cho phép.
“Một thách thức lớn đối với Fed và thị trường là Fed có thể không có được dư địa để tăng lãi suất như họ nói mà không gây đảo ngược đường cong lợi suất và khiến nền kinh tế giảm tốc nhiều hơn những gì họ muốn”, chiến lược gia trưởng về trái phiếu của Charles Schwab, bà Kathy Jones, phát biểu trên CNBC. “Điều mà thị trường đang nói là Fed không có nhiều dư địa để tăng lãi suất quá 2-3 lần”.
Dự báo lãi suất (dot plot) mà 18 thành viên Uỷ ban Thị trường mở (FOMC) – cơ quan quyết định chính sách tiền tệ trong Fed – đưa ra trong lần họp này là Fed sẵn sàng tăng lãi suất nhiều hơn 2 lần trong năm 2022. Tất cả các thành viên đều dự báo ít nhất 1 lần nâng lãi suất trong năm tới, trong đó có 2 thành viên thậm chí dự báo tăng lãi suất 4 lần. Phần lớn các thành viên dự báo Fed có 3 đợt nâng lãi suất, mỗi lần nâng 0,25 điểm phần trăm, trong năm 2022, tiếp đó là 3 lần nâng trong 2023 và 2 lần nâng trong 2024.
Tuy nhiên, bà Jones cho rằng dự báo đó có thể quá quyết liệt, xét tới những thách thức mà nền kinh tế Mỹ đang đối mặt, từ đại dịch tiếp diễn cho tới những hạn chế về cấu trúc dân số và lực lượng lao động – những nhân tố đã giữ lạm phát ở Mỹ trong tầm kiểm soát suốt hơn 1 thập kỷ qua.
“Việc tăng lãi suất nhiều như vậy có thể sẽ không dễ, vì sẽ gây ra điều kiện tài chính thắt chặt hơn so với những gì Fed muốn chứng kiến.
Thị trường đã phản ứng rất tích cực với tuyên bố sau cuộc họp của Fed, phản ánh hai sự giải toả tâm lý: một là lập trường chính sách tiền tệ của Fed không nằm ngoài dự báo trước đó, và hai là dư địa để Fed thắt chặt các điều kiện tài chính cũng không nhiều.
Nhưng với lạm phát ở Mỹ đang ở mức cao nhất 39 năm, việc Fed tìm ra đúng điểm cân bằng giữa bình ổn giá cả và hỗ trợ nền kinh tế là rất khó. Ngoài ra, những thách thức trong việc tăng lãi suất có thể phá hỏng uy tín của Fed trên phương diện chống lạm phát và đẩy cao mối lo về sự hình thành của bong bóng tài sản.
“Theo quan điểm của chúng tôi, Fed đã chậm chân so với lạm phát suốt từ đầu năm nay cho tới tận bây giờ”, chiến lược gia Mark Cabana của Bank of America nhận xét. “Chính sách mới của Fed rất ngẫu hứng, tạo ra một cuộc chơi nguy hiểm. Một khi Fed đã đạt được các mục tiêu của mình, Fed nên có một lập trường chính sách trung tính, chứ không phải là mức lãi suất gần 0 và một bảng cân đối kế toán khổng lồ như vậy. Chúng tôi cho rằng Fed về cơ bản đã đạt được các mục tiêu của họ”.
VẤN ĐỀ CỦA FED TRONG DÀI HẠN
Giảm quy mô bảng cân đối kế toán là một vấn đề hoàn toàn khác mà Fed sẽ phải đối mặt trong dài hạn.
Tại họp báo sau cuộc họp chính sách ngày 14-15/12, Chủ tịch Fed Jerome Powell nói các nhà hoạch định chính sách mới chỉ bắt đầu cuộc thảo luận về việc cắt giảm lượng tài sản mà ngân hàng trung ương này nắm giữ. Quy trình này sẽ bắt đầu sau khi Fed chính thức kết thúc chương trình mua tài sản, và sớm nhất sau khi Fed đã có một vài lần nâng lãi suất.
Rõ ràng, vạch ra kế hoạch “hạ cánh mềm” cho một chính sách tiền tệ lỏng lẻo tới mức chưa từng có tiền lệ là một việc không dễ dàng. Lần gần đây nhất, từ 2017-2019, thắt chặt định lượng (QT, sự đảo ngược của nới lỏng định lượng, QE) đã không diễn ra êm ái. Thị trường đã phản ứng bằng nhưng cú bán tháo sau khi ông Powell nói rằng quy trình thắt chặt đó là “tự động”, giữa lúc nền kinh tế Mỹ đang suy yếu.
Bà Krishna Guha, trưởng bộ phận chính sách và chiến lược ngân hàng trung ương toàn cầu thuộc Evercore ISI, gọi đó là “bài toán hóc búa của ông Powell” khi phải kiềm chế lạm phát trong một giai đoạn đầy thách thức của nền kinh tế.
“Thắt chặt định lượng một cách tương đối quyết liệt có thể là một việc cần thiết nếu mãi mà Fed vẫn chậm chân so với lạm phát”, bà Guha nhận định trong một báo cáo. “Đây là điều mà các nhà đầu tư cần cân nhắc cẩn trọng trong ‘bài toán hóc búa của ông Powell’. Tuy nhiên, việc này sẽ là vấn đề của năm 2022 và sau đó, chứ không phải của vài tuần hay vài tháng tới”.
Trước mắt, thị trường tài chính có thể tiếp tục biến động mạnh khi nhà đầu tư nghiền ngẫm về lập trường chính sách của Fed và các quan chức Fed lại xuất hiện trước công chúng với những bài phát biểu về chính sách tiền tệ.
“Chống lạm phát, câu chuyện mà chúng ta đang nói tới, có thể gây ra khá nhiều biến động trong ngắn hạn”, Chủ tịch Christopher Whalen của Whalen Global Advisors phát biểu.
Đọc bài theo từ khoá

Khói cháy rừng ở Los Angeles khiến hàng triệu người phơi nhiễm kim loại nặng độc hại
Khói từ các đám cháy tại Los Angeles (Mỹ) đầu năm 2025 chứa hàm lượng chì cao gấp 50 lần, asen cao gấp 3 lần và các nguyên tố halogen cao gấp 7 lần so với khói từ cháy rừng thông thường. Tại thời điểm cháy dữ dội nhất, khoảng 7 triệu người đã phải phơi nhiễm với nồng độ chì cao hơn 80 lần mức nền thông thường trong vòng 24 giờ…
Chứng khoán Mỹ “đỏ lửa” vì cổ phiếu công nghệ bị bán tháo, giá dầu lên cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Sáu (31/10), khi nhà đầu tư lại xả hàng các cổ phiếu liên quan tới lĩnh vực trí tuệ nhân tạo (AI)...
Dấu ấn kinh tế thế giới tuần 26-31/10/2026: 4 ngân hàng trung ương lớn quyết định lãi suất, Chủ tịch ECB từ chức, kinh tế Mỹ tăng tốc
Tuần này, thị trường toàn cầu đón nhận nhiều thông tin quan trọng về chính sách tiền tệ với quyết định lãi suất của loạt ngân hàng trung ương lớn...
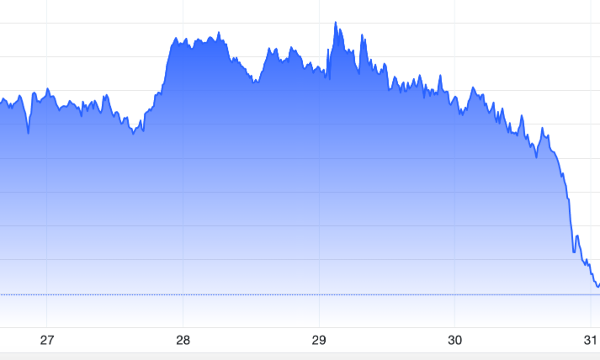
Giá vàng lao xuống đáy 1 năm vì nhà đầu tư phải bán bù lỗ cổ phiếu công nghệ
Giá vàng thế giới giảm chóng mặt trong phiên giao dịch ngày thứ Sáu (30/10), về dưới mức 3.900 USD/oz, thấp nhất trong vòng 1 năm trở lại đây, do nhà đầu tư phải huy động vốn để bù lỗ cho danh mục chứng khoán khi cổ phiếu trí tuệ nhân tạo (AI) bị xả hàng ồ ạt...
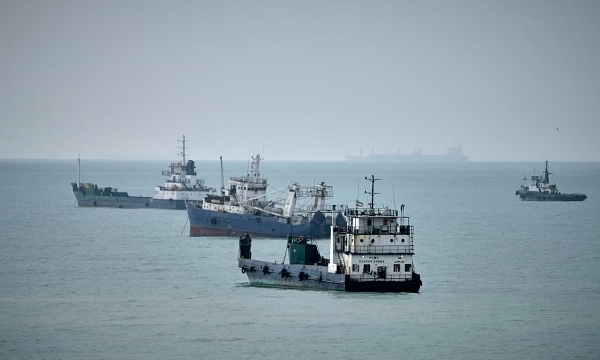
EU tốn thêm khoảng 11 tỷ USD mỗi tháng để nhập khẩu dầu
Trong quý 2/2026, Liên minh châu Âu (EU) chi trung bình 27,6 tỷ euro mỗi tháng để nhập khẩu dầu, tăng gần 56% so với năm 2025, trong bối cảnh căng thẳng tại Trung Đông đẩy giá dầu thô lên cao. Giới chuyên gia cho rằng chi phí này khó giảm trong những tháng tới...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







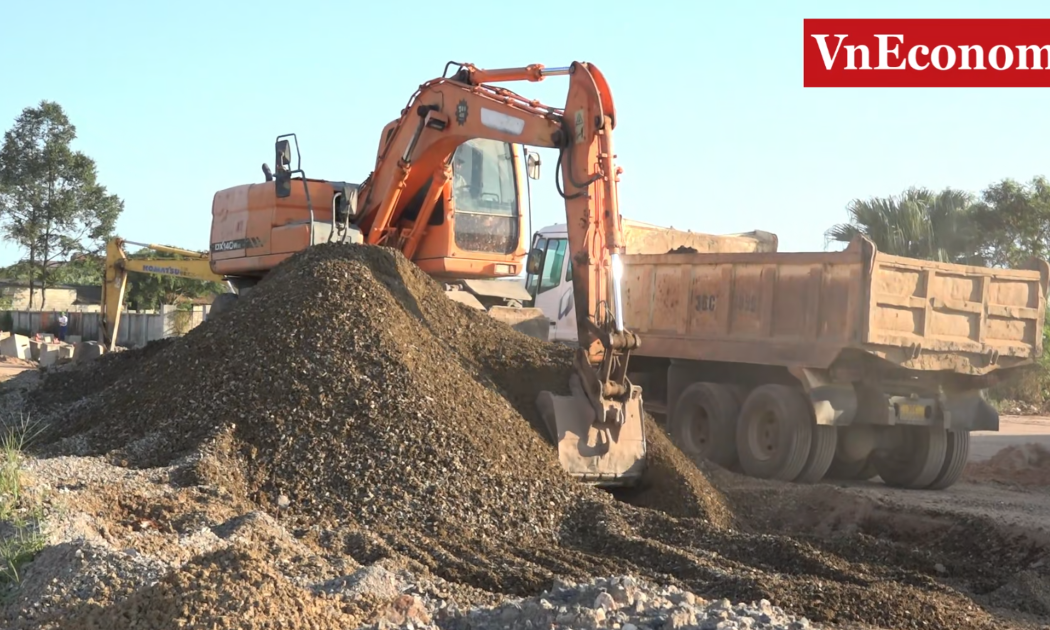
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...