




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Gần 1.000 doanh nghiệp công bố kết quả kinh doanh, lợi nhuận đảo chiều tăng 7% cao nhất 3 quý


Đã có 951/1609 ngân hàng và doanh nghiệp niêm yết đại diện 92,5% tổng giá trị vốn hóa trên HOSE, HNX và UPCoM công bố kết quả kinh doanh, với tổng lợi nhuận sau thuế Q3/2023 tăng 7% so với cùng kỳ...

Tính đến ngày 31/10/2023, đã có 951/1609 ngân hàng và doanh nghiệp niêm yết đại diện 92,5% tổng giá trị vốn hóa trên HOSE, HNX và UPCoM công bố kết quả kinh doanh, với tổng lợi nhuận sau thuế Q3/2023 tăng 7% so với cùng kỳ, đánh dấu mức tăng trưởng lần đầu tiên sau 3 quý suy giảm, thống kê từ FiinTrade.
Xét theo ngành, tăng trưởng Lợi nhuận sau thuế toàn thị trường đóng góp chu yếu từ khối Tài chính. Cụ thể, Chứng khoán 104,2%, Bảo hiểm 19,4%. Ngân hàng giảm nhẹ 1,4%.
Ở chiều ngược lại, lợi nhuận sau thuế tiếp tục giảm so với cùng kỳ ở khối Phi tài chính (-3,6%), nhưng tốc độ suy giảm thu hẹp đáng kể so với các quý trước đây.
Công nghệ thông tin và Du lịch & Giải trí duy trì đà tăng trong các quý gần đây, trong khi đó Dầu khí và Thép là hai ghi nhận tăng trưởng đột biến trong quý 3 này, dứt mạch suy giảm nhiều quý trước đó.

Những ngành có lợi nhuận đảo chiều từ tăng trưởng sang suy giảm bao gồm Bất động sản giảm 33%; Hàng và Dịch vụ công nghiệp giảm 9,9%, Dược phẩm giảm 6,1%. Những ngành duy trì giảm về lợi nhuận bao gồm Bán lẻ, Tiện ích (Điện, Nước, Khí đốt), Hóa chất, Hàng cá nhân & Gia dụng, Viễn thông.
Ở nhóm VN30, 15 doanh nghiệp ghi nhận lợi nhuận tăng trưởng với những doanh nghiệp đột phá như HPG tăng 212%; PLX 284%; SSI 111%; VRE 66%; VJC 30%. Ở chiều ngược lại, nhóm giảm mạnh gồm MWG giảm 95,7%; POW giảm 70%; GVR giảm 50%; MSN giảm 42%; TPB giảm 26%; VHM giảm 26,4%...

Song song với kỳ vọng nền kinh tế đã đi qua vùng đáy ở 2 quý đầu năm và sẽ phục hồi rõ nét hơn trong quý 4, lợi nhuận các doanh nghiệp niêm yết được kỳ vọng sẽ trở lại xu hướng tăng trưởng trong quý cuối năm, giúp EPS thị trường cả năm 2023 đi ngang so với cùng kỳ dù giảm sâu trong 2 quý đầu năm. KBSV dự báo tăng trưởng EPS 2023 toàn thị trường từ 0,5% lên 1% so với cùng kỳ 2022.
Một số yếu tố giúp lợi nhuận các doanh nghiệp niêm yết sẽ có sự phục hồi trong những tháng cuối năm khi so với cùng kỳ đến từ: mức nền so sánh của nửa cuối năm 2022 đã thấp hơn đáng kể so với nửa đầu năm khi mà nền kinh tế đã bộc lộ nhiều dấu hiệu suy yếu từ quý 3, quý 4 năm ngoái; chính sách hỗ trợ của Chính phủ và Ngân hàng Nhà nước về đẩy mạnh đầu tư công, giảm thuế VAT, hạ lãi suất… bắt đầu thẩm thấu vào kết quả kinh doanh các doanh nghiệp; lĩnh vực sản xuất có dấu hiệu hồi phục tốt trong các tháng gần đây và kỳ vọng tăng tốc trong các tháng cuối năm nhờ mùa tiêu dùng cao điểm ở Mỹ và EU, cũng như trạng thái hàng tồn kho của các doanh nghiệp Mỹ đã giảm mạnh.

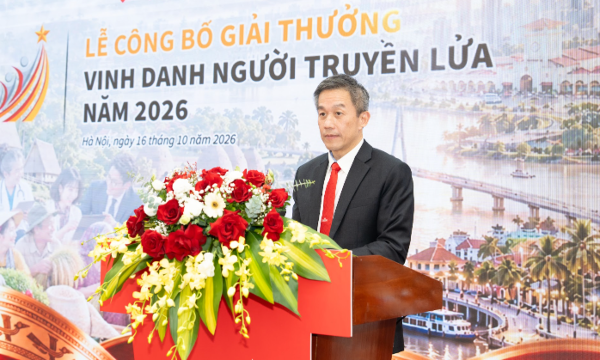
Ủy ban Mặt trận Tổ quốc Việt Nam và Sabeco công bố giải thưởng "Vinh danh người truyền lửa" năm 2026
Giải thưởng “Vinh danh Người truyền lửa” hướng đến việc tìm kiếm và tôn vinh những cá nhân đang tạo nên thay đổi tích cực từ những hành động thiết thực, qua đó lan tỏa tinh thần cống hiến và khơi dậy khát vọng chung tay xây dựng tương lai Việt Nam.
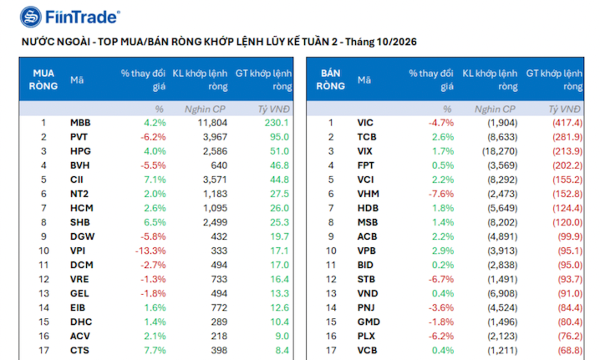
Thanh khoản suy yếu, khối ngoại bán ròng thêm 3.100 tỷ đồng tuần qua
VN-Index kết thúc tuần 42/2026 tại 1.705,91 điểm, giảm 29,18 điểm (-1,68%) so với tuần trước, đánh dấu tuần giảm thứ năm liên tiếp. Thanh khoản suy yếu trở lại và tiếp tục duy trì ở vùng thấp.
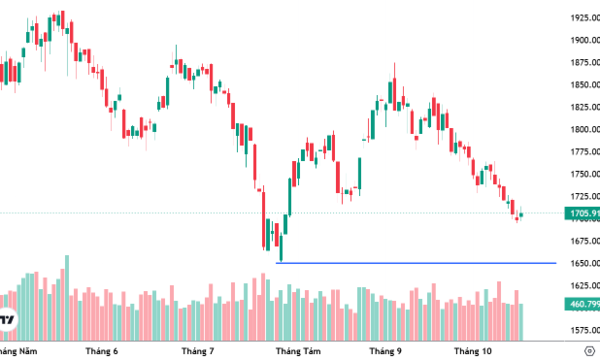
Xu thế dòng tiền: Sức ép từ nhóm trụ có thể đẩy VN-Index về 1650 điểm?
4/5 phiên giảm tuần qua khiến VN-Index để mất 1,7% và xác lập tuần giảm thứ 4 liên tiếp. Điểm sáng là diễn biến phục hồi cuối tuần, giúp chỉ số trụ vững quanh mốc 1700 điểm, cùng với khả năng duy trì phân hóa tích cực ở cổ phiếu.
VN-Index hồi phục nhẹ nhưng lực cầu bắt đáy còn yếu
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 19-23/10/2026.
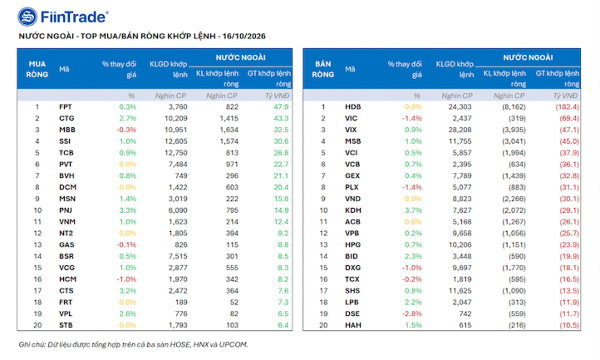
Tự doanh bất ngờ mua ròng hơn 500 tỷ, cổ phiếu nào được gom nhiều nhất?
Khối tự doanh phiên cuối tuần mua ròng 534,1 tỷ đồng. Tính riêng giao dịch khớp lệnh, nhóm này mua ròng 398,3 tỷ đồng.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







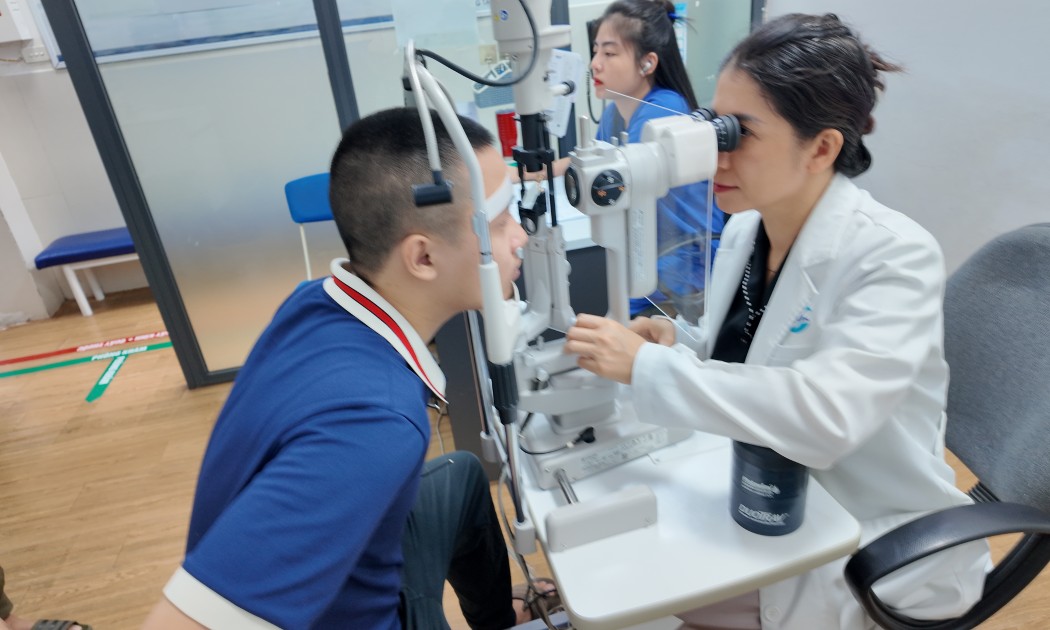
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...