




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Kịch bản nào cho chứng khoán tháng 12?


Nếu xuất hiện những thông tin và diễn biến bất lợi trong nước cũng như trên thế giới, VN-Index có thể lui về các vùng điểm thấp hơn đã thiết lập trước đó.
Trong báo cáo vĩ mô và chiến lược thị trường vừa cập nhật, BSC nhận định tốc độ tăng trưởng xuất nhập khẩu sẽ chậm lại khi nhu cầu tiêu dùng toàn cầu suy giảm trong bối cảnh lãi suất tăng mạnh. Trong kịch bản tiêu cực, xuất khẩu có thể tăng 11,8% và nhập khẩu tăng 9,8%.
Tại Mỹ và châu Âu, chi phí, giá cả tăng cao khiến cầu tiêu dùng hàng hóa dịch vụ giảm. Tuy nhiên, lạm phát tại 2 khu vực này đang có dấu hiệu tạo đỉnh. Tại Trung Quốc, diễn biến dịch bệnh vẫn còn nghiêm trọng, chính sách zeroCOVID tại nhiều thành phố lớn khiến hoạt động sản xuất kinh doanh bị đình trệ, gián đoạn.
Trong bối cảnh vĩ mô thế giới kém tích cực, trong nước thắt chặt chính sách tiền tệ, nhiều doanh nghiệp trong nước gặp khó khăn do khan hiếm nguyên liệu đầu vào, số lượng đơn đặt hàng giảm do cầu giảm khiến tình hình sử dụng lao động có xu hướng đi xuống trong những tháng gần đây. Nhiều doanh nghiệp phải cắt giảm giờ làm, thậm chí cắt giảm lao động.
Tốc độ giải ngân vốn Ngân sách nhà nước đã có cải thiện, tuy nhiên với tốc
độ hiện tại thì không thể hoàn thành kế hoạch năm. BSC dự báo đến hết tháng 12/2022, vốn Ngân sách Nhà nước sẽ giải ngân được ~83% kế hoạch.
11T2022, vốn FDI đăng ký cấp mới dần thu hẹp đà giảm nhờ riêng trong tháng 10 đã đón gần 3 tỷ USD vào Việt Nam. Xu hướng thu hút dòng vốn FDI đăng ký cấp mới vào giai đoạn cuối năm tương tự như các năm trước dường như đã trở lại. Ngược lại, vốn FDI đăng ký tăng thêm đang có xuhướng thu hẹp đà tăng trưởng do dòng vốn này giảm so với cùng kỳ trong những tháng gần đây.
Trên cơ sở đó, BSC đưa ra hai kịch bản cho thị trường chứng khoán. Ở kịch bản thứ nhất, dòng tiền khối ngoại tiếp tục duy trì đà mua ròng mạnh mẽ tạo hiệu ứng tâm lý tích cực lan tỏa trên thị trường. Thông điệp giảm nhịp độ tăng lãi suất của FED kể từ T12/2022 sau dữ liệu lạm phát tại Mỹ có dấu hiệu tạo đỉnh và các động thái từng bước gỡ bỏ các biện pháp chống dịch Covid-19 tại Trung Quốc sẽ tạo tiền đề thuận lợi để Chính phủ thực thi các biện pháp nhằm hỗ trợ nền kinh tế trong nước.
Giải ngân vốn đầu tư công được khẩn trương triển khai trong tháng cuối cùng bên cạnh những tín hiệu lạc quan về thị trường trái phiếu sẽ tạo động lực để VN-Index quay trở lại vùng 1.180 – 1.200.
Ở kịch bản thứ hai, diễn biến trên thị trường trái phiếu chưa có nhiều tín hiệu khởi sắc rõ nét, các biện pháp hỗ trợ doanh nghiệp trong nước và giải ngân đầu tư công chưa được như kỳ vọng. Mặt khác đà tăng ròng của khối ngoại chậm lại bên cạnh tâm lý chốt lời lấn át sự hồi phục tích cực trước đó sẽ khiến VN-Index có thể quay trở lại kiểm tra ngưỡng 1.000 điểm. Nếu xuất hiện những thông tin và diễn biến bất lợi trong nước cũng như trên thế giới, VN-Index có thể lui về các vùng điểm thấp hơn đã thiết lập trước đó.
Một số thông tin tích cực hỗ trợ thị trường gồm: Hoạt động đầu tư công được đẩy mạnh vào cuối năm nhằm đạt mục tiêu đã đề ra, bên cạnh các hoạt động sản xuất kinh doanh, vốn FDI thực hiện tiếp tục ghi nhận những tín hiệu khởi sắc. Thị trường ngoại hối, lãi suất và thanh khoản bớt phần căng thẳng.
Áp lực trả nợ đáo hạn trái phiếu doanh nghiệp đến hạn phần nào được giảm bớt bên cạnh những thông tin về việc nới room tín dụng nhằm hỗ trợ cho nền kinh tế và doanh nghiệp. Các ETF ngoại cơ cấu danh mục quý IV bên cạnh động thái các Quỹ khi kết thúc năm tài khóa.
Trung Quốc từng bước gỡ bỏ các biện pháp chống dịch Covid-19 bên cạnh các giải pháp hỗ trợ cho thị trường bất động sản và người dân trong nước từng bước có hiệu quả.
Tuy nhiên, cần theo dõi kỹ một số diễn biến bất lợi như FED và ECB phát đi thông điệp bắt đầu giảm nhịp độ tăng lãi suất kể từ T12/2022, không loại trừ khả năng FED và ECB có thể sẽ tăng 50bps trong cuộc họp diễn ra vào giữa tháng. Mâu thuẫn giữa Nga và các quốc gia phương Tây tiếp tục căng thẳng sau khi Liên minh châu Âu thống nhất áp mức trần giá dầu đối với Nga bên cạnh tình hình chiến sự giữa Nga và Ukraine chưa có dấu hiệu hạ nhiệt.
Đọc bài theo từ khoá

Dòng tiền tiếp tục chảy ra khỏi Bất động sản và phân bổ vào nhóm Ngân hàng
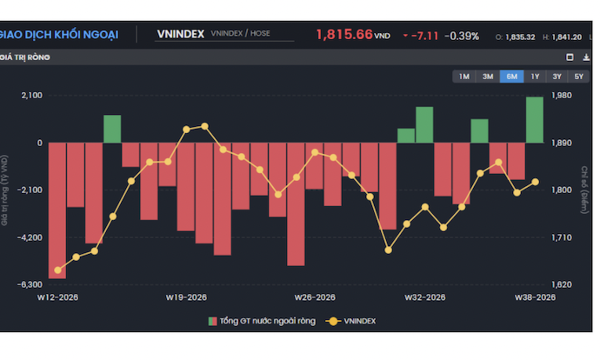
VN-Index kết thúc tuần 38/2026 tại 1.815,66 điểm, tăng 20,45 điếm (+1,14%) so với tuần trước, qua đó hồi phục sau nhịp giảm mạnh của tuần 37 và lấy lại mốc 1.800 điểm, với thanh khoản cải thiện rõ rệt.
Tỷ phú Buffett rời ghế Chủ tịch Berkshire Hathaway
Vào ngày thứ Sáu (18/9), tỷ phú Warren Buffett đã rời ghế Chủ tịch Berkshire Hathaway, khép lại hành trình hơn 6 thập kỷ xây dựng tập đoàn này và trở thành nhà đầu tư huyền thoại được kính nể bậc nhất thế giới...
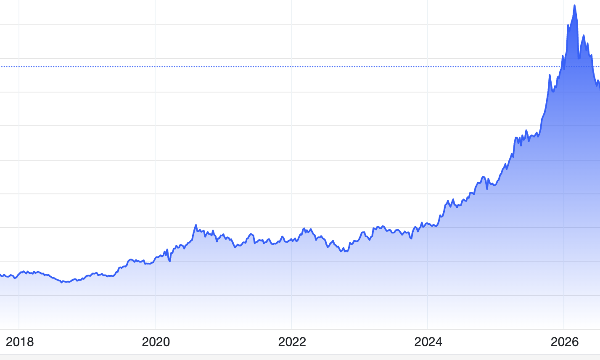
Nhu cầu “hầm trú ẩn” đang nâng đỡ giá vàng
Dù Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất và phát tín hiệu cứng rắn trong tuần vừa rồi, giá vàng vẫn hoàn tất tuần tăng đầu tiên sau hai tuần giảm liên tiếp...
KIS triển khai ưu đãi cho khách hàng mở mới tài khoản ký quỹ
Chứng khoán KIS triển khai chương trình “Chứng sỹ mã đáo” dành cho khách hàng cá nhân trong nước mở mới tiểu khoản ký quỹ M1. Chương trình kéo dài đến hết năm 2026, với phần thưởng tương đương 3 cổ phiếu cho mỗi tài khoản đáp ứng đầy đủ điều kiện.
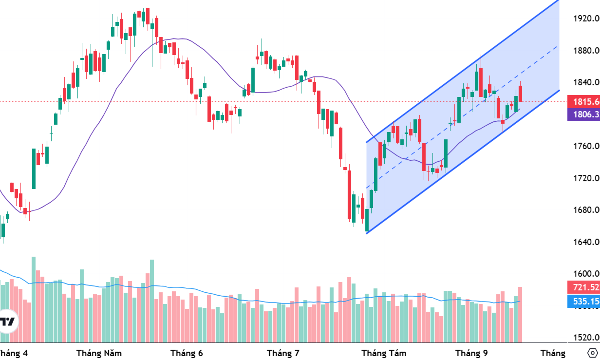
Xu thế dòng tiền: Chính thức nâng hạng có tạo bước ngoặt cho thị trường?
Từ phiên giao dịch ngày 21/9, thị trường chứng khoán Việt Nam chính thức được phân loại thành thị trường mới nổi thứ cấp theo chuẩn của FTSE Russell. VN-Index sau phiên rung lắc dưới mốc 1800 điểm đầu tuần qua đã phục hồi trở lại, bảo toàn xu hướng tăng ngắn hạn được thiết lập từ cuối tháng 7.

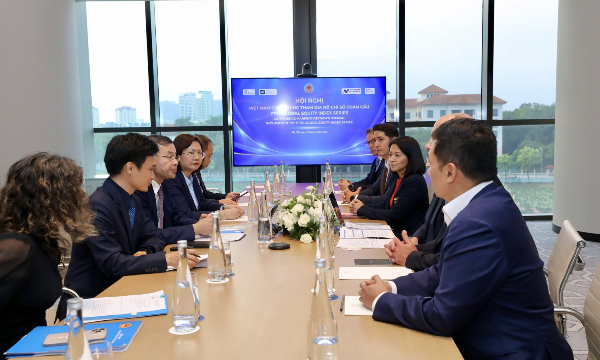
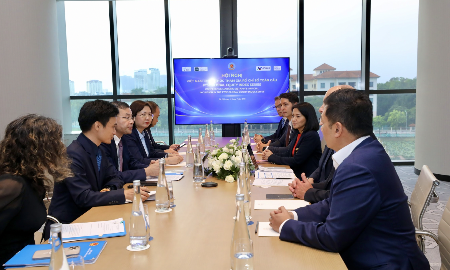
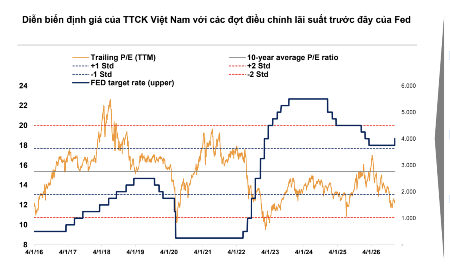

Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...



 Giá bất động sản thời gian tới sẽ được định hình lại
Giá bất động sản hiện đang phụ thuộc vào giá đất và sự mất cân đối cung cầu. Tuy nhiên, tới đây khi hệ thống đường sắt đô thị metro và đô thị nén TOD được hình thành, giá bất động sản sẽ thay đổi. Chỉ những bất động sản mang lại giá trị thực mới có giá cao.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

