




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Kích cầu bằng tín dụng tiêu dùng, thời cơ đã đến?


Tín dụng tiêu dùng đã được nhìn nhận như một giải pháp góp phần tích cực vào khả năng phục hồi của nền kinh tế
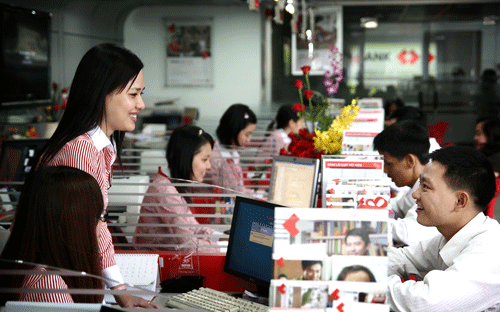
Hội thảo “Tài chính tiêu dùng - cơ hội và thách thức tại thị trường Việt Nam” mới đây, tín dụng tiêu dùng đã được nhìn nhận như một giải pháp góp phần tích cực vào khả năng phục hồi của nền kinh tế, một yêu cầu cần tập trung thúc đẩy.
Thay đổi cách nhìn
Theo bà Nguyễn Thu Hà, nguyên Phó tổng giám đốc ngân hàng Vietcombank, đến cuối năm 2012 dư nợ cho vay tiêu dùng tại Việt Nam mới chỉ ở khoảng 230.000 tỷ đồng, chỉ chiếm khoảng 8% tổng dư nợ. Nếu bóc tách 83% trong số đó là cho vay bất động sản, tỷ trọng tiêu dùng thực sự gắn với số đông người dân là rất nhỏ.
Trong quá khứ, tín dụng tiêu dùng tại Việt Nam từng trải qua giai đoạn “đóng băng”, như cuối năm 2008, khi cuộc khủng hoảng kinh tế toàn cầu bắt đầu nhen lên và lan rộng. Cơ chế áp trần lãi suất cho vay đã hạn chế cơ hội vay vốn của các cá nhân.
Thậm chí, tháng 12/2008, tại Diễn đàn Doanh nghiệp Việt Nam, trong chương trình Hội nghị Nhóm tư vấn Các nhà tài trợ, Nhóm công tác Ngân hàng đã từng quan ngại rằng, trần lãi suất sẽ làm thui chột ngành tín dụng tiêu dùng còn non trẻ của Việt Nam trước khi nó đạt đến một khối lượng đủ lớn.
Rồi trần lãi suất cho vay được gỡ bỏ. Nhưng phải đến năm 2012 - 2013 tín dụng tiêu dùng mới thực sự trở lại. Tuy nhiên, nó vẫn chưa có được vị trí danh dự trong hướng ưu tiên chính sách để tháo gỡ khó khăn cho sản xuất kinh doanh hiện nay.
Rõ ràng, vai trò của tín dụng tiêu dùng cần được nhìn nhận rõ hơn. Thúc đẩy nó là thị trường tiêu thụ, giúp tăng trưởng kinh tế, kích thích việc làm và đầu ra cho sản phẩm dịch vụ. Kết nối được mối quan hệ giữa nguồn vốn tín dụng, sản xuất với tiêu dùng sẽ tạo vòng quay nhanh hơn, tăng hiệu quả sử dụng vốn và hiệu quả kinh tế.
Phát triển tín dụng tiêu dùng một cách hợp lý không những góp phần kích cầu, hỗ trợ thị trường và hoạt động sản xuất kinh doanh của doanh nghiệp, mà còn giảm thiểu những hiệu ứng tiêu cực liên quan trong xã hội.
Lực đẩy đang mạnh lên
Theo bà Đặng Tuyết Dung, Giám đốc khối dịch vụ ngân hàng và tài chính cá nhân Ngân hàng Techcombank, đây là thời điểm thuận lợi để các nhà băng tăng cường giải ngân, khi nguồn vốn khả dụng nói chung dồi dào, lãi suất cho vay đã giảm thấp và đặc biệt là giá nhà đất, ôtô (nhóm nhu cầu chính của tín dụng tiêu dùng) đã có những điều chỉnh cần thiết để gần hơn với khả năng tiếp cận của nhiều người…
Trên cơ sở này, Techcombank tung ra gói tín dụng tiêu dùng quy mô tới 4.000 tỷ đồng tài trợ cho khách hàng cá nhân vay vốn mua bất động sản, mua ôtô, vay tiêu dùng, vay xây sửa nhà và vay hộ kinh doanh triển khai từ ngày 8/7 vừa qua.
Đáng chú ý, chương trình này áp dụng mức lãi suất hấp dẫn nhất trên thị trường - chỉ 5,99%/ năm trong 1 - 6 tháng đầu, tùy từng kỳ hạn khoản vay, cùng với ưu đãi thanh toán gốc và lãi linh hoạt.
Tiếp theo, ngân hàng cam kết giảm tối đa 1%/ năm lãi suất cho suốt kỳ vay so với mặt bằng lãi suất trên thị trường. Khách hàng tham gia chương trình được ưu đãi lựa chọn không phải trả nợ gốc năm đầu hoặc tháng 2 hàng năm.
Bằng cách này, khách hàng tránh được áp lực sau khi dồn sức cho một kế hoạch tài chính lớn hoặc sau tháng cao điểm chi tiêu trong năm. Thêm vào đó, khách hàng có thể lựa chọn hình thức trả gốc tăng dần hoặc giảm dần phù hợp với kế hoạch thu nhập của gia đình.
Sau loạt triển khai các gói ưu đãi của các ngân hàng thương mại, đặc biệt là những gói quy mô lớn như 4.000 tỷ đồng của Techcombank, dự kiến dư nợ tín dụng tiêu dùng từ nay đến cuối năm sẽ tăng trưởng mạnh hơn, góp phần vào cải thiện tốc độ tăng trưởng tín dụng chung. Quan trọng hơn, với bối cảnh của nền kinh tế hiện nay, đây là một dòng chảy góp phần kích cầu một cách trực tiếp nhất.
(Nguồn: Techcombank)


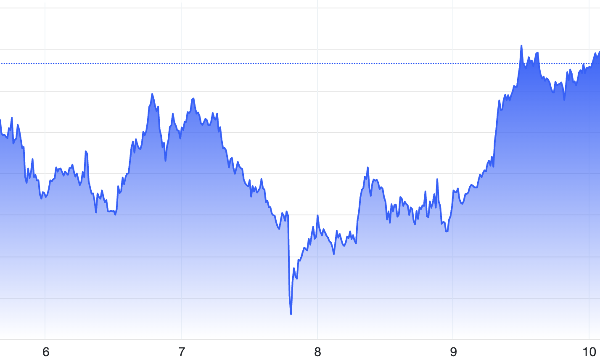
Giá vàng tăng mạnh lên cao nhất 1 tuần, SPDR Gold Trust tiếp tục bán ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Sáu (9/10), khi nhà đầu tư tiếp tục giảm đặt cược vào một động thái tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10...
Dự báo CPI cả năm tăng tới 4,8%, tăng cường kiểm soát chi phí đầu vào
Bộ Tài chính đưa ra hai kịch bản lạm phát năm 2026, với CPI bình quân tăng khoảng 4,5% và 4,8%. Trước áp lực giá cả trong những tháng cuối năm, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tăng cường giám sát thị trường, không để giá hàng hóa, dịch vụ tăng bất hợp lý, nhất là khi chi phí đầu vào đã giảm…

Giá vàng trong nước bật tăng gần 2 triệu đồng/lượng sau 7 phiên giằng co
Trong phiên 9/10, giá mua, bán vàng miếng SJC tăng phổ biến 1,8 triệu đồng/lượng mỗi chiều sau 1 tuần đứng im hoặc giảm trong biên độ hẹp. Đối với vàng nhẫn, giá tăng từ 500 nghìn – 1,8 triệu đồng/lượng, tuỳ thương hiệu..
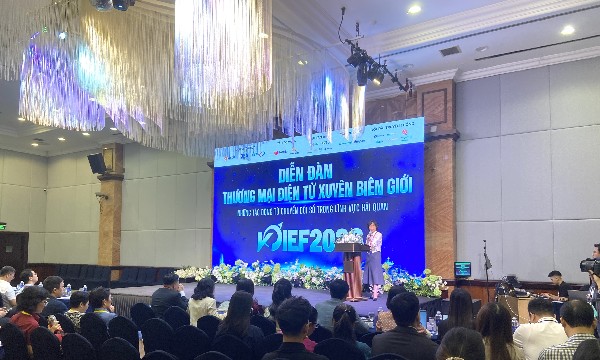
Gỡ điểm nghẽn thúc đẩy thương mại điện tử xuyên biên giới phát triển
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…
Rẽ hướng sự nghiệp: Tuổi tác không còn là rào cản
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







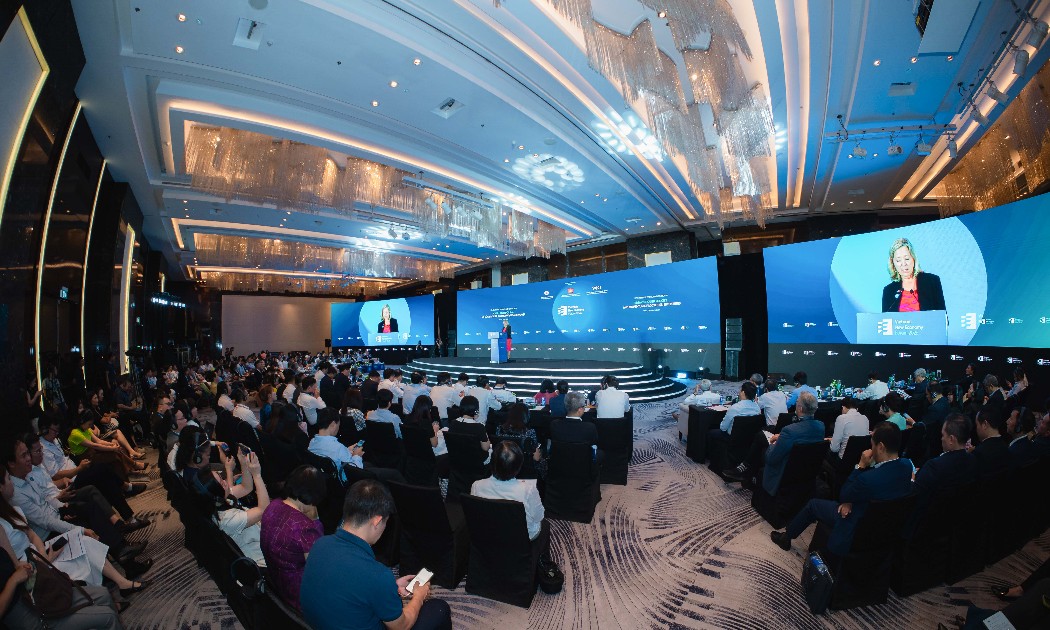
 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...