


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất khó giảm khi còn… “hai kẻ phá bĩnh”


Mục tiêu giảm lãi suất chưa đạt được vì "hai kẻ phá bĩnh" mặt bằng lãi suất vẫn chưa được xử lý dứt điểm
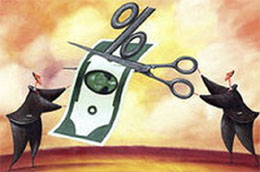
Sau nhiều nỗ lực nhằm thiết lập mặt bằng lãi suất "vào 10 ra 12", đến thời điểm này vẫn chưa có dấu hiệu cho thấy sớm đạt mục tiêu mà Ngân hàng Nhà nước đề ra.
Lý giải về căn nguyên của tình trạng này, ông Đỗ Ngọc Quỳnh, Tổng thư ký Hiệp hội Thị trường trái phiếu Việt Nam cho rằng, sở dĩ mục tiêu giảm lãi suất chưa đạt được là do các giải pháp đưa ra mới chỉ giải quyết phần ngọn, trong khi gốc rễ của vấn đề nằm ở chỗ "hai kẻ phá bĩnh" mặt bằng lãi suất vẫn chưa được xử lý dứt điểm.
Ai là "kẻ phá bĩnh" đầu tiên khiến lãi suất khó giảm, thưa ông?
Lãi suất là giá của đồng vốn được hình thành và tác động khách quan bởi cung - cầu vốn trên thị trường. Ngoài ra, biến động lãi suất có thể bị tác động do các chính sách chủ quan của cơ quan quản lý. Các chính sách này có thể là những biện pháp hành chính ngắn hạn tác động trực tiếp, tức thời vào lãi suất, hoặc các chính sách có tính chất định hướng dài hạn để tác động vào tương quan cung - cầu vốn trong tương lai và qua đó tác động vào lãi suất.
Mặt bằng lãi suất cao phản ánh tình trạng cung nhỏ hơn cầu vốn và là hệ quả của một quá trình tích tụ kéo dài, chứ không đơn thuần là do các nguyên nhân tức thời tác động. Điều này thường tồn tại ở các nước đang phát triển.
Đối với Việt Nam, sở dĩ lãi suất cao suốt thời gian qua là do ảnh hưởng của tình trạng lạm phát, bất ổn kinh tế vĩ mô, sự kém hiệu quả của nền kinh tế nói chung và thị trường tài chính nói riêng, do cả các nguyên nhân khách quan và chủ quan từ trước đó. Khi các yêu cầu, chuẩn mực về an toàn hoạt động và quản lý rủi ro được áp dụng với các ngân hàng còn thấp, thì có thể dẫn đến hiện tượng các ngân hàng có môi trường để cạnh tranh chủ yếu bằng lãi suất chứ không phải bằng chất lượng sản phẩm, dịch vụ.
Đây là lý do làm xuất hiện "kẻ phá bĩnh" thứ nhất: các ngân hàng yếu, thường là những ngân hàng mới, quy mô nhỏ, khiến mặt bằng lãi suất tăng cao.
Ông có thể phân tích rõ hơn vì sao ngân hàng yếu, mới, quy mô nhỏ lại là "thủ phạm" đẩy lãi suất tăng cao?
Như tôi đã đề cập, các ngân hàng Việt Nam cạnh tranh nhau chủ yếu bằng lãi suất, nên luôn tiềm ẩn nguy cơ xuất hiện cuộc đua tăng lãi suất huy động. Trong khi các ngân hàng lớn khá trường vốn, thì không hiếm ngân hàng yếu, mới ra đời, quy mô vừa và nhỏ thường đối mặt với khó khăn trong đảm bảo thanh khoản.
Bởi vậy, để "sống" được, họ thường luôn đưa ra mức lãi suất huy động cao nhằm huy động được vốn bằng mọi giá. Đây có thể là một lý do quan trọng khiến mặt bằng lãi suất huy động luôn trong trạng thái có thể bị phá vỡ và đẩy lên mức cao bất cứ lúc nào.
Vậy thủ phạm "phá bĩnh" thứ hai là…?
Đó là các doanh nghiệp yếu kém, tiêu tốn nhiều nguồn lực, nhưng hiệu quả mang lại thấp; thậm chí làm ăn thua lỗ kéo dài, nhưng vẫn phải tìm đủ cách huy động vốn để tồn tại, qua đó tác động khiến lãi suất cho vay của các ngân hàng luôn tiềm ẩn nguy cơ bị đẩy lên cao.
Căn nguyên của tình trạng này là do số doanh nghiệp làm ăn yếu kém phải phá sản theo Luật Phá sản đến nay rất ít. Điều này gây nên những tác động tiêu cực đến "sức khoẻ" của nền kinh tế. Một nền kinh tế chỉ thực sự khoẻ, lành mạnh khi nó có khả năng đào thải hiệu quả các doanh nghiệp hoạt động yếu kém, buộc và tạo điều kiện để các doanh nghiệp này phá sản. Bởi chỉ như vậy thì nguồn lực từ các doanh nghiệp hoạt động yếu kém mới được nhanh chóng chuyển hóa sang cho các doanh nghiệp có khả năng làm ăn hiệu quả hơn.
Chính vì "bộ lọc" doanh nghiệp yếu kém của nền kinh tế có vấn đề, nên dẫn đến tình trạng để "sống" được, các doanh nghiệp này tìm đủ mọi cách nhằm có vốn sản xuất - kinh doanh. Hệ quả là họ chấp nhận trả lãi suất với mức cao miễn sao có được vốn, nên đã tạo ra phản ứng dây chuyền khiến mặt bằng lãi suất cho vay tăng.
Theo ông, đâu là biện pháp hữu hiệu để xử lý "hai kẻ phá bĩnh" kể trên, nhằm tạo lập một mặt bằng lãi suất hợp lý không chỉ trong trước mắt?
Cần sớm thiết lập "bộ lọc" thực sự nhạy bén, hiệu quả để lọc được các doanh nghiệp làm ăn yếu kém ra khỏi nền kinh tế. Muốn vậy, cần coi việc doanh nghiệp phá sản là bình thường, là động thái tích cực cho nền kinh tế, bởi một lớp doanh nghiệp làm ăn kém bị đào thải sẽ được thay thế bằng một lớp doanh nghiệp khác.
Với quy luật đào thải khách quan như vậy, sẽ dần hình thành được đội ngũ doanh nghiệp biết cách tiêu tốn nguồn lực ít nhất nhưng tạo ra giá trị cao nhất. Khi "sức khoẻ" của các doanh nghiệp tốt hơn và cạnh tranh lành mạnh, thực chất hơn thì mới hoá giải được tình trạng kích lãi suất tăng cao ở khâu cho vay.
Đặc biệt, cần có chiến lược phát triển đồng bộ thị trường tài chính, để giảm sức ép cung vốn cho nền kinh tế lên vai hệ thống ngân hàng. Đi liền với đó là tạo ra khuôn khổ pháp lý chặt chẽ, minh bạch, từng bước nâng cao chuẩn mực an toàn hoạt động đối với hệ thống ngân hàng, để giúp họ cạnh tranh với nhau bằng chất lượng sản phẩm, dịch vụ, chứ không phải chủ yếu bằng lãi suất như hiện nay.
Hữu Hòe
(ĐTCK)


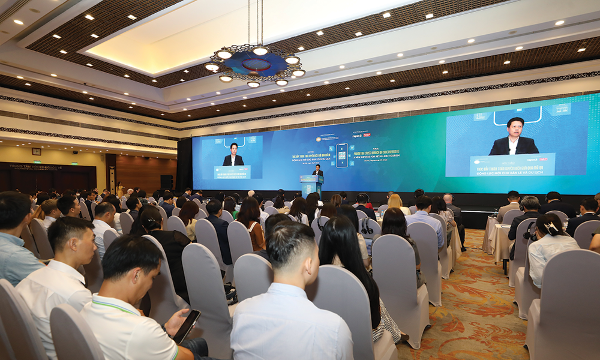
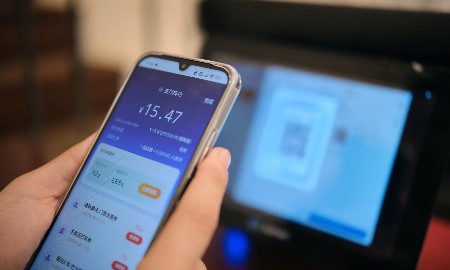
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
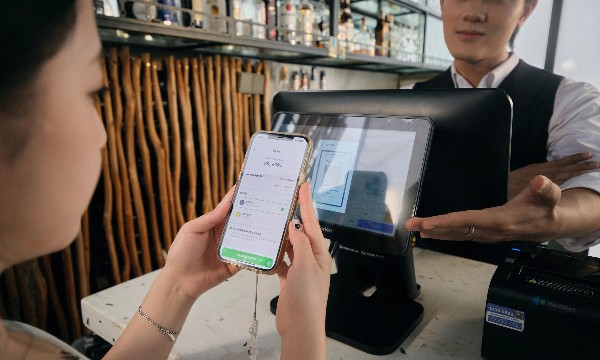
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...
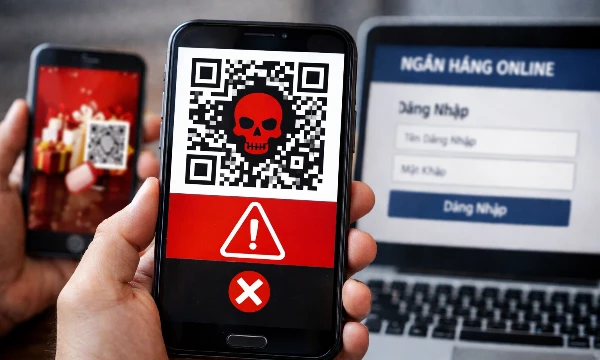
Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…
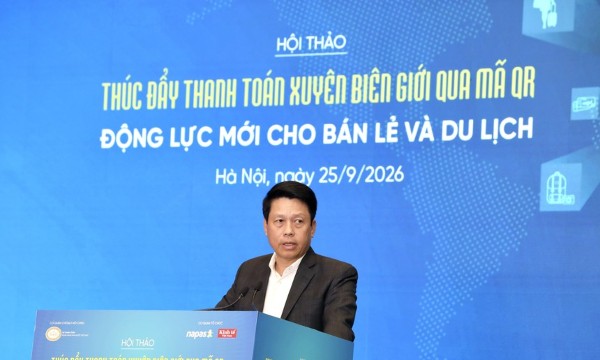
Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
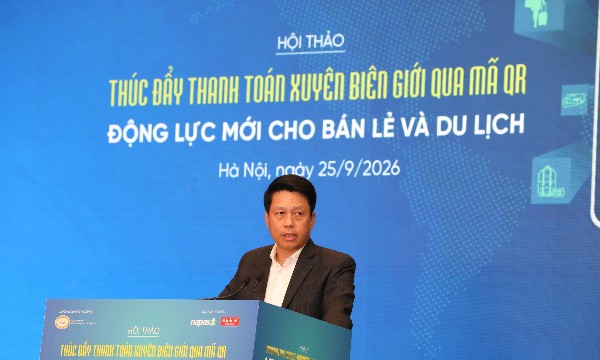
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…

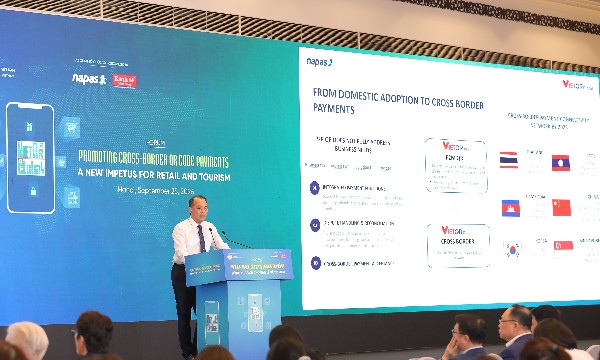


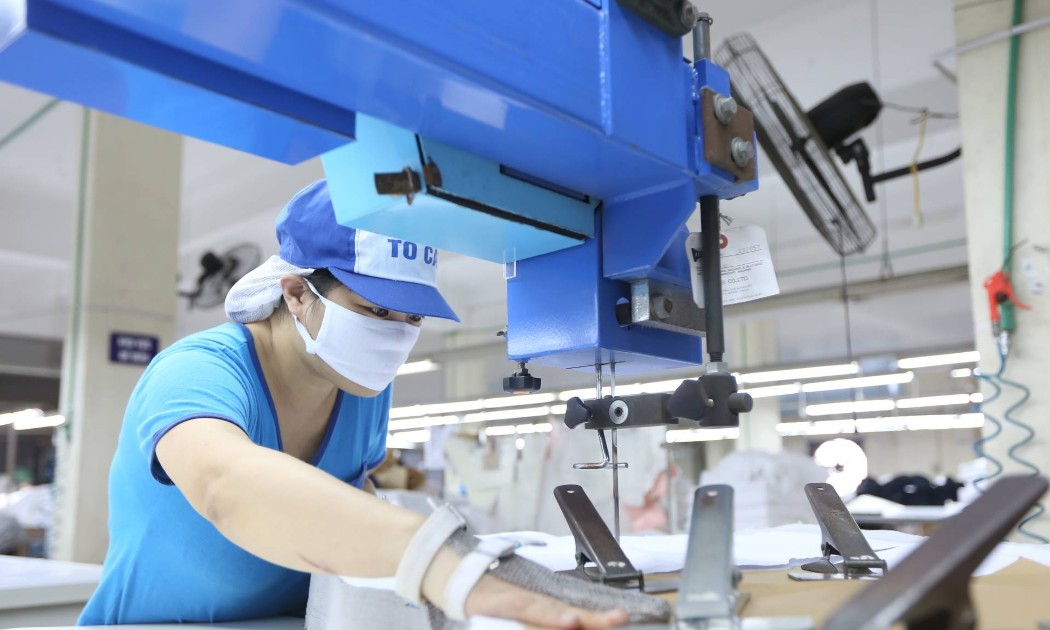
Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

