




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mua nhà ở đô thị ngày càng khó


Mức thu nhập bình quân của người dân tại những đô thị lớn vẫn chưa theo kịp tốc độ tăng của giá nhà. Càng ngày, khoảng cách đó càng tăng lên, khiến việc sở hữu nhà ở càng thêm khó…
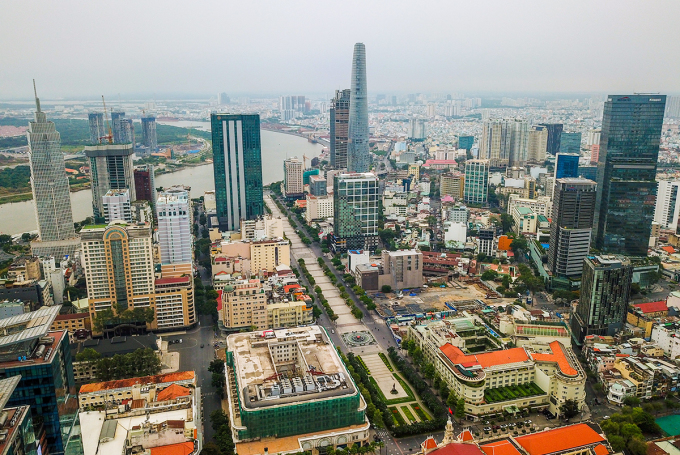
Dữ liệu từ Batdongsan.com.vn cho biết, hiện nay giá rao bán trung bình các loại hình nhà ở Hà Nội là 22,8 tỷ đồng/căn với nhà mặt phố, 17,8 tỷ đồng/căn với biệt thự, 6,3 tỷ đồng/căn với nhà riêng và 3,1 tỷ đồng/căn đối với chung cư.
ĐỂ SỞ HỮU NHÀ MẶT PHỐ PHẢI "CÀY" 169 NĂM
Đơn vị này ước tính, thu nhập bình quân của người lao động Hà Nội năm 2023 là 135 triệu đồng/năm. Như vậy, để sở hữu một căn nhà mặt phố tại Thủ đô, người dân cần “cày cuốc” 169 năm, còn muốn sở hữu biệt thự cần 132 năm, nhà riêng mất 47 năm và mua căn hộ chung cư là 23 năm (giả thiết họ dùng toàn bộ thu nhập để mua nhà).
Trong khi đó, ở TP. Hồ Chí Minh, mức thu nhập bình quân của người lao động năm 2023 có thể đạt 148 triệu đồng/năm, thì với giá rao bán trung bình một căn nhà mặt phố 25 tỷ đồng, sẽ tương đương 169 năm thu nhập bình quân của người lao động. Giá trung bình mỗi căn biệt thự 24 tỷ đồng, tương đương 162 năm thu nhập. Giá nhà riêng rơi vào 7,9 tỷ đồng/căn lại bằng 53 năm thu nhập.
Còn chung cư rao bán ở mức giá trung bình 3,5 tỷ đồng/căn phải cần 24 năm thu nhập. Mặc dù so những loại hình khác, số năm tích lũy mua chung cư của Hà Nội và TP. Hồ Chí Minh thấp hơn nhiều, nhưng đây vẫn là một con số lớn. Bởi giá trung bình căn hộ chung cư vùng thủ đô Tokyo (Nhật Bản) năm 2019 chỉ 8,8 năm thu nhập bình quân hộ gia đình, giá căn hộ sơ cấp Singapore năm 2020 rơi vào tầm 15,4 năm thu nhập bình quân hộ gia đình.
Ông Nguyễn Quốc Anh, Phó Tổng giám đốc Batdongsan.com.vn, nhận xét Việt Nam đứng hàng đầu Đông Nam Á về mức độ chênh lệch giữa giá nhà và thu nhập bình quân của người lao động. Từ năm 2018 đến 2021, tỷ lệ chênh lệch giá bất động sản so thu nhập bình quân của người Việt Nam không ngừng tăng, vượt cả Singapore. Trong khi chỉ số này ở Indonesia, Malaysia, Thái Lan lại xuất hiện dấu hiệu giảm xuống. Đưa ra dự báo, vị chuyên gia cho rằng: “Khoảng cách giữa giá nhà với thu nhập bình quân của người dân khả năng ngày càng tăng lên, và giá bất động sản cũng khó có xu hướng giảm”.
Tương tự, đại diện Hội Môi giới bất động sản Việt Nam nêu, hầu hết người trưởng thành trong độ tuổi lần lượt từ 18-25 và 26-41 đều muốn sở hữu một ngôi nhà vào ngày nào đó, hoặc thậm chí ngay bây giờ. Mong mỏi về nơi an cư của họ rất lớn, tuy nhiên cái khó hiện nay là giá nhà tăng quá cao nếu so sánh cùng thu nhập. “Thị trường nhà đất đã phát triển như “vũ bão" những năm qua. Nhu cầu gia tăng giữa tình trạng “đói cung” vì các vướng mắc pháp lý chưa được tháo gỡ triệt để. Cộng hưởng cùng sự phát triển của hệ thống hạ tầng, giao thông, đường xá thuận tiện, đất đai mỗi ngày lại tích lũy thêm giá trị nội tại, khiến giá nhà tăng vọt với tốc độ kỷ lục”, vị đại diện này chia sẻ.
CÓ THỂ MANG ĐẾN NGUY CƠ TRONG TƯƠNG LAI
Thực tế giá bất động sản, đặc biệt giá nhà ở, đất ở liên tục tăng và cao hơn so thu nhập của người lao động, khiến người lao động, nhất là người thu nhập thấp đô thị rất khó khăn trong việc tiếp cận và tạo lập chỗ ở. Bởi, theo thống kê của Bộ Xây dựng, căn hộ bình dân mức giá dưới 25 triệu đồng/m2 tại các dự án nhà ở thương mại hầu như đã mất hút ở khu vực trung tâm đô thị Hà Nội, TP.HCM. Căn hộ mức giá này chỉ xuất hiện ở một số ít dự án thuộc khu vực xa trung tâm như quận, huyện của hai thành phố.
Chuyên gia bất động sản đánh giá, tình trạng trên có thể mang đến nguy cơ trong tương lai, chỉ cần một cú sốc là thị trường sẽ gánh hệ lụy. Vì vậy, cần có biện pháp khắc phục kịp thời, mà một trong đó là sớm triển khai đề án phát triển nhà ở vừa túi tiền.
Liên quan đến vấn đề trên, tại hội thảo về thị trường bất động sản do Hiệp hội Bất động sản Việt Nam (VNREA) tổ chức mới đây, chuyên gia kinh tế Cấn Văn Lực nhận định nhằm kiềm chế sự bất ổn của thị trường bất động sản, đặc biệt đối với giá nhà, cần sớm gỡ vướng trong các khung chính sách hiện tại. Chẳng hạn phải cụ thể hóa thành quy định, hoặc làm rõ hơn cơ chế tài chính, bao hàm những quy định về chính sách, chương trình ưu đãi cho phát triển nhà ở dành cho số đông, để chủ đầu tư thêm sự lựa chọn khi phát triển một dự án.
Đồng quan điểm, các chuyên gia khác cũng nhìn nhận, chương trình phát triển nhà ở quốc gia của Việt Nam có nhiều mục tiêu, nhưng có trường hợp chính sách đi kèm với mục tiêu lại chưa phù hợp, nên hiệu quả không cao, điển hình là chương trình phát triển nhà ở xã hội. Vì vậy, cơ chế ưu đãi dành cho nhà phát triển nhà ở xã hội cần được cải thiện bằng công cụ như: vốn vay, giảm bớt thủ tục hành chính, nâng mức lợi nhuận trên cơ sở cân đối mức thu nhập của đối tượng được ưu đãi mua nhà ở xã hội… có như vậy mới thu hút được nhiều nguồn lực tham gia phát triển.
Đọc bài theo từ khoá

Dự án Safari Ba Vì mới chỉ là đề xuất ban đầu của doanh nghiệp
Tại buổi họp báo về tình hình kinh tế - xã hội quý 3 năm 2026 (do UBND TP. Hà Nội tổ chức chiều 5/10), đại diện một số cơ quan liên quan đã chia sẻ thông tin liên quan đến đề xuất đầu tư dự án Safari ở Ba Vì, công tác rà soát đất rừng, kết quả xử lý vi phạm đất đai tại xã Kim Anh. Đây là những chủ đề đang thu hút nhiều sự quan tâm của dư luận...
TP. Hồ Chí Minh quản lý quỹ đất thanh toán cho nhà đầu tư dự án BT
UBND TP. Hồ Chí Minh vừa ban hành công văn về công tác bồi thường, hỗ trợ, tái định cư, thu hồi đất và tạo lập quỹ đất thanh toán cho nhà đầu tư thực hiện dự án theo hình thức xây dựng - chuyển giao (BT)…
Hải Phòng đưa thêm 25 khu đất vào đấu thầu lựa chọn nhà đầu tư
Hải Phòng đưa thêm 25 khu đất diện tích 259,859ha vào danh mục đấu thầu lựa chọn nhà đầu tư…
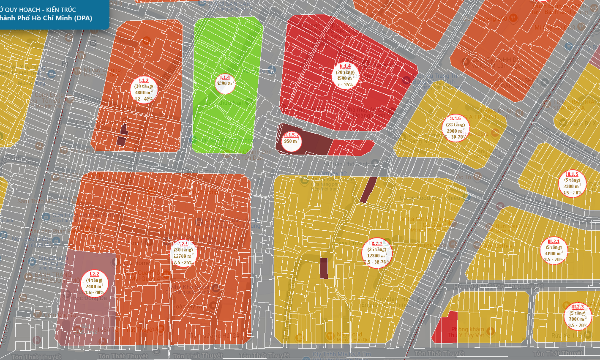
TP. Hồ Chí Minh đẩy mạnh triển khai bản sao số trong quản lý đô thị
TP. Hồ Chí Minh đang tiến hành một bước đột phá trong công tác quản lý và phát triển đô thị thông qua việc triển khai bản sao số (Digital Twin), với mục tiêu hoàn thiện nền tảng dữ liệu không gian và bản sao số đô thị dùng chung đến năm 2030…
Thương hiệu bán lẻ tính lại bài toán mặt bằng
Các thương hiệu đang thận trọng hơn trong chiến lược mở rộng. Vị trí, quy mô và vai trò của từng cửa hàng ngày càng được cân nhắc kỹ, tạo thêm yêu cầu đối với mặt bằng và cách khai thác bất động sản bán lẻ...





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.







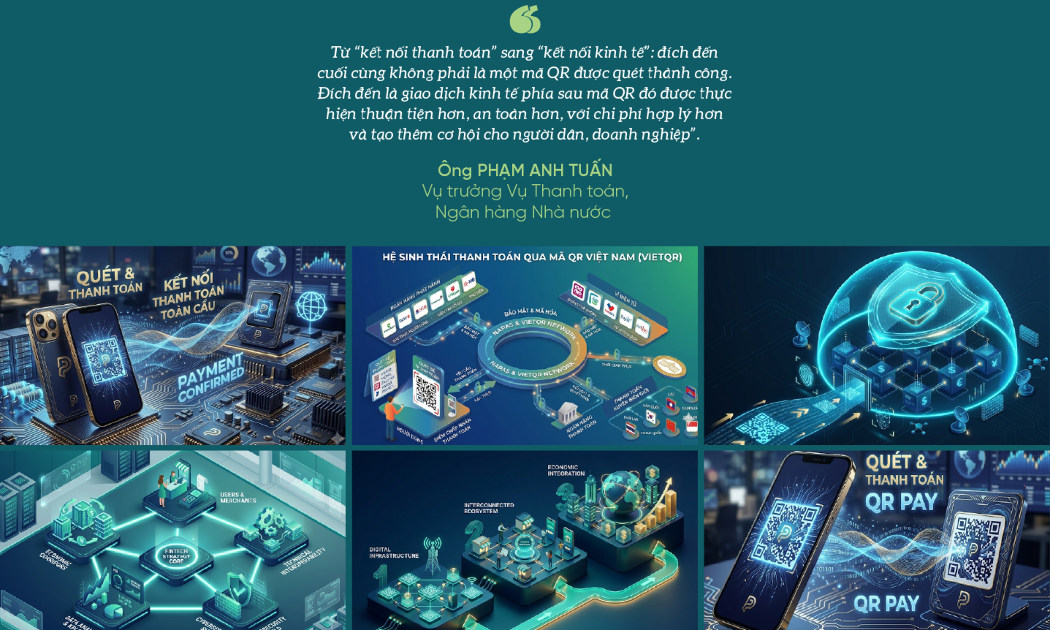
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...