


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Ngân hàng còn dùng hai sổ sách, nợ xấu sẽ không bao giờ dừng”


“Rủi ro tiềm ẩn lớn nhất trong hệ thống ngân hàng Việt Nam hiện tại là vấn đề sổ sách thiếu minh bạch”
“
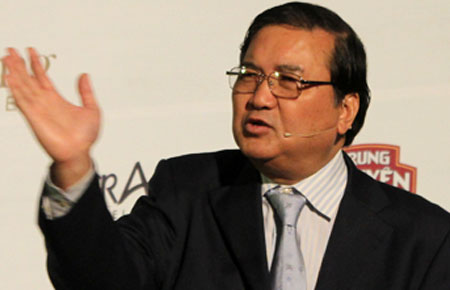
Rủi ro tiềm ẩn lớn nhất trong hệ thống ngân hàng Việt Nam hiện tại là vấn đề sổ sách thiếu minh bạch. Họ báo cáo với Ngân hàng Nhà nước một sổ, còn làm cho mình một sổ riêng. Đây là vấn đề báo động trong hệ thống ngân hàng về quản trị rủi ro
”,
chuyên gia tài chính độc lập,
TS. Phạm Đỗ Chí nhìn nhận.
Gần đây khái niệm quản trị rủi ro được đề cập rất nhiều, nhất là trong bối cảnh nền kinh tế toàn cầu đang diễn ra khủng hoảng. Định nghĩa của ông về quản trị rủi ro thông qua các số liệu về nợ xấu ngân hàng?
Việt Nam hiện có nhiều nguồn thông tin về nợ xấu. Nguồn thông tin chính thức nhất là số liệu do Ngân hàng Nhà nước công bố dựa trên việc tổng hợp số liệu báo cáo của từng tổ chức tín dụng. Con số này vào 7/7/2012 là 4,47%, tương đương 117.000 tỷ đồng.
Con số thứ hai từ Thống đốc Ngân hàng Nhà nước báo cáo trước Quốc hội là 10%. Sau đó là con số 8,6% từ chính Thanh tra Ngân hàng Nhà nước dựa vào tính toán lại các con số do các tổ chức tín dụng báo cáo hoặc số liệu thông qua các đợt thanh tra.
Gần đây nhất, Ủy ban Giám sát Tài chính Quốc gia có đưa ra một số bài nghiên cứu qui mô và khá chính xác về các vấn đề kinh tế tài chính ngắn hạn như lạm phát, đình đốn sản xuất, tình trạng các ngân hàng, công ty chứng khoán và bảo hiểm…Số nợ xấu của Ủy ban Giám sát (11,8%) có vẻ chính xác hơn và cao hơn số của Ngân hàng Nhà nước nhiều.
Ngoài ra, còn chưa kể đến những con số của các tổ chức nước ngoài. Điển hình của nguồn thông tin này là tỷ lệ nợ xấu do Fitch công bố. Về cơ bản Fitch sử dụng số liệu tài chính của tổ chức tín dụng Việt Nam nhưng phân loại nợ theo chuẩn mực kế toán quốc tế thay vì chuẩn mực kế toán Việt Nam. Số liệu Fitch đưa ra thường gấp 3 lần con số chính thức của Ngân hàng Nhà nước (trên 13%).
Dư nợ cho vay bất động sản cũng có các số liệu khác nhau. Đó là do cách phân loại con số dư nợ bất động sản thấp nhất khớp với việc các ngân hàng báo cáo dư nợ cho vay bất động sản theo lĩnh vực cho vay các hoạt động cho vay tài sản, và do vậy chỉ bao gồm cho vay đối với các công ty bất động sản và không bao gồm cho vay cá nhân.
Ngay cả con số lớn hơn cũng không tính hết các khoản cho vay bất động sản vì có nhiều khoản cho vay thực chất là dùng để đầu tư bất động sản nhưng được phân loại vào các lĩnh vực khác. Còn nếu tính các khoản cho vay được bảo đảm bằng bất động sản thì con số này sẽ lên trên 50% tổng dư nợ tín dụng.
Theo đánh giá của ông, thực trạng quản trị rủi ro trong hệ thống ngân hàng Việt Nam hiện nay đang ở mức nào? Đâu là những khiếm khuyết cơ bản?
Rủi ro tiềm ẩn lớn nhất trong hệ thống ngân hàng Việt Nam hiện tại là vấn đề sổ sách thiếu minh bạch. Họ báo cáo với Ngân hàng Nhà nước một sổ, còn làm cho mình một sổ riêng. Đây là vấn đề báo động trong hệ thống ngân hàng về quản trị rủi ro.
Thực tế, quản trị rủi ro trong hệ thống ngân hàng Việt Nam rất yếu kém, lãi suất được trả riêng cho nhóm khách hàng. Do hệ thống hai lãi suất huy động; lãi suất 14% xuống 12%, rồi hiện nay là 9% là chính thức, nhưng lãi suất thoả thuận trả thêm cho một số nhóm khách hàng thực sự cao hơn.
Không những thế, nhiều ngân hàng còn áp dụng hình thức cho vay ngầm để tránh giới hạn về tín dụng vào tháng 6 và cuối năm 2011. Ngoài ra, đảo nợ khá thông dụng ở một số ngân hàng Việt Nam. Khi tiền lãi không trả được của một số khách hàng lớn được thay bằng một “dòng nợ mới” trong sổ sách của cả hai bên. Điều này có thể tìm thấy dễ dàng qua báo cáo của vài công ty vay nợ lớn. Đây là điều hết sức rủi ro khi bùng nổ vì các lợi nhuận “khủng” có được trên sổ sách chưa chắc đã là lợi nhuận thực.
Chính vì vậy mà nợ xấu cũng không báo cáo đúng, vì phải báo cáo theo sổ sách đã công bố với Ngân hàng Nhà nước. Và cũng vì thế, báo cáo về thực trạng nợ xấu của ngành ngân hàng có nhiều con số như đã nói trên.
Là một chuyên gia tài chính độc lập, có trên 10 năm theo dõi sát thị trường kinh tế, tài chính của Việt Nam, nhưng tôi hiện cũng ở trong tình trạng mông lung trước những con số này, không biết con số nào đúng con số nào sai.
Hệ thống ngân hàng Việt Nam dưới con mắt các nhà đầu tư, chuyên gia phân tích nước ngoài như một mớ bòng bong. Tôi không thể làm phân tích được vì không đủ dữ kiện và thông tin chính xác. Nguy hiểm hơn nữa là tình trạng có thể xảy đến của các nhà hoạch định hay làm chính sách không dữ kiện. Phải chăng các chính sách “giật cục” về kinh tế tài chính trong các năm gần đây đã bắt nguồn từ sự thiếu dữ kiện đó?
Thêm vào đó, tình trạng tài chính không minh bạch còn dễ dẫn đến các rủi ro đạo đức của hệ thống ngân hàng hay hệ luỵ vỡ nợ, mất khả năng chi trả như trường hợp “siêu lừa” Lê Thị Huyền Như năm ngoái và Công ty Chứng khoán SME mới đây. Với tình trạng hai sổ sách trong hệ thống ngân hàng như hiện nay, nợ xấu sẽ không bao giờ dừng.
Do vướng trần lãi suất của Ngân hàng Nhà nước, buộc các ngân hàng phải lách bằng cách đưa ra hai sổ sách. Tái cấu trúc ngân hàng mà không áp đặt một hệ thống kiểm soát rủi ro, vì không biết chính xác nợ xấu bao nhiêu, hạn mức tín dụng bao nhiêu, thì làm sao thực hiện được. Nếu ngân hàng cố tình khai không đúng con số thì làm sao kiểm soát rủi ro được.
Để quản trị rủi ro hiệu quả, giải pháp quan trọng nhất là gì, thưa ông?
Theo tôi, giải pháp là chúng ta nên tái lập ngay cơ chế thị trường, thả nổi lãi suất. Ngân hàng Nhà nước đã trì hoãn việc này quá lâu!
Có như vậy, các ngân hàng không cần phải bằng cách này hay cách khác để né tránh vượt rào lãi suất, sổ sách lúc đó chỉ là 1, Ngân hàng Nhà nước dễ dàng kiểm tra “sức khoẻ” từng ngân hàng để có biện pháp đúng đắn, kịp thời.
Mặt khác, phải cải tổ tạo dựng hệ thống thông tin minh bạch, bắt buộc các ngân hàng phải xây dựng hệ thống quản trị rủi ro chặt chẽ dựa trên thông tin đó.

Shophouse khối đế: Lợi thế đầu tư từ cộng đồng cư dân hiện hữu

DNSE Future Tech Summit 2026: Góc nhìn công nghệ và quản lý đầu tư
Chủ động kiểm tra sức khỏe tiêu hóa với ưu đãi nội soi đến 50% tại cơ sở mới Hệ thống Y tế MEDLATEC
Tân Á Đại Thành tái hợp tập đoàn tư vấn chiến lược hàng đầu thế giới BCG
Đại biểu Quốc hội sốt ruột vì vốn ngân sách chờ giải ngân
Số chuyển nguồn từ năm 2024 sang năm 2025 tương đương 67% tổng chi ngân sách năm 2024. Trước tình trạng vốn chờ dự án, kinh phí chờ nhiệm vụ, đại biểu Quốc hội đề nghị siết thời hạn chuyển nguồn, gắn trách nhiệm của người quyết định với hiệu quả giải ngân và sử dụng ngân sách…
Giá vàng giữ đà tăng trong lúc chờ báo cáo việc làm Mỹ
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Năm (5/11), đạt mức cao nhất trong hơn 2 tuần, nhờ đồng USD còn yếu và lợi suất trái phiếu kho bạc Mỹ tiếp tục giảm...
Eurozone bắt đầu tìm chủ tịch mới cho ECB
Cuộc đua vào ghế người đứng đầu ECB đã chính thức bắt đầu, sau khi bà Lagarde vào hôm 29/10 tuyên bố sẽ rời cương vị này vào tháng 2/2027...
VietQRGlobal: Thanh toán thuận tiện, nhà bán hàng sẵn sàng cho cao điểm đón khách quốc tế cuối năm
Thanh toán QR xuyên biên giới đang hiện diện ngày càng rõ trong thực tiễn kinh doanh. Tại các cửa hàng phục vụ khách quốc tế, giải pháp này được đánh giá cao ở sự tiện lợi, góp phần gia tăng doanh thu và tối ưu chi phí.
Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên
Thực hiện chủ trương của Chính phủ và chỉ đạo của Ngân hàng Nhà nước về việc giảm mặt bằng lãi suất cho vay nhằm hỗ trợ doanh nghiệp và người dân tiếp cận nguồn vốn với chi phí hợp lý, góp phần thúc đẩy sản xuất kinh doanh và tăng trưởng kinh tế, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) triển khai đồng bộ nhiều giải pháp nhằm hạ chi phí vốn cho khách hàng.





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Hà Nội chi 158,76 tỷ đồng hỗ trợ người dân lắp điện mặt trời mái nhà
158,76 tỷ đồng là khoản tiền được UBND thành phố Hà Nội bố trí hỗ trợ người dân lắp hệ thống điện mặt trời mái nhà. UBND cấp xã là cơ quan chịu trách nhiệm giải quyết hồ sơ và quyết định phê duyệt kinh phí hỗ trợ.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...