


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng không được thu giữ tài sản bảo đảm là "nhà ở duy nhất"


Dự thảo Nghị định quy định điều kiện thu giữ tài sản bảo đảm của khoản nợ xấu đã xác lập giới hạn pháp lý đối với quyền thu giữ của tổ chức tín dụng. Theo đó, nhà ở duy nhất và công cụ lao động chủ yếu của người vay có thể nằm ngoài diện bị thu giữ nếu đáp ứng các điều kiện cụ thể.

Dự thảo được xây dựng nhằm cụ thể hóa quy định tại Điều 198a của Luật Các tổ chức tín dụng năm 2024, đã được sửa đổi, bổ sung tại Luật số 96/2025/QH15.
Theo nội dung dự thảo, các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và các tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ sẽ là những đối tượng trực tiếp thực hiện quy định, đồng thời các cơ quan, tổ chức và cá nhân có liên quan cũng thuộc phạm vi điều chỉnh.

Dự thảo đưa ra khái niệm "nhà ở duy nhất" là công trình xây dựng duy nhất thuộc quyền sở hữu của bên bảo đảm, nơi người này đang ở và sinh sống ổn định, lâu dài hoặc thường xuyên.
Bên cạnh đó, "công cụ lao động chủ yếu hoặc duy nhất" được hiểu là phương tiện mang lại thu nhập chính hoặc duy nhất cho bên bảo đảm, với mức thu nhập được xác định căn cứ theo mức lương tối thiểu vùng do Chính phủ quy định.
Về điều kiện thu giữ tài sản bảo đảm, dự thảo quy định rõ rằng tài sản bảo đảm của khoản nợ xấu chỉ được phép thu giữ nếu không phải là nhà ở duy nhất hoặc không phải là công cụ lao động chủ yếu hay duy nhất của bên bảo đảm. Trong trường hợp không thuộc các diện nói trên, tài sản vẫn có thể bị thu giữ nếu đáp ứng đầy đủ các điều kiện theo Điều 198a của Luật Các tổ chức tín dụng hiện hành.
Tại thời điểm ký kết hợp đồng bảo đảm, bên bảo đảm (người vay hoặc một cá nhân/pháp nhân thứ ba đứng ra thế chấp tài sản giúp người vay - PV) có trách nhiệm xác nhận và cam kết rõ ràng tài sản thuộc hoặc không thuộc trường hợp được bảo vệ theo quy định. Nếu xác nhận tài sản là nhà ở duy nhất hoặc công cụ lao động chủ yếu, bên bảo đảm phải cung cấp các tài liệu chứng minh phù hợp.
Trường hợp không cung cấp được tài liệu, tài sản sẽ được xác định là không thuộc diện bảo vệ, và tổ chức tín dụng có quyền tiến hành thu giữ trên cơ sở xác nhận và cam kết đã lập. Dự thảo cũng nêu rõ trách nhiệm của bên bảo đảm trong việc đảm bảo tính hợp pháp và chính xác của các giấy tờ liên quan.
Theo đề xuất, Nghị định sẽ có hiệu lực thi hành từ ngày 15 tháng 10 năm 2025. Hiện, dự thảo đang được công khai để lấy ý kiến góp ý từ các tổ chức, cá nhân trước khi trình Chính phủ xem xét ban hành chính thức.
Bài liên quan


Đọc bài theo từ khoá

Vinhomes và Mitsubishi hợp tác chiến lược toàn diện phát triển hạ tầng đô thị

Chuyên gia: Kịch bản cơ sở SBV mua 6 tỷ USD bơm ra 153.000 tỷ đồng, chứng khoán tăng sau 1 tháng?
Thặng dư thương mại của Trung Quốc năm nay đã vượt mốc 1 nghìn tỷ USD
Tháng 10: Giao dịch trái phiếu Chính phủ không diễn ra, VN30 giảm 10%
Thị trường trái phiếu phải trở thành “lốp dự phòng” cho hệ thống ngân hàng
Các chuyên gia cho rằng, giảm chi phí vốn của ngân hàng chỉ là biện pháp trước mắt để hạ lãi suất cho vay. Về lâu dài, cần phát triển thị trường trái phiếu đủ sâu, có thanh khoản và được nhà đầu tư tin tưởng. Qua đó chia sẻ gánh nặng cung ứng vốn trung và dài hạn, giảm rủi ro cho hệ thống ngân hàng và tạo “chiếc lốp dự phòng” khi tín dụng ngân hàng bị gián đoạn…
Vì sao đồng yên khó phục hồi lên mức cao hơn sau đợt can thiệp tỷ giá kỷ lục của Nhật Bản?
Trong hơn 1 tháng trở lại đây, tỷ giá đồng yên Nhật Bản tương đối ổn định trong khoảng 157-158 yên đổi 1 USD, cho thấy những vấn đề mang tính cấu trúc khiến đồng tiền này khó tăng lên ngưỡng cao hơn...
Niềm tin của nhà đầu tư sẽ quyết định thành công của trái phiếu doanh nghiệp
Khi chưa xây dựng được niềm tin với thị trường thì doanh nghiệp phát hành trái phiếu luôn trông chờ vào ngân hàng bão lãnh, mua lại, cung cấp dịch vụ khác. Như vậy, kênh vốn này và tín dụng mãi trong tình trạng "tuy hai mà một"...
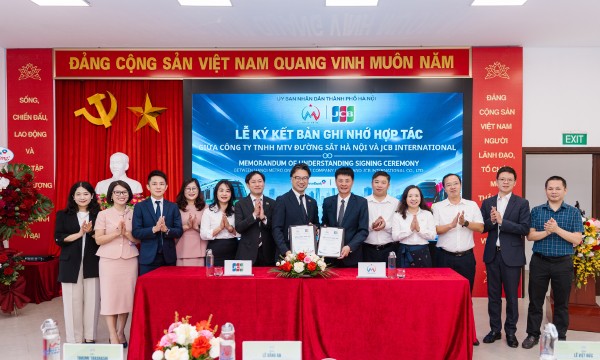
VietinBank đồng hành cùng JCB và Hanoi Metro thúc đẩy thanh toán không tiếp xúc trên đường sắt đô thị Hà Nội
Vừa qua, Tổ chức thẻ quốc tế JCB và Công ty TNHH MTV Đường sắt Hà Nội (Hanoi Metro) đã chính thức ký kết Biên bản ghi nhớ (MOU) về hợp tác triển khai giải pháp JCB Transit trên mạng lưới đường sắt đô thị Hà Nội, với sự đồng hành của VietinBank trong vai trò cung cấp giải pháp thanh toán.
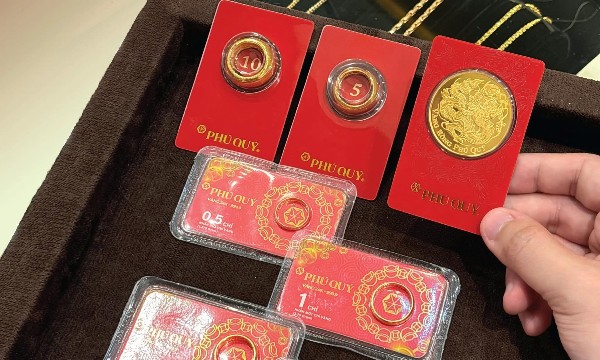
Đà giảm của giá vàng trong nước chỉ bằng 30% so với vàng thế giới
Trong phiên sáng 10/11, giá vàng miếng SJC và vàng nhẫn “4 số 9” giảm phổ biến 300 nghìn đồng/lượng, tương đương 0,21% so với chốt phiên 9/11. Trong khi đó, giá vàng thế giới sụt gấp ba lần, ở mức 0,6%...






Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






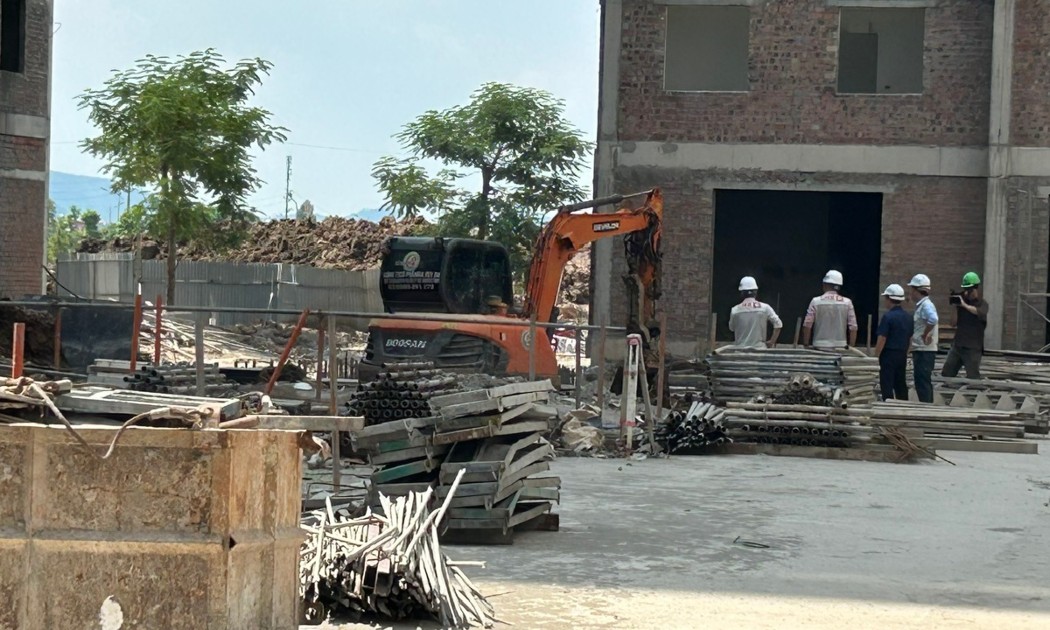
 Lãnh đạo Bộ Xây dựng thông tin về quy định mua nhà ở xã hội
Về phát triển nhà ở xã hội, cả nước đang triển khai xây dựng 293 dự án với quy mô 363.065 căn. Dự kiến hết năm nay, cả nước sẽ hoàn thành 87.601 căn.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...