"Mặc dù đã góp ý 3 lần và nhiều nội dung đã được tiếp thu sửa đổi nhưng qua rà soát dự thảo Luật Giao dịch điện tử (sửa đổi) vẫn còn nhiều điểm chưa phù hợp, chưa đáp ứng yêu cầu thực tiễn".
Hiệp hội Ngân hàng Việt Nam


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Tại tọa đàm góp ý Dự thảo Luật Giao dịch điện tử (sửa đổi) mới đây, đại diện các ngân hàng đồng loạt đặt các câu hỏi liên quan đến các vấn đề nóng như: chữ ký điện tử, các biện pháp xác thực khác đã được triển khai trong thực tế như SMS, OTP, Token OsaTP, sinh trắc học…
Theo đại diện Ngân hàng TMCP Quân đội (MB), Luật giao dịch điện tử hiện đang chủ yếu đề cập và quy định đối với các chữ ký điện tử và chữ ký số, trong khi thực tế, giao dịch của ngân hàng đang chấp nhận các biện pháp xác thực khác như mật khẩu: SMS OTP, Token OTP, Digital OTP hay sử dụng các nhận dạng sinh trắc học.
"Căn cứ trên Quyết định 630/QĐ-NHNN ban hành ngày 31/3/2017, các giao dịch không được ký với chữ ký điện tử mà sử dụng các định thức xác thực trên thì tính pháp lý của các chứng từ giao dịch trong trường hợp này sẽ được xác định như thế nào?", đại diện MB đặt câu hỏi.
Ngoài ra, đại diện MB cũng cho rằng, đối với khoản 3 Điều 32, dự thảo quy định một trong các điều kiện đảm bảo an toàn cho chữ ký điện tử là chữ ký điện tử được chứng thực bởi tổ chức cung cấp dịch vụ chứng thực chữ ký điện tử. Tuy nhiên, hiện nay các tổ chức tín dụng cũng có khả năng tự phát triển các loại chữ ký điện tử không cần được chứng thực mà vẫn đáp ứng được những điều kiện gắn liền và kết hợp một cách logic với thông điệp dữ liệu, định danh được người ký và đảm bảo tính toàn vẹn, không biến đổi, không can thiệp được của chữ ký.
"Mặc dù đã góp ý 3 lần và nhiều nội dung đã được tiếp thu sửa đổi nhưng qua rà soát dự thảo Luật Giao dịch điện tử (sửa đổi) vẫn còn nhiều điểm chưa phù hợp, chưa đáp ứng yêu cầu thực tiễn".
Hiệp hội Ngân hàng Việt Nam
"Thêm vào đó, trong quy định này cũng chỉ nói chung về chữ ký số mà chưa nêu rõ ràng, cụ thể. Hiện tại, chữ ký số đang có nhiều loại hình thức khác nhau và mới đây Bộ Thông tin và Truyền thông đã đưa ra chữ ký số từ xa (Cloud-CA) cũng có thể đăng ký online. Vậy, dự thảo cần quy định rõ giá trị của chữ ký số được đăng ký online khi khách hàng thực hiện các giao dịch tài chính", đại diện MB kiến nghị.
Tương tự, đại diện ngân hàng TPBank cho rằng nên bổ sung các định nghĩa về chữ ký số, chữ ký số dùng riêng, chữ ký số công cộng, đồng thời làm rõ về phạm vi áp dụng… tại dự thảo Luật. Bởi lẽ, tại Khoản 2 Điều 33 và Khoản 2 Điều 12 dự thảo Luật về trường hợp pháp luật quy định “văn bản cần được xác nhận của cơ quan tổ chức…”. Cả 2 điều khoản này đều nhắc đến quy định về xác nhận nhưng điều kiện lại khác nhau.
"Chúng tôi có thể hiểu đây là phương pháp chính để tổ chức phát hành xác định hay không, hay cần yêu cầu bên thứ 3 có phương pháp xác thực khác ngoài chữ ký số?", đại diện TPBank nêu quan điểm.
Quy định tại Điều 33 và Điều 38 dự thảo Luật, có thể hiểu rằng chữ ký điện tử sẽ không còn nữa giá trị pháp lý, thay vào đó là chữ ký số. Chúng tôi vẫn còn lo ngại điều khoản này sẽ ảnh hưởng đến việc phát triển sản phẩm của các ngân hàng, kể cả khi có các biện pháp đảm bảo tuân thủ tính tin cậy, tính toàn vẹn của thông điệp dữ liệu đi chăng nữa. Vì vậy, chúng tôi muốn được làm rõ: điều khoản này có phải thực sự loại trừ pháp lý của chữ ký điện tử không?
Đại diện Techcombank
Còn đại diện Home Credit lại quan tâm tới Điều 15 là “việc chuyển đổi hình thức giữa văn bản giấy và thông điệp dữ liệu”. Theo Home Credit, hiện nay, trong hoạt động của doanh nghiệp nói riêng và các ngân hàng nói chung có 3 mức hoạt động chuyển đổi số, tức là các tài liệu trước kia được ký bằng văn bản, sau này chuyển đổi sang lưu trữ bằng dữ liệu điện tử nhằm phục vụ cho các mục đích khác nhau.
Tuy nhiên, tại điểm a, khoản 1, Điều 15 yêu cầu về việc “được thực hiện bởi cơ quan tổ chức phát hành bản gốc, hoặc đang quản lý sổ gốc văn bản giấy tờ hoặc cơ quan nhà nước có thẩm quyền chứng thực bản sao, bản chứng tờ theo quy định của pháp luật”. Đồng thời điểm d quy định “trường hợp bản gốc là văn bản giấy có chữ kỹ thì thông điệp dữ liệu phải có chữ ký số theo quy định của luật này, của tổ chức cá nhân thực hiện chuyển đổi”.
"Điểm này đặt ra vấn đề khá khó khăn cho ngân hàng khi hợp đồng được ký bởi cá nhân và ngân hàng. Như vậy, nếu thực hiện chuyển đổi số, theo quy định cần phải có chữ ký số của hai bên", đại diện Home Credit nói.
Nêu ra ví dụ cụ thể, đại diện Home Credit đặt vấn đề: "Theo quy định các tổ chức tín dụng phải lưu trữ văn bản theo thời hạn nhất định tùy vào thời hạn khoản vay. Nếu trong trường khoản vay có thời hạn 5-10 năm kèm theo thời gian sau khi hết thời hạn khoản vay phải lưu trữ thêm 5-10 năm nữa thì việc yêu cầu một tổ chức cá nhân từng ký trước đây lưu giữ nhiều chữ ký số để thực hiện chuyển đổi số còn phù hợp hay không?".
Về phía Ngân hàng Nhà nước, ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế cho biết, Ngân hàng Nhà nước đang xây dựng dự thảo Thông tư sửa đổi bổ sung Thông tư 07, 13 về bảo lãnh ngân hàng. Với xu hướng thương mại điện tử, dự thảo Thông tư được xây dựng theo hướng cho phép các tổ chức tín dụng thực hiện bảo lãnh điện tử.
Trong quá trình sửa 2 văn bản này, ông Nguyễn Xuân Bắc cho biết, chữ ký điện tử rất được quan tâm. Luật Giao dịch điện tử 2005 công nhận chữ ký điện tử nhưng theo quy định tại Nghị định 130 thì khi thực hiện chữ ký số thì phải mua dịch vụ của bên thứ 3 với chi phí khá cao dẫn đến hạn chế áp dụng. Trong khi đó, ngân hàng sử dụng hình thức xác thực khác nhưng chưa có quy định công nhận hình thức này.
“Đề nghị nghiên cứu công nhận các xác nhận OTP và các xác nhận khác trên nền tảng công nghệ khác. Để tạo thuận lợi cho giao dịch xuyên biên giới trong đó có giao dịch bảo lãnh, cần thừa nhận chữ ký của đối tác nước ngoài, người không cư trú”, ông Nguyễn Xuân Bắc nói.
Ngoài ra, ông Nguyễn Xuân Bắc cũng chỉ ra việc dự thảo Luật sửa đổi còn nhiều khái niệm còn gây nhầm lẫn như: quy định chữ ký điện tử bao gồm cả con dấu dễ gây nhầm lẫn; có chỗ quy định văn bản giấy, có chỗ quy định văn bản khiến người đọc băn khoăn văn bản khác văn bản giấy ra sao… Do đó, ông Nguyễn Xuân Bắc đề nghị Ban soạn thảo rà soát và điều chỉnh lại nhất quán, tránh gây nhầm lẫn và khó hiểu trong thực tiễn.
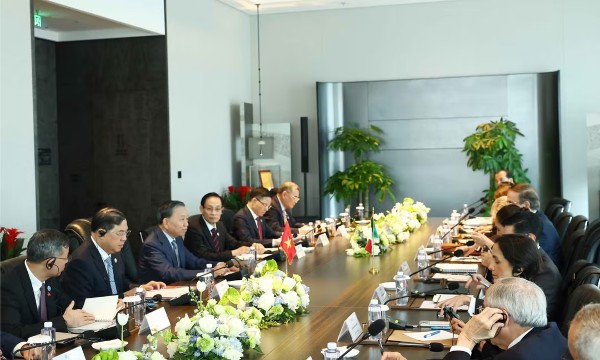
Trong các cuộc gặp Tổng thống Mexico và Tổng thống Peru bên lề Tuần lễ Cấp cao APEC 2026, Tổng Bí thư, Chủ tịch nước Tô Lâm đề xuất tăng cường hợp tác kinh tế, thương mại, đầu tư, khoa học - công nghệ; đồng thời đề nghị hai nước ủng hộ Việt Nam tổ chức thành công Năm APEC 2027.
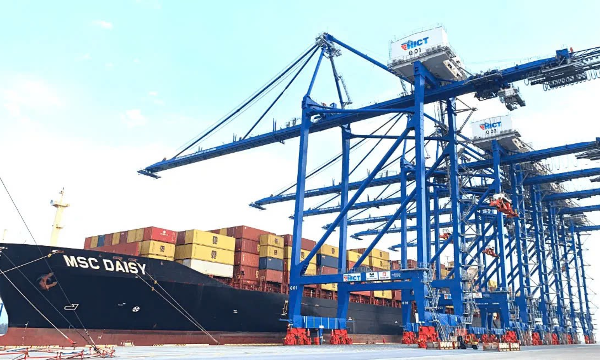
Với kim ngạch xuất khẩu hàng hóa gần 500 tỷ USD mỗi năm và mục tiêu tăng trưởng kinh tế từ 10% trở lên, Việt Nam cần nhiều hơn những động lực mở rộng sản xuất và thương mại. Khi quy mô giao dịch ngày càng lớn, biến động giá trên thị trường thế giới cũng trở thành rủi ro trực tiếp đối với doanh nghiệp và sức tăng trưởng của nền kinh tế.
Ngoài ra, ngân hàng Goldman Sachs cũng mạnh tay cắt giảm mức dự báo giá vàng cho cuối năm 2026 và 2027...
Chỉ trong hai ngày 16 - 18/11, chênh lệch giá mua USD giữa thị trường tự do và ngân hàng thương mại tăng hơn gấp đôi, từ 290 đồng lên 630 đồng/USD. Ở chiều bán, giá USD tự do từ mức thấp hơn ngân hàng 70 đồng đã chuyển sang cao hơn 250 đồng/USD…
Nợ xấu tại 28 ngân hàng niêm yết tăng gần 27% trong 9 tháng đầu năm 2026, nhanh gấp hơn hai lần mức tăng trưởng cho vay. Các chuyên gia cảnh báo, việc xử lý nợ xấu phải nhanh hơn nhiều lần tốc độ phát sinh mới để bảo đảm an toàn hệ thống và ổn định lãi suất…


Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.

 Hợp tác y tế Việt Nam – Thụy Điển: Từ nền tảng 50 năm đến động lực kinh tế và đổi mới sáng tạo
Trong bối cảnh Việt Nam đẩy mạnh hiện đại hóa hệ thống y tế, hợp tác với Thụy Điển đang mở ra dư địa phát triển mới, từ công nghệ y tế, y tế số đến nghiên cứu và phát triển. Vấn đề đặt ra không chỉ là tiếp nhận công nghệ, mà còn là cách chuyển hóa tri thức và kinh nghiệm quốc tế thành năng lực đổi mới sáng tạo, cơ hội đầu tư và giá trị kinh tế bền vững.



Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...