Sau quyết định tăng lãi suất điều hành của Ngân hàng Nhà nước, giới phân tích cho rằng, NIM toàn ngành sẽ thu hẹp nhưng mức độ tác động sẽ không giống nhau...
Ảnh minh hoạ.
Hôm 22/9, Ngân hàng Nhà nước quyết định tăng một loạt lãi suất điều hành thêm 100 điểm cơ bản, có hiệu lực kể từ ngày 23/9. Đây là lần tăng lãi suất điều hành đầu tiên kể từ năm 2020, trong bối cảnh 8 tháng đầu năm 2022, hàng chục ngân hàng trung ương trên thế giới đều tăng lãi suất; đặc biệt là với Cục Dự trữ Liên bang Mỹ (FED), đã tăng tới 5 lần, đạt đỉnh 3% - 3,25%/năm.
Nhận định về hành động của Ngân hàng Nhà nước, trong báo cáo nhận định ngành ngân hàng vừa công bố, Yuanta Việt Nam cho rằng điều này là cần thiết và sẽ giúp hạn chế áp lực lên tỷ giá. Tuy nhiên, việc tăng lãi suất điều hành sẽ gây áp lực lên chi phí huy động vốn của các ngân hàng thương mại. Tại phiên họp trước đó ngày 22/9, Thủ Tướng đã yêu cầu SBV xem xét tăng lãi suất điều hành và lãi suất huy động nhưng lại yêu cầu cố gắng giữ ổn định lãi suất cho vay để hỗ trợ nền kinh tế phục hồi sau đại dịch.
Do đó, Yuanta dự báo NIM toàn ngành sẽ thu hẹp trong thời gian tới. Tuy nhiên tác động sẽ không giống nhau cho từng ngân hàng. Các ngân hàng có tỷ lệ LDR (tỷ lệ dư nợ tín dụng trên số vốn huy động) thấp như là HDB, MSB, VIB, VPB, hoặc các ngân hàng có tỷ lệ vốn ngắn hạn cho vay trung dài hạn thấp như là ACB, HDB, MSB, VPB sẽ ít chịu áp lực về NIM hơn.
Đặc biệt các ngân hàng có tỷ lệ CASA cao như TCB, MBB, và VCB sẽ chống chịu tốt hơn trước tác động của xu hướng gia tăng chi phí vốn.
Giới phân tích dự báo lãi suất tiền gửi có thể tăng thêm 30-50 điểm cơ bản từ mức hiện tại vào cuối năm 2022. Theo đó, lãi suất tiền gửi 12 tháng của ngân hàng thương mại (bình quân) tăng lên mức 6,1-6,3%/năm vào cuối năm 2022. Sang năm 2023, đà tăng của lãi suất tiền gửi sẽ duy trì và dự báo lãi suất huy động tăng thêm 50 điểm cơ bản trong năm 2023, theo đó lãi suất tiền gửi 12 tháng của ngân hàng thương mại (bình quân) tăng lên mức 6,6-6,8%/năm vào cuối năm 2023, vẫn thấp hơn so với mức trước dịch là 7,0%/năm.
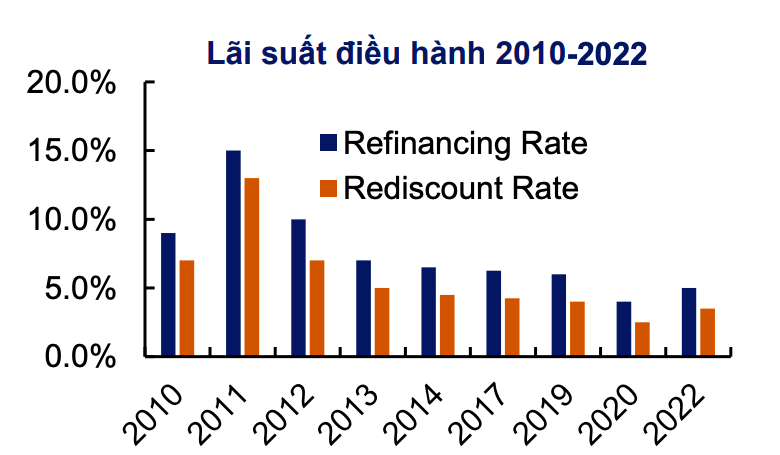
Theo đó, Quyết định 1606/QD-NHNN tăng: Lãi suất tái chiết khấu thêm 1 điểm phần trăm (ppt) lên 3,5%/năm, lãi suất tái cấp vốn thêm 1ppt lên 5,0%/năm và lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng và cho vay bù đắp thiếu hụt vốn trong thanh toán bù trừ của Ngân hàng Nhà nước đối với các tổ chức tín dụng thêm 1ppt lên 6,0%/năm.
Ngoài ra, Ngân hàng Nhà nước còn ban hành Quyết định 1607/QD-NHNN về mức lãi suất tối đa đối với tiền gửi bằng đồng Việt Nam. Lãi suất tiền gửi không kỳ hạn và có kì hạn dưới 1 tháng tăng 30bps lên 0,5%/năm, và 2) lãi suất tối đa đối với tiền gửi kì hạn 1 tháng đến dưới 6 tháng là 5,0%/năm ( 1ppt).
Quyết định 1606/QD-NHNN tăng: Lãi suất tái chiết khấu thêm 1 điểm phần trăm (ppt) lên 3,5%/năm, lãi suất tái cấp vốn thêm 1ppt lên 5,0%/năm và lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng và cho vay bù đắp thiếu hụt vốn trong thanh toán bù trừ của Ngân hàng Nhà nước đối với các tổ chức tín dụng thêm 1ppt lên 6,0%/năm.
Ngoài ra, Ngân hàng Nhà nước còn ban hành Quyết định 1607/QD-NHNN về mức lãi suất tối đa đối với tiền gửi bằng đồng Việt Nam. Lãi suất tiền gửi không kỳ hạn và có kì hạn dưới 1 tháng tăng 30bps lên 0,5%/năm, và 2) lãi suất tối đa đối với tiền gửi kì hạn 1 tháng đến dưới 6 tháng là 5,0%/năm ( 1ppt).
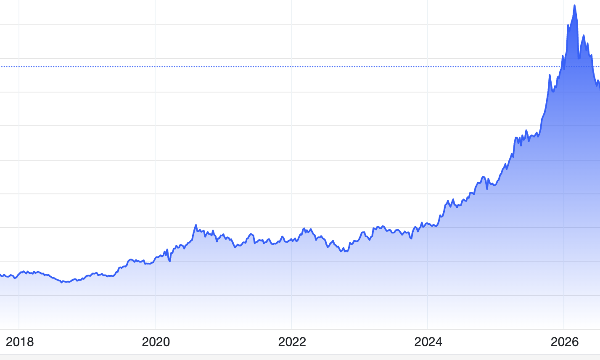
Dù Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất và phát tín hiệu cứng rắn trong tuần vừa rồi, giá vàng vẫn hoàn tất tuần tăng đầu tiên sau hai tuần giảm liên tiếp...
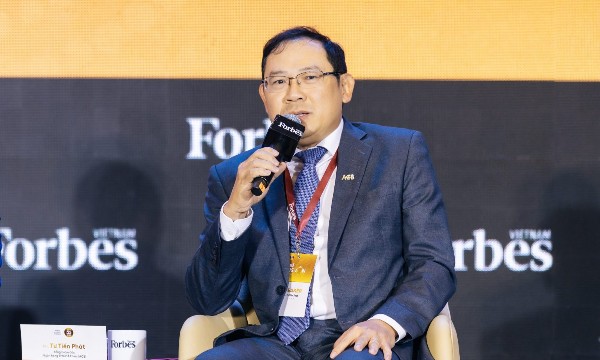
Khi thị trường chứng khoán Việt Nam được nâng hạng, cơ hội tiếp cận vốn sẽ mở rộng nhưng cũng đặt ra yêu cầu cao hơn với doanh nghiệp. Theo Tổng Giám đốc ACB Từ Tiến Phát, để tận dụng cơ hội này, doanh nghiệp phải nâng cao năng lực hấp thụ vốn, từ minh bạch, kỷ luật tài chính đến hiệu quả sử dụng vốn…
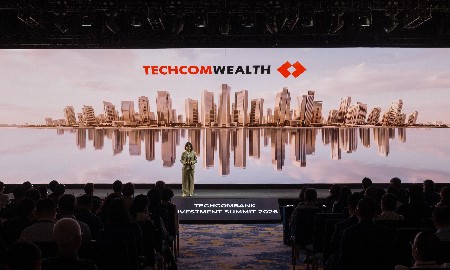
Trong khuôn khổ Hội nghị Đầu tư Techcombank 2026, Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) chính thức ra mắt Techcom Wealth - mô hình quản trị gia sản toàn diện dành cho khách hàng Private.
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
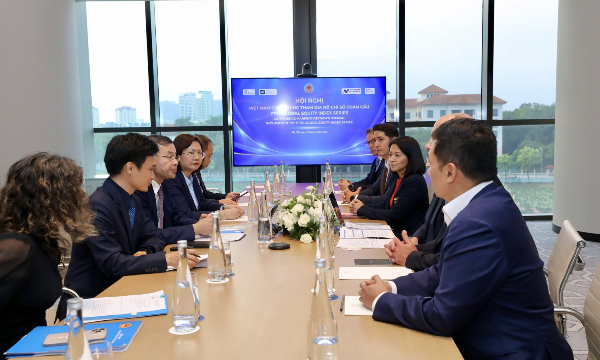
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...
Giá bất động sản hiện đang phụ thuộc vào giá đất và sự mất cân đối cung cầu. Tuy nhiên, tới đây khi hệ thống đường sắt đô thị metro và đô thị nén TOD được hình thành, giá bất động sản sẽ thay đổi. Chỉ những bất động sản mang lại giá trị thực mới có giá cao.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...