




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nợ xấu, nợ cần chú ý và khoản phải thu cùng “phình” lên ở nhiều ngân hàng


Diễn biến chất lượng tài sản trong quý I/2026 đang trở thành biến số được thị trường theo dõi đối với triển vọng lợi nhuận ngân hàng, khi nợ xấu, nợ nhóm 2 và lãi, phí phải thu tăng tại nhiều ngân hàng trong bối cảnh tỷ lệ bao phủ nợ xấu giảm. Đáng chú ý, một số trường hợp như TPBank, Bac A Bank, VietBank hay PGBank đồng thời ghi nhận nhiều chỉ tiêu biến động cùng chiều, trong khi Sacombank, Saigonbank tiếp tục nằm trong nhóm có tỷ lệ nợ xấu hoặc nợ cần chú ý ở mức cao của hệ thống…
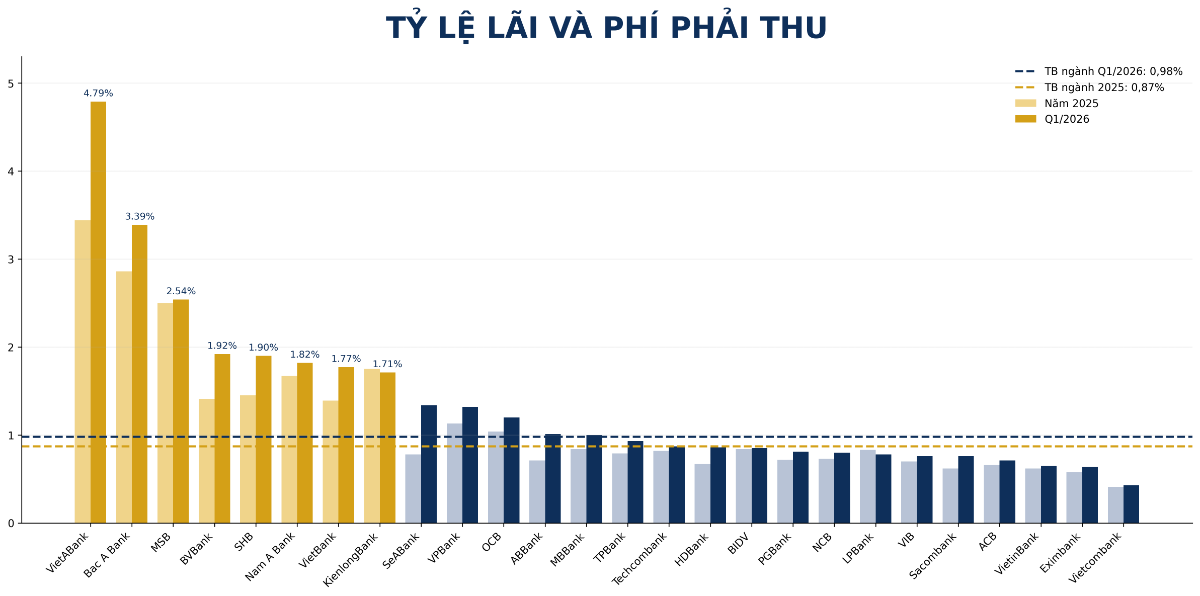
Dữ liệu từ báo cáo tài chính của 27 ngân hàng cho thấy tỷ lệ nợ xấu (NPL) bình quân ngành tăng từ 1,87% lên 1,99%, tương ứng tăng 0,12 điểm phần trăm (đpt). Trong khi đó, tỷ lệ nợ cần chú ý (nợ nhóm 2) tăng từ 1,17% lên 1,23% (+0,06 đpt). Đồng thời, tỷ lệ lãi và phí phải thu trên tổng tài sản tăng từ 0,87% lên 0,98% (+0,11 đpt), phản ánh quy mô các khoản thu nhập đã hạch toán nhưng chưa thực thu tiếp tục gia tăng tại nhiều ngân hàng.
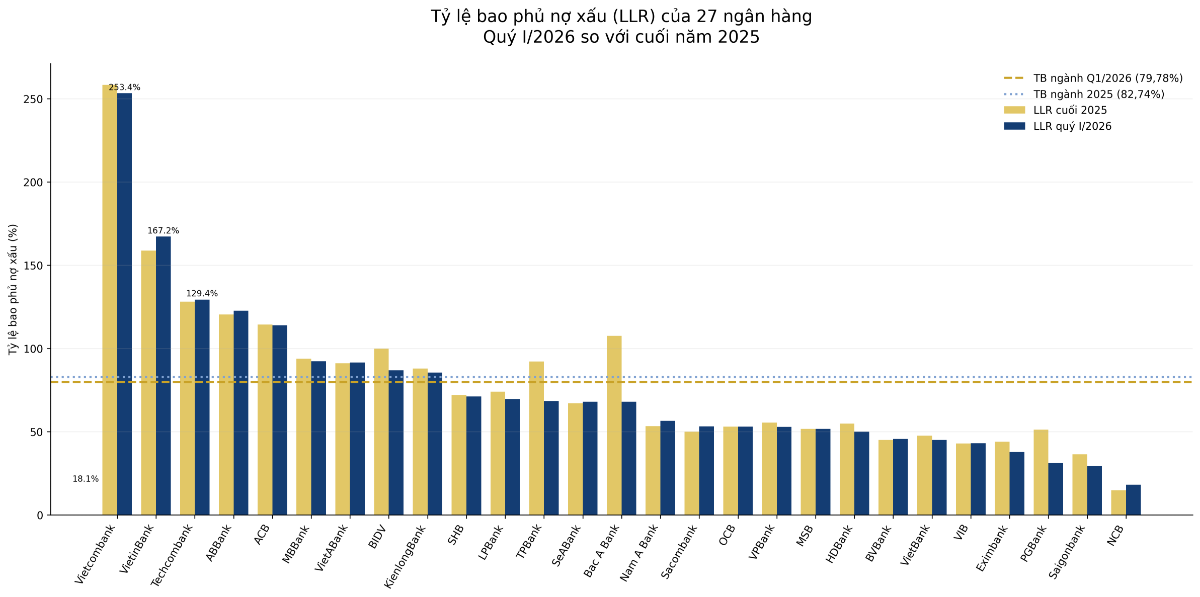
Ở chiều ngược lại, tỷ lệ bao phủ nợ xấu (LLR) toàn ngành giảm từ 82,74% xuống 79,78%, tương ứng giảm gần 3 đpt. Trong 27 ngân hàng khảo sát, có 19 nhà băng ghi nhận tỷ lệ nợ xấu tăng, 20 ngân hàng có nợ nhóm 2 tăng và 16 ngân hàng chứng kiến tỷ lệ bao phủ nợ xấu suy giảm trong quý đầu năm.
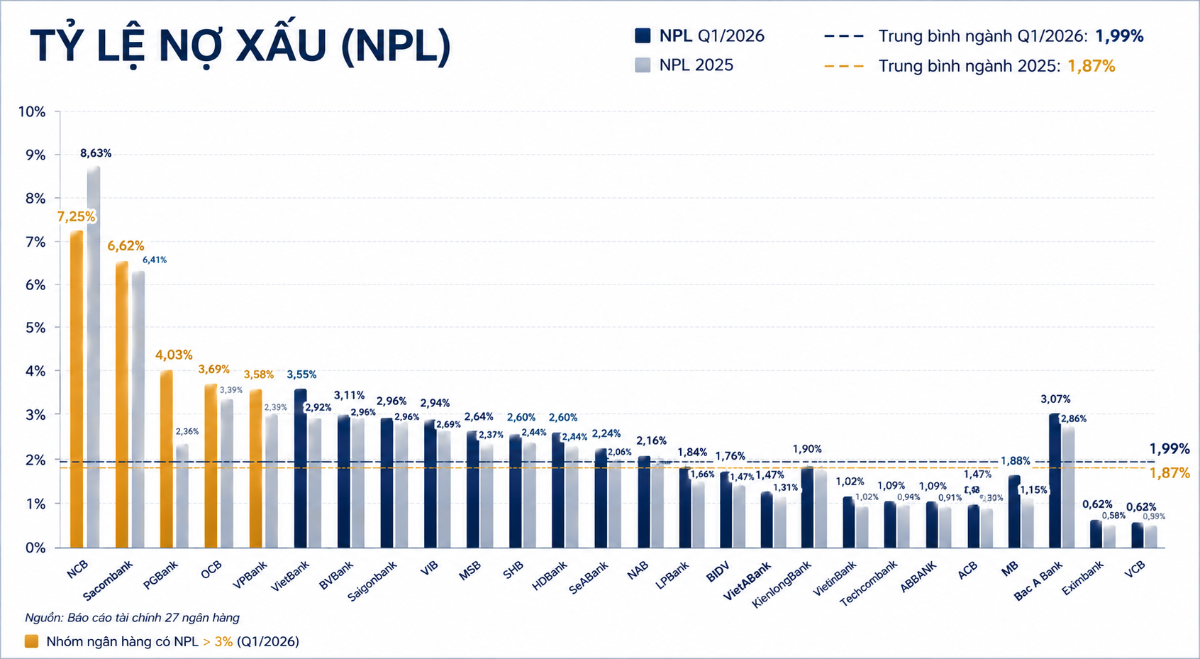
Trong nhóm ngân hàng có nhiều chỉ báo biến động đáng chú ý, TPBank nổi bật khi đồng thời ghi nhận nợ xấu tăng 0,56 điểm phần trăm, nợ nhóm 2 tăng mạnh nhất hệ thống (+0,81 điểm phần trăm), trong khi tỷ lệ bao phủ nợ xấu giảm 23,8 điểm phần trăm.
Bac A Bank cũng gây chú ý với mức tăng nợ xấu 0,73 điểm phần trăm, lãi và phí phải thu tăng 0,53 điểm phần trăm, trong khi LLR giảm mạnh nhất nhóm khảo sát (-39,59 điểm phần trăm).
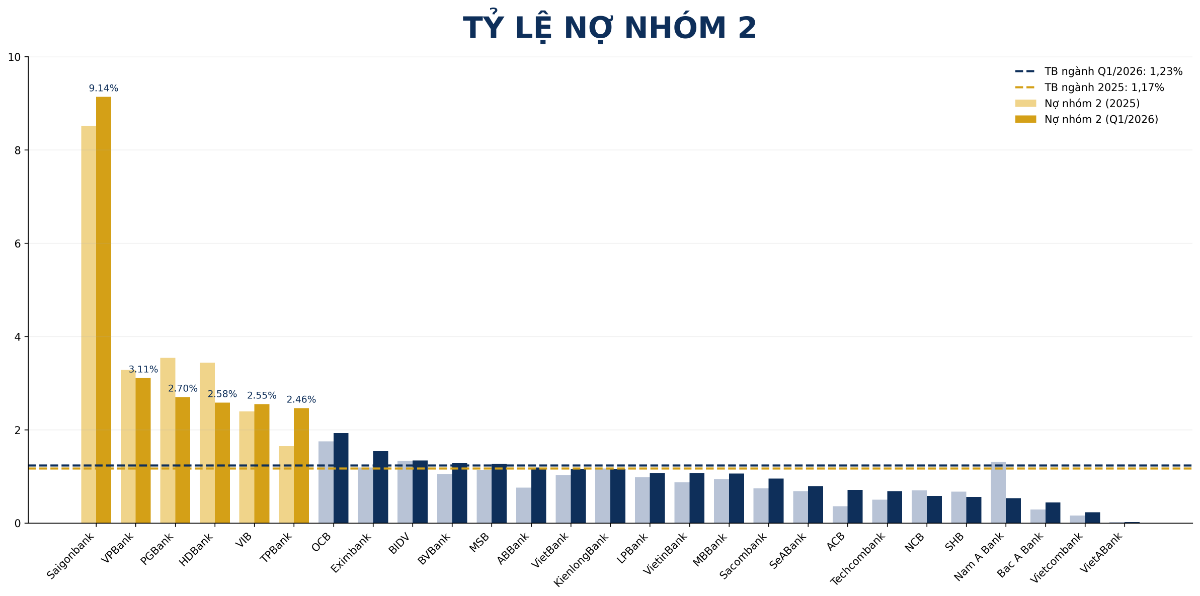
PGBank là ngân hàng ghi nhận mức tăng nợ xấu mạnh nhất hệ thống trong quý I khi tỷ lệ NPL tăng 1,67 điểm phần trăm, từ 2,36% lên 4,03%. Điểm đáng chú ý là diễn biến này xảy ra đồng thời với việc tỷ lệ bao phủ nợ xấu giảm mạnh 20,1 điểm phần trăm xuống 31,15% – thuộc nhóm thấp nhất hệ thống. Dù nợ nhóm 2 giảm từ 3,54% xuống 2,7% nhưng tỷ lệ lãi và phí phải thu tiếp tục tăng nhẹ từ 0,72% lên 0,81%, cho thấy chất lượng dòng tiền thu nợ vẫn cần thêm thời gian quan sát.
Tại VietBank, diễn biến chất lượng tài sản trong quý 1/2026 cho thấy áp lực tín dụng có xu hướng gia tăng rõ hơn so với mặt bằng chung. Tỷ lệ nợ xấu (NPL) tăng 0,43 điểm phần trăm, từ 2,92% lên 3,35% – thuộc nhóm có mức tăng mạnh trong hệ thống và đồng thời đưa ngân hàng vào nhóm có tỷ lệ nợ xấu trên 3%. Cùng lúc, tỷ lệ nợ cần chú ý (nợ nhóm 2) tăng từ 1,03% lên 1,16%, cho thấy áp lực hình thành nợ xấu mới vẫn hiện hữu thay vì chỉ đến từ xử lý các khoản nợ cũ.
Đáng chú ý hơn, tỷ lệ lãi và phí phải thu trên tổng tài sản của VietBank tăng khá mạnh 0,38 điểm phần trăm, từ 1,39% lên 1,77% – thuộc nhóm tăng cao nhất hệ thống. Diễn biến này cho thấy quy mô các khoản thu nhập đã hạch toán nhưng chưa thu tiền tiếp tục mở rộng, trong bối cảnh chất lượng tài sản đồng thời chịu sức ép.
Trong khi đó, tỷ lệ bao phủ nợ xấu (LLR) của VietBank giảm từ 47,63% xuống 45,06%, tương ứng giảm 2,57 điểm phần trăm và tiếp tục nằm ở mức tương đối thấp so với mặt bằng nhiều ngân hàng niêm yết. Việc nợ xấu, nợ nhóm 2 và lãi, phí phải thu cùng tăng trong khi bộ đệm dự phòng suy giảm cho thấy chất lượng tài sản tại VietBank là trường hợp cần theo dõi kỹ hơn trong các quý tới, đặc biệt nếu áp lực chuyển nhóm nợ tiếp diễn.
Sacombank tiếp tục là trường hợp cần theo dõi khi tỷ lệ nợ xấu duy trì ở mức cao 6,62% – thuộc nhóm cao nhất hệ thống và tăng thêm 0,21 điểm phần trăm so với cuối năm 2025. Đồng thời, nợ nhóm 2 tăng từ 0,74% lên 0,95%, phản ánh áp lực tín dụng chưa hoàn toàn lắng xuống. Dù ngân hàng đã tăng tỷ lệ bao phủ nợ xấu thêm 3,24 điểm phần trăm lên 53,21%, mức dự phòng này vẫn tương đối thấp nếu đặt trong tương quan với quy mô nợ xấu hiện hữu.
Tại Saigonbank, nợ nhóm 2 tăng lên 9,14% – cao nhất hệ thống, đồng thời nợ xấu tăng lên 3,52% trong khi LLR giảm còn 29,3%. Sự kết hợp giữa tỷ lệ nợ cần chú ý rất cao và mức bao phủ tương đối mỏng khiến diễn biến chất lượng tài sản của ngân hàng này cần được theo dõi kỹ hơn trong các quý tới.
Như vậy, tại một số ngân hàng ghi nhận đồng thời nợ xấu, nợ nhóm 2 và lãi, phí phải thu cùng tăng trong khi bộ đệm dự phòng suy giảm, triển vọng lợi nhuận trong các quý tới có thể đối mặt áp lực lớn hơn. Đặc biệt, nếu nhu cầu tăng cường trích lập dự phòng gia tăng hoặc chi phí xử lý nợ ở mức cao hơn, dư địa tăng trưởng lợi nhuận của nhóm ngân hàng này có thể bị ảnh hưởng nhất định.
Bài liên quan

KIỂM SOÁT CHẤT LƯỢNG: NỀN TẢNG NÂNG CAO GIÁ TRỊ CÔNG TRÌNH NỘI THẤT

Thủ tướng Lê Minh Hưng, Chủ tịch Quốc hội Trần Thanh Mẫn gặp mặt nữ đại biểu Quốc hội khóa XVI
Elon Musk tuyên bố tặng mỗi trẻ em Mỹ một cổ phiếu SpaceX vào năm tới
Dự báo kết quả bầu cử giữa nhiệm kỳ Mỹ khiến cổ phiếu quốc phòng sụt giá mạnh
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
Giảm lãi suất đến 2%/năm, VietinBank triển khai đồng bộ các giải pháp hỗ trợ hoạt động sản xuất kinh doanh của doanh nghiệp và người dân.
SeABank lần thứ 4 liên tiếp được vinh danh Thương hiệu Quốc gia Việt Nam
Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) tiếp tục được vinh danh tại chương trình Thương hiệu Quốc gia Việt Nam, đánh dấu lần thứ 4 liên tiếp thương hiệu SeABank được công nhận trong lĩnh vực dịch vụ tài chính - ngân hàng.
Đón thu rộn ràng với gần 21.000 quà tặng PVOne cùng ưu đãi bất ngờ từ PVcomBank
Tiếp nối chuỗi hoạt động tri ân khách hàng, Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) triển khai chương trình “Điểm hẹn mùa thu” với gần 21.000 quà tặng hấp dẫn trên hệ sinh thái PVOne.
Thủ tướng Nhật Bản bác bỏ sự chỉ trích về đồng yên yếu và lãi suất cao
Thủ tướng Nhật Bản Sanae Takaichi lên tiếng bác bỏ mạnh mẽ quan điểm cho rằng bà phải chịu trách nhiệm về tình trạng đồng yên yếu và lãi suất cao...
MB giảm lãi suất cho vay tới 2%/năm, đồng hành cùng doanh nghiệp và người dân
Ngày 19/10/2026 – Thực hiện chủ trương của Chính phủ và định hướng điều hành của Ngân hàng Nhà nước Việt Nam (NHNN), Ngân hàng TMCP Quân đội (MB) triển khai đồng bộ các giải pháp giảm lãi suất cho vay, tập trung hỗ trợ các lĩnh vực ưu tiên, góp phần giảm chi phí vốn, thúc đẩy sản xuất kinh doanh và tăng trưởng kinh tế trong những tháng cuối năm 2026.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...