




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sau một năm bán tháo dữ dội, khối ngoại sẽ đổ ròng tỷ đô vào chứng khoán Việt Nam?


BSC Research đưa ra 2 kịch bản cho dòng vốn ngoại và ETF trong 2024: trong kịch bản tích cực dòng vốn ngoại sẽ tăng ròng 700 triệu USD. Trong khi đó, các ETF sẽ hút ròng 300 triệu USD...
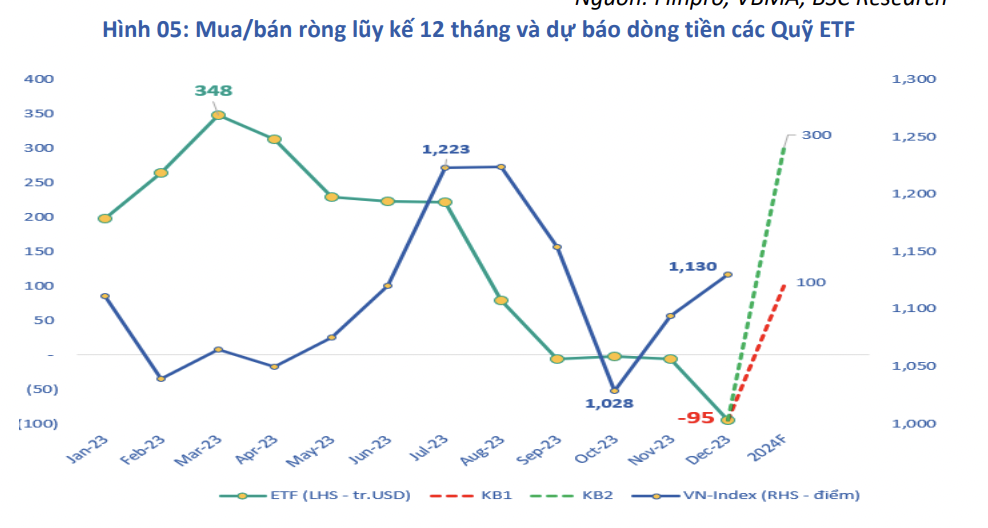
Diễn biến dòng vốn ETF có phần khả quan hơn, kể từ tháng 10/2023 đến nay các quỹ ETF chính đã bắt đầu mua ròng trở lại tuy nhiên giá trị vẫn rất thấp so với giai đoạn Q4/2022. Tính chung, các quỹ ETF đã rút ròng 7/12 tháng với tổng giá trị bán 95 triệu USD trong năm 2023, theo thống kê của BSC.
HIỆU SUẤT ETF NGOẠI THUA XA QUỸ NỘI
Trong đó, ETF ngoại với 3 ETF chính duy trì được trạng thái mua ròng Fubon với giá trị ròng 19.51 triệu USD), VNM vào ròng 130.56 triệu USD, FTSE mua ròng 53.39 triệu USD, đối với ETF VNM có sự tăng ròng mạnh khi chuyển đổi bộ chỉ số tham chiếu sang 100% cổ phiếu Việt Nam vào Q1/2023. Ở chiều ngược lại Quỹ ETF Kim rút ròng 43.7 triệu USD, iShare rút 28.18 triệu USD.
Với ETF nội, 3 ETF chính bị rút ròng mạnh trong 2023, cụ thể: Diamond (-123.21 triệu USD), Finlead (-62.24 triệu USD), E1 (-58.74 triệu USD). Đà rút ròng tại các ETF này chưa có dấu hiệu dừng lại, một phần nguyên nhân đến từ áp lực rút ròng của các nhà đầu tư Thái Lan do quy định mới về đánh thuế thu nhập từ nước ngoài của chính phủ mới ban hành. Tuy nhiên kể từ cuối tháng 9/2023 các nhà đầu tư Thái Lan đã hoạt động tích cực trở lại khi số lượng chứng chỉ lưu ký (DR) đã ghi nhận mức tăng ròng đối với cả 02 ETF nội (FUEVFVND và E1VFVN30).
Về hiệu suất đầu tư, thống kê cho thấy, ETF nội là những ETF có hiệu suất tốt hơn các ETF ngoại, đặc biệt là ETF tham chiếu theo bộ chỉ số VN-Diamond với hiệu suất trung bình đạt 28.94%/năm kể từ khi đi vào hoạt động. Năm 2022 khi thị trường bước vào giai đoạn sụt giảm mạnh ETF Diamond ghi nhận mức giảm ít nhất -20.14% trong khi đó các ETF ngoại ghi nhận mức giảm rất lớn trung bình trên 36%.
Đặc điểm của các ETF nội được thiết kế dựa trên các bộ chỉ số với mục đích đặc thù, phù hợp với bối cảnh của thị trường chứng khoán Việt Nam như VN-Diamond – hướng đến các cổ phiếu có nền tảng cơ bản tốt, doanh nghiệp đã hết “room ngoại”, VN-Finlead – hướng đến các cổ phiếu thuộc nhóm ngành tài chính dẫn đầu thị trường, VN-Midcap – hướng đến nhóm cổ phiếu vốn hóa trung bình – đây cũng là ETF có hiệu suất tốt nhất thị trường trong 2023 (đạt 34.57%).
Với ETF ngoại, quy mô đầu tư vào các cổ phiếu Việt Nam của ETF (Fubon, Vaneck, iShares, FTSE Vietnam) vào khoảng 1.87 tỷ USD, trong đó quỹ iShares đầu tư vào Việt Nam với tỷ trọng 29% (~ quy mô 147 triệu USD), quỹ Vaneck bắt đầu chuyển sang đầu tư 100% cổ phiếu Việt Nam vào Q1/2023 nâng giá trị đầu tư lên hơn 500 trUSD – và cũng là ETF có hiệu suất đầu tư tốt nhất trong 4 ETF ngoại trên thị trường.
Mặc dù là ETF có quy mô lớn nhất trên thị trường cũng như hoạt động tích cực trong các giai đoạn thị trường biến động mạnh nhưng ETF Fubon lại ghi nhận hiệu suất thấp với mức tăng trưởng 5,66% trong năm 2023 trong khi đó Vaneck có hiệu suất khá nhất 15%. Tính trung bình mỗi năm giao dịch, Fubon thua lỗ 9,5% trong khi Vaneck âm 2,98%; FTSE Vietnam âm 5,72%.
KHỐI NGOẠI CÓ THỂ VÀO RÒNG 17.000 TỶ TRONG NĂM 2024
Theo thống kê của BSC, ngành Ngân hàng và Bất động sản là 2 nhóm chiếm tỷ trọng chính trong cơ cấu danh mục của các ETF lớn đang đầu tư trên thị trường, đối với ETF nội thì nhóm Ngân hàng là nhóm chiếm tỷ trọng lớn nhất, trong khi đó nhóm Bất động sản là nhóm được phân bổ lớn nhất ở các ETF ngoại.
Điều này phản ánh rõ nét về tác động và mức độ ảnh hưởng vốn hóa của nhóm Ngân hàng, Bất động sản trên thị trường chứng khoán Việt Nam – hiện 02 nhóm này chiếm tỷ trọng 52.2% vốn hóa của toàn thị trường trên 2 sàn HOSE và HNX trong đó nhóm ngân hàng chiếm 35.46% ~ giá trị vốn hóa 1.7 triệu tỷ đồng (số liệu kết thúc ngày 31/12/2023).
Theo đánh giá của BSC, thị trường các quỹ ETF đang tiếp tục thu hút thêm các quỹ đầu tư mới cả trong và ngoài nước với số lượng tăng dần qua từng năm. Đặc biệt, trong trường hợp Việt Nam sớm được tổ chức FTSE nâng hạng lên thị trường chứng khoán mới nổi sơ cấp vào 2024-2025, các quỹ ETF sẽ tiếp tục phát triển mạnh trong thời gian tới – đặc biệt là dòng vốn từ các ETF ngoại tham chiếu theo bộ chỉ số của FTSE.
BSC Research đưa ra 02 kịch bản cho dòng vốn ngoại và ETF trong 2024: trong kịch bản tích cực dòng vốn ngoại sẽ tăng ròng 700 triệu USD với các yếu tố hỗ trợ bao gồm tình trạng chênh lệch lãi suất giữa USD-VND dần được thu hẹp khi FED bắt đầu thực hiện giảm lãi suất; Tiến trình nâng hạng thị trường mới nổi sơ cấp do FTSE đánh giá có các tín hiệu tích cực; Nhà đầu tư Thái Lan dần hoạt động tích cực trở lại sau khi quy định thuế mới có hiệu lực vào 01/01/2024.
Tổng vốn ngoại và dòng tiền vào ETF trong kịch bản tích cực là 1 tỷ USD.
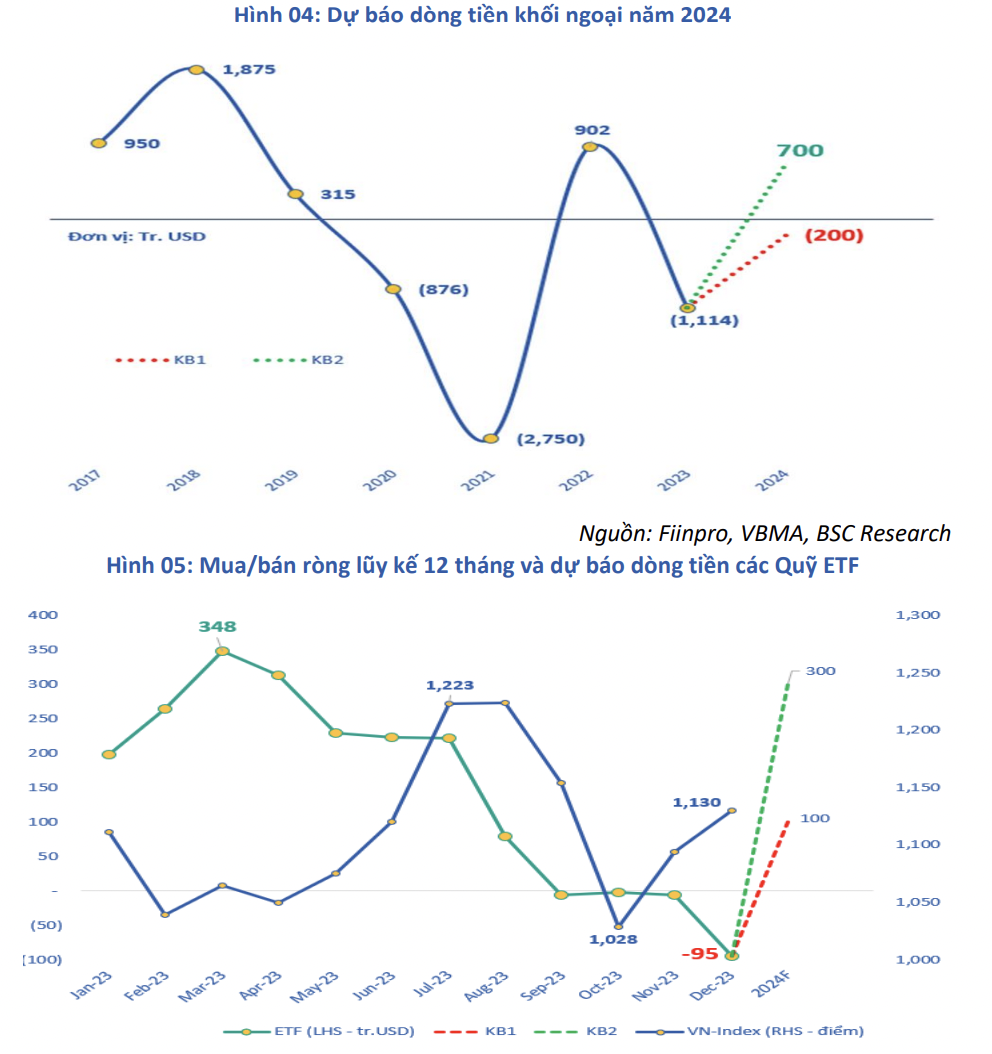
Khối ngoại sẽ quay trở lại mua ròng, dòng vốn có thể hướng đến các cổ phiếu có vốn hóa lớn, còn “room ngoại”, đáp ứng tiêu chí thanh khoản, tỷ lệ free-float – sự chuẩn bị đón đầu khi thị trường được nâng hạng. Ở chiều ngược lại, khối ngoại có thể sẽ bán ròng 200 triệu USD khi kết thúc năm 2024 khi các yếu tố trên không diễn ra thuận lợi.
Đối với diễn biến các ETF, trong kịch bản tích cực nhà đầu tư Thái Lan sẽ dần quay trở lại mua ròng ở các ETF chính (Diamond, E1) sau quy định áp dụng thuế mới, với ước tính giá trị vào ròng 300 triệu USD.
Bên cạnh đó là sự chuyển biến và thu hút được nhiều dòng vốn mới đối với các ETF nội mới niêm yết trên thị trường, cụ thể như: ETF tham chiếu theo chỉ số VN-Diamond (CTQLQ Mirae, Bảo Việt), ETF FinSelect (CTQLQ Kim quản lý). ETF Fubon, FTSE, Vaneck được dự báo sẽ không có nhiều chuyển động lớn, sự kỳ vọng đối với các ETF ngoại đến từ các quỹ ETF mới khi vấn đề nâng hạng diễn biến tích cực hơn.

Nhà sáng lập của Strategy dự báo giá bitcoin sắp tới sẽ vượt 100.000 USD
Ông Saylor cũng cho biết Strategy dự kiến sẽ đẩy mạnh việc mua vào bitcoin, đồng thời phát hành thêm các loại chứng khoán để huy động vốn cho hoạt động này...
Trung Quốc có thể nắm giữ trái phiếu Mỹ thông qua các ngân hàng tại Canada
Lượng trái phiếu kho bạc và trái phiếu cơ quan liên bang Mỹ do Canada nắm giữ đã tăng gấp hơn 4 lần trong 5 năm, khiến nhiều chuyên gia Phố Wall đặt nghi vấn rằng một phần đáng kể số tài sản này có thể thuộc về Trung Quốc...
BlackRock quản lý lượng tài sản kỷ lục 15,5 nghìn tỷ USD
Chỉ trong một quý, công ty tài sản này thu hút được lượng vốn ròng 205 tỷ USD...
VN-Index “cố thủ” mốc 1700, thị trường phân hóa tốt, thanh khoản cải thiện
Dòng tiền bắt đáy có tín hiệu hoạt động mạnh hơn, kéo nhiều cổ phiếu phục hồi tích cực đã giúp VN-Index “cầm cự” được quanh mốc 1700 điểm. Ngay cả khi không tính đến sức mạnh của trụ, giao dịch cũng khá mạnh khi cổ phiếu phân hóa, hơn là giảm cả loạt.
Hiệu suất các quỹ trái phiếu cao hơn lãi suất tiền gửi nhưng vẫn bị rút ròng 8.300 tỷ
Dòng tiền vào các quỹ trái phiếu tiếp tục duy trì trạng thái rút ròng trong tháng 8/2026, đánh dấu tháng thứ 12 liên tiếp bị rút vốn. Tuy nhiên, quy mô rút ròng đã thu hẹp đáng kể, cho thấy áp lực rút vốn đang có dấu hiệu giảm dần.

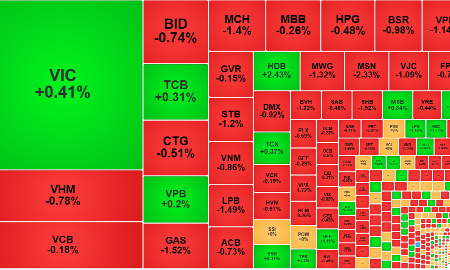
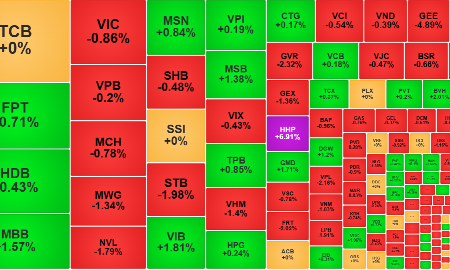
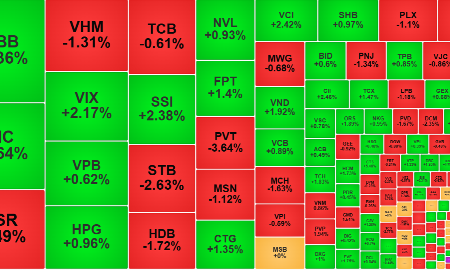



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.





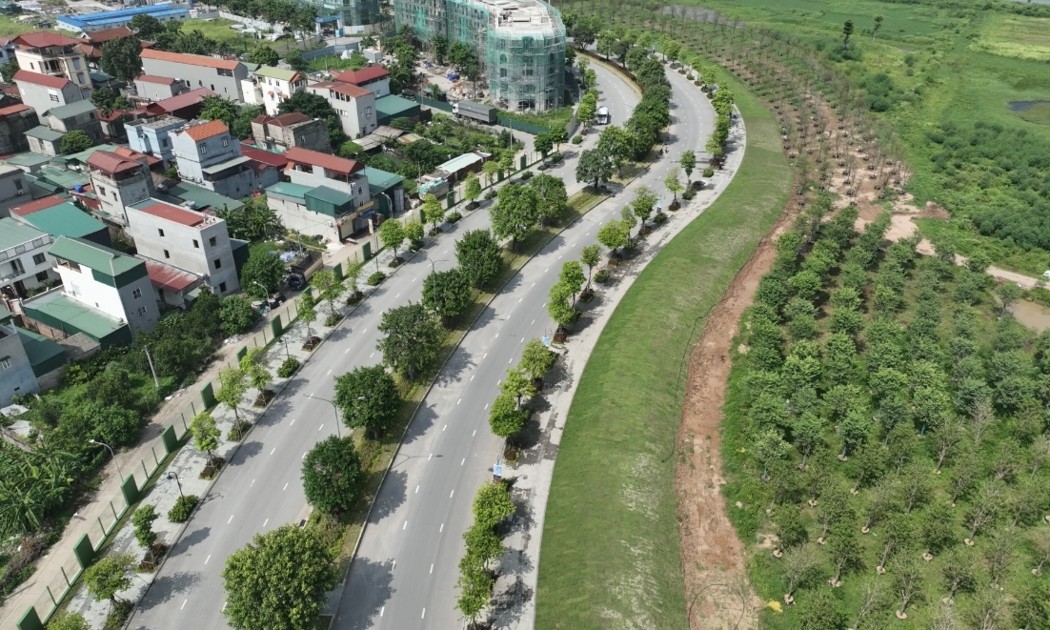
 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...