


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thẻ tín dụng nội địa mở thêm đường tiếp cận tài chính toàn diện


Tiện ích, tính năng của thẻ tín dụng nội địa là điểm hấp dẫn nhóm khách hàng phổ thông hoặc lần đầu tiếp cận sản phẩm, dịch vụ ngân hàng
Hiện tại, hệ thống tổ chức tín dụng hiện có trên 100 đơn vị, bao gồm ngân hàng, công ty tài chính, tiếp đó là khoảng 1.200 quỹ tín dụng nhân dân cơ sở, hàng chục tổ chức tài chính vi mô. Tuy nhiên, dường như mức độ phủ sóng các khoản vay tiêu dùng trực tiếp hay qua thẻ đối với nhóm đối tượng yếu thế vẫn còn ở mức rất khiêm tốn.
Với tinh thần "không để ai bị bỏ lại phía sau", Chính phủ và Ngân hàng Nhà nước đang tích cực đẩy mạnh chiến lược tiếp cận tài chính toàn diện; trong đó, thẻ tín dụng nội địa là giải pháp, công cụ đắc lực để thực hiện chiến lược này.
Chia sẻ quan điểm tại Đối thoại chuyên đề: "Phát triển thẻ tín dụng nội địa: Con đường tiếp cận tài chính toàn diện" do VnEconomy tổ chức, ông Phạm Trường Giang, Phó Trưởng Phòng phụ trách Phòng Phát triển Thanh toán (Vụ Thanh toán Ngân hàng Nhà nước), cho rằng thời gian qua, các tổ chức phát hành thẻ đã chủ động, sáng tạo nghiên cứu, phát hành, cung ứng các sản phẩm, dịch vụ thẻ nội địa gắn với thương hiệu thẻ của Việt Nam, trong đó có thẻ nội địa là một điểm sáng.
Nỗ lực này của tổ chức phát hành thẻ nhằm đẩy mạnh thanh toán không dùng tiền mặt, thúc đẩy tài chính toàn diện để bao phủ dịch vụ thanh toán, tín dụng đến số đông người dân.
Bởi lẽ, còn nhiều người dân sống, làm việc ở vùng nông thôn, có thu nhập ổn định, khả năng trả nợ và có nhu cầu tiếp cận, sử dụng dịch vụ tài chính cá nhân như chi trả sinh hoạt hàng ngày, thanh toán hóa đơn, chuyển tiền, mua hàng trực tuyến… Nhưng họ chưa được tiếp cận, sử dụng sản phẩm, dịch vụ hữu ích này.

Ông Giang đánh giá, tiện ích, tính năng của thẻ tín dụng nội địa là điểm hấp dẫn nhóm khách hàng phổ thông hoặc lần đầu tiếp cận sản phẩm, dịch vụ ngân hàng. Điển hình như: hạn mức thấp nên thủ tục mở thẻ đơn giản; thời gian miễn lãi lên đến 55 ngày; phí duy trì thấp; công ty phát hành thẻ và đơn vị chấp nhận thẻ thường xuyên có ưu đãi, khuyến mãi...
Qua đó, khách hàng cần tiền có thể vay vốn ngay, hoặc coi như một khoản tiền trù bị trong trường hợp khẩn cấp. Điều này góp phần hiện thực hóa mục tiêu phát triển thanh toán không dùng tiền mặt, tài chính toàn diện và hỗ trợ góp phần đẩy lùi vấn nạn "tín dụng đen".
Về hành lang pháp lý cho thẻ ngân hàng, trong đó bao gồm cả thẻ tín dụng nội địa đã được Ngân hàng Nhà nước ban hành tương đối đầy đủ. Dựa vào đó, các ngân hàng đã triển khai phát hành lượng thẻ tương đối lớn.
Con số được vị Phó trưởng Phòng phụ trách Phòng Phát triển Thanh toán (Ngân hàng Nhà nước) cho biết, tính đến thời điểm hiện tại, có 12 tổ chức đã triển khai phát hành sản phẩm thẻ tín dụng nội địa (9 ngân hàng và 3 công ty tài chính). Số lượng thẻ tại cuối tháng 6/2022 đạt khoảng 600.000 thẻ, tăng trưởng 26% so với cuối năm 2021. Trước đó, tốc độ tăng trưởng này đạt trung bình 23,2%/năm trong giai đoạn từ năm 2017 đến năm 2021.

Tuy nhiên, khi đã có thể phát triển được thẻ tín dụng nội địa và có nhiều người dùng thẻ đồng nghĩa nhiều rủi ro tiềm ẩn cũng sẽ phát sinh. Đặc biệt trường hợp khách hàng gặp các vấn đề mất tiền trong tài khoản, thẻ không sử dụng được, bảo mật có vấn đề…
Trao đổi về các rủi ro trên, ông Nguyễn Đăng Hùng, Phó Tổng Giám đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam (Napas), cho rằng thẻ tín dụng nội địa mà các ngân hàng và công ty tài chính phát hành dựa trên nền tảng công nghệ của Napas rất bảo mật.
"Thẻ tín dụng nội địa Napas (thẻ tiếp xúc và không tiếp xúc) được phát hành theo tiêu chuẩn cơ sở về thẻ chip nội địa VCCS do Ngân hàng Nhà nước ban hành và tuân thủ công nghệ EMV đáp ứng tiêu chuẩn cao nhất về an toàn bảo mật. Tiêu chuẩn này cũng được các tổ chức thẻ quốc tế sử dụng. Vậy xét về mặt công nghệ hay an toàn bảo mật thì thẻ tín dụng nội địa tương đương các sản phẩm thẻ tín dụng quốc tế", ông Hùng nói.
Còn về một số rủi ro khác, ông Hùng đánh giá chủ yếu đến từ phía khách hàng sử dụng. Với vai trò của một người sử dụng thẻ, ông Hùng cho rằng khi nắm giữ thẻ, người dùng phải biết thẻ được sử dụng ở đâu, sử dụng thế nào, nguyên tắc cơ bản về bảo mật thông tin...
"Do đó, công tác tuyên truyền để người tiêu dùng hiểu rõ việc sử dụng thẻ thế nào để an toàn là rất quan trọng. Đồng thời, công tác tuyên truyền này cũng giúp thẻ tín dụng nội địa mở rộng thị phần trong thời gian tới", ông Hùng nhấn mạnh.
Đọc bài theo từ khoá


Fed có thể không tăng lãi suất trong cuộc họp tháng 10
Tuy nhiên, các dữ liệu kinh tế Mỹ quan trọng trong tháng này, đặc biệt là chỉ số giá tiêu dùng (CPI) - thước đo lạm phát được theo dõi sát sao và sẽ được công bố trước cuộc họp chính sách ngày 27-28/10 của Fed - vẫn có thể làm thay đổi đường đi của lãi suất...
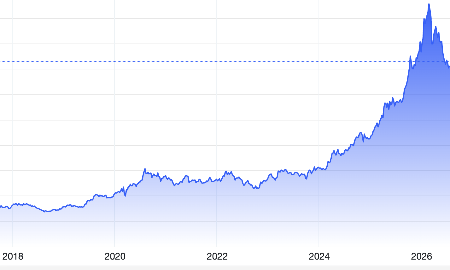
Giới phân tích: Áp lực lạm phát và lãi suất vẫn đè nặng giá vàng
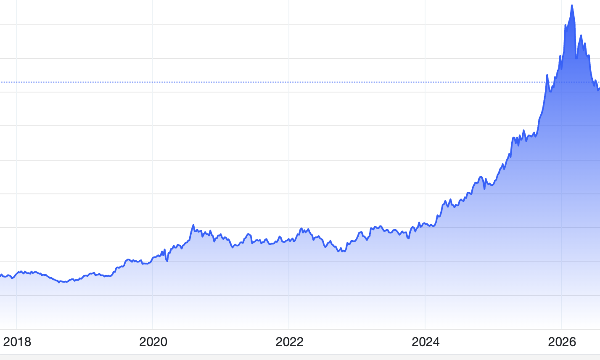
Giá vàng đã giảm tuần thứ hai liên tiếp trong tuần vừa rồi, dưới áp lực từ mối lo lạm phát tăng, triển vọng lãi suất cao hơn lâu hơn và lợi suất trái phiếu leo thang...
Chuyên gia hiến kế phát triển kênh vốn dài hạn, giảm lệ thuộc tín dụng
Với tổng nhu cầu vốn đầu tư ước khoảng 38,5 triệu tỷ đồng trong 5 năm tới, tương đương gần 1,5 nghìn tỷ USD, Việt Nam đứng trước yêu cầu mở rộng đáng kể quy mô huy động nguồn lực cho phát triển. Điều này đòi hỏi sự tham gia lớn hơn của khu vực tư nhân và dòng vốn quốc tế, cùng những thay đổi trong cấu trúc thị trường tài chính…
Giá mua, bán vàng nhẫn bật tăng tới 1,5 triệu đồng/lượng trong tuần
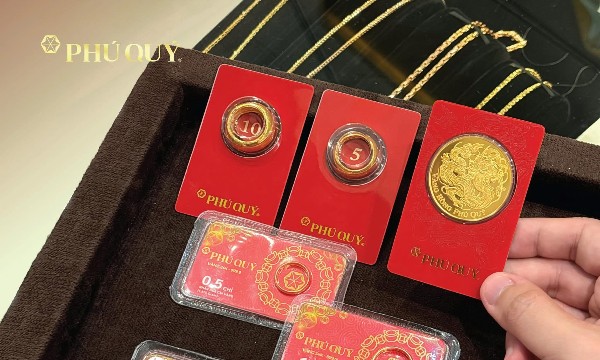
Chốt tuần 28-3/10, mức tăng giá vàng miếng SJC phổ biến là 1,1 triệu đồng/lượng đối với cả hai chiều mua và bán. Trong khi đó, diễn biến vàng nhẫn “4 số 9” không đồng đều giữa các doanh nghiệp, mức tăng mạnh nhất lên tới 1,5 triệu đồng/lượng…
Cơ cấu thị trường vốn trong nước trước chu kỳ đầu tư mới
Theo các chuyên gia, trước khi gọi vốn quốc tế, Việt Nam còn dư địa lớn để huy động vốn dài hạn trong nước. Theo đó, phải sớm có cơ chế khơi thông nguồn tiền từ bảo hiểm, quỹ hưu trí để bổ sung nguồn lực cho tăng trưởng trong 5 năm tới...

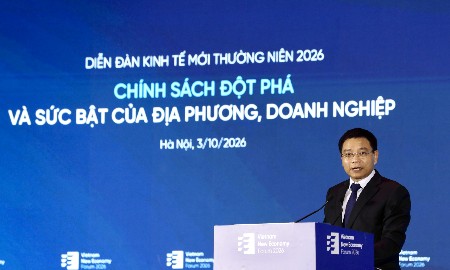





Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






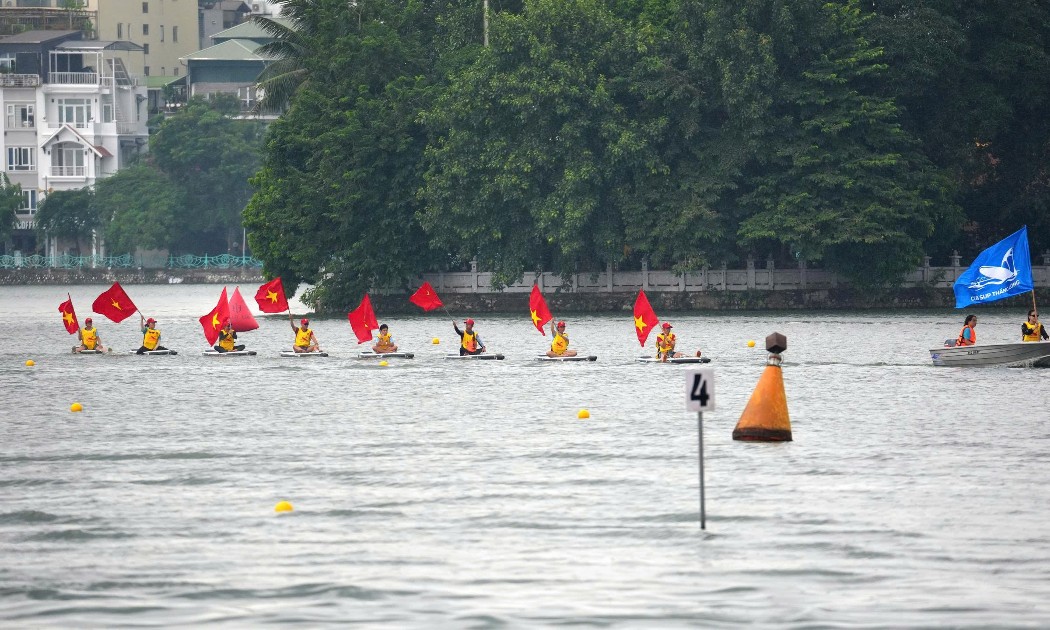
 Tưng bừng Giải bơi chải thuyền rồng Hà Nội mở rộng 2026
Những ngày cuối tuần này, mặt nước hồ Tây bừng lên khí thế rộn ràng khi hàng loạt lá cờ Tổ quốc tung bay hiên ngang trên những chiếc ván lướt sóng có động cơ. Màn diễu hành độc đáo này nằm trong khuôn khổ Giải Bơi chải Thuyền rồng và Ván SUP Hà Nội mở rộng năm 2026...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...