




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tuổi thọ tăng, người Việt chuẩn bị sớm hơn cho một tuổi già độc lập


Khi tuổi thọ trung bình tăng, ngày càng nhiều người Việt quan tâm sớm hơn đến sức khỏe, tài chính và chất lượng sống khi không còn làm việc, hướng tới tuổi hưu độc lập, an tâm và ít phụ thuộc hơn vào con cái.
Tuổi thọ trung bình của người Việt đã tăng hơn 9 năm trong hơn ba thập kỷ, từ 65,5 tuổi năm 1993 lên 74,7 tuổi năm 2025. Điều này đồng nghĩa với thời gian nghỉ hưu dài hơn, đặt ra nhu cầu chuẩn bị sớm về sức khỏe và tài chính. Đề xuất của Bộ Y tế về việc hướng dẫn người dân từ 40 tuổi chuẩn bị cho tuổi già cũng cho thấy kế hoạch hưu trí cần được tính đến từ tuổi trung niên, thay vì chờ đến những năm cuối sự nghiệp.
Đáng chú ý, quan niệm truyền thống “trẻ cậy cha, già cậy con” tại các quốc gia Đông Nam Á, trong đó có Việt Nam, đang dần thay đổi. Nếu trước đây, cha mẹ khi về già thường dựa vào sự hỗ trợ từ con cái thì ngày nay, nhiều người Việt đang hướng đến một tuổi hưu trí độc lập và tự chủ hơn.
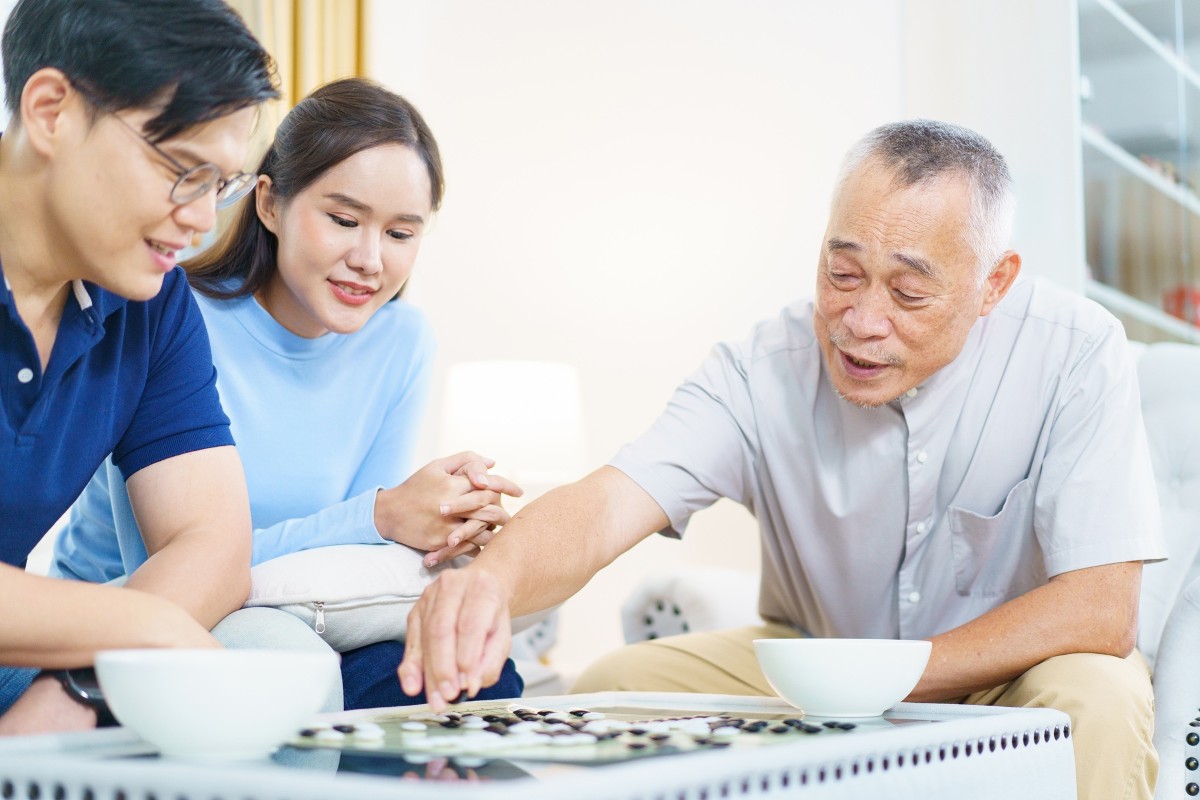
Theo Khảo sát Manulife Asia Care 2026, có đến 89% người Việt tham gia khảo sát đề cao sự độc lập và tự chủ về tài chính khi về già, coi đó là “gia sản” mà họ muốn để lại cho gia đình. Đồng thời, 57% cho biết họ không muốn trở thành gánh nặng của người thân, trong khi chỉ 21% kỳ vọng vào sự hỗ trợ tài chính từ con cái. Những con số này cho thấy xu hướng dịch chuyển rõ nét từ tâm lý phụ thuộc sang việc chủ động xây dựng nền tảng cho cuộc sống tuổi hưu.
Theo các chuyên gia tài chính, việc chuẩn bị sớm cho tuổi già giúp mỗi người có thêm thời gian tích lũy, điều chỉnh kế hoạch và xây dựng nguồn lực phù hợp với từng giai đoạn cuộc sống. Khi có nền tảng tài chính ổn định, người dân không chỉ duy trì được chất lượng sống mong muốn khi về già, mà còn có thể chủ động, tự quyết trong các lựa chọn về chăm sóc sức khỏe, lối sống và không trở thành gánh nặng cho gia đình.
TỪ TÍCH LŨY ĐƠN THUẦN ĐẾN KẾ HOẠCH TÀI CHÍNH DÀI HẠN
Trong nhiều năm, tiết kiệm truyền thống vẫn được xem là nguồn lực tài chính quan trọng cho giai đoạn nghỉ hưu. Tuy nhiên, khi thời gian hưu trí có thể kéo dài, nhu cầu tài chính cho tuổi già được nhiều người tính toán kỹ lưỡng.
Khác với việc tích lũy đơn thuần, người dân ngày nay có xu hướng tìm kiếm những kế hoạch tài chính dài hạn, có khả năng đáp ứng đồng thời nhiều mục tiêu, từ duy trì kỷ luật tiết kiệm, gia tăng giá trị tài sản đến dự phòng trước các rủi ro không lường trước và chuẩn bị cho tuổi hưu. Đây cũng là lý do các giải pháp tài chính kết hợp giữa bảo vệ và tích lũy ngày càng được nhiều người ưu tiên lựa chọn.
Trong đó, sản phẩm bảo hiểm liên kết đơn vị Xanh Phú Quý của Manulife đang nhận được sự quan tâm từ đông đảo khách hàng. Với thời hạn đóng phí dự kiến từ 5 năm, từ năm thứ 11, khách hàng có thể rút tiền định kỳ từ giá trị tài khoản để thực hiện các mục tiêu tài chính trong từng giai đoạn cuộc sống.
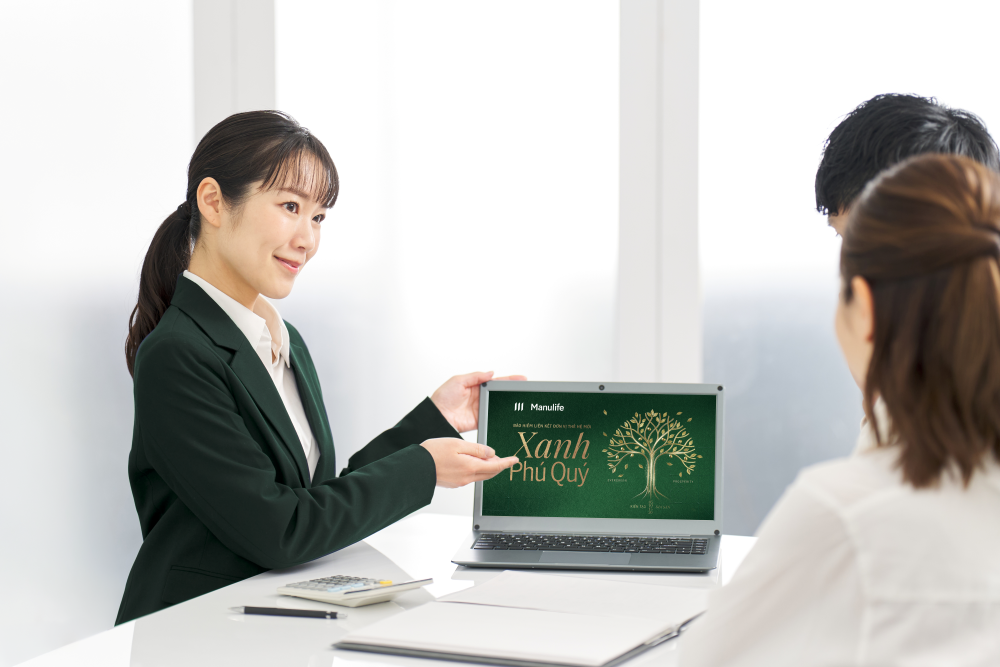
Bên cạnh đó, sản phẩm được thiết kế với cơ cấu chi phí hợp lý - giảm các loại phí liên quan để tăng tỷ lệ phí bảo hiểm được phân bổ vào các quỹ liên kết đơn vị, giúp tối ưu giá trị tài sản trong dài hạn.
Không chỉ đáp ứng nhu cầu tài chính của khách hàng hiện hữu, giá trị tích lũy của hợp đồng có thể được chuyển giao cho thế hệ kế tiếp, hỗ trợ việc kế thừa và xây dựng nền tảng tài sản nhiều thế hệ.
Nghỉ hưu ngày nay không còn được xem là “dừng lại”, mà là thời điểm mỗi người duy trì sự chủ động về tài chính, tiếp tục theo đuổi những mục tiêu cá nhân và tận hưởng cuộc sống theo cách mình mong muốn. Trong bối cảnh tuổi thọ ngày càng gia tăng, việc chuẩn bị cho giai đoạn này đang trở thành một phần quan trọng của kế hoạch tài chính dài hạn, giúp mỗi cá nhân chủ động kiến tạo nền tảng vững vàng cho tương lai.
* Tìm hiểu thêm về khảo sát Manulife Asia Care 2026 tại: https://www.manulife.com.vn/vi/asia-care-survey-vietnam-2026.html
Đọc bài theo từ khoá

Giá vàng tăng mạnh lên cao nhất 1 tuần, SPDR Gold Trust tiếp tục bán ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Sáu (9/10), khi nhà đầu tư tiếp tục giảm đặt cược vào một động thái tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10...
Dự báo CPI cả năm tăng tới 4,8%, tăng cường kiểm soát chi phí đầu vào
Bộ Tài chính đưa ra hai kịch bản lạm phát năm 2026, với CPI bình quân tăng khoảng 4,5% và 4,8%. Trước áp lực giá cả trong những tháng cuối năm, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu tăng cường giám sát thị trường, không để giá hàng hóa, dịch vụ tăng bất hợp lý, nhất là khi chi phí đầu vào đã giảm…
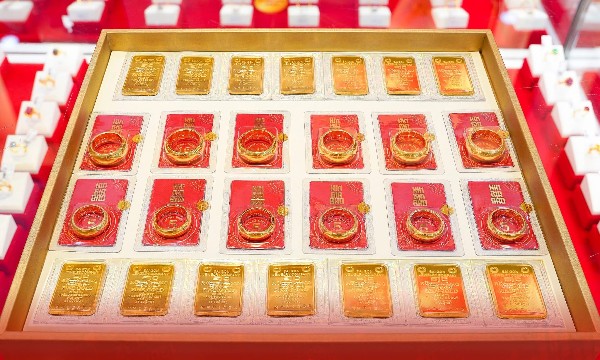
Giá vàng trong nước bật tăng gần 2 triệu đồng/lượng sau 7 phiên giằng co
Trong phiên 9/10, giá mua, bán vàng miếng SJC tăng phổ biến 1,8 triệu đồng/lượng mỗi chiều sau 1 tuần đứng im hoặc giảm trong biên độ hẹp. Đối với vàng nhẫn, giá tăng từ 500 nghìn – 1,8 triệu đồng/lượng, tuỳ thương hiệu..
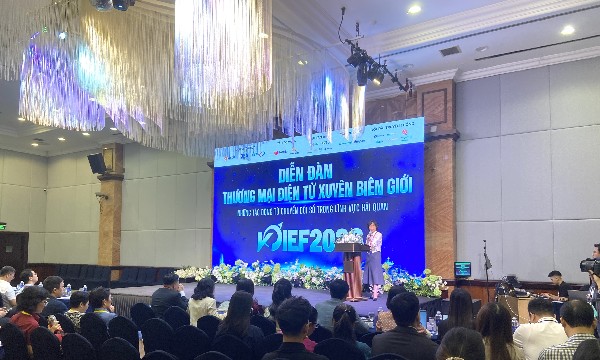
Gỡ điểm nghẽn thúc đẩy thương mại điện tử xuyên biên giới phát triển
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…
Rẽ hướng sự nghiệp: Tuổi tác không còn là rào cản
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?



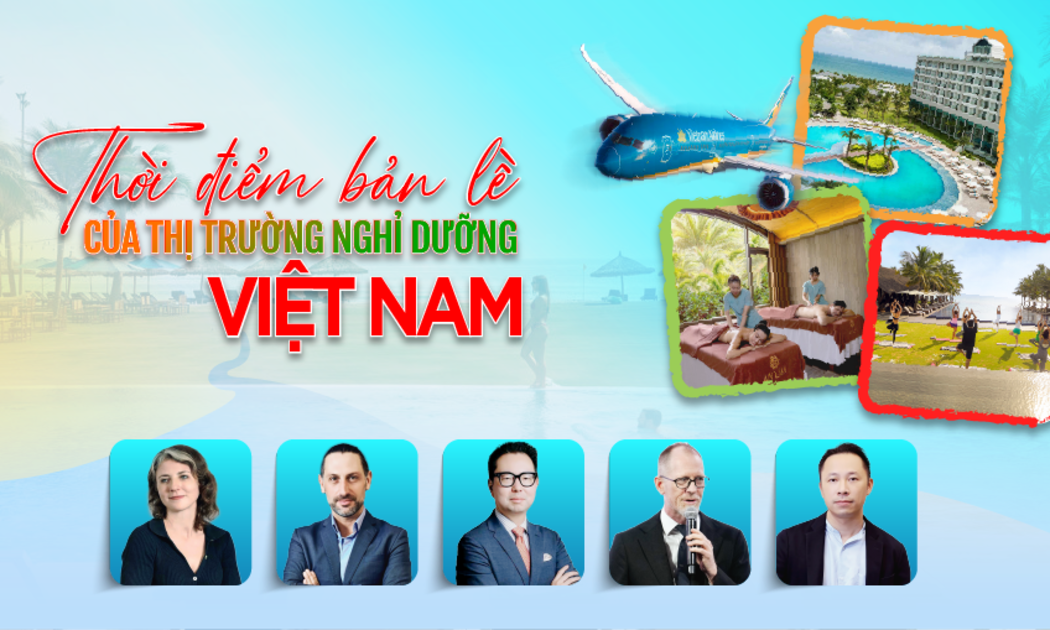

Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
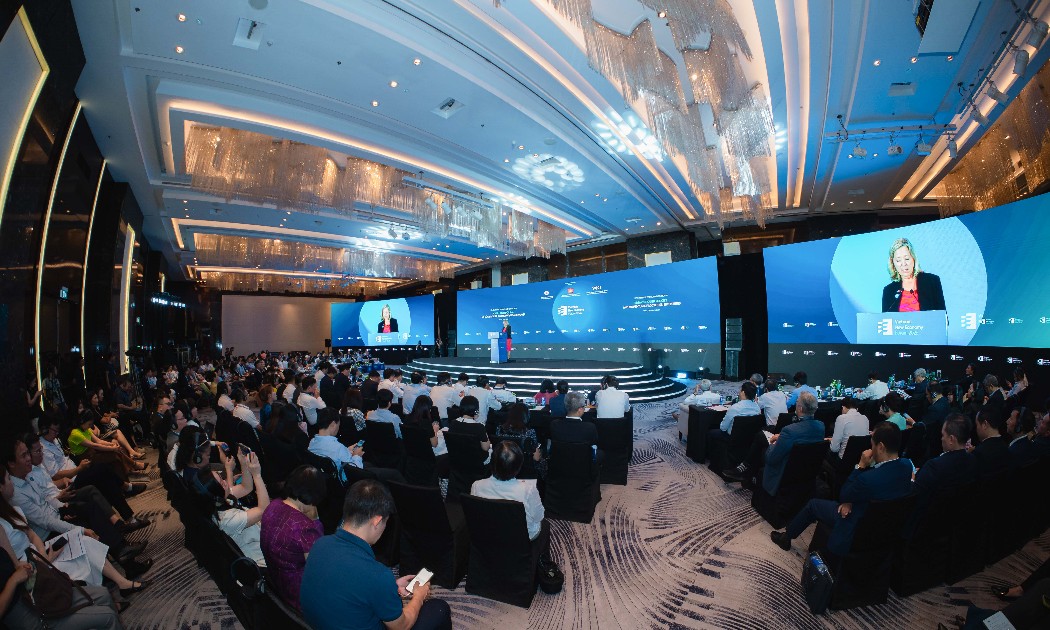
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...