VCCI: Tránh chồng chéo giữa phí và thuế bảo vệ môi trường
VVũ Khuê
Chọn cỡ chữ
Các mặt hàng xăng, dầu, than thuộc diện đối tượng chịu thuế bảo vệ môi trường theo Luật Thuế Bảo vệ môi trường năm 2010, nhưng dự thảo Nghị định quy định về phí bảo vệ môi trường đối với khí thải đang được xây dựng lại tiếp tục đề xuất thu phí các mặt hàng này, dẫn đến nguy cơ chồng chéo…
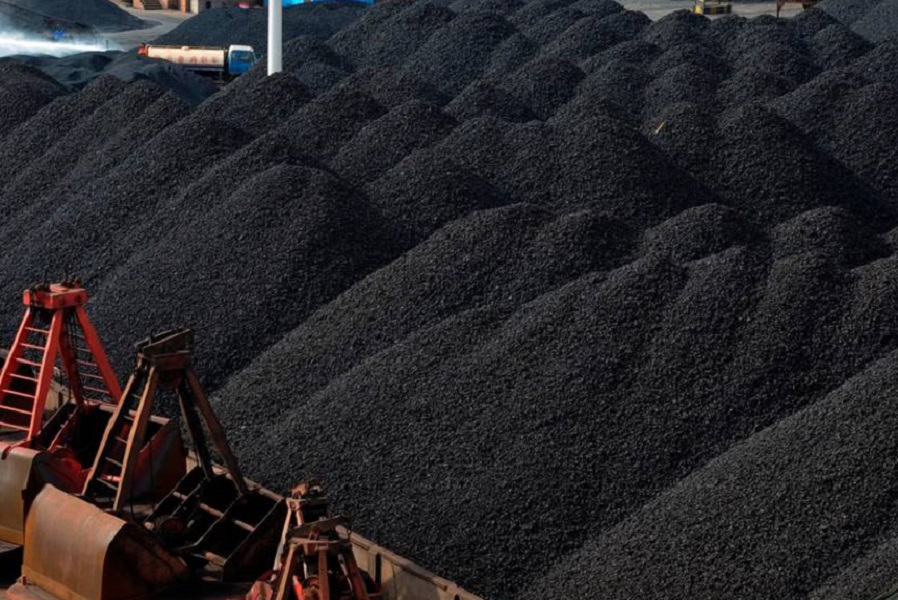
Nguy cơ chồng chéo giữa phí bảo vệ môi trường và thuế bảo vệ môi trường đối với mặt hàng than. Ảnh minh họa.
Góp ý Dự thảo Nghị định quy định về phí bảo vệ môi trường đối với khí thải, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng có sự chồng chéo giữa phí bảo vệ môi trường và thuế bảo vệ môi trường trong dự thảo.
VCCI dẫn chứng, Luật Thuế bảo vệ môi trường 2010 quy định: “Thuế bảo vệ môi trường là loại thuế gián thu, thu vào sản phẩm, hàng hóa khi sử dụng gây tác động xấu đến môi trường”.
Các mặt hàng xăng, dầu, than thuộc diện đối tượng chịu thuế bảo vệ môi trường. Lý do các mặt hàng này được đưa vào diện chịu thuế là do tác động xấu đến môi trường khi bị đốt cháy, thải ra các loại khí gây ô nhiễm.
Cụ thể, trong Tờ trình số 24/TTr-CP ngày 06/04/2010 của Chính phủ trình Quốc hội về dự án Luật Thuế bảo vệ môi trường, lý do để đưa mặt hàng than vào diện chịu thuế là vì “Khi than được sử dụng cho mục đích đốt cháy sẽ thải ra môi trường các loại khí như CO2, SO2 đều là các khí gây ảnh hưởng xấu đến sức khoẻ con người.”
Song dự thảo Nghị định này lại tiếp tục đề nghị đánh phí đối với khí thải công nghiệp như bụi, CO, SOx, NOx. “Như vậy, các cơ sở công nghiệp sử dụng than và xăng dầu để đốt cháy trong quá trình sản xuất sẽ tiếp tục phải đóng phí bảo vệ môi trường trùng lặp với thuế bảo vệ môi trường cho cùng một hành vi”, VCCI nhấn mạnh.
Tại báo cáo thẩm tra về dự án Luật Thuế bảo vệ môi trường số 1287/BC-UBTCNS12 ngày 21/4/2010 của Uỷ ban Tài chính – Ngân sách Quốc hội khoá XII cũng có nêu nguy cơ chồng chéo giữa phí bảo vệ môi trường và thuế bảo vệ môi trường đối với mặt hàng than.
Theo đánh giá của VCCI, phí bảo vệ môi trường có ưu điểm hơn thuế bảo vệ môi trường trong việc tác động thay đổi hành vi. Phí bảo vệ môi trường kiểm soát đầu ra, tức là bao gồm cả các yếu tố về công nghệ đốt, biện pháp xử lý khí thải và địa điểm xả thải, đây là những yếu tố mà thuế bảo vệ môi trường không kiểm soát được.
Như vậy, phí bảo vệ môi trường có tác dụng tạo động lực để chủ nguồn thải cải tiến công nghệ đốt, tăng cường biện pháp xử lý khí thải và thay đổi địa điểm xả thải phù hợp hơn. Tuy nhiên, việc giám sát thu phí bảo vệ môi trường phức tạp hơn so với thuế bảo vệ môi trường.
Chính vì vậy, VCCI đề nghị cơ quan soạn thảo điều chỉnh nội dung của Dự thảo nhằm tránh sự chồng chéo này và có thể cân nhắc một số phương án VCCI gợi mở.
Thứ nhất,quy định việc khấu trừ thuế bảo vệ môi trường gián thu mà cơ sở sản xuất đã phải chịu khi mua than, xăng, dầu đầu vào để phục vụ quá trình sản xuất khi kê khai nộp phí bảo vệ môi trường đối với khí thải đầu ra.
Thứ hai, trong trường hợp thấy rằng việc giám sát khấu trừ thuế quá phức tạp và tốn kém chi phí hành thu thì có thể trình Quốc hội bãi bỏ thuế bảo vệ môi trường đối với than, mà thay vào đó là chỉ thu phí bảo vệ môi trường.
Ngoài ra, đối với khu vực phát thải, VCCI cho rằng dự thảo hiện chưa có quy định phân hoá mức phí bảo vệ môi trường theo địa điểm phát thải. Trên thực tế, việc phát khí thải tại các khu vực đô thị, khu dân cư tiềm ẩn nguy cơ gây tác động xấu đến sức khoẻ con người nhiều hơn so với tại các khu vực ngoài đô thị.
Do đó, đề nghị cơ quan soạn thảo cân nhắc phương án tập trung thu phí bảo vệ môi trường đối với các nguồn thải trong khu đô thị, khu dân cư mà tạm chưa thu hoặc thu phí ở mức thấp hơn đối với các khu vực khác.
“Chính sách này sẽ tạo động lực để các doanh nghiệp đặt hoặc di dời các cơ sở sản xuất đến các khu vực ngoài đô thị, giúp giảm tình trạng ô nhiễm môi trường trong các khu đô thị tập trung”, VCCI kiến nghị.
Bộ Tài chính đang lấy ý kiến góp ý dự thảo Nghị định quy định phí bảo vệ môi trường đối với khí thải. Đây là khoản thu mới và dự kiến trước mắt chỉ quy định người nộp phí là các cơ sở xả khí thải như các doanh nghiệp sản xuất gang thép, luyện kim, sản xuất hóa chất vô cơ; phân bón vô cơ; thuốc bảo vệ thực vật hóa học; lọc, hóa dầu; tái chế, xử lý chất thải rắn sinh hoạt, chất thải rắn công nghiệp thông thường, chất thải nguy hại; nhiệt điện; sản xuất xi măng...
Theo đó, về mức thu phí bảo vệ môi trường đối với khí thải, căn cứ Luật Phí và lệ phí, để bảo đảm thống nhất với quy định thu phí bảo vệ môi trường đối với nước thải công nghiệp tại Nghị định số 53/2020/NĐ-CP, Bộ Tài chính trình Chính phủ quy định xây dựng mức phí gồm 2 phần: Phí cố định thu đối với mọi cơ sở xả khí thải, để bảo đảm chi phí xử lý các chất nằm ngoài 4 chất (Bụi tổng, NOx, SOx, CO) và phí biến đổi thu bổ sung đối với các cơ sở phải quan trắc khí thải (thu đối với 4 chất: Bụi tổng, NOx, SOx, CO).
Mức phí cố định đối với các cơ sở xả khí thải là 3.000.000 đồng/năm, còn phí biến đổi là 500-800 đồng/tấn đối với 4 chất gây ô nhiễm môi trường gồm bụi tổng, NOx, SOx và CO.
Sau thời gian triển khai liên tục trong điều kiện thời tiết không thuận lợi, chiến dịch bảo dưỡng tổng thể (BDTT) Nhà máy Đạm Cà Mau năm 2026 đã hoàn thành an toàn, bảo đảm chất lượng và tiến độ đề ra. Nhà máy chính thức trở lại vận hành và bắt đầu có sản phẩm trở lại từ 2:00 ngày 7/10/2026.
Theo tính toán của SNMO, sản lượng điện toàn quốc quý 4/2026 dự kiến đạt 88,97 tỷ kWh, tăng 11,3% so với cùng kỳ. Để bảo đảm nguồn cung, EVN tập trung đưa hai tổ máy Nhiệt điện Quảng Trạch I vào vận hành thương mại, đồng thời đẩy nhanh tiến độ các công trình nguồn và lưới điện trọng điểm…
Trong bối cảnh Quy định chống mất rừng của Liên minh châu Âu (EUDR) và các yêu cầu ngày càng cao của thị trường quốc tế, cà phê Tây Bắc không chỉ cần chứng minh sản phẩm được trồng ở đâu mà còn phải trả lời được câu hỏi sản xuất như thế nào, có phù hợp với điều kiện tự nhiên hay không và tạo ra giá trị gì...
Dù vào mùa nước đổ hay mùa lúa chín, cảnh quan ruộng bậc thang đều có những sắc thái riêng, gắn với nghề truyền thống, ẩm thực và đời sống cộng đồng. Đây cũng là cơ sở để xây dựng các sản phẩm theo mùa thay vì chỉ khai thác một thời điểm cố định trong năm...
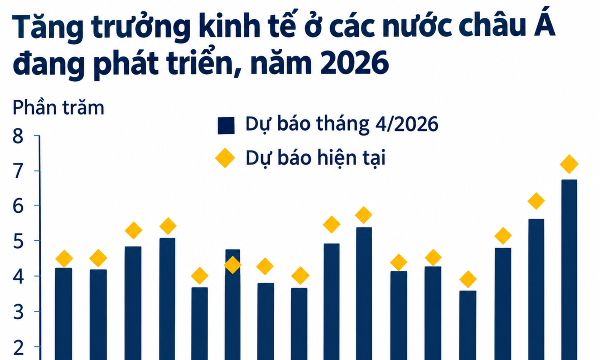
Theo Báo cáo Cập nhật Kinh tế khu vực Đông Á và Thái Bình Dương (EAP) công bố ngày 6/10 của Ngân hàng Thế giới (World Bank-WB), kinh tế khu vực này dự kiến tăng trưởng 4,5% trong năm 2026. Trong đó, Việt Nam nổi lên như một điểm sáng khi được WB nâng dự báo tăng trưởng lên mức 7,4%, tăng 1,1 điểm phần trăm so với dự báo trước đó…
Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...