




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ấn Độ áp thuế chống bán phá giá đĩa DVD nhập từ Việt Nam


Trong ba nước bị Ấn Độ áp thuế chống bán phá giá đối với mặt hàng đĩa DVD, Việt Nam chịu mức thuế cao nhất
Theo tin từ Bộ Công Thương, Tổng cục Thu nhập thuộc Bộ Tài chính Ấn Độ đã ban hành Thông tư số 98/2010- Customs, áp thuế chống bán phá giá đối với đĩa DVD (Recordable Digital Versatile Disc, mã HS 8523) nhập khẩu từ Việt Nam, Thái Lan và Malaysia.
Đĩa DVD được đề cập trong Thông tư nêu trên bao gồm DVD-R, DVD R, DVD-RW và DVD RW. Mức thuế chống bán phá giá được áp dụng dao động từ 25,98- 50,51 USD cho 1.000 chiếc.
Cụ thể, các công ty xuất khẩu đĩa DVD của Việt Nam phải chịu thuế suất 50,51 USD cho 1.000 chiếc. Riêng Công ty Ritex Việt Nam (Ritex Co. Ltd.) được áp thuế suất 29,75 USD cho 1.000 chiếc.
Đối với Thái Lan và Malaysia mức thuế tương ứng là 25,98 USD và 35,92 USD cho 1.000 chiếc được áp dụng chung cho tất cả các công ty sản xuất và xuất khẩu vào Ấn Độ.
Mức thuế theo Thông tư nêu trên có hiệu lực kể từ ngày 12/4/2010 và kéo dài trong vòng 5 năm (trừ trường hợp thông tư bị thu hồi, thay thế hoặc điều chỉnh sớm hơn).
Theo số liệu của Bộ Thương mại và Công nghiệp Ấn Độ, nhập khẩu đĩa DVD từ ba nước này đã tăng từ 427.000 chiếc năm 2005 - 2006 lên 9,98 triệu chiếc vào năm 2008 - 2009.
Việc điều tra của Ấn Độ dựa trên căn cứ đơn khởi kiện của Hiệp hội Sản xuất Đĩa quang học Ấn Độ (Optical Disc Manufactures Welfare Association - ODMWA). Ngày 13/11/2009, Tổng vụ chống bán phá giá thuộc Bộ Thương mại và Công nghiệp Ấn Độ đã có thông báo sơ bộ sau khi tiến hành điều tra, xem xét.
Ngày 12/4/2010, Tổng cục Thu nhập thuộc Bộ Tài chính Ấn Độ ban hành Thông tư số 48/2010 - Customs, áp thuế chống bán phá giá tạm thời mặt hàng đĩa DVD nhập khẩu từ ba nước Việt Nam, Thái Lan và Malaysia.
Đến 2/7/2010 Tổng vụ Chống bán phá giá của Bộ Công Thương Ấn Độ (DGAD) ra kết luận cuối cùng khẳng định các nhà sản xuất/xuất khẩu của Malaysia, Thái Lan và Việt Nam đã bán sản phẩm đĩa ghi DVD - R và DVD - RW tại thị trường Ấn Độ thấp hơn giá trị thông thường với biên độ phá giá của là Malaysia: 34,05% (tương đương 35,92 USD/1.000 chiếc); Thái Lan: 22,51% (tương đương 25,98 USD/1.000 chiếc) và Việt Nam: 64,09% (tương đương 50,51 USD/1.000 chiếc).
Trong quá trình điều tra của các cơ quan chức năng Ấn Độ, chỉ có duy nhất một doanh nghiệp Việt Nam là Công ty Ritek Việt Nam tham gia quá trình điều tra và cung cấp thông tin. Do đó doanh nghiệp này đã được hưởng mức thuế suất riêng là 29,75 USD/1.000 chiếc.
Malaysia và Thái Lan không có doanh nghiệp nào hợp tác với cơ quan điều tra Ấn Độ. Vì vậy các doanh nghiệp xuất khẩu của hai nước trên sẽ phải chịu mức thuế suất chung toàn quốc đối với từng quốc gia.

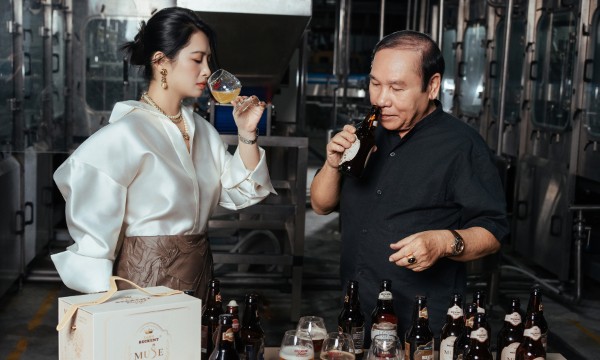
Bia thủ công vị quất (tắc) độc đáo - Vị bia tôn vinh phái đẹp
Lần đầu xuất hiện trên Top Chef Vietnam 2026, dòng sản phẩm 1689 BECKENT Muse gây chú ý với ý tưởng kết hợp bia thủ công cùng quất (tắc), một nguyên liệu quen thuộc trong đời sống ẩm thực Việt. Ra mắt đúng gần kề dịp 20/10,1689 BECKENT Muse là một gợi ý quà tặng đặc biệt tinh tế dành cho phái đẹp.
Phân bón giả ngày càng tinh vi, cần phối hợp làm sạch thị trường
Phân bón giả, kém chất lượng không chỉ gây thiệt hại cho người nông dân, mà còn làm méo mó môi trường cạnh tranh, ảnh hưởng uy tín doanh nghiệp chân chính. Tăng cường kiểm soát từ sản xuất đến lưu thông, phối hợp giữa cơ quan quản lý, lực lượng chức năng, hiệp hội và doanh nghiệp là yêu cầu cấp thiết để làm sạch thị trường...
Mỗi lần mua sắm xanh là một “lá phiếu” cho tương lai xanh
Tiêu dùng bền vững không dừng lại ở lời kêu gọi mang tính đạo đức hay ý thức bảo vệ môi trường đơn thuần, mà đang trở thành động lực cốt lõi định hình lại mô hình tăng trưởng kinh tế. Sự chuyển dịch chiến lược này đòi hỏi sự kết nối chặt chẽ từ thể chế chính sách của Nhà nước, trách nhiệm thực chất từ cộng đồng doanh nghiệp đến hành động cụ thể của từng người dân...
Ký kết hợp tác mở ra bước ngoặt mới cho du lịch mua sắm và thúc đẩy tiêu thụ hàng Việt Nam
Du lịch mua sắm đang trở thành động lực quan trọng nhằm gia tăng mức chi tiêu, kéo dài thời gian lưu trú của du khách và mở rộng đầu ra cho hàng hóa Việt Nam…
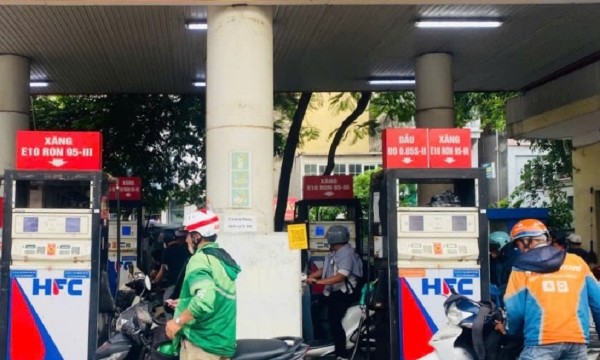
Giá xăng dầu hạ nhiệt, riêng xăng E10RON95 giảm 1.225 đồng/lít
Sau 6 kỳ tăng liên tiếp, giá các mặt hàng xăng và dầu điêzen trong nước đã đồng loạt quay đầu giảm từ chiều 15/10, trong đó xăng E10RON95 giảm mạnh nhất tới 1.225 đồng/lít. Ngược lại, mặt hàng dầu madút 180CST 3.5S tăng 1.043 đồng/kg…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...