Nếu chuyển đổi chính sách thuế giá trị gia tăng đối với mặt hàng phân bón từ diện miễn thuế (hiện hành), sang áp dụng thuế suất 5% sẽ có lợi cho cả Nhà nước, doanh nghiệp và nông dân. Trong đó, sẽ giúp tăng thu nhân sách cho nhà nước thêm 1.541 tỷ đồng; doanh nghiệp sản xuất phân bón trong nước sẽ được khấu trừ thuế đầu vào là 4.713 tỷ đồng, từ đó sẽ giảm giá bán phân bón…
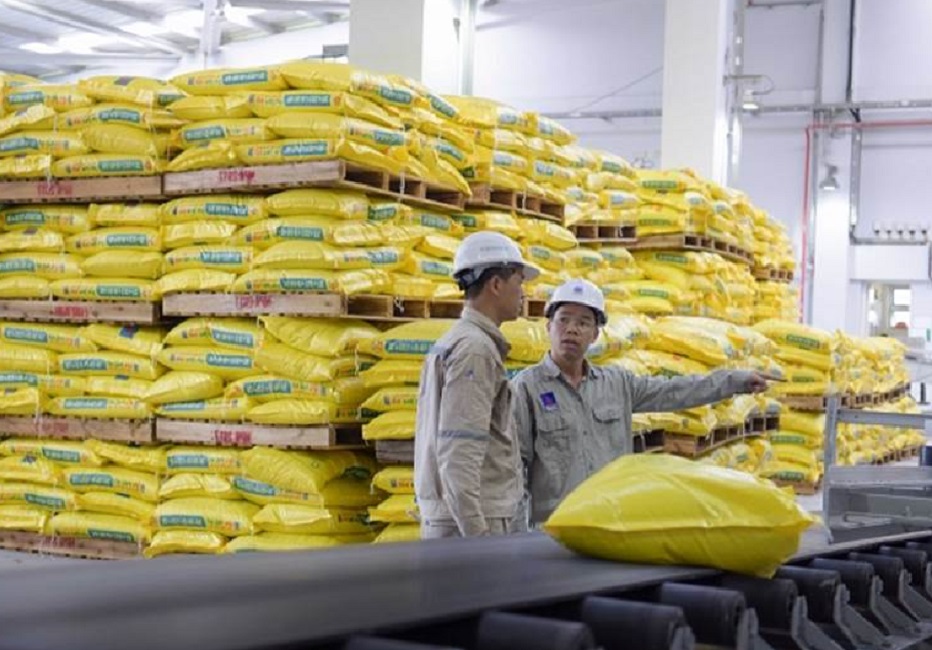
Khi mặt hàng phân bón được áp thuế VAT đầu ra, doanh nghiệp sẽ được khấu trừ thuế VAT đầu vào, từ đó giảm áp lực khi đầu tư. Ảnh minh họa.
Chiều 17/10/2024, Tổng hội Nông nghiệp và Phát triển nông thôn phối hợp với Cơ quan Phát triển Quốc tế Hoa Kỳ (USAID) và Cục Phát triển doanh nghiệp (Bộ Kế hoạch và đầu tư) tổ chức hội thảo “Phân tích ảnh hưởng của việc áp dụng thuế giá trị gia tăng 5% đến ngành phân bón”.
MỖI NĂM NHẬP KHẨU KHOẢNG 1,5 TỶ USD PHÂN BÓN
Thông tin tại hội thảo, TS Phùng Hà, Chủ tịch Hiệp hội Phân bón Việt Nam, cho biết phân bón là loại vật tư nông nghiệp quan trọng số 1 đối với sản xuất nông nghiệp, bởi chiếm tỷ trọng cao nhất trong giá thành của trồng trọt, trong khi ngành trồng trọt hiện đang chiếm từ 64-68% trong tổng giá trị sản xuất của toàn ngành nông nghiệp.
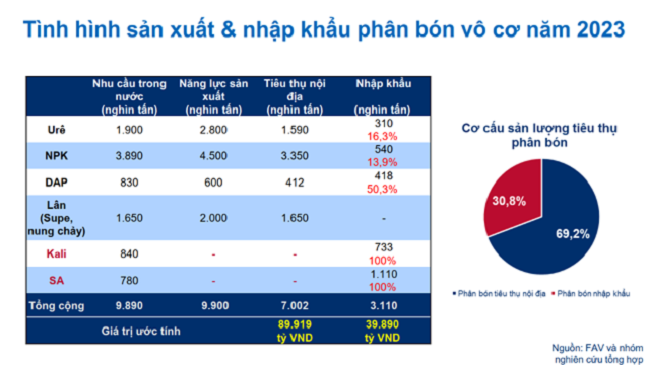
Nhu cầu phân bón ở Việt Nam hiện nay vào khoảng 10,5 - 11 triệu tấn các loại. Trong đó: urea khoảng 1,6- 1,8 triệu tấn; DAP khoảng 0,9 đến 1 triệu tấn; SA 0,8 – 0,9 triệu tấn, Kali 0,9 – 1 triệu tấn, phân chứa lân các loại trên 1,2 triệu tấn, phân NPK khoảng 3,5- 4 triệu tấn...
Thông tin về xuất nhập khẩu mặt hàng phân bón, ông Phùng Hà cho hay: năm 2022 Việt Nam xuất khẩu 1,72 triệu tấn phân bón, đạt giá trị 1,1 tỷ USD; năm 2023 xuất khẩu 1,55 triệu tấn, kim ngạch đạt 649 triệu USD; 6 tháng đầu năm 2024 xuất khẩu 903 nghìn tấn phân bón các loại, tương đương 362 triệu USD.
Về nhập khẩu: năm 2022 Việt Nam nhập khẩu 3.39 triệu tấn, trị giá 1,62 tỷ USD phân bón các loại; năm 2023 nhập khẩu 4,12 triệu tấn, trị giá 1,41 tỷ USD; 6 tháng đầu năm 2024 nhập khẩu 2,5 triệu tấn phân bón, kim ngạch hơn 838 triệu USD.
Thông tin về thuế nhập khẩu phân bón, ông Phùng Hà cho biết thuế suất thuế nhập khẩu ưu đãi hiện hành là 0 – 6% (tùy mã HS). Các loại phân bón phổ biến được áp thuế nhập khẩu như sau: Phân đạm UREA thuế nhập khẩu là 6%; Phân SA thuế 0%; Phân lân thuế 6%; Phân Kali clorua thuế 0%; Phân Kali sulphate thuế 0%; Phân DAP thuế 6%; Phân MAP thuế 0%; Phân NPK thuế 6%. Trong đó, nhập khẩu từ các nước có hiệp định thương mại tự do với Việt Nam có thể sẽ được hưởng thuế nhập khẩu ưu đãi đặc biệt nếu đáp ứng đủ các điều kiện theo hiệp định.
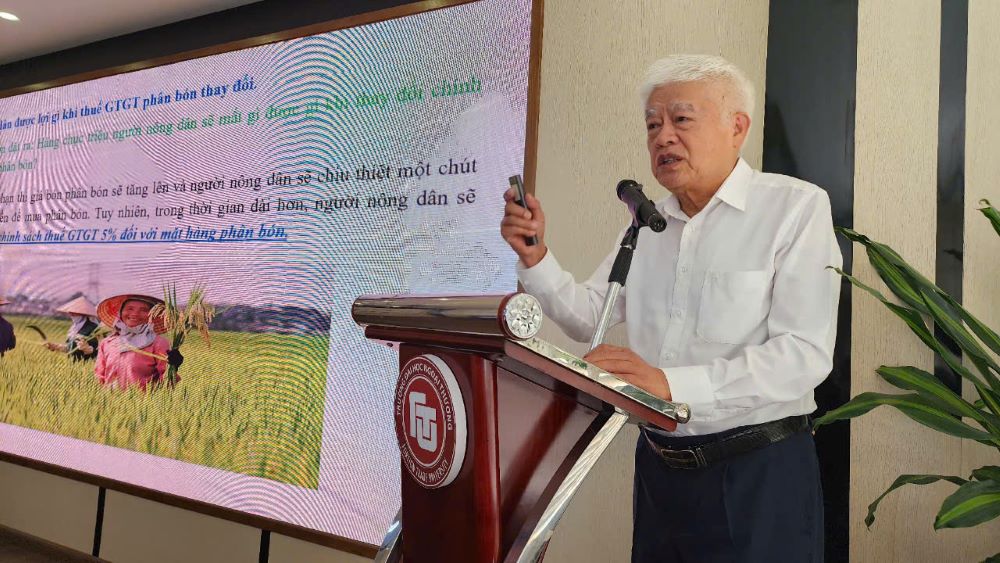
TS. Phùng Hà, Chủ tịch Hiệp hội Phân bón Việt Nam
"Những năm qua, phân bón lưu thông và tiêu thụ trong nước được miễn thuế. Cũng vì miễn thuế, các doanh nghiệp sản xuất, kinh doanh phân bón không được kê khai để hoàn thuế. “Khi không được nhận (hoàn) lại thuế giá trị gia tăng, doanh nghiệp sản xuất phân bón có 2 lựa chọn: Hoặc khoản lợi nhuận trước thuế hàng năm sẽ giảm tương ứng hoặc điều chỉnh giá bán đầu ra khiến giá phân bón tới tay người tiêu dùng có thể tăng cao. Trong khi đó, phân bón nhập khẩu không phải chịu thuế thuế giá trị gia tăng, điều này có lợi cho các nhà sản xuất nước ngoài khi xuất khẩu phân bón sang Việt Nam và làm ảnh hưởng nặng nề đến các doanh nghiệp sản xuất trong nước”.
TS Nguyễn Trí Ngọc, Phó Chủ tịch kiêm Tổng Thư ký Tổng hội Nông nghiệp và Phát triển Nông thôn Việt Nam, cho biết Chính phủ đang đề xuất đưa phân bón vào diện chịu thuế gia tăng mức 5%, thay vì miễn thuế giá trị gia tăng trong những năm qua. Đây là một trong những vấn đề thu hút sự quan tâm rất lớn của cộng đồng, các doanh nghiệp sản xuất kinh doanh, của nông dân trong cả nước.
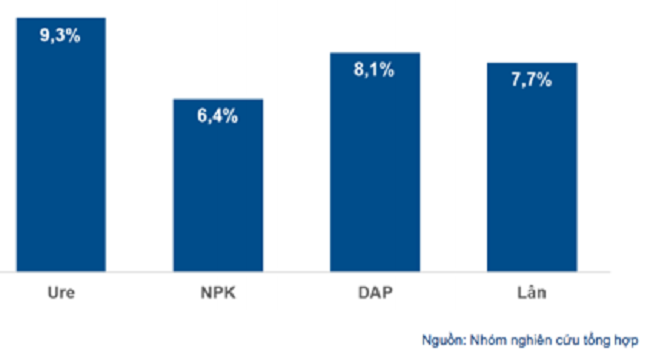
Ước tính thuế suất thuế GTGT đầu vào trung bình.
Theo ông Ngọc, hiện đang có 2 luồng ý kiến trái ngược nhau: (i) sửa đổi thuế giá trị gia tăng đối với mặt hàng phân bón là hết sức cần thiết; (ii) sửa đổi thuế giá trị gia tăng sẽ chỉ có lợi cho doanh nghiệp còn người nông dân thì sẽ phải chịu thiệt thòi.
"Khi thay đổi chính sách thuế giá trị gia tăng sẽ tác động chủ yếu đến 3 đối tượng gồm: Nhà nước, doanh nghiệp và người sử dụng phân bón (nông dân). Do đó, cần phải phân tích nghiên cứu kỹ lưỡng xem ba đối tượng sẽ bị ảnh hưởng và lợi ích này có được hài hòa không? Hay bị xung đột?", ông Ngọc lưu ý.
KIẾN NGHỊ ÁP DỤNG THUẾ GIÁ TRỊ GIA TĂNG 5% VỚI PHÂN BÓN
Phân tích cụ thể hơn, ông Ngọc cho rằng khi áp dụng thuế giá trị gia tăng 5% thay vì miễn thuế phân bón sẽ có nhiều lợi ích.
Thứ nhất, nông dân sẽ được hưởng lợi, bởi doanh nghiệp sản xuất phân bón được khấu trừ thuế đầu vào nên chi phí đầu tư giảm, giá thành sản xuất sẽ giảm đi, nên có thể sẽ giảm giá phân bón.
Ông Nguyễn Trí Ngọc: "Khi áp dụng thuế giá trị gia tăng 5%, thì nông dân sẽ được hưởng lợi".
Thứ hai, doanh nghiệp có động lực đầu tư vào nghiên cứu, đổi mới công nghệ, sản xuất các loại phân bón có hàm lượng kỹ thuật cao, thế hệ mới sẽ làm tăng năng suất và hiệu quả của sản xuất sẽ làm tăng suất cây trồng, cải thiện chất lượng sản phẩm do đó tăng hiệu quả công tác trồng trọt một cách bền vững.
Thứ ba, Nhà nước thu được một khoản thuế từ mặt hàng phân bón nên có thêm điều kiện để tăng chi cho các hoạt động nghiên cứu khoa học... sẽ làm cho người nông dân tăng hiệu quả sản xuất trên đơn vị diện tích, tăng sự cạnh tranh của các sản phẩm nông nghiệp trong nước.
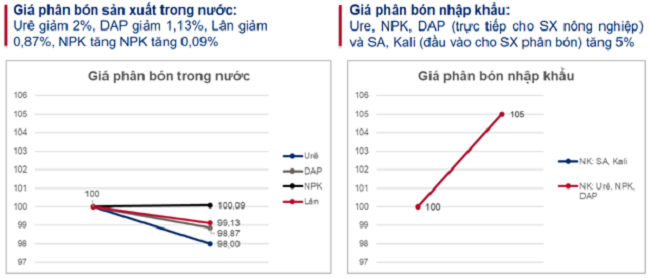
Ước tính thay đổi của giá bán sau khi áp thuế GTGT đầu ra 5%. Nguồn: USAID và nhóm nghiên cứu tổng hợp
Phân tích định lượng tác động nếu áp thuế giá trị gia tăng 5% đối với mặt hàng phân bón, TS. Trần Thị Hồng Thủy, Chuyên gia của Dự án Tăng cường năng lực cạnh tranh khu vực tư nhân Việt Nam (USAID IPSC) cho hay, định lượng tác động đối với doanh nghiệp sản xuất Urê, giá bán thành phẩm có dư địa giảm 2,0%.
Có được điều này là nhờ, các doanh nghiệp sản xuất phân Urê sẽ được khấu trừ thuế VAT đầu vào lên tới 9,3%. Đối với doanh nghiệp sản xuất phân NPK sẽ được khấu trừ thuế VAT đầu vào 6,4%, nhưng giá bán thành phẩm có thể tăng 0,09%. Đối với doanh nghiệp sản xuất phân DAP, giá bán thành phẩm có dư địa giảm 1,13%, do được khấu trừ thuế VAT đầu vào ở mức 8,1%. Doanh nghiệp sản xuất phân lân, giá bán thành phẩm có dư địa giảm 0,87%, do được khấu trừ thuế VAT đầu vào 7,7%.
“Khi được áp thuế giá trị gia tăng đầu ra, doanh nghiệp sẽ được khấu trừ thuế giá trị gia tăng đầu vào, từ đó giảm áp lực khi đầu tư, sửa chữa máy móc thiết bị, đầu tư công nghệ mới, xanh hóa sản xuất (thông thường thuế giá trị gia tăng đầu vào khoảng 10%”.
TS. Trần Thị Hồng Thủy, Chuyên gia của Dự án Tăng cường năng lực cạnh tranh khu vực tư nhân Việt Nam (USAID IPSC).
Với những doanh nghiệp nhập khẩu phân bón, giá bán sản phẩm có thể tăng 5%, do thuế nhập khẩu nhiều sản phẩm phân bón đang áp dụng ở mức 0% nên sẽ không có thuế đầu vào để khấu trừ.
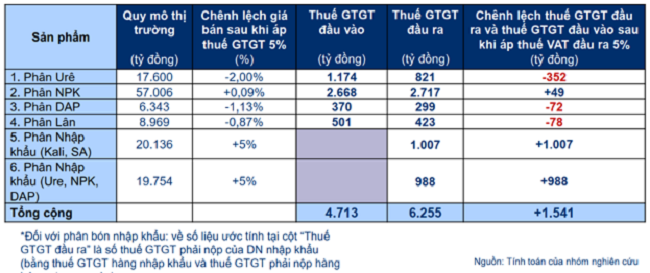
Ước tính tác động tài chính khi áp thuế GTGT đầu ra 5%.
Phân tích định lượng đối với Nhà nước, bà Thuỷ cho biết nếu thuế áp dụng thuế giá trị gia tăng 5%, sẽ tăng thu ngân sách thêm 1.541 tỷ đồng, do thu thuế VAT đầu ra của phân bón lên tới 6.225 tỷ đồng, khấu trừ thuế VAT đầu vào là 4.713 tỷ đồng.
Đối với bên sử sử dụng phân bón, chủ yếu là nông dân trồng trọt, giá Urê, DAP và Lân sản xuất trong nước có thể giảm, giá NPK có thể tăng không đáng kể, hoặc giữ nguyên. Trong khi đó, giá Urê, DAP, NPK nhập khẩu có thể tăng. Như vậy, phân bón sản xuất trong nước sẽ có thêm lợi thế cạnh tranh về giá so với các sản phẩm nhập khẩu.
Tại hội thảo, các chuyên gia thống nhất kiến nghị Chính phủ và Quốc hội sửa Luật 71/2014/QH13, phần liên quan đến phân bón: Chuyển phân bón từ mặt hàng chịu thuế giá trị gia tăng sang mặt hàng chịu thuế giá trị gia tăng ở mức 5%.
Đồng thời, kiến nghị Chính phủ xem xét sửa đổi Nghị định 26/2023/NĐ-CP về thuế suất thuế xuất khẩu phân bón theo nguyên tắc: Áp dụng thuế suất thuế xuất khẩu 5% đối với loại phân bón trong nước chưa sản xuất được hoặc không đáp ứng đủ nhu cầu, phải giữ lại cho tiêu dùng trong nước và mức thuế suất thuế xuất khẩu 0% đối với loại phân bón trong nước đã sản xuất đủ hoặc dư thừa.
Mô hình “Bản sáng vùng biên” đã nâng cao đời sống người dân Yên Khương qua những tuyến đèn đường, mái nhà sửa chữa và học sinh được tiếp sức đến trường. Qua đó, Bộ đội Biên phòng không chỉ bảo vệ vững chắc biên cương mà còn đồng hành cùng dân phát triển kinh tế, củng cố tình đoàn kết nơi “phên dậu” Tổ quốc...
Vừa qua, trong khuôn khổ chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới châu Âu, Bộ Nông nghiệp và Môi trường đã thúc đẩy hợp tác với EU, Đan Mạch và Bỉ về nông nghiệp bền vững, công nghệ sinh học, kinh tế biển xanh, bảo vệ môi trường và chống khai thác IUU.
Tây Nguyên có nhiều lợi thế về đất đai, khí hậu cùng hệ sinh thái để phát triển nông nghiệp công nghệ cao và dược liệu. Tuy nhiên, sản xuất còn phân tán, chất lượng giống chưa đồng đều, chế biến sâu hạn chế và liên kết thị trường chưa chặt chẽ đang là những điểm nghẽn cần tháo gỡ...
Trong 9 tháng đầu năm 2026, số doanh nghiệp giải thể tăng tới 118%, trong khi khu vực đầu tư tư nhân chỉ tăng trưởng 14%, mức thấp nhất trong ba khu vực kinh tế. Trước áp lực này, TS. Nguyễn Đức Hiển nhận định để thích ứng với mục tiêu tăng trưởng GDP từ 10% trở lên trong năm 2027, doanh nghiệp cần tái cấu trúc quản trị, tài chính, mô hình kinh doanh và thị trường, thay vì chỉ dựa vào mở rộng vốn và quy mô…
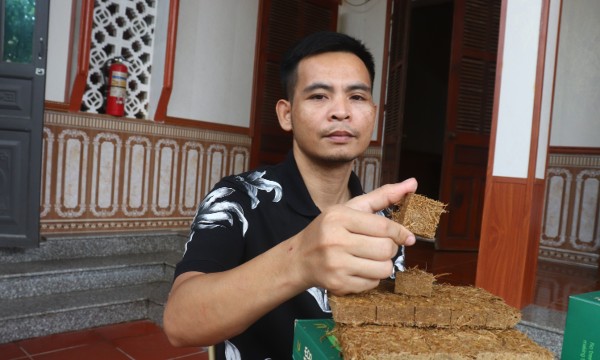
Từ những cọng rơm quen thuộc trên đồng ruộng quê nhà, Nguyễn Xuân Tài (SN 1989) xã Quý Lộc, Thanh Hóa đã phát triển ý tưởng sản xuất mồi nhóm lửa, đưa sản phẩm tiếp cận khách hàng quốc tế qua nền tảng thương mại điện tử Amazon. Hành trình khởi nghiệp của anh mở ra hướng khai thác giá trị kinh tế từ phụ phẩm nông nghiệp...
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...