


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Báo cáo của Merrill Lynch: Thử nhìn một góc khác


Sự dịch chuyển về quan điểm của nhóm tác giả báo cáo dường như song hành với sự thay đổi về nhân sự
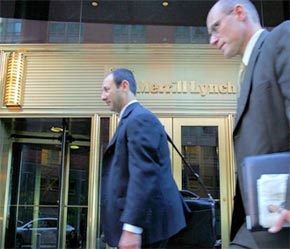
Nếu như thị trường chứng khoán Việt Nam lao dốc sau khi báo cáo mới đây của Merrill Lynch được công bố, thì có lẽ t
ập
đo
àn
này sẽ là người “dọn cỗ” cho những ai đầu cơ nhờ giá xuống.
>>
Xem thêm tin bài liên quan đến Merrill Lynch
Bởi thực ra, việc Merrill Lynch rút ra khỏi Việt Nam - trong trường hợp khuyến nghị của nhóm tác giả báo cáo này được chấp nhận - không nói lên nhiều về thị trường Việt Nam. Nó nói về chính Merrill Lynch nhiều hơn.
Nhìn vào bảng phân bổ tài sản đầu tư của Merrill Lynch ở châu Á, dễ dàng thấy là Merrill Lynch có thế mạnh đầu tư vào các thị trường đã khá phát triển, như bốn con hổ châu Á (Hàn Quốc, Đài Loan, Hồng Kông, Singapore) và Úc, tổng cộng g
ần
70%. Trong khi đó, các thị trường mới nổi và nhỏ như các nước Đông Nam Á (Thái Lan, Indonesia, Philippines, Việt Nam) rõ ràng lại không phải là thế mạnh của Merrill Lynch (chỉ chiếm vỏn vẹn có 8,5%).
Phần vốn đầu tư còn lại của Merrill Lynch được phân bổ cho Trung Quốc (14%) và Nam Á (5%), chia đều cho Ấn Độ và Pakistan, mỗi nước 2,5%. Những thị trường khổng lồ này có quy mô r
ất
lớn, cơ hội đầu tư còn nhiều, do đó việc nhóm tác giả b
áo c
áo
nhấn mạnh phải đẩy mạnh đầu tư vào thị trường Ấn Độ v
à Trung Qu
ốc
là một điều dễ hiểu, xét từ giới hạn nguồn lực của Merrill Lynch.
Bây giờ, tôi sẽ đi sâu hơn phân tích quan điểm của báo cáo nêu trên, cũng như bối cảnh thực hiện báo cáo của nhóm tác giả. Tất nhiên, những gì được phân tích ở đây chỉ dựa trên nguồn tài liệu mà tôi đang có hiện nay mà thôi.
Báo cáo sớm nhất mà tôi có trong tay đề ngày 2/2/2006, tức là khá lâu rồi, do Spencer White và Stephane Corry, Willie Chan thực hiện (tất cả đều thuộc Merrill Lynch Hồng Kông). Vì tên tác giả không viết theo thứ tự ABC, ta có thể phỏng đoán Spencer là trưởng nhóm. Báo cáo này rất chi tiết, dài 52 trang. Tinh thần chung của báo cáo rất lạc quan, đại ý là thúc giục Merrill Lynch tiến vào Việt Nam càng sớm càng tốt.
Báo cáo thứ hai đề ngày 29/6/2006, vào thời điểm khi thị trường đang đi xuống (chắc nhiều người còn nhớ giai đoạn này, vì từ đây trở đi đến tầm tháng 8 là giai đoạn ôm vào cổ phiếu “ngon lành” nhất của năm 2006). Báo cáo này vẫn giữ nguyên đội hình tác giả. Mặc dù trước tình hình thị trường đang đi xuống, báo cáo vẫn rất lạc quan về thị trường, và tin rằng sẽ có sự mở rộng trong tương lai. Báo cáo này tập trung chủ yếu vào chủ đề chứng khoán v
à
ngân hàng.
Báo cáo thứ ba đề ngày 5/10/2006, nhưng thấy có phụ chú “đã hi
ệu ch
ỉnh
” (corrected). Trong nhóm tác giả lần này, cái tên Mark Mathews chỉ đứng sau Spencer, và Mark là người của Merrill Lynch Singapore chứ không phải Hồng Kông như các thành viên còn lại. Điều thú vị là khi đây chính là lúc thị trường đang phục hồi và sẽ tăng mạnh liên tục vài tháng nữa, thì tinh thần báo cáo này đã bắt đầu có những nhận định không tích cực về thị trường Việt Nam.
V
à t
rong báo cáo cuối cùng mà tôi có, tức là báo cáo gần đây nhất (5/7/2007), thì Spencer đã hoàn toàn biến mất và Mark giữ vị trí trưởng nhóm. Báo cáo này, như chúng ta đã biết, hoàn toàn bi quan với thị trường Việt Nam và khuyến nghị định hướng nguồn lực của Merrill Lynch vào Trung Quốc.
Như vậy, dù không biết gì nhi
ều
về nội tình của Merrill Lynch, qua nh
ững d
ữ ki
ện tr
ên,
chúng ta ph
ần n
ào
có thể cảm nhận rằng sự dịch chuyển về quan điểm của nhóm t
ác gi
ả b
áo c
áo
d
ư
ờng nh
ư song h
ành v
ới s
ự
thay đổi v
ề
nhân sự tư vấn
cho các vấn đề liên quan đến Việt Nam. Khuynh hướng quan điểm c
ủa nh
óm t
ác gi
ả
chuyển dịch theo hướng từ lạc quan sang bi quan, và đôi khi c
ó v
ẻ
không hề phụ thuộc vào tình hình thị trường.
Ở đây, chúng ta nhớ lại câu cách ngôn nổi tiếng của Goethe: “Thực tiễn đã là lý thuyết rồi”, mà các nhà kinh tế Áo rất hay trích dẫn.
Vậy là, các nhà đầu tư Việt Nam dường như đang bị tác động bởi những cuộc tranh chấp tư tưởng nào đó, trong một văn phòng nhỏ bé, cách xa họ hàng ngàn cây số. Sự mất tự chủ dễ dàng của họ, nếu có, tất nhiên sẽ mang lại những hậu quả mà ch
ính
họ phải gánh chịu.


Quỹ ngoại: Giai đoạn hiện tại là cơ hội tích lũy hấp dẫn, thị trường dài hạn rất tích cực
Lumen Vietnam Fund duy trì quan điểm tích cực trong dài hạn đối với thị trường cổ phiếu Việt Nam, đồng thời nhìn nhận giai đoạn tích lũy hiện tại là cơ hội tích lũy hấp dẫn, thay vì dấu hiệu cho thấy xu hướng tăng trưởng mang tính cấu trúc đã thay đổi.
Chuyên gia: Sức mạnh của lãi kép chỉ phát huy khi tài sản được để yên đủ lâu
Theo một khảo sát năm 2026, trên 1.000 nhà đầu tư cá nhân, tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản 36%, vàng 14%. Cộng lại, ba kênh truyền thống này chiếm tới 87% tổng tài sản.
Ba nhóm cổ phiếu tâm điểm "hút tiền" trong những tháng cuối năm nhờ tăng trưởng GDP
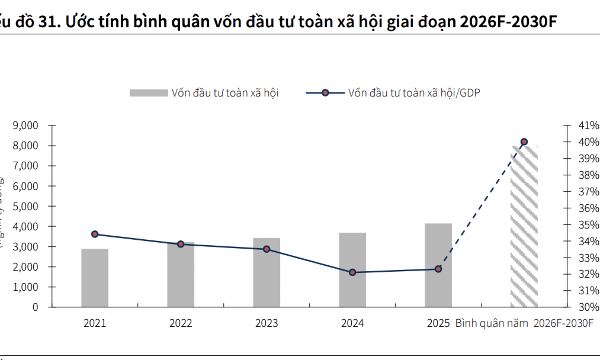
Với mục tiêu tăng trưởng GDP của Chính phủ từ 10% trở lên trong năm 2026 và tiếp tục duy trì định hướng tăng trưởng cao trong các năm tới, nhu cầu vốn của nền kinh tế sẽ ở mức rất lớn trong trung và dài hạn.
Năm 2027 sẽ có cơ hội lớn khi lãi suất giảm, VN-Index có thể tăng mạnh?
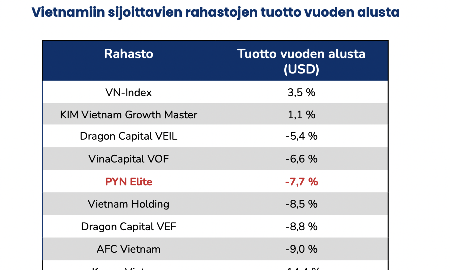
Ông Petri Deryng, người đứng đầu quản lý quỹ Pyn Elite Fund, tin rằng bước sang tháng 1/2027, xung đột tại khu vực Trung Đông nhiều khả năng sớm kết thúc. Khi đó, triển vọng lạm phát sẽ thay đổi ngay lập tức, giá năng lượng sẽ giảm và năm 2027 sẽ trở thành một năm cực kỳ thuận lợi cho Việt Nam...
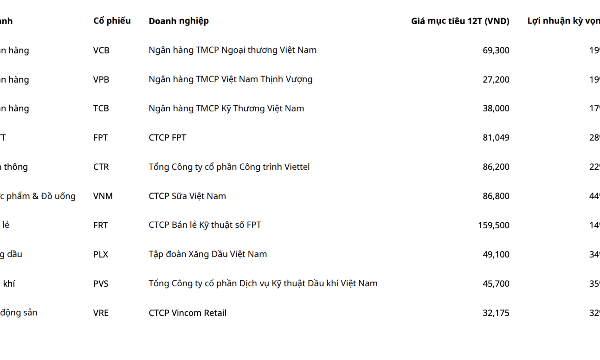
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
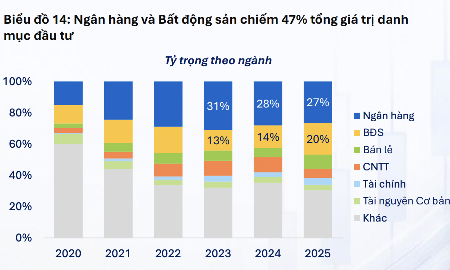
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.

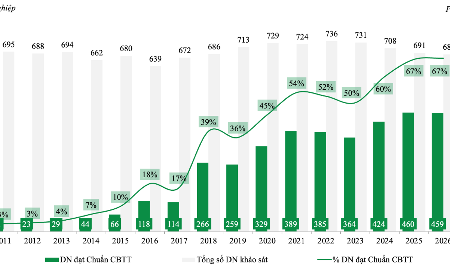


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

