




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Báo cáo tài chính: Hạn nộp có ảnh hưởng chất lượng?


Hạn nộp và công bố báo cáo tài chính của doanh nghiệp niêm yết hiện còn cứng nhắc, có thể ảnh hưởng tới chất lượng
Hạn nộp và công bố báo cáo tài chính của doanh nghiệp niêm yết hiện còn cứng nhắc, có thể ảnh hưởng tới chất lượng.
Ngày 25/7 trôi qua, hạn cuối đã điểm đi cùng với một loạt doanh nghiệp xin lùi thời hạn với nhiều lý do khác nhau.
Chủ quan và khách quan
Thị trường chứng khoán Việt Nam đã quá quen với tình trạng trên, thậm chí quen với những lý do ít ngờ tới như phần mềm kế toán bị lỗi, hệ thống máy tính bị nhiễm virus… Nhưng cũng có lý do thực sự khách quan, xuất phát từ đặc thù hoạt động của doanh nghiệp.
Phía sau những lý do trên, có một thực tế là nhiều nhà đầu tư không hài lòng; thậm chí có những hoài nghi về yếu tố chủ quan của doanh nghiệp trong khả năng minh bạch, sự sẵn sàng “vạch áo” chứng minh hiệu quả hoạt động của mình trước thị trường.
Nhưng, có một vấn đề ít được đề cập tới: Quy định nộp báo cáo tài chính và công bố thông tin hiện nay vẫn còn cứng nhắc, chưa thực sự linh hoạt với thực tế; bởi nhiều doanh nghiệp vẫn gặp khó khăn trong việc thực hiện thời hạn quy định hiện nay.
Trong văn bản gửi về Sở Giao dịch Chứng khoán Tp.HCM mới đây, lý do mà Công ty Chứng khoán Sài Gòn (mã SSI) xin hoãn nộp và công bố báo cáo tài chính là chờ “đóng dấu” của kiểm toán. Đây cũng là lý do thường thấy bởi lực lượng kiểm toán hiện nay còn mỏng và quy trình thường mất thời gian. Với lý do này, nhà đầu tư có thể chấp nhận bởi báo cáo có kiểm toán thường có chất lượng tốt hơn.
Còn lý do của một số doanh nghiệp khác như Công ty Cổ phần Sản xuất kinh doanh Xuất nhập khẩu Bình Thạnh (GIL-HOSE), hay của Công ty Cổ phần Than Núi Béo (NBC, HASTC) lại liên quan đến khó khăn trong việc tập hợp số liệu. Lý do này có cả yếu tố chủ quan và khách quan, khó phân biệt rạch ròi và khó thuyết phục.
Nhưng thực tế, như theo giải thích của NBC, “do đặc điểm của ngành khai thác mỏ đặc biệt, Công ty có khai trường khai thác nằm xen kẽ với khu vực dân cư đông đúc nên việc nghiệm thu, thanh quyết toán sản phẩm thường diễn ra từ ngày 1 đến ngày 25 tháng sau”, theo đó khó đúng hạn nộp và công bố báo cáo vào ngày 25/7 mà xin hoãn chậm nhất đến 10 ngày sau đó.
Cứng nhắc có ảnh hưởng chất lượng?
Thử đặt trường hợp của NBC nói trên. Nếu bắt buộc phải thực hiện đúng hạn 25/7, NBC có thể hoàn thiện được một báo cáo chỉn chu, có chất lượng để công bố tới nhà đầu tư? Khó thực hiện bởi liên quan đến đặc thù hoạt động của công ty. Có thể NBC sẽ vẫn nộp và công bố đúng hẹn, nhưng chất lượng báo cáo là một vấn đề lo ngại. Trong khi đó, yêu cầu đặt ra là nhà đầu tư cần một báo cáo đầy đủ và chính xác.
Từ ví dụ trên đặt ra khả năng Ủy ban Chứng khoán Nhà nước cần xem xét lại quy định công bố thông tin, liên quan đến hạn nộp và công bố báo cáo tài chính. Đây cũng là yêu cầu mà ông Hoàng Đức Long, Chánh thanh tra Ủy ban Chứng khoán Nhà nước đặt ra khi nói về mùa báo cáo tài chính năm nay.
“Thực ra trong yêu cầu về công bố thông tin cũng phải có sự phân chia đặc thù các doanh nghiệp khác nhau về thời hạn nộp báo cáo kinh doanh. Bởi vì có những doanh nghiệp đúng ngày quy định họ vẫn chưa thể kết nối với các chi nhánh để tổng hợp ra báo cáo một cách tương đối chính xác (như doanh nghiệp xuất nhập khẩu...), nhưng cũng có những doanh nghiệp hoàn toàn có thể đáp ứng đúng thời hạn về công bố thông tin”, ông Long đặt vấn đề.
Theo phân tích của ông, “nếu quy định cứng nhắc đến ngày nào đó phải nộp thì không hẳn có tác dụng bởi nếu họ buộc phải làm thì doanh nghiệp phải ước lượng con số và rồi đưa ra những báo cáo chưa được hoàn chỉnh”. Và đây là điều nhà đầu tư không mong muốn.
Ông Long cho biết hiện nay quy chế về công bố thông tin vẫn chưa tính đến những đặc thù đó. Vì vậy, quy chế này phải từng bước được sửa đổi cho phù hợp hơn, bởi nếu không tình trạng nhiều doanh nghiệp xin gia hạn nộp báo cáo sẽ vẫn diễn ra trong những kỳ tới.
Việc sửa đổi này được xác định theo hướng tôn trọng thực tế, đặc thù hoạt động của các doanh nghiệp thuộc các lĩnh vực khác nhau để có những thời hạn phù hợp, nhằm mục đích tạo điều kiện để có những bản báo cáo tài chính hoàn chỉnh, có chất lượng.
Tất nhiên, cũng cần tính đến tình huống doanh nghiệp có thể lợi dụng thời gian để “cơ cấu” lại số liệu vì những mục đích không chân thực, gây ảnh hưởng đến sự thẩm định và quyết định của nhà đầu tư.

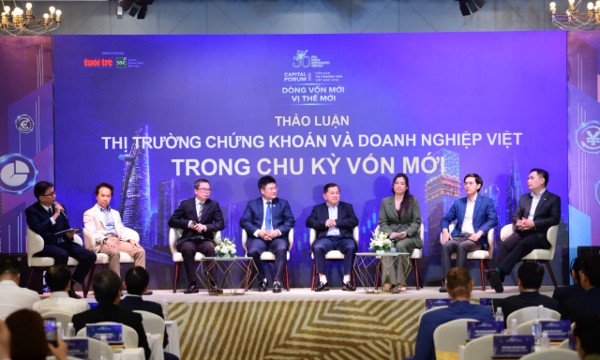
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
Dòng tiền bỏ qua định giá, chuyên gia 20 năm kinh nghiệm cũng phải thừa nhận VN-Index rất khó đoán
Thị trường đang tồn tại một nghịch lý: dòng tiền dường như chưa thực sự quan tâm đến câu chuyện định giá doanh nghiệp. Tuy nhiên, chính điều này lại có thể mở ra cơ hội cho những nhà đầu tư có tầm nhìn dài hạn.
Chủ tịch Ủy ban Chứng khoán: 5 nhiệm vụ trọng tâm nâng cao chất lượng thị trường sau nâng hạng
Tính đến ngày 21/10/2026, quy mô thị trường cổ phiếu đạt 10,16 triệu tỷ đồng, số lượng tài khoản nhà đầu tư vượt 14 triệu. Sau khi được FTSE Russell nâng hạng, Ủy ban Chứng khoán Nhà nước xác định 5 nhiệm vụ trọng tâm nhằm nâng cao chất lượng và năng lực cạnh tranh của thị trường trong giai đoạn tới...
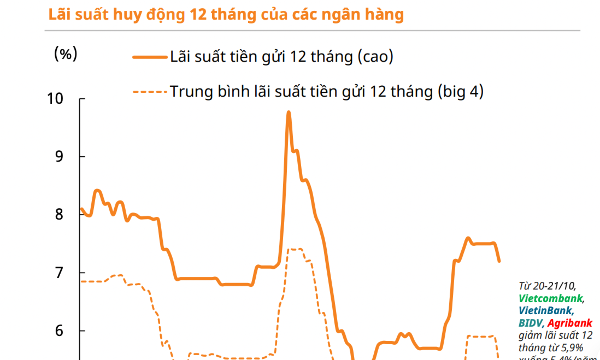
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
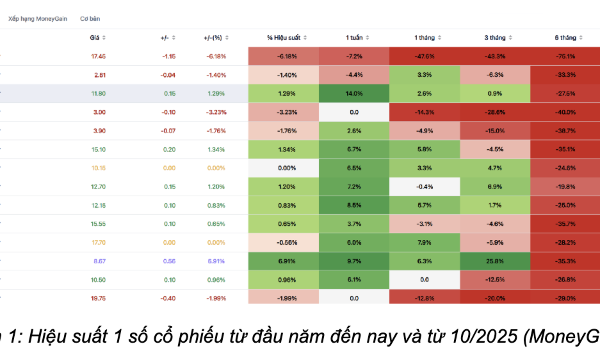
Vượt qua nghịch lý “lợi nhuận doanh nghiệp tăng nhưng giá cổ phiếu lao dốc”
Giá của phần lớn cổ phiếu đã giảm sâu bất chấp nhiều doanh nghiệp vẫn tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận. Thị trường đang khiến nhiều nhà đầu tư thất vọng và khó hiểu. Tại sao lại có sự trái chiều này?

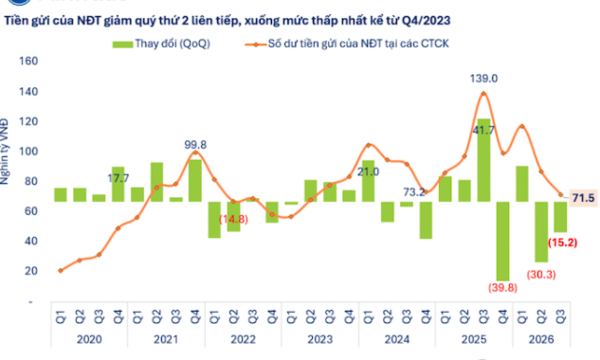


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

