




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


BIDV: “U đầu” do… đi đầu


Một báo cáo liên quan đến việc Bộ Tài chính “đòi” BIDV và VietinBank trả cổ tức bằng tiền mặt
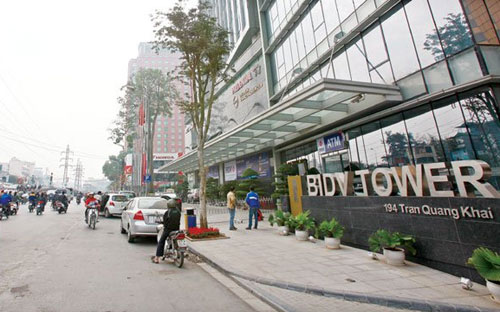
Một bản báo cáo dài 7 trang, liên quan đến sự kiện Bộ Tài chính “đòi” Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV) và Ngân hàng Công thương Việt Nam (VietinBank) trả cổ tức bằng tiền mặt vừa được công bố.
Bản báo cáo này do Trung tâm Nghiên cứu BIDV xây dựng, phân tích và lập luận, công bố ngày 13/6.
Đi đầu và nặng gánh
Báo cáo cho biết, tỷ lệ an toàn vốn (CAR) của các ngân hàng thương mại nhà nước (gồm Agribank, Vietcombank, BIDV và VietinBank) những năm qua, theo quá trình thực hiện vai trò đối với nền kinh tế, bị suy giảm nghiêm trọng.
Nguyên do, khả năng sinh lời của các ngân hàng này bị co hẹp, tỷ lệ lãi biên NIM (đã trừ DPRR) từ mức 2,5% năm 2011 giảm còn 2,2% năm 2012 và tiếp tục giảm xuống mức 1,7-1,8% giai đoạn 2013-2015.
Theo BIDV, khả năng sinh lời giảm như trên là do các ngân hàng phải đi đầu trong triển khai các chương trình, chính sách tín dụng ưu đãi của Chính phủ (lãi suất cho vay thấp).
Cũng theo báo cáo, hiện nhóm ngân hàng trên đang trong tình trạng nan giải khi thực hiện các giải pháp tăng vốn nhằm đảm bảo năng lực tài chính.
Họ không thể tăng vốn từ giảm chi trả cổ tức, vì toàn bộ cổ tức của ngân hàng thương mại nhà nước không được sử dụng để gia tăng năng lực tài chính, mà phải nộp về ngân sách nhà nước.
Giải pháp tăng vốn vừa qua, qua trả cổ tức bằng cổ phiếu hoặc xin chưa trả cổ tức, là thuận lợi nhất, nhưng lại gặp vướng mắc do Bộ Tài chính “đòi” trả tiền mặt.
“Nếu xẩy ra, có vẻ như vai trò cổ đông của nhà nước tại các ngân hàng thương mại nhà nước đang chưa thực sự chuyên nghiệp và điều này có thể ảnh hưởng đến cổ đông hiện hữu khác cũng như việc thu hút cổ đông mới trong tương lai”, báo cáo BIDV nêu quan điểm về vướng mắc trên.
Ở khía cạnh khác, BIDV nêu ngược lại đóng góp của nhóm này, khi cho rằng, dường như các ngân hàng thương mại nhà nước ngoài chức năng thực hiện chính sách tiền tệ, vốn đã rất nặng nề, đang phải gánh thêm áp lực từ chính sách tài khóa.
Ngoài ra, các ngân hàng này thời gian qua và hiện nay đang phải gánh gồng thêm việc tái cơ cấu và vực dậy các ngân hàng yếu kém mà Nhà nước chỉ định.
Ở hướng tăng vốn bằng kêu gọi nhà đầu tư, BIDV nhận định hiện nay không thuận lợi, vì tâm lý chung của hầu hết các nhà đầu tư đều đánh giá việc đầu tư vào các ngân hàng thương mại nhà nước hiện nay “là khá rủi ro do năng lực tài chính hạn chế”…
Trăm nghìn tỷ xoay quanh
Với thực trạng khó khăn về CAR nói trên, báo cáo của BIDV đưa ra loạt hệ lụy nếu không tăng được vốn, nếu Nhà nước không chung sức và đồng thuận tăng vốn bằng nguồn cổ tức.
Cụ thể, nếu vốn tự có của khối này không được tăng trong năm 2016 (tương ứng với việc Nhà nước thu về toàn bộ cổ tức năm 2015), khả năng tăng trưởng tài sản có rủi ro còn lại chỉ là 101 nghìn tỷ, tương ứng với mức tăng trưởng 4,67% so với năm 2015 và tăng trưởng tín dụng ở mức 7-8% năm 2016.
Khi đó, dư nợ tín dụng mỗi năm bị thiếu hụt mất 280 nghìn tỷ đồng. Với mức ICOR Việt Nam giai đoạn 2016-2020 ước tính ở mức 4,7, số vốn tín dụng thiếu hụt sẽ làm giảm GDP trung bình một năm trong giai đoạn 2016-2020 ở mức 69,1 nghìn tỷ/năm, tương ứng với mức giảm tăng trưởng GDP 0,55%-0,6%/năm.
Theo đó dự kiến tăng trưởng GDP giai đoạn 2016-2020 sẽ chỉ ở mức 6,05-6,4%/năm, BIDV tính toán trong tình huống Bộ Tài chính vẫn quyết “đòi” cổ tức bằng tiền mặt.
Trong tình huống khác, nếu vốn tự có của khối ngân hàng thương mại nhà nước tăng lên từ nguồn lợi nhuận giữ lại với ước tính ở mức 8,34%/năm, không có nguồn tăng vốn bổ sung từ bên ngoài, mức tăng trưởng tài sản có rủi ro sẽ là 13,4% và tăng trưởng tín dụng ở mức 15-16% so với năm 2015.
Khi đó dư nợ tín dụng mỗi năm bị thiếu hụt mất 108,2 nghìn đồng, sẽ làm giảm GDP trung bình một năm trong giai đoạn 2016-2020 ở mức 23 nghìn tỷ/năm, tương ứng với mức giảm tăng trưởng GDP là 0,18-0,2%/năm. Theo đó dự kiến tăng trưởng GDP giai đoạn 2016-2020 sẽ chỉ ở mức 6,3-6,7%/năm.
Bên cạnh đó, việc tăng trưởng tín dụng thấp hơn so với yêu cầu còn có ảnh hưởng trực tiếp làm thu lãi tín dụng và lợi nhuận của khối, từ đó làm giảm thuế nộp ngân sách và giảm thu nhập của người lao động.
Theo BIDV tính toán, việc tăng trưởng tín dụng giảm so với yêu cầu ở mức 5-10% trong vòng 5 năm (2016-2020) sẽ làm giảm khoản thu của ngân sách Nhà nước khoảng 1.800 - 5.000 tỷ đồng thuế.
Không đủ lực thì từ chối mua
Với loạt dẫn giải và lập luận trên, BIDV kiến nghị loạt giải pháp để tháo gỡ vướng mắc chuyện cổ tức, tăng vốn hiện nay, cũng như dự phòng cho các kế hoạch trong tương lai.
Đó là kiến nghị Chính phủ chỉ đạo Ngân hàng Nhà nước và Bộ Tài chính chấp thuận cho các ngân hàng thương mại nhà nước được cân đối và quyết định việc sử dụng nguồn cổ tức các năm để tăng vốn; cho phép sử dụng nguồn thặng dư do giảm tỷ lệ sở hữu của Nhà nước từ bán đầu tư tài chính, bán chiến lược để tạm ứng chi trả cổ tức bằng cổ phiếu để tăng vốn; xem xét giảm bớt tỷ lệ sở hữu của Nhà nước từ mức 65-95% hiện nay.
BIDV cũng nêu quan điểm qua kiến nghị Chính phủ chỉ đạo các cơ quan nhà nước tạo điều kiện cho các ngân hàng triển khai phương án phát hành cổ phần ra công chúng trong đó cổ đông Nhà nước nếu không đủ nguồn lực thì có thể từ chối quyền mua. Khi đó các ngân hàng sẽ chủ động tìm kiếm nhà đầu tư và cổ đông nhỏ lẻ để bán cổ phần, phát hành cổ phần ưu đãi cho người lao động để tăng vốn.
Xa hơn là kiến nghị Chính phủ giảm sở hữu tại các ngân hàng thương mại nhà nước về tối đa 51% đến năm 2018, “nhằm tạo điều kiện cho các ngân hàng thu hút thêm vốn từ nhà đầu tư cả trong nước và nước ngoài, từ đó nâng cao năng lực tài chính”.
Sâu xa nữa, dường như BIDV “muốn được bình thường” khi mong muốn Chính phủ từng bước xây dựng Ngân hàng Nhà nước độc lập, để không bị ảnh hưởng bởi các mục tiêu chính sách tài khóa. Trong ảnh hưởng đó có các ngân hàng thương mại Nhà nước, mà BIDV đề cập ở khía cạnh “đi đầu” và nặng gánh với các chương trình, kế hoạch lẽ ra là của chính sách tài khóa nói trên.


Thông tin tín dụng doanh nghiệp: Báo cáo tài chính phải là bản đã nộp cơ quan thuế hoặc đã kiểm toán
Từ ngày 1/11/2026, báo cáo tài chính năm trong thông tin tín dụng của doanh nghiệp vay vốn phải là báo cáo đã nộp cho cơ quan thuế hoặc đã được kiểm toán, theo quy định mới tại Thông tư 46/2026/TT-NHNN của Ngân hàng Nhà nước…
Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...

Thành viên thị trường liên ngân hàng cẩn trọng với bất động sản và chứng khoán
Các thành viên trên thị trường liên ngân hàng vẫn đặt kỳ vọng cao vào tăng trưởng kinh tế và khả năng điều hành của Ngân hàng Nhà nước, nhưng thận trọng hơn với triển vọng chứng khoán và bất động sản. Sự phân hóa này xuất hiện ngay cả khi thanh khoản ngắn hạn của hệ thống ngân hàng đã bớt căng thẳng, cho thấy dòng tiền dồi dào hơn chưa đồng nghĩa với điều kiện vốn thuận lợi hơn, nhất là khi chi phí huy động vẫn cao và những bất định bên ngoài còn lớn..

Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỷ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…




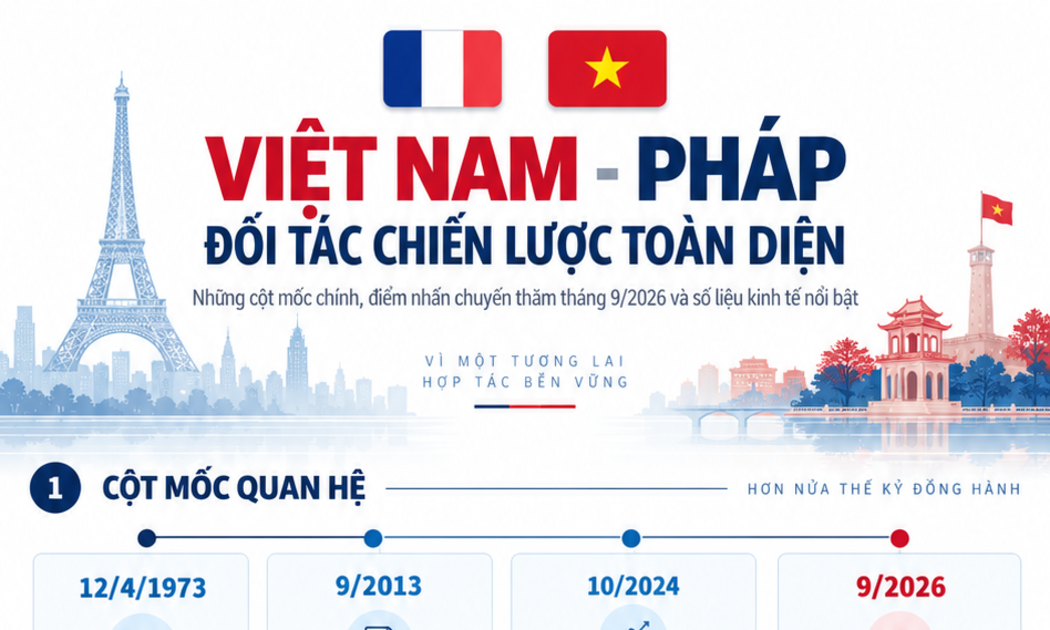

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.
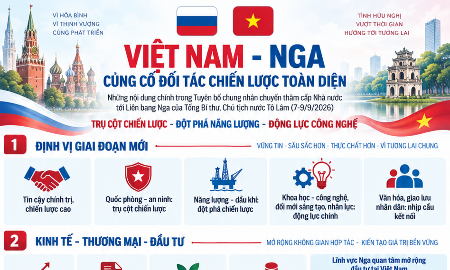







 Việt Nam – Pháp: Quan hệ Đối tác chiến lược toàn diện ngày càng sâu sắc, thực chất và hiệu quả
Chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp tục khẳng định sự coi trọng đặc biệt của Việt Nam đối với quan hệ Đối tác chiến lược toàn diện Việt Nam - Pháp, cũng là cơ hội để kết nối những lĩnh vực thế mạnh của Pháp về khoa học - công nghệ, đổi mới sáng tạo và các ngành công nghệ chiến lược với nhu cầu phát triển mới của Việt Nam.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...