




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Blog chứng khoán: Chốt lời ngắn hạn gia tăng, phái sinh đang sợ hãi?


Thị trường quay đầu giảm với mức thanh khoản tăng hôm nay cho thấy có lực bán chủ động mới xuất hiện. Mặc dù điểm số mất phần lớn do đà giảm của nhóm trụ, nhưng độ rộng thể hiện sức ép không bó hẹp ở nhóm nào. Dù vậy biên độ giảm cũng không ảnh hưởng gì đến xu hướng đi ngang hiện tại...

Thị trường quay đầu giảm với mức thanh khoản tăng hôm nay cho thấy có lực bán chủ động mới xuất hiện. Mặc dù điểm số mất phần lớn do đà giảm của nhóm trụ, nhưng độ rộng thể hiện sức ép không bó hẹp ở nhóm nào. Dù vậy biên độ giảm cũng không ảnh hưởng gì đến xu hướng đi ngang hiện tại.
Giao dịch vẫn đang thể hiện biến động mang tính thời điểm, hôm nay tăng chưa chắc ngày mai đã tăng và ngược lại. Dòng tiền phản ứng không có quán tính, hai phiên trước sẵn sàng mua chủ động nhưng hôm nay lại chờ giá và thanh khoản chỉ tăng khi bên bán hành động trước.
Với số mã giảm nhiều gấp 2,6 lần số tăng, nhóm cổ phiếu mang tính thị trường cao như chứng khoán, bất động sản chịu sức ép mạnh, có vẻ các giao dịch lướt sóng ngắn hạn lại chiếm ưu thế. Thực ra trong giai đoạn thị trường đi ngang tích lũy, các biến động tăng giảm hàng ngày xảy ra thường xuyên và không có mối liên kết nào đặc biệt, chủ yếu là do cung cầu thay đổi mang tính thời điểm. Điều quan trọng là vùng dao động vẫn đang được giữ nguyên.
Khác biệt hôm nay là thanh khoản đã tăng lên, tổng khớp HSX và HNX khoảng 15,1k tỷ, cao nhất từ đầu tuần. Ở giai đoạn kiểm tra cung cầu, các phiên giảm nên có thanh khoản thấp và biên độ nhỏ - một tín hiệu của áp lực bán thấp. Tuy nhiên thanh khoản hôm nay tăng cũng có thể là do hiệu ứng T có lợi nhuận tốt hơn. Khối lượng bắt đáy hôm 28/11 vừa qua hầu hết lãi khá khi hàng về nên các giao dịch lướt sóng cũng như trading giảm giá vốn hoạt động năng động hơn. Nếu giả định này là đúng, khi giá điều chỉnh hôm nay sẽ làm giảm biên lợi nhuận các phiên tới và áp lực bán sẽ giảm đi, phản ánh ra sẽ là thanh khoản giảm dần.
Vẫn giữ quan điểm hiện tại chưa phải là lúc giao dịch đầu cơ, mà chỉ là cơ hội để mua trả lại danh mục dài hạn. Vì vậy không nên mua ở các mức giá cao mà nên tận dụng những hiệu ứng giảm giá từ các giao dịch lướt sóng để chờ có giá tốt. Ngay cả việc trading cũng không nên thường xuyên và nếu có cũng chỉ với tỷ trọng nhỏ.
Hiện thị trường chuẩn bị bước sang tháng cuối năm và thông tin được chờ đợi nhất là cuộc họp của FED trong tháng 12 (ngày 12-13 giờ Mỹ). Xác suất cao là FED tiếp tục không tăng lãi suất. Tuy nhiên mặt bằng thông tin từ giờ tới lúc đó khó có gì đột biến nên khả năng cao thị trường sẽ tiếp tục lình xình tích lũy trồi sụt hàng ngày. Hiện tại thị trường tạm thời có một đáy nhỏ tham chiếu là mức thấp nhất của hai phiên ngày 24 và 28/11. Thời gian càng trôi về cuối năm thì xác suất giảm sâu hơn mức này hoặc kiểm định đáy tháng 10 càng thấp.
Thị trường phái sinh hiện đang chấp nhận mức chiết khấu khá rộng tới gần 6 điểm ở F1. Thanh khoản thị trường này cũng tăng gần 29% so với hôm qua. Mức chênh lệch chiết khấu chủ yếu xuất hiện ở đợt xả trên thị trường cơ sở trong khoảng 5 phút cuối đợt liên tục và đợt ATC. Đây có thể là hiệu ứng của đợt cắt lỗ và Short mới khi thị trường cơ sở bị bán hạ giá nhiều hơn, đặc biệt là với nhóm trụ như MSN, HPG, TCB. Tuy nhiên đợt bán này không nhất thiết hàm ý rằng sẽ tiếp tục kéo dài. Nếu VN30 tiếp tục giảm và F1 chiết khấu rộng, chiến lược là canh Long và canh mua cổ phiếu.

VN30 chốt hôm nay tại 1081.7, ngay đúng một mốc. Cản kế tiếp ngày mai là 1088; 1094; 1099; 1104; 1108; 1117. Hỗ trợ 1075; 1068; 1062; 1058; 1054; 1051; 1044.
“Blog chứng khoán” mang tính chất cá nhân và không đại diện cho ý kiến của VnEconomy. Những quan điểm, đánh giá là của cá nhân nhà đầu tư và VnEconomy tôn trọng quan điểm cũng như văn phong của tác giả. VnEconomy và tác giả không chịu trách nhiệm về những vấn đề phát sinh liên quan đến các đánh giá và quan điểm đầu tư được đăng tải.
Đọc bài theo từ khoá

Blog chứng khoán: Áp lực bán quay lại, tiền nóng đánh mã nhỏ
Áp lực bán đột ngột dâng cao trong phiên chiều nay, nhắm vào các blue-chips trong đó có nhiều trụ ngân hàng, VIC, VHM… Bất ngờ trong trong xu hướng điều chỉnh mạnh, vẫn có khá nhiều cổ phiếu vừa và nhỏ ngược dòng ấn tượng.
“Quét sạch” thành quả 3 phiên tăng, VN-Index giảm mạnh thử thách đáy ngắn hạn
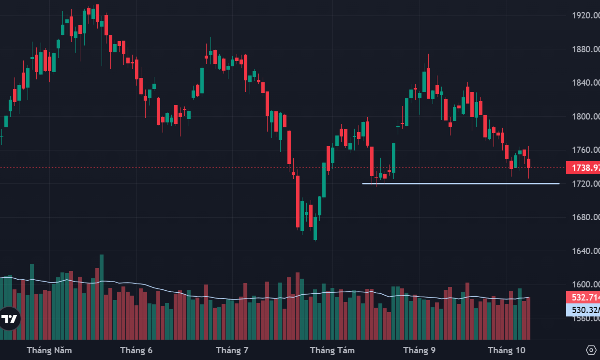
Loạt cổ phiếu ngân hàng và nhóm VIC, VHM lao dốc chiều nay đã khiến VN-Index mất tới 14,42 điểm, quay trở lại mức đóng cửa của phiên ngày 2/10. Bất ngờ là một số cổ phiếu vừa và nhỏ lại rất tích cực, thậm chí kịch trần.
Phát hành trái phiếu bất động sản tăng mạnh, lãi suất bình quân 11,4%
Theo số liệu của VISRating, giá trị phát hành trái phiếu đạt 149,5 nghìn tỷ đồng trong 9 tháng năm 2026 (+126% so với cùng kỳ). Đáng chú ý, lãi suất phát hành bình quân đạt khoảng 11,4%, tăng 110 điểm cơ bản so với cùng kỳ.
Dự báo tăng trưởng EPS toàn thị trường tăng 33% trong năm 2026
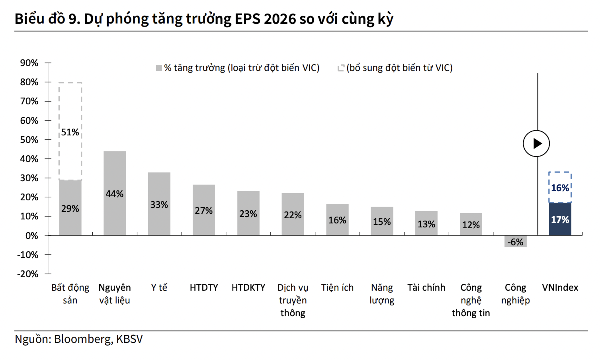
Dự báo tăng trưởng EPS toàn thị trường năm 2026 lên mức 33% so với cùng kỳ, chủ yếu phản ánh mức tăng đột biến trong lợi nhuận của VIC.
Quỹ ngoại: Giai đoạn hiện tại là cơ hội tích lũy hấp dẫn, thị trường dài hạn rất tích cực
Lumen Vietnam Fund duy trì quan điểm tích cực trong dài hạn đối với thị trường cổ phiếu Việt Nam, đồng thời nhìn nhận giai đoạn tích lũy hiện tại là cơ hội tích lũy hấp dẫn, thay vì dấu hiệu cho thấy xu hướng tăng trưởng mang tính cấu trúc đã thay đổi.





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...