


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cẩn trọng khi ký quỹ mua bất động sản


Ký quỹ là hình thức bảo đảm để thực hiện nghĩa vụ dân sự. Tuy nhiên, thời gian qua, một số nhà đầu tư phải khởi kiện chủ đầu tư để đòi lại tiền ký quỹ lên đến hàng tỷ đồng và bị thua kiện, dẫn đến mất trắng số tiền đã gửi gắm cho chủ đầu tư...
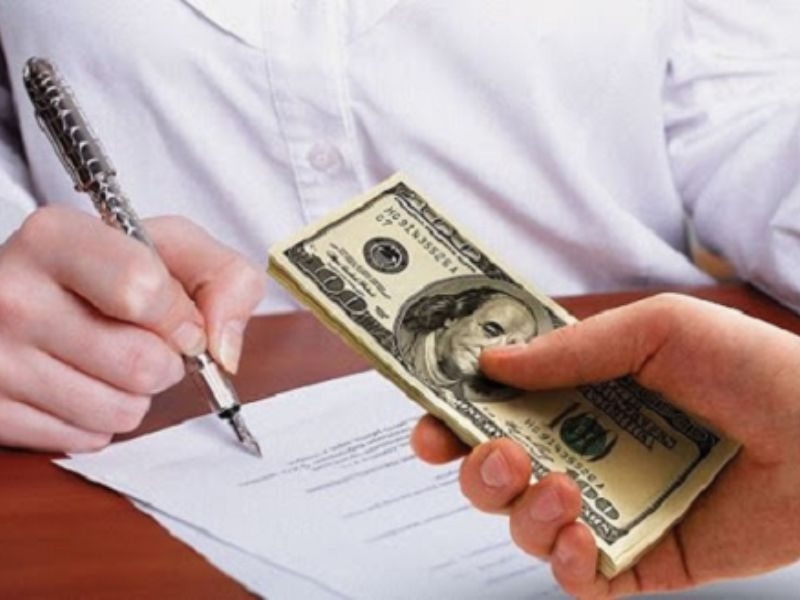
Thời gian qua, TAND TP.HCM đã xét xử theo trình tự phúc thẩm một số vụ kiện tranh chấp hợp đồng ký quỹ giữa khách hàng và các chủ đầu tư. Điểm chung là các khách hàng - nguyên đơn mặc dù theo đuổi vụ kiện trong nhiều năm song nhiều người không đòi lại được tiền ký quỹ.
Đơn cử như vụ kiện giữa ông Lê Thiện V. (ở TP.HCM) và chủ đầu tư khi thực hiện 2 thỏa thuận ký quỹ với số tiền mỗi giao dịch là hơn 1,1 tỷ đồng. Mục đích ký quỹ để tham gia chương trình khảo sát nhu cầu mua bất động sản tại dự án ngay tại TP.HCM.
Mặc dù chủ đầu tư thỏa thuận thời gian ký hợp đồng mua bán là tháng 7/2022 song đến tháng 2/2023, dự án chưa đủ điều kiện mở bán. Khách hàng phải khởi kiện yêu cầu tòa tuyên vô hiệu thỏa thuận ký quỹ và ngân hàng phải trả lại tiền.
Tuy nhiên, tòa án nhận định đây là thỏa thuận bảo đảm nghĩa vụ phát sinh từ giao dịch có điều kiện, đó là khi chủ đầu tư hoàn thành các thủ tục và đủ điều kiện mở bán trong một thời hạn nhất định.
Theo tòa án, khách hàng nộp đơn khởi kiện khi chưa hết thời gian dự kiến ký hợp đồng mua bán căn hộ. Một số khách hàng khác cũng rơi vào tình cảnh tréo ngoe trên.
"CHIÊU TRÒ" CỦA NHIỀU CHỦ ĐẦU TƯ
Theo luật sư Đoàn Hải Nam (Công ty luật Bross and Partners), phân tích nội dung của nhiều thỏa thuận ký quỹ cho thấy một mô hình được lặp lại.
Đó là, tiền ký quỹ sẽ được thỏa thuận “kết chuyển” vào giá trị hợp đồng mua bán, số tiền có thể lên đến 29% tổng giá trị bất động sản. Nếu nhà đầu tư không ký hợp đồng, chủ đầu tư có quyền đơn phương chấm dứt thỏa thuận và giữ toàn bộ số tiền (sở hữu số tiền).
Luật sư Đoàn Hải Nam cho rằng khi ký kết thoả thuận ký quỹ với mục đích để “giữ quyền mua căn hộ tương lai”, chủ đầu tư cam kết sẽ ký hợp đồng mua bán khi đủ điều kiện pháp lý.
Theo quy định tại Điều 24, Điều 26 Luật Kinh doanh bất động sản 2025, điều kiện của nhà ở, công trình xây dựng hình thành trong tương lai được đưa vào kinh doanh khi: (i) Nhà ở, công trình xây dựng đã được khởi công xây dựng theo quy định của pháp luật về xây dựng; (ii) Có một trong các loại giấy tờ về quyền sử dụng đất theo quy định;
(iii) có đủ giấy phép xây dựng, biên bản nghiệm thu móng và văn bản xác nhận đủ điều kiện mở bán của Cơ quan quản lý Nhà nước và (iv) bảo lãnh của ngân hàng cho nghĩa vụ tài chính của chủ đầu tư đối với bên mua.
“Thế nhưng, khi được yêu cầu cung cấp hồ sơ chứng minh dự án đủ điều kiện để đưa vào kinh doanh (mở bán) thì nhà đầu tư chỉ nhận được câu trả lời chung chung hoặc chỉ được chủ đầu tư cung cấp hồ sơ không đầy đủ (thiếu văn bản của cơ quan quản lý Nhà nước về việc dự án đủ điều kiện đưa vào kinh doanh, thiếu bảo lãnh của ngân hàng). Thậm chí có trường hợp tài liệu còn có dấu hiệu bị cắt ghép làm sai lệch nội dung văn bản”, luật sư Nam cho hay.
Theo luật sư, nhiều nhà đầu tư còn cẩn thận khảo sát thực địa, tìm hiểu tiến độ của dự án và nhiều người phản ánh có những dự án bất động nhiều ngày không có dấu hiệu được triển khai …
Dù dự án bất động, chủ đầu tư vẫn nghiễm nhiên gửi thông báo yêu cầu khách hàng phải ký hợp đồng mua bán và nếu nhà đầu tư chần chừ, e ngại thì họ sẽ nhận được tối hậu thư Thông báo đơn phương chấm dứt thoả thuận.
Chủ đầu tư giữ lại toàn bộ khoản tiền ký quỹ, có thể từ vài trăm lên đến hàng tỷ đồng. Như vậy, chủ đầu tư nghiễm nhiên được sở hữu số tiền ký quỹ của khách hàng một cách thiếu căn cứ pháp lý.
Theo luật sư, Điều 330 Bộ luật Dân sự 2015 quy định ký quỹ là việc một bên gửi một khoản tiền vào tài khoản phong tỏa tại ngân hàng để bảo đảm thực hiện nghĩa vụ dân sự. Khoản tiền này chỉ được giải tỏa hoặc xử lý khi có căn cứ pháp lý rõ ràng.
Tuy nhiên, trong thực tế giao dịch, việc ký kết thỏa thuận ký quỹ chỉ được thực hiện giữa chủ đầu tư và khách hàng, không có sự tham gia của ngân hàng nơi mở tài khoản ký quỹ. Có trường hợp nhà đầu tư chuyển tiền trực tiếp vào tài khoản của chủ đầu tư hoặc thậm chí nộp bằng tiền mặt.
“Vậy khoản tiền đó có được thực sự đưa vào tài khoản phong tỏa hay được chủ đầu tư sử dụng cho mục đích khác”, luật sư Nam đặt vấn đề.
Theo luật sư, khi đó, ký quỹ mất đi bản chất bảo đảm thực hiện nghĩa vụ và trở thành vỏ bọc cho một giao dịch chuyển tiền trước/đặt cọc cho sản phẩm bất động sản chưa đủ điều kiện kinh doanh. Đây là dấu hiệu điển hình của huy động vốn trái quy định.
XEM XÉT KỸ TRƯỚC KHI KÝ QUỸ
Theo luật sư Đoàn Hải Nam, thoả thuận ký quỹ là ví dụ điển hình cho việc một công cụ pháp lý đúng đắn nhưng có thể bị sử dụng vào mục đích sai phạm.
Đối với các nhà đầu tư, khởi kiện là giải pháp hữu hiệu nhất khi mọi phương án đàm phán, thương lượng đã không có hiệu quả. Trong một số trường hợp, có nhà đầu tư lựa chọn phương án khởi kiện yêu cầu tuyên bố “Thỏa thuận ký quỹ” vô hiệu do vi phạm điều cấm hoặc do giả tạo nhằm che dấu một giao dịch khác.
Tuy nhiên, trên thực tế, việc chứng minh giao dịch vi phạm điều cấm hoặc giả tạo không đơn giản. Nếu chỉ dựa vào những tài liệu mà nhà đầu tư có thể tiếp cận như thoả thuận, chứng từ thanh toán hay trao đổi với chủ đầu tư thì về hình thức, giao dịch vẫn đầy đủ yếu tố pháp lý vì có chữ ký, có thanh toán và thể hiện sự tự nguyện của các bên. Trong khi đó, hồ sơ pháp lý của dự án lại do chủ đầu tư nắm giữ khiến việc xác minh trở nên khó khăn.
Nếu tòa án không mở rộng phạm vi xem xét đến bản chất huy động vốn hoặc không thu thập được thông tin từ ngân hàng và cơ quan quản lý Nhà nước, khả năng giao dịch bị tuyên vô hiệu sẽ rất thấp và khi đó nhà đầu tư có thể rơi vào thế bất lợi trên nhiều phương diện.
Do đó, theo luật sư, nhà đầu tư cần phân tích từng điều khoản đồng thời chỉ ra rằng lỗi và vi phạm nghĩa vụ thuộc về chủ đầu tư. Từ đó, nhà đầu tư có thể bảo vệ yêu cầu hoàn trả tiền và có quyền tính lãi phát sinh.
Mặt khác, có thể đề nghị toà án áp dụng biện pháp khẩn cấp tạm thời để phong toả tài khoản của chủ đầu tư. Song song với đó, cần làm việc với cơ quan quản lý Nhà nước để làm rõ tính hợp pháp của dự án.
Bài liên quan


Đọc bài theo từ khoá

Thủ tướng Lê Minh Hưng đề xuất 4 ưu tiên và 4 định hướng hành động phát triển hạ tầng ASEAN

Mua vàng miếng thiệt hơn 6 triệu đồng/lượng sau nửa tháng
Việt Nam – Campuchia tiếp tục vun đắp quan hệ hữu nghị truyền thống, hợp tác toàn diện, bền vững lâu dài
Nghệ An đầu tư cầu Bến Thủy 3, mở rộng kết nối cảng biển, khu công nghiệp với Hà Tĩnh
Bác bỏ thông tin thất thiệt về Làng trẻ em SOS
Trước những thông tin lan truyền trên mạng xã hội về việc chuyển giao Làng trẻ em SOS, đại diện đơn vị khẳng định đây là sự điều chỉnh về tổ chức, quản lý nhằm đảm bảo nguồn lực vận hành ổn định. Bản chất của việc bàn giao nguyên trạng về địa phương hoàn toàn không liên quan đến các hoạt động hiến mô, tạng. Quyền lợi thiết thực của trẻ luôn được đặt lên hàng đầu...
Giải thưởng trường học sinh thái: Hướng đến xây dựng mô hình trường học xanh
Biến đổi khí hậu, ô nhiễm môi trường, suy giảm đa dạng sinh học và khai thác tài nguyên thiếu bền vững đang tác động trực tiếp đến đời sống, sức khỏe và cơ hội phát triển của mỗi quốc gia. Giải quyết những thách thức này đòi hỏi sự kết hợp giữa chính sách, công nghệ và thay đổi hành vi, trong đó giáo dục môi trường giữ vai trò quan trọng.
Kiểm soát hiệu quả chi phí khám chữa bệnh bảo hiểm y tế dịp cuối năm
Trong bối cảnh chi phí khám chữa bệnh bảo hiểm y tế toàn quốc tăng cao, Bảo hiểm xã hội Việt Nam đề nghị tăng cường công tác giám định, góp phần phát hiện, từ chối thanh toán những khoản chi bất hợp lý, đồng thời bảo vệ đầy đủ quyền lợi của người tham gia bảo hiểm y tế...
Không để học sinh nghèo bị cắt chế độ đột ngột do phân định lại vùng
Có hơn 16 nghìn trẻ em, học sinh, học viên bị ảnh hưởng bởi quyết định phân định vùng đồng bào dân tộc thiểu số và miền núi. Để tháo gỡ vướng mắc, Bộ Giáo dục và Đào tạo dự kiến thay thế Nghị định số 66/2025/NĐ-CP nhằm mở rộng đối tượng được thụ hưởng chính sách, nâng hỗ trợ tiền ăn dự kiến tăng từ 936.000 đồng/tháng lên 1,17 triệu đồng…
Bộ Y tế bảo đảm cân đối Quỹ Bảo hiểm y tế khi chi trả khám sức khỏe định kỳ
Việc Quỹ Bảo hiểm y tế chi trả chi phí khám sức khỏe định kỳ và kiểm tra sức khỏe đầu năm học sẽ giúp giảm gánh nặng chi cho ngân sách nhà nước. Đây là khẳng định của Bộ Y tế khi phản hồi góp ý về dự thảo Thông tư mới, đồng thời nhấn mạnh đã đánh giá kỹ tác động tài chính trong 5 năm tới để bảo đảm cân đối quỹ...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...