




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cập nhật lợi nhuận quý 1/2023: Nhóm ngân hàng tăng mạnh, khối doanh nghiệp giảm 31,2%


Lợi nhuận sau thuế của 79 doanh nghiệp chiếm 22% vốn hóa nhóm Phi tài chính suy giảm mạnh 31,2% so với cùng kỳ...

Mùa báo cáo kết quả kinh doanh quý 1/2023 đã bắt đầu với 92/1648 doanh nghiệp và ngân hàng niêm yết đại diện gần 23,6% tổng giá trị vốn hóa trên HOSE, HNX và UPCoM vừa có ước tính hoặc công bố chính thức về lợi nhuận cho quý 1, theo thống kê từ FiinTrade.
Trong đó, lợi nhuận sau thuế Q1/2023 của 10/27 ngân hàng đại diện 70,6% vốn hóa ngành Ngân hàng ước tăng 13,9% so với cùng kỳ. Ngược lại, lợi nhuận sau thuế của 79 doanh nghiệp chiếm 22% vốn hóa nhóm Phi tài chính suy giảm mạnh 31,2% so với cùng kỳ.
Cụ thể với nhóm ngân hàng, mặc dù giảm tốc so với mức tăng 33,9% trong Q4/2022, nhưng trong bối cảnh vĩ mô hiện tại thì đây vẫn là mức tăng trưởng đáng khích lệ. So với Q4/2022, Lợi nhuận sau thuế của 10 ngân hàng tăng 17,8% so với quý liền kề trước đó.
Với nhóm ngân hàng quốc doanh (VCB, BID và CTG), tăng trưởng lợi nhuận được hỗ trợ bởi tín dụng tăng và NIM duy trì. Riêng với BID, áp lực trích lập dự phòng giảm cũng giúp ngân hàng cải thiện lợi nhuận trong quý 1.
Với nhóm ngân hàng cổ phần, ngoại trừ các ngân hàng với tỷ trọng cho vay lĩnh vực bất động sản ở mức cao (bao gồm TCB) có lợi nhuận giảm do tăng trích lập dự phòng rủi ro tín dụng, hầu hết có lợi nhuận sau thuế quý 1 ước tăng trưởng so với cùng kỳ, dẫn đầu là STB ( 57%) và ACB ( 24,6%). Tuy nhiên, tín dụng tăng rất thấp hay thậm chí giảm ở một số ngân hàng bán lẻ (ACB, VIB) là điểm cần lưu ý.
Trên thị trường chứng khoán, giá cổ phiếu của các ngân hàng có lợi nhuận tăng cao trong quý 1/2023 bao gồm BID, ACB, STB hiện ở vùng đỉnh 1 năm sau khi hồi phục mạnh 40%-60% so với giữa tháng 11/2022.

Với khối doanh nghiệp, tính đến ngày 17/4/2023, 79 doanh nghiệp đã có ước tính kết quả kinh doanh cho quý 1/2023, với tổng lợi nhuận sau thuế giảm sâu so với cùng kỳ giảm 31,2% trong bối cảnh kinh tế vĩ mô nhiều bất lợi xuất khẩu kém đi do rủi ro suy thoái ở các thị trường lớn và cầu trong nước suy yếu.
Trong đó: Có 54 doanh nghiệp báo lỗ hoặc ước tính lợi nhuận sụt giảm so với cùng kỳ, chủ yếu là các doanh nghiệp thuộc những ngành có nền tăng trưởng cao trong Q1/2022 như Phân bón (DPM, DCM), Hóa chất (DGC), Bán lẻ (DGW, FRT). Giá cổ phiếu của các doanh nghiệp này gần như chia đôi từ vùng đỉnh, tuy nhiên triển vọng lợi nhuận tiếp tục kém khả quan khiến những cổ phiếu này chưa thu hút được dòng tiền và giá cổ phiếu dao động quanh vùng đáy 15-20 tháng.
Riêng với Nhiệt điện, POW và HND là hai doanh nghiệp nhiệt điện đầu tiên công bố kết quả kinh doanh Q1/2023, nhưng điều bất ngờ đó là lợi nhuận sau thuế giảm sâu so với cùng kỳ. Với HND, doanh thu tăng nhẹ 1,25% YoY trong quý do (bất chấp sản lượng điện giảm khoảng -20% YoY), nhưng biên EBIT thu hẹp (0,8% trong Q1-2023 vs 11,8% trong Q1-2022) do giá than tăng cao là nguyên nhân chính khiến lợi nhuận sau thúe giảm -96,1% YoY.
Trong khi đó, POW ước tính doanh thu tăng tốt ( 10% YoY) trong Q1-2023 nhờ sản lượng tiêu thụ tăng 9,2% YoY và giá toàn phần thị trường điện (FMP) tăng 20,2%. Tuy nhiên, sản lượng điện hợp đồng (Qc) cho nhà máy điện Nhơn Trạch 1 rất thấp và giá khí cấp cho nhà máy điện Nhơn Trạch 1&2 duy trì ở mức cao là điểm trừ đối với biên lợi nhuận của POW, góp phần khiến lợi nhuận giảm -34% YoY. NMĐ Nhơn Trạch 1 và 2 hiện đóng góp gần 40% tổng sản lượng điện hàng năm của POW.
Điểm cần lưu ý với HND và POW là giá FMP trong tháng 3/2023 giảm -3,6% YoY (trước đó tăng 17%-22% trong tháng 1 và 2) và nếu xu hướng giảm này tiếp diễn thì sẽ tác động tiêu cực lên biên lợi nhuận của các doanh nghiệp vận hành nhà máy nhiệt điện trong bối cảnh giá nhiên liệu đầu vào (than và khí) vẫn neo ở mức cao.
Trong số 25 doanh nghiệp có lợi nhuận sau thuế ước duy trì tăng so với cùng kỳ, đáng chú ý là FPT, VRE, QNS, PVD và PVT với tăng trưởng lợi nhuận trên 2 chữ số. Về biến động giá, cổ phiếu của các doanh nghiệp này có giá giảm không đáng kể trong 1 năm qua (10%-15%) và định giá dựa trên lợi nhuận, theo đó, cũng không thực sự hấp dẫn nếu so với lịch sử 3 năm gần đây cũng như dựa trên triển vọng lợi nhuận năm 2023.
Đọc bài theo từ khoá

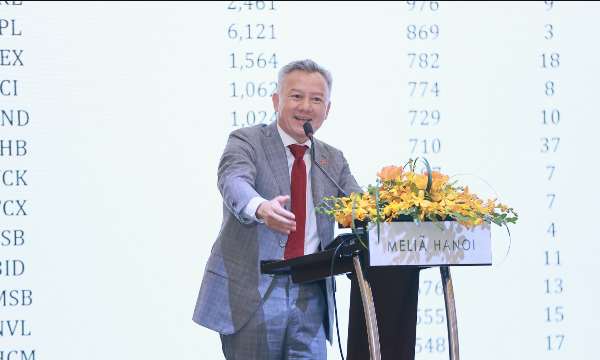
Ông Thomas Nguyen: Việt Nam có thể hút 10 tỷ USD vốn chủ động
Tại hội thảo "Lộ trình Niêm yết cho Doanh nghiệp FDI tại Việt Nam" diễn ra sáng 17/9, ông Thomas Nguyen, lãnh đạo phụ trách Investment Banking, Institutional Sales & Trading tại Chứng khoán SSI cho rằng sau kỳ rà soát tháng 8/2026 của FTSE, tỷ trọng của Việt Nam trong FTSE Emerging All Cap Index đã tăng lên khoảng 0,49-0,50%.
Thúc đẩy nhóm FDI lên sàn, thêm hàng "chất" cho nhà đầu tư quốc tế mới đến Việt Nam sau nâng hạng
CEO SSI nhấn mạnh: Thị trường vốn Việt Nam đang bước vào một giai đoạn mới. Cải cách pháp lý, hạ tầng giao dịch mới và quá trình chuyển đổi từ thị trường cận biên lên thị trường mới nổi đang đưa một lớp nhà đầu tư quốc tế mới đến Việt Nam.
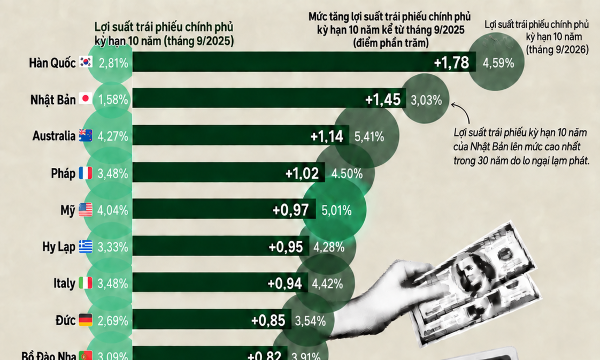
Những nền kinh tế có lợi suất trái phiếu tăng nhanh nhất trong một năm qua
Tại nhiều nền kinh tế lớn trên thế giới, lợi suất trái phiếu chính phủ đang tăng mạnh do giá dầu cao, áp lực lạm phát và nhu cầu vay vốn ngày càng lớn của chính phủ...
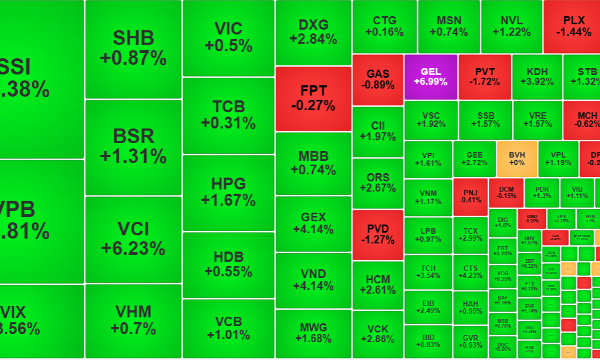
Phản ứng tích cực với tin lãi suất FED, thanh khoản tăng vọt 50%, cổ chứng khoán bùng nổ
Mặc dù đêm qua FED tăng 25 điểm phần trăm lãi suất nhưng thị trường sáng nay chỉ “chuệch choạc” trong vài phút đầu tiên. Càng về sau đà tăng càng tốt, độ lan tỏa rộng và thanh khoản cũng tăng vọt.
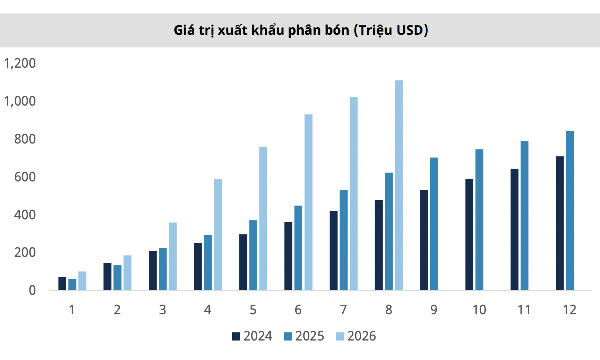
Căng thẳng Trung Đông gây áp lực thị trường năng lượng, cơ hội cho doanh nghiệp phân bón Việt Nam
Mirae Asset nhận định cú sốc quốc tế giúp Việt Nam tạo thêm cơ hội xuất khẩu cho các nhà sản xuất có chi phí cạnh tranh.





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...






 Cán bộ “dám nghĩ, dám làm” được bảo vệ bởi Nghị quyết của Quốc hội
Theo Nghị quyết, sẽ không truy cứu trách nhiệm hình sự khi có đủ các điều kiện: Không tham nhũng; Vì lợi ích chung; Các hoạt động: đầu tư, sản xuất, kinh doanh; ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số đã hoàn thành và mang lại hiệu quả kinh tế - xã hội...



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...