"Nghị định chưa làm rõ trường hợp sau khi đã điều chỉnh giảm, doanh nghiệp mới phát sinh chứng từ thanh toán qua ngân hàng thì có được kê khai bổ sung hay không".
(Văn bản nêu ý kiến góp ý của UBND tỉnh Quảng Ngãi và UBND TP. Hà Nội)


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Liên quan đến Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng (đã được sửa đổi, bổ sung bởi Nghị định số 359/2025/NĐ-CP ngày 31/12/2025), nhiều ý kiến vẫn tập trung xoay quanh vấn đề về khấu trừ thuế đối với hàng hóa, dịch vụ mua trả chậm, trả góp.
Cụ thể, Điểm g Khoản 2 Điều 26 Nghị định số 181/2025/NĐ-CP nêu rõ, đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị từ 5 triệu đồng trở lên, cơ sở kinh doanh căn cứ vào hợp đồng mua bán bằng văn bản, hóa đơn giá trị gia tăng và chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế giá trị gia tăng đầu vào.
Trường hợp chưa có chứng từ thanh toán do chưa đến thời điểm thanh toán theo hợp đồng hoặc phụ lục hợp đồng thì cơ sở kinh doanh vẫn được khấu trừ thuế giá trị gia tăng đầu vào.
Nếu đến hạn thanh toán mà không có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ chưa có chứng từ vào kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng.
"Nghị định chưa làm rõ trường hợp sau khi đã điều chỉnh giảm, doanh nghiệp mới phát sinh chứng từ thanh toán qua ngân hàng thì có được kê khai bổ sung hay không".
(Văn bản nêu ý kiến góp ý của UBND tỉnh Quảng Ngãi và UBND TP. Hà Nội)
Tuy nhiên, Uỷ ban nhân dân tỉnh Quảng Ngãi và Uỷ ban nhân dân TP Hà Nội cho rằng, quy định hiện hành tại Nghị định số 181/2025/NĐ-CP chỉ đang dừng ở yêu cầu doanh nghiệp phải điều chỉnh giảm thuế giá trị gia tăng đầu vào khi đến hạn thanh toán mà không có chứng từ thanh toán không dùng tiền mặt.
Cùng quan điểm, Uỷ ban nhân dân tỉnh Đắc Lắk đánh giá quy định trên chưa phù hợp với nguyên tắc kế toán về chi phí phải trả (tài khoản 335) Thông tư số 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính.
Theo quy định, tài khoản này phản ánh các khoản phải trả cho hàng hóa, dịch vụ đã nhận trong kỳ nhưng thực tế chưa chi trả do chưa đủ chứng từ, hồ sơ, tài liệu kế toán được ghi nhận vào chi phí sản xuất, kinh doanh của kỳ báo cáo.
Trước vướng mắc trên, các địa phương đề xuất vẫn cho phép doanh nghiệp được kê khai, bổ sung số thuế giá trị gia tăng đầu vào được khấu trừ vào kỳ tính thuế phát sinh chứng từ thanh toán không dùng tiền mặt, nếu sau này doanh nghiệp có đầy đủ chứng từ theo quy định nhằm bảo đảm quyền lợi của người nộp thuế.
Trong khi đó, Uỷ ban nhân dân tỉnh Quảng Ninh kiến nghị mở rộng thêm trường hợp doanh nghiệp được gia hạn thời hạn thanh toán bằng phụ lục hợp đồng khác.
Theo đó, sau khi đã kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ, nếu cơ sở được gia hạn thanh toán thì tiếp tục được kê khai khấu trừ thuế tại kỳ tính thuế phát sinh việc gia hạn.
Trường hợp hết thời hạn gia hạn mà doanh nghiệp mới có chứng từ thanh toán không dùng tiền mặt thì được kê khai khấu trừ tại kỳ phát sinh chứng từ thanh toán.
Tiếp thu các ý kiến trên, Bộ Tài chính cho biết sẽ sửa đổi, bổ sung quy định này theo hướng:
Trường hợp sau khi đã điều chỉnh giảm, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì được kê khai, khấu trừ thuế giá trị gia tăng đầu vào cho phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán vào kỳ tính thuế phát sinh chứng từ thanh toán.
Đồng thời, đối với trường hợp đến thời điểm phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng mà cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì được kê khai bổ sung vào kỳ tính thuế có chứng từ thanh toán, qua đó bảo đảm thống nhất thực hiện và tháo gỡ vướng mắc cho doanh nghiệp.
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (20/11), có nguy cơ mất mốc 3.500 USD/oz và hoàn tất tuần giao dịch tồi tệ nhất trong 8 tháng, khi cổ phiếu trí tuệ nhân tạo (AI) bị bán tháo khiến nhà đầu tư phải bán vàng để huy động thanh khoản...
Thành công của một ngân hàng không chỉ được phản ánh qua quy mô hoạt động hay tốc độ tăng trưởng, mà còn nằm ở chất lượng tài sản, hiệu quả quản trị và năng lực của đội ngũ nhân sự.
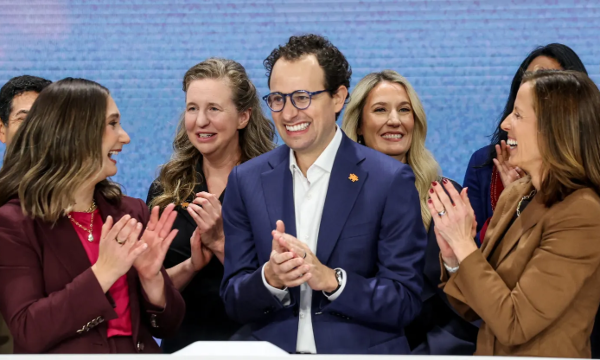
Anthropic vừa chính thức chào sàn Nasdaq với đợt IPO lớn nhất lịch sử có thể giúp hàng nghìn nhân viên hiện tại và cựu nhân viên của công ty trở thành triệu phú USD...
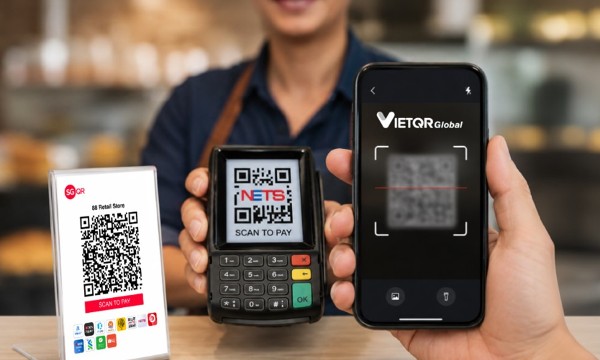
Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) và Network for Electronic Transfers (Singapore) Pte Ltd (NETS) chính thức triển khai dịch vụ thanh toán QR xuyên biên giới (VietQRGlobal) dành cho người Việt Nam tại Singapore.
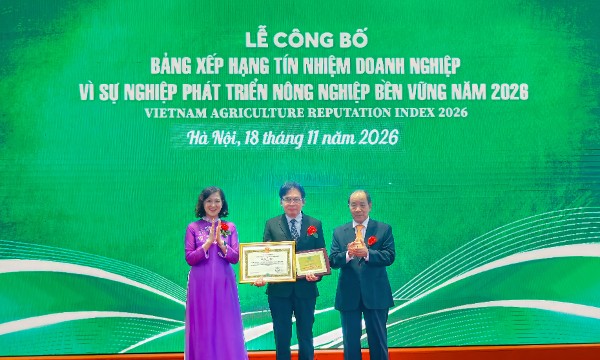
Agribank và HDBank lần lượt giữ hai vị trí đầu tiên trong nhóm Ngân hàng và dịch vụ tài chính thuộc Bảng xếp hạng Doanh nghiệp vì sự nghiệp phát triển nông nghiệp bền vững năm 2026. Kết quả được công bố ngày 18/11 tại Hà Nội, ghi nhận đóng góp của các tổ chức tài chính trong cung ứng vốn và dịch vụ cho nông nghiệp, nông thôn.


Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.

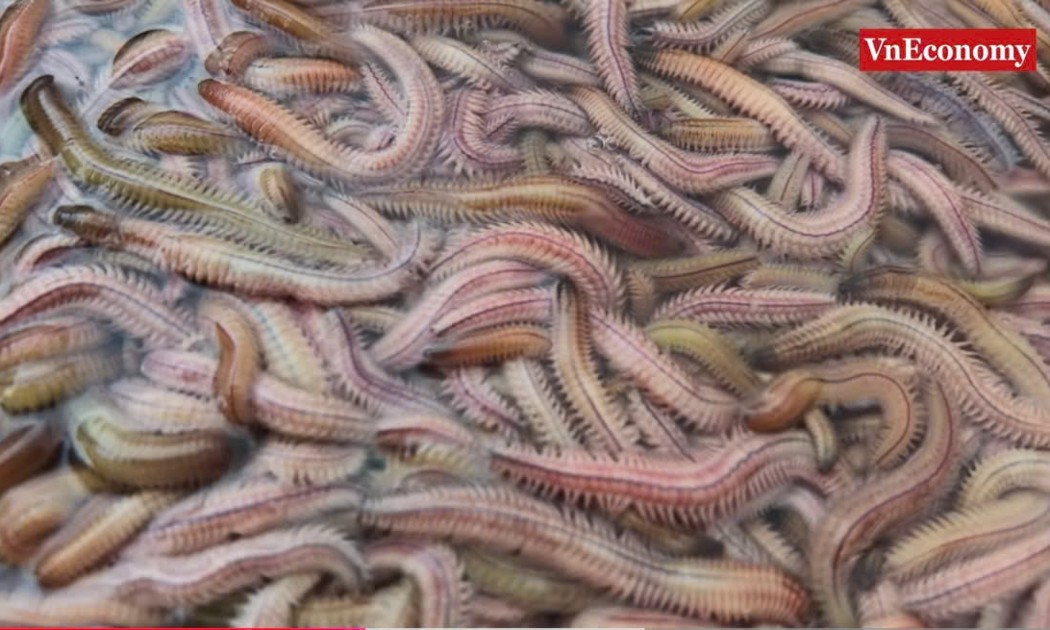
 Nửa đêm săn "lộc trời" rươi Tứ Kỳ
Vào thời điểm này hàng năm, rươi nổi lên đỏ rực cả vùng nước lớn. Rươi từ lâu đã được coi là món đặc sản “trời ban” và chỉ có tại vài tỉnh miền Bắc, trong đó rươi Tứ Kỳ thường mang một hương vị riêng mà không nơi nào có được.

Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...