




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cho vay đầu tư chứng khoán: Sẽ điều chỉnh tỉ lệ 3%?


Hơn một tháng nay, tin đồn Ngân hàng Nhà nước có thể sửa đổi tỉ lệ 3% giới hạn cho vay đầu tư chứng khoán đã lan rộng
Hơn một tháng nay, tin đồn Ngân hàng Nhà nước có thể sửa đổi tỉ lệ 3% giới hạn cho vay đầu tư chứng khoán đã lan rộng.
Liệu điều đó có thể xảy ra hay không, bởi đã có một vài cơ sở để người ta tin rằng Ngân hàng Nhà nước sẽ có điều chỉnh sớm.
Khó khả thi
Điều này không nằm ngoài dự đoán của những ai hiểu rõ tình hình của một số ngân hàng cổ phần. Làm sao chỉ trong vài tháng có thể hạ được 30%-40% dư nợ?
Nếu hạ được thì tình trạng của các ngân hàng này sẽ ra sao, vì hầu hết ngân hàng có dư nợ cho vay chứng khoán lớn là ngân hàng mới chuyển hoạt động từ mô hình ngân hàng nông thôn lên đô thị, chưa thể mở rộng cho vay sản xuất – kinh doanh được vì ít khách hàng.
Mặc dù vừa qua, một số ngân hàng cổ phần tuyên bố là giảm được tỉ lệ cho vay chứng khoán về mức gần hoặc dưới 3%. Chưa biết độ tin cậy của những con số này đến đâu.
Một cán bộ theo dõi, quản lý các ngân hàng ở một chi nhánh Ngân hàng Nhà nước cho biết: "Có những ngân hàng đang ở mức 6-7% thông báo đã hạ xuống chỉ còn hơn 1%. Làm sao mà có thể nhanh thế được? Nhiều khả năng là thay đổi mục đích vay.
Chỉ thị 03 chỉ khống chế chiết khấu chứng từ có giá để đầu tư kinh doanh chứng khoán, chứ không khống chế để thực hiện các mục đích khác. Vì vậy, những hợp đồng vài chục tỉ đồng thì khó sửa, còn dưới 10 tỉ đồng chỉ cần hai bên thoả thuận là sửa được ngay!".
Sau khoảng 2 tháng thực hiện Chỉ thị 03, một số ngân hàng đã phản ánh là không thể thực hiện đúng lộ trình cắt giảm vào thời điểm cuối năm, đề nghị cho kéo đến cuối tháng 6/2008.
Bên cạnh đó, tình trạng thừa vốn khả dụng trong hệ thống vẫn tiếp tục diễn ra. ngân hàng ngày càng khó khăn trong việc mở rộng tín dụng vì một số doanh nghiệp sau cổ phần hóa đã nhiều vốn tự có để hoạt động, giảm vay ngân hàng.
Đó là chưa kể những tác động ảnh hưởng của việc khống chế tỉ lệ đến thị trường chứng khoán, đến tiến độ cổ phần hóa...
Tình hình như vậy sẽ đặt Ngân hàng Nhà nước trước tình huống nếu vẫn giữ nguyên quyết định khống chế 3% thì cũng chỉ là hình thức, mà lại mang tiếng là không phù hợp với thực tiễn.
Phải thay đổi cả quan điểm quản lý
Không kể ngoài ngành, theo một số thông tin thì ngay trong nội bộ Ngân hàng Nhà nước, tuy mọi người vẫn nhất trí là Chỉ thị 03 là cần thiết và thời gian qua cũng đã có những tác dụng nhất định, nhưng ngày càng xuất hiện nhiều ý kiến nên xem xét và có sự điều chỉnh tỉ lệ 3%.
Nhất là khi mở rộng kênh tham khảo từ quốc tế cho thấy ở hầu hết các nước (trừ Ấn Độ khống chế 5%), cơ quan giám sát tài chính hoặc ngân hàng trung ương không có quy định hoặc giám sát đặc biệt với cho vay đầu tư, kinh doanh chứng khoán của các tổ chức tín dụng nói chung, trừ từng ngân hàng cụ thể và trong từng trường hợp nhất định có yêu cầu giám sát.
Trước đây, khi giải thích lý do khống chế dưới 3% một số đại diện Ngân hàng Nhà nước trích lời một chuyên gia nước ngoài cho rằng hầu hết các nước không cho vay cầm cố chứng khoán để đầu tư chứng khoán và rằng Việt Nam gần như là một nước duy nhất mà ngân hàng lại cho cầm cố chứng khoán để vay tiền đi đầu tư chứng khoán?
Vừa qua trên báo ngành, một vụ trưởng Ngân hàng Nhà nước cũng đã nêu ý kiến cần phải sửa lại Chỉ thị 03 vì thị trường chứng khoán có thể sẽ suy giảm kéo dài (cả khi các doanh nghiệp lớn, các ngân hàng mới phát hành thêm một lượng cổ phiếu khổng lồ) và các nhà đầu tư trong nước vẫn phải tiếp tục bán tháo cổ phiếu để trả nợ ngân hàng, gây ra sự thua thiệt ngay trên "sân nhà" cho các nhà đầu tư và ngân hàng nội địa.
Việc thay đổi và phân công lại ban lãnh đạo Ngân hàng Nhà nước cũng là một yếu tố khiến một số người cho rằng "tân quan tân chính sách".
Khi nào và như thế nào?
Mặc dù sớm hay muộn thì tỉ lệ 3% cũng sẽ phải sửa đổi như các chính sách khác phải thường xuyên điều chỉnh cho phù hợp thực tiễn, nhưng khó có thể dự đoán chính xác khi nào Ngân hàng Nhà nước sẽ sửa và sửa ra sao.
Trên cơ sở một số tình hình, dự đoán việc sửa Chỉ thị 03 nếu có trong năm thì cũng không diễn ra trong thời gian từ nay đến hết tháng 10. Lý do lần này Ngân hàng Nhà nước sẽ phải có sự khảo sát kỹ càng và đồng thuận trong quan điểm để vẫn phải đảm bảo an toàn hệ thống ngân hàng, nhưng không "gây khó" cho thị trường chứng khoán.
Việc điều chỉnh (nếu có) sẽ diễn ra trước thời điểm 31/12/2007. Ba phương án có thể đặt ra: Một là gia hạn thời gian về 3% thêm 6 tháng nữa; hai là điều chỉnh nâng tỉ lệ cho vay chứng khoán lên mức cao hơn hoặc quy định mức đối với từng ngân hàng cụ thể; ba là vừa lùi thời hạn vừa nâng mức khống chế.
Dù điều chỉnh theo phương án nào thì quyết định của Ngân hàng Nhà nước cũng sẽ tác động khá mạnh vào chiều hướng của VN-Index. Nhiều nhà đầu tư và các tổ chức kinh doanh chứng khoán đang rất quan tâm, nghe ngóng động thái sắp tới của Ngân hàng Nhà nước.
Biết đâu cũng như hành động của FED trong ngày 18/9 khi giảm 0,5% lãi suất cho vay ngắn hạn, Ngân hàng Nhà nước lại ra một quyết định bất ngờ nâng tỉ lệ đầu tư, cho vay kinh doanh chứng khoán lên một mức ngoài dự đoán?

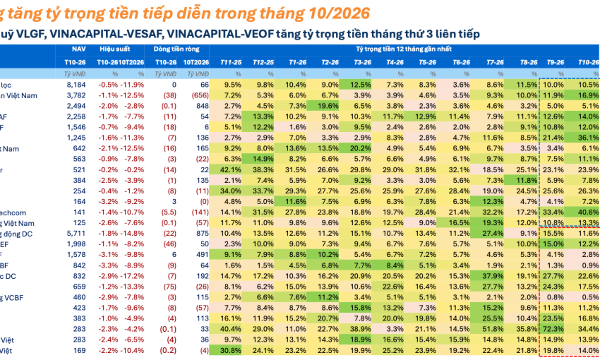
Nhiều quỹ lớn tiếp tục tăng tỷ trọng tiền mặt, phòng ngừa thị trường nhiều biến động
Có 20/37 quỹ mở tăng tỷ trọng tiền, thấp hơn so với 24/37 quỹ trong tháng 9. Tuy nhiên, động thái này vẫn xuất hiện ở nhiều quỹ có quy mô tài sản lớn, cho thấy các nhà quản lý quỹ chưa sẵn sàng gia tăng mạnh tỷ trọng cổ phiếu trong bối cảnh thị trường còn nhiều biến động.
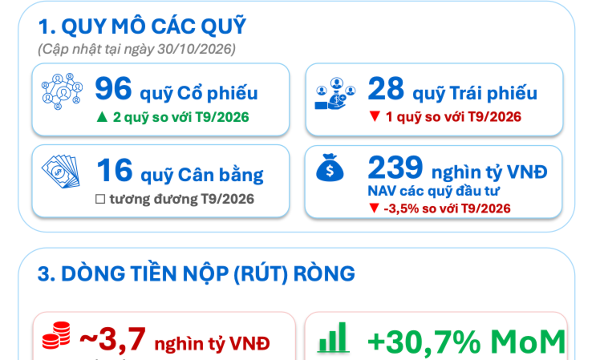
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.
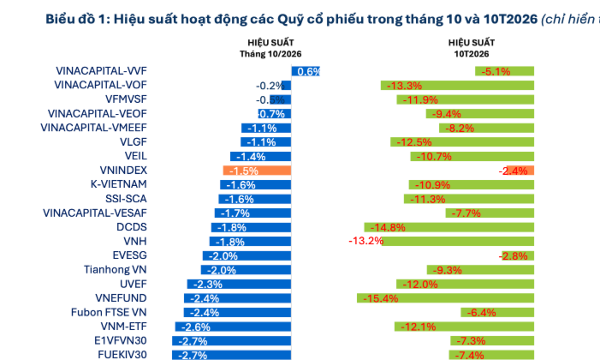
Có tới 88 quỹ cổ phiếu báo lỗ nặng trong tháng 10
Có tới 88/96 quỹ cổ phiếu ghi nhận hiệu suất âm trong tháng 10. Phần lớn các quỹ có mức giảm nhẹ hơn tháng trước, cho thấy áp lực lên danh mục đầu tư đã phần nào hạ nhiệt, nhưng sự phục hồi chưa thực sự đồng đều.
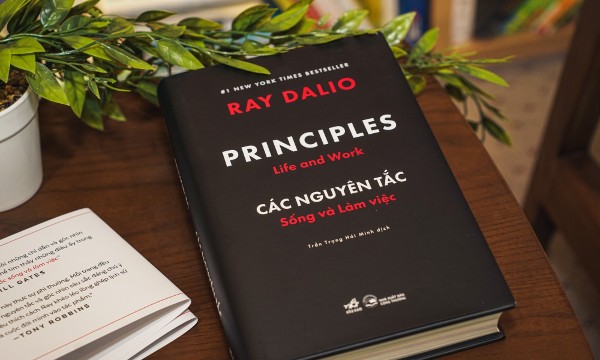
Ray Dalio và những nguyên tắc giúp ra quyết định tốt hơn
Từ thất bại trong đầu tư đến việc xây dựng một trong những quỹ đầu cơ lớn nhất thế giới, Ray Dalio đúc kết kinh nghiệm thành hệ thống nguyên tắc về tư duy, công việc và cuộc sống trong cuốn Principles: Life and Work.
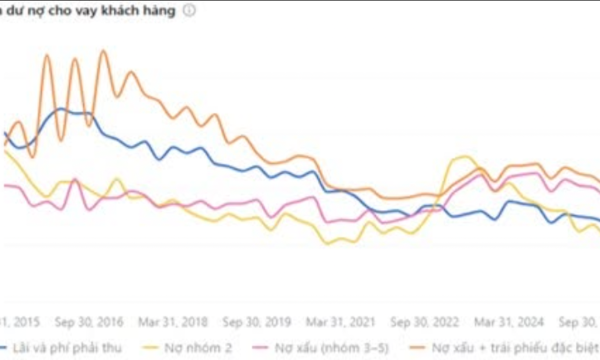
Rủi ro tiềm ẩn, mỗi quý nhà đầu tư vay margin đang phải gánh chi phí lãi khoảng 13 nghìn tỷ đồng
Sau nhiều tháng điều chỉnh và tích lũy, kênh cổ phiếu đang trở nên hấp dẫn hơn. Điều kiện cần về định giá rẻ đang dần xuất hiện nhưng điều kiện đủ là quá trình hạ đòn bẩy nợ cần phải diễn ra để tạo một biên an toàn đủ lớn cho vị thế đầu tư mới.

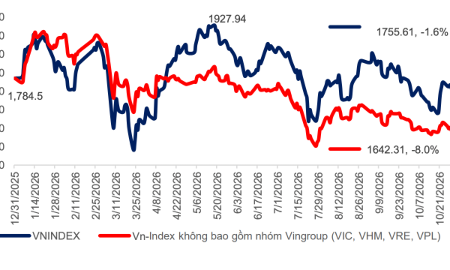


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







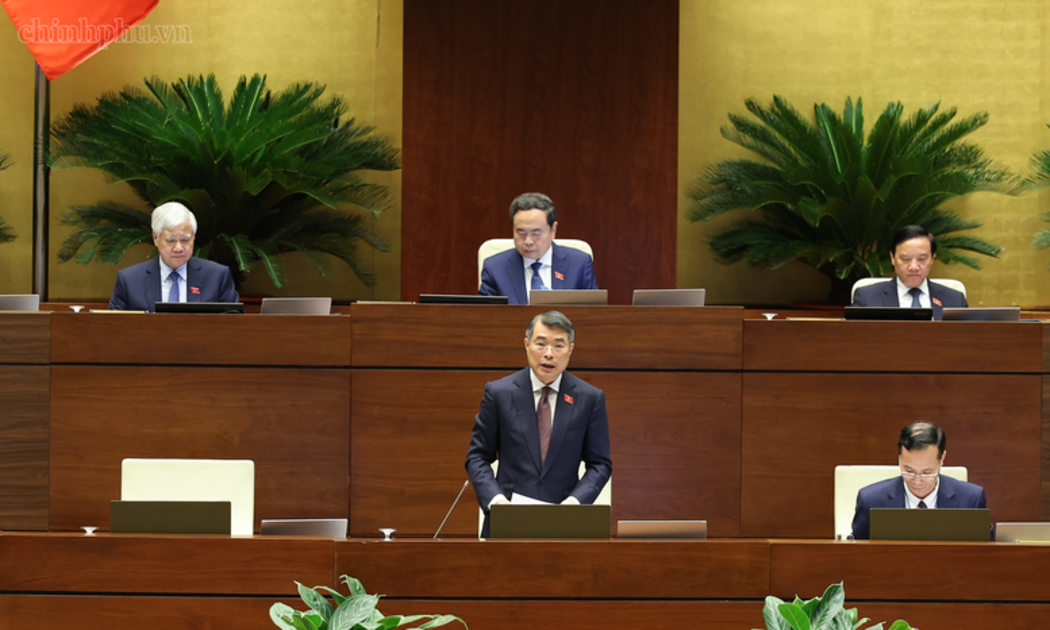
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...