


Khi thực hiện quyết toán thuế thu nhập cá nhân cho năm 2025, người nộp thuế vẫn áp dụng mức giảm trừ 11 triệu đồng mỗi tháng theo quy định hiện hành. Những thay đổi về mức giảm trừ gia cảnh theo Nghị quyết 110/2025/UBTVQH15 sẽ bắt đầu được áp dụng từ kỳ tính thuế năm 2026, tương đương 15,5 triệu đồng/tháng.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chưa áp dụng mức giảm trừ 15,5 triệu đồng khi quyết toán thuế năm 2025


Mức giảm trừ gia cảnh đối với người nộp thuế dự kiến tăng lên 15,5 triệu đồng mỗi tháng từ năm 2026. Tuy nhiên, khi quyết toán thuế thu nhập cá nhân cho năm 2025, vẫn áp dụng mức giảm trừ 11 triệu đồng với biểu thuế lũy tiến từng phần 7 bậc theo quy định hiện hành…
Một điểm đáng chú ý tại Công văn 1296/CT-NVT hướng dẫn quyết toán thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của Cục Thuế là liên quan đến mức giảm trừ gia cảnh và biểu thuế được áp dụng theo từng giai đoạn.
Theo nội dung hướng dẫn, đối với kỳ quyết toán thuế năm 2025, mức giảm trừ gia cảnh vẫn thực hiện theo Nghị quyết số 954/2020/UBTVQH14 ngày 2/6/2020 của Ủy ban Thường vụ Quốc hội.
Theo đó, người nộp thuế được giảm trừ 11 triệu đồng mỗi tháng, tương đương 132 triệu đồng mỗi năm. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng mỗi tháng.
Tuy nhiên, Cục Thuế nêu rõ, từ kỳ tính thuế năm 2026, tức bắt đầu từ ngày 1/1/2026, mức giảm trừ gia cảnh sẽ được điều chỉnh theo Nghị quyết số 110/2025/UBTVQH15, thay thế quy định trước đây.
Theo quy định mới, mức giảm trừ dành cho người nộp thuế được nâng lên 15,5 triệu đồng mỗi tháng, tương ứng 186 triệu đồng mỗi năm. Đối với mỗi người phụ thuộc, mức giảm trừ là 6,2 triệu đồng mỗi tháng.
Trong trường hợp trong năm chưa tính giảm trừ cho người phụ thuộc, cá nhân vẫn có thể được tính khoản giảm trừ này kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi thực hiện quyết toán thuế, với điều kiện đã đăng ký người phụ thuộc.
Riêng đối với người phụ thuộc khác theo hướng dẫn tại Tiết d.4, Điểm d, Khoản 1, Điều 9 Thông tư số 111/2013/TT-BTC thì thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31/12 của năm tính thuế. Nếu đăng ký sau thời điểm này, khoản giảm trừ sẽ không được tính cho năm tính thuế tương ứng, Cục Thuế nhấn mạnh.
Trong trường hợp người nộp thuế ủy quyền quyết toán thông qua tổ chức chi trả thu nhập và chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm, việc giảm trừ vẫn có thể được bổ sung khi thực hiện quyết toán. Khi đó, người nộp thuế cần đăng ký người phụ thuộc thông qua đơn vị chi trả thu nhập.
Song song với đó, biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công cũng được cơ quan thuế chia rõ thành hai giai đoạn áp dụng.
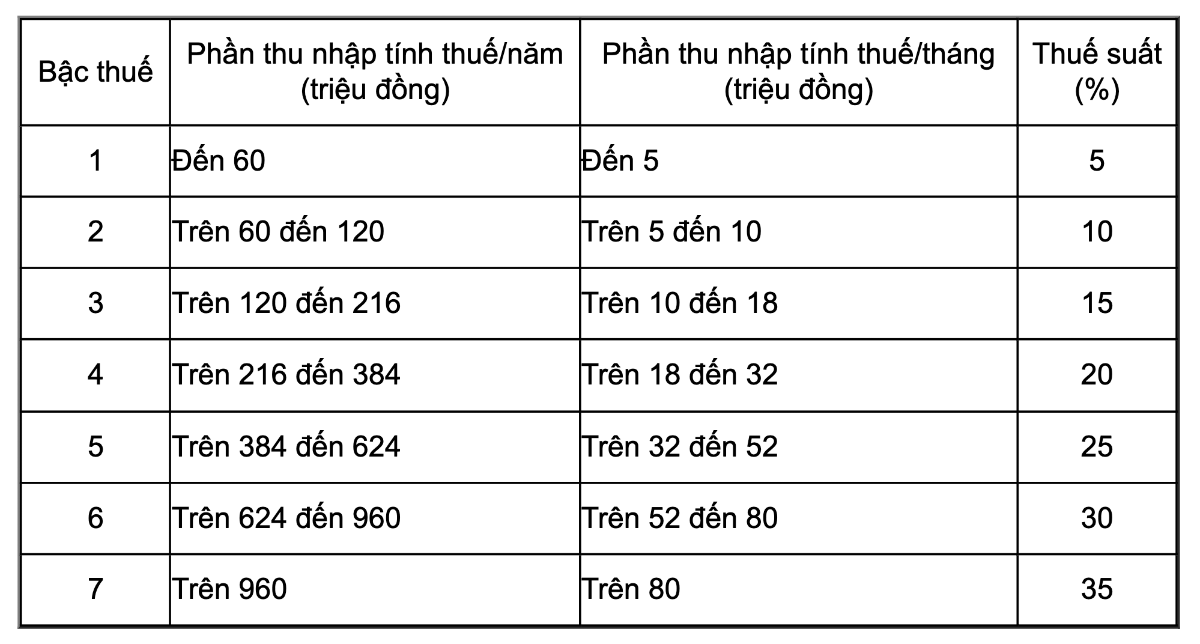
Theo Luật Thuế thu nhập cá nhân số 04/2007/QH12, trong kỳ quyết toán năm 2025, cá nhân cư trú có thu nhập từ tiền lương, tiền công vẫn áp dụng biểu thuế lũy tiến từng phần gồm 7 bậc với mức thuế suất từ 5% đến 35%.
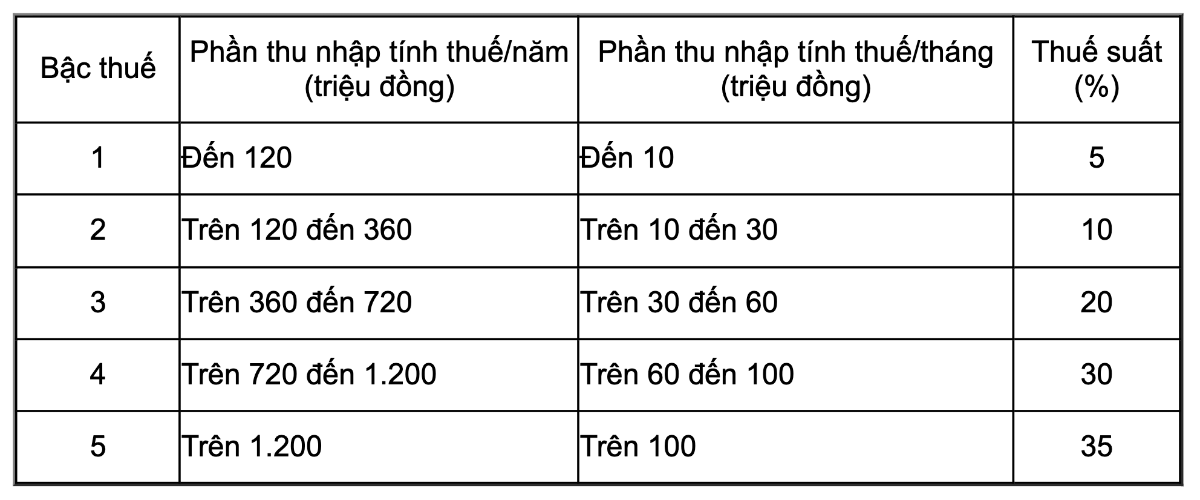
Tuy nhiên, từ ngày 1/1/2026, theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú sẽ được điều chỉnh rút gọn xuống còn 5 bậc nhưng mức thuế suất vẫn giữ nguyên từ 5% đến 35%.
Theo đó, thu nhập tính thuế theo tháng được áp dụng các mức: đến 10 triệu/tháng (5%); trên 10–30 triệu (10%); trên 30–60 triệu (20%); trên 60–100 triệu (30%); trên 100 triệu (35%).
Cục Thuế khuyến nghị người nộp thuế chủ động rà soát lại thu nhập phát sinh trong năm để xác định mình có thuộc diện phải quyết toán thuế hay không, đồng thời lựa chọn hình thức thực hiện phù hợp, có thể tự quyết toán trực tiếp với cơ quan thuế hoặc ủy quyền cho tổ chức chi trả thu nhập thực hiện.
Về thời hạn nộp hồ sơ quyết toán, đối với tổ chức và cá nhân chi trả thu nhập từ tiền lương, tiền công, hạn nộp hồ sơ khai quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ ba kể từ khi kết thúc năm dương lịch. Trong khi đó, đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp thực hiện quyết toán, thời hạn nộp hồ sơ chậm nhất là ngày cuối cùng của tháng thứ tư kể từ khi kết thúc năm dương lịch.
Trường hợp thời hạn nộp hồ sơ quyết toán thuế trùng vào ngày nghỉ theo quy định thì thời hạn nộp sẽ được tính sang ngày làm việc tiếp theo.
Bài liên quan



Chuyên gia hiến kế phát triển kênh vốn dài hạn, giảm lệ thuộc tín dụng
Với tổng nhu cầu vốn đầu tư ước khoảng 38,5 triệu tỷ đồng trong 5 năm tới, tương đương gần 1,5 nghìn tỷ USD, Việt Nam đứng trước yêu cầu mở rộng đáng kể quy mô huy động nguồn lực cho phát triển. Điều này đòi hỏi sự tham gia lớn hơn của khu vực tư nhân và dòng vốn quốc tế, cùng những thay đổi trong cấu trúc thị trường tài chính…
Giá mua, bán vàng nhẫn bật tăng tới 1,5 triệu đồng/lượng trong tuần
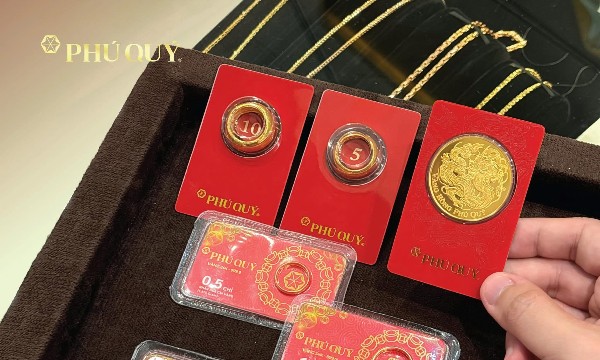
Chốt tuần 28-3/10, mức tăng giá vàng miếng SJC phổ biến là 1,1 triệu đồng/lượng đối với cả hai chiều mua và bán. Trong khi đó, diễn biến vàng nhẫn “4 số 9” không đồng đều giữa các doanh nghiệp, mức tăng mạnh nhất lên tới 1,5 triệu đồng/lượng…
Cơ cấu thị trường vốn trong nước trước chu kỳ đầu tư mới
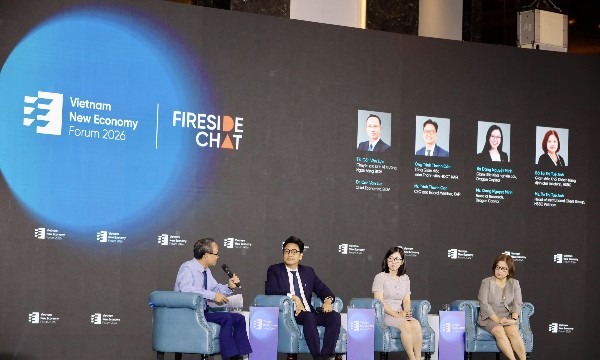
Theo các chuyên gia, trước khi gọi vốn quốc tế, Việt Nam còn dư địa lớn để huy động vốn dài hạn trong nước. Theo đó, phải sớm có cơ chế khơi thông nguồn tiền từ bảo hiểm, quỹ hưu trí để bổ sung nguồn lực cho tăng trưởng trong 5 năm tới...
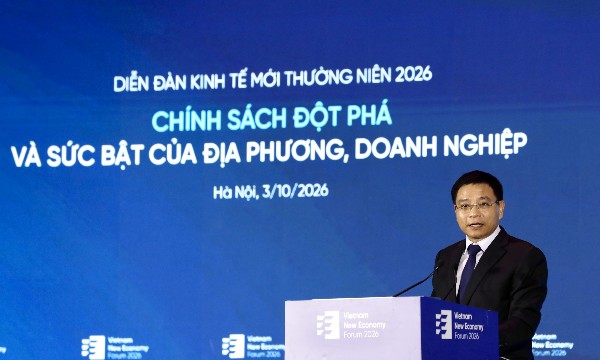
Phó Thủ tướng Nguyễn Văn Thắng: Đột phá thực thi, chuyển hóa chính sách thành kết quả
Phó Thủ tướng Nguyễn Văn Thắng nhấn mạnh yêu cầu chuyển từ tư duy ban hành chính sách sang tổ chức thực thi và đo lường kết quả. Việc tháo gỡ điểm nghẽn thể chế, đẩy mạnh phân cấp, phân quyền sẽ rút ngắn khoảng cách từ chủ trương đến thực tế, chuyển hóa chính sách đột phá thành sức bật cho địa phương và doanh nghiệp...
[Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...

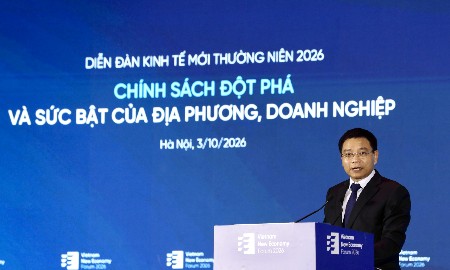
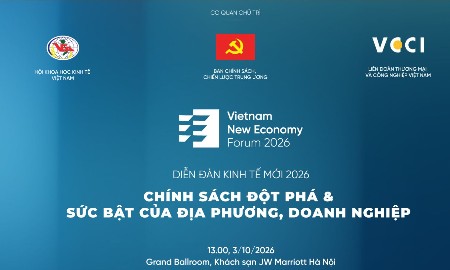

Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
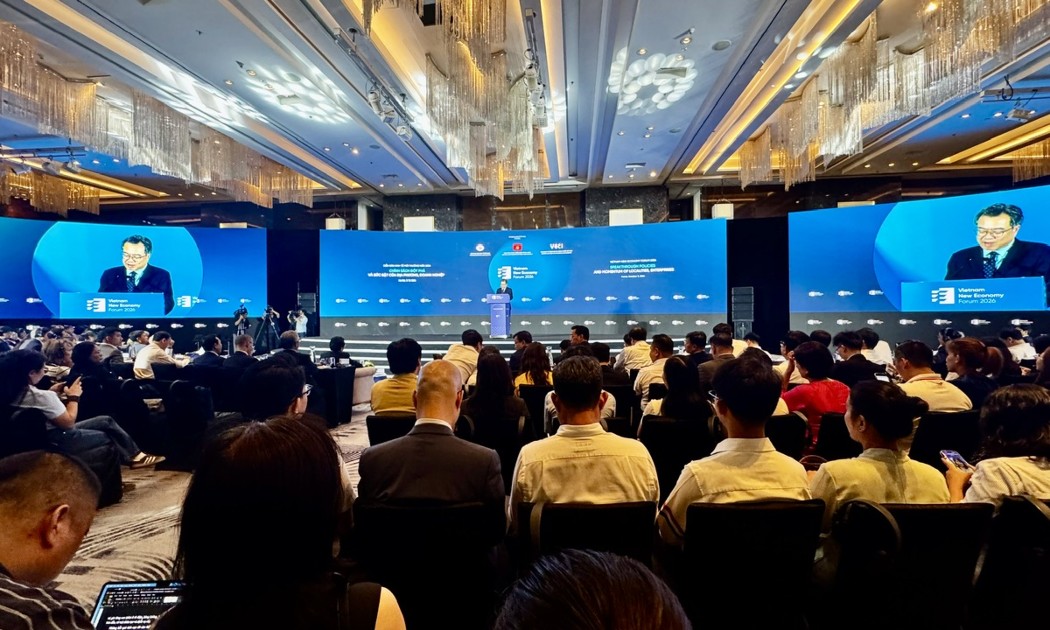
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

