


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán năm 2026: Lo lãi suất và "ngáo ộp" tỷ giá?


Lãi suất hiện đang là mối quan tâm hàng đầu của giới đầu tư trong bối cảnh nhiều ngân hàng đã tăng lãi suất huy động trong những tháng cuối năm, gây áp lực lên thanh khoản thị trường chứng khoán.
Nhận định về xu hướng này, bà Đỗ Minh Trang, Giám đốc Trung tâm Phân tích, Công ty Chứng khoán ACB (ACBS) cho rằng sự thận trọng của nhà đầu tư đối với lãi suất và lạm phát là hoàn toàn có cơ sở và có ảnh hưởng nhất định đến thị trường trong ngắn hạn. Năm 2025, tăng trưởng tín dụng đạt 19,01%, khiến nhu cầu huy động vốn tăng và mặt bằng lãi suất huy động nhích lên ở hầu hết các kỳ hạn.
Về lạm phát, rủi ro vẫn trong tầm kiểm soát. CPI năm 2025 tăng 3,31%, thấp hơn ngưỡng mục tiêu. Dù Chính phủ đặt ngưỡng chấp nhận CPI cao hơn trong giai đoạn 2026–2030 (khoảng 4,5%), chưa thấy dấu hiệu lạm phát tăng mạnh nếu không xuất hiện cú sốc giá hàng hóa toàn cầu. Bà Trang kỳ vọng CPI năm 2026 khoảng 4,0%.
Do đó, dù có lo ngại về lãi suất và lạm phát song hai yếu tố này chủ yếu mang tính điều tiết nhịp tăng, không làm đảo chiều xu hướng thị trường. Với kỳ vọng trung – dài hạn từ chính sách và triển vọng lợi nhuận doanh nghiệp, rủi ro điều chỉnh sâu là không lớn nếu các cân đối vĩ mô được kiểm soát tốt.
ACBS đã đưa ra dự báo năm 2026, lãi suất huy động tăng khoảng 1,0% - 1,5%, lãi suất cho vay tăng 1,5% -2,0%. Mặt bằng lãi suất mới (huy động 6,0% - 6,5%, cho vay 8,5% - 9,0%) vẫn cho phép nền kinh tế duy trì sức chống chịu tốt nếu được vận hành hiệu quả.
Đối với vấn đề tỷ giá, ông Nguyễn Kỳ Minh, Kinh tế trưởng, Công ty CP Chứng khoán Guotai Junan Việt Nam (IVS) khẳng định chắc chắn sẽ có ảnh hưởng đến thị trường chứng khoán.
Vấn đề tỷ giá sẽ là một yếu tố quyết định, cùng với đó là chênh lệch lớn của huy động vốn và tín dụng, và có vẻ thị trường đã có những dịch chuyển phù hợp. Các vấn đề về lãi suất và lạm phát, nhìn chung sẽ phản ánh một cách tổng hợp nhất đến những điều này. Ví dụ như tỷ giá, sẽ phản ánh xu hướng chênh lệch lãi suất danh nghĩa (kỳ vọng dài hạn dựa trên lợi suất thực của nền kinh tế và lạm phát), cho nên nhiều quốc gia để bảo vệ nội tệ khi có biến động mạnh sẽ phải nâng lãi suất.
Huy động vốn – tín dụng cũng vậy, khi lãi suất thấp, thì vay nợ nhiều, nhưng lại khó huy động được nguồn vốn, và chiều ngược lại.
Gần đây, lãi suất huy động và cho vay của nhiều ngân hàng đã tăng, với lãi suất huy động phổ biến ở khoảng 6% - 7%, tăng cỡ 1% - 1,5% so với trước đó. Như vậy lãi suất sẽ phải tiếp tục tăng.
"Lý do là cho đến giờ, theo tôi biết Ngân hàng Nhà nước vẫn chưa tăng được dự trữ ngoại hối thông qua việc mua từ thị trường. Điều này tính đến nay là kéo dài sang năm thứ 3, lượng tăng dự trữ ngoại hối nhìn chung đến từ việc nhận lãi các trái phiếu chính phủ đang nắm giữ hoặc từ việc hủy các giao dịch mua kỳ hạn của các ngân hàng là chính.
Gần đây, lãi suất interbank có giai đoạn lên đến 7%+ cho các kỳ hạn 1 tháng. Tuy nhiên, cách đây khoảng 10 năm, chênh lệch lãi suất VND - USD trên thị trường interbank để ổn định tỷ giá là vào khoảng 3%, với nhiều giai đoạn chênh lệch lên tới 5%. Lãi suất USD các kỳ hạn 1-3 tháng bám sát lãi suất Fed hiện đang vào khoảng 3,6%.
Như vậy, mức lãi suất interbank cho VND 7% là tương đối bình thường để ổn định tỷ giá, nếu không nói hoàn toàn có thể cao hơn.
Và như vậy, trong tình hình địa chính trị biến động, ngoại hối và quản lý ngoại hối cho một quốc gia có độ mở kinh tế lớn như Việt Nam sẽ tiếp tục là trọng tâm, khi đó, nền lãi suất ở Việt Nam có thể sẽ phải tiếp tục tăng thêm và cho đến khi điều này được phản ánh, thì có thể sẽ có những nhịp điều chỉnh trong những giai đoạn khó khăn ngắn hạn.
Về điểm số, theo bà Trang, thị trường chứng khoán Việt Nam năm 2026 được dự báo tích cực theo hướng bền vững và có độ lan tỏa cao. Đà tăng sẽ được dẫn dắt bởi các doanh nghiệp có nền tảng tài chính tốt, tăng trưởng lợi nhuận thực chất và định giá hợp lý, chủ yếu thuộc nhóm vốn hóa lớn như ngân hàng, bán lẻ, công nghệ, đầu tư công và một số doanh nghiệp Nhà nước trong các lĩnh vực trọng yếu như năng lượng, logistics và hạ tầng.
ACBS dự báo lợi nhuận doanh nghiệp niêm yết sẽ tăng 14% - 15% trong năm 2026, với triển vọng tương đối đồng đều giữa các nhóm ngành. Theo đó, VN Index có thể tăng tương ứng 14% - 15%, ngay cả khi chưa mở rộng vùng định giá.
Ông Nguyễn Kỳ Minh cho rằng từ nay dòng vốn ngoại sẽ dần ổn định, nhưng chưa có đột phá trong ngắn hạn. Nếu các yếu tố đã đề cập diễn biến như kỳ vọng, năm nay tốc độ tăng 15% - 20% của VN-Index là hoàn toàn có thể đạt được, phù hợp với việc tăng trưởng của cung tiền, GDP danh nghĩa, tín dụng và các dịch chuyển cấu trúc. Mốc 2.000 điểm gần như là chắc chắn với VN-Index năm nay, còn các mốc thách thức hơn là ở 2.200 - 2.300 điểm.
Bài liên quan


Đọc bài theo từ khoá

CEO Jens Lottner: Techcombank xây dựng ngân hàng AI-First để định hình tương lai dịch vụ tài chính

Đà Nẵng thúc đẩy kết nối nguồn lực phát triển công nghiệp văn hóa
Đà Nẵng xác định 6 ngành công nghiệp văn hóa trọng điểm
SH Premium Lounge Tân Sơn Nhất được vinh danh "Phòng chờ nội địa hàng đầu châu Á”
Blog chứng khoán: “Thuốc giảm đau” cho điểm số
Nỗ lực đẩy VIC lên đỡ điểm cho VNI cũng không cải thiện được giao dịch, lại thêm gần 140 cổ phiếu nữa giảm giá quá 1% hôm nay. Chỉ số từ từ trượt dốc nhưng cổ phiếu đang tổn thương nặng hơn và nhanh hơn.
Khối ngoại bán ròng hơn 3.300 tỷ, cổ phiếu lũ lượt lao dốc
Đà phục hồi của VIC tiếp nối khá ấn tượng trong phiên chiều đã giúp VN-Index tránh khỏi một phiên lao dốc không phanh. Tuy nhiên sự tỏa sáng đơn lẻ của trụ này không giúp được phần còn lại của thị trường, cổ phiếu vẫn sụt giảm chóng mặt trên diện rộng.
Giới chuyên gia nâng dự báo giá dầu vì lo ngại gián đoạn nguồn cung kéo dài
Các chuyên gia trong một cuộc khảo sát đã nâng dự báo giá dầu năm 2026, cho rằng giá dầu thô Brent sẽ đạt mức trung bình gần 90 USD/thùng, do tình trạng gián đoạn nguồn cung lấn át mối lo về nhu cầu tiêu thụ dầu suy yếu...
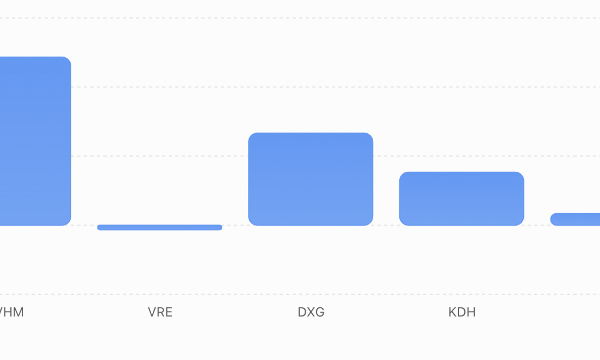
Lãi suất cao, thanh khoản chậm ảnh hưởng tới lợi nhuận doanh nghiệp bất động sản quý 3/2026
Theo đánh giá của Chứng khoán MBS, trong khi VHM được kỳ vọng ghi nhận mức tăng trưởng đột biến nhờ mở bán các dự án lớn, VRE tiếp tục duy trì đà tăng trưởng lợi nhuận, thì nhiều doanh nghiệp khác như DXG, KDH và NLG chịu áp lực từ thị trường bất động sản suy giảm, lãi suất cao và tiến độ bàn giao.
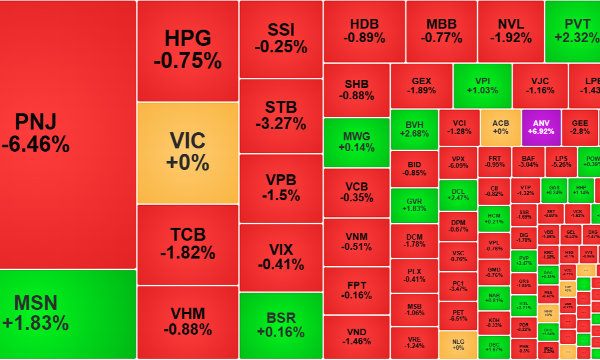
Khối ngoại xả lớn ở PNJ, đà giảm giá vẫn loang rộng
Thanh khoản sàn HoSE sáng nay ghi nhận mức tăng đột biến gần 33% so với sáng hôm qua nhưng phần lớn là do giao dịch ở PNJ. Nhà đầu tư nước ngoài bán ra chiếm tới hơn 77% giao dịch ở cổ phiếu này với giá trị ròng 937,7 tỷ đồng. Nếu không tính PNJ, thanh khoản HoSE chỉ tăng nhẹ 6%.



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








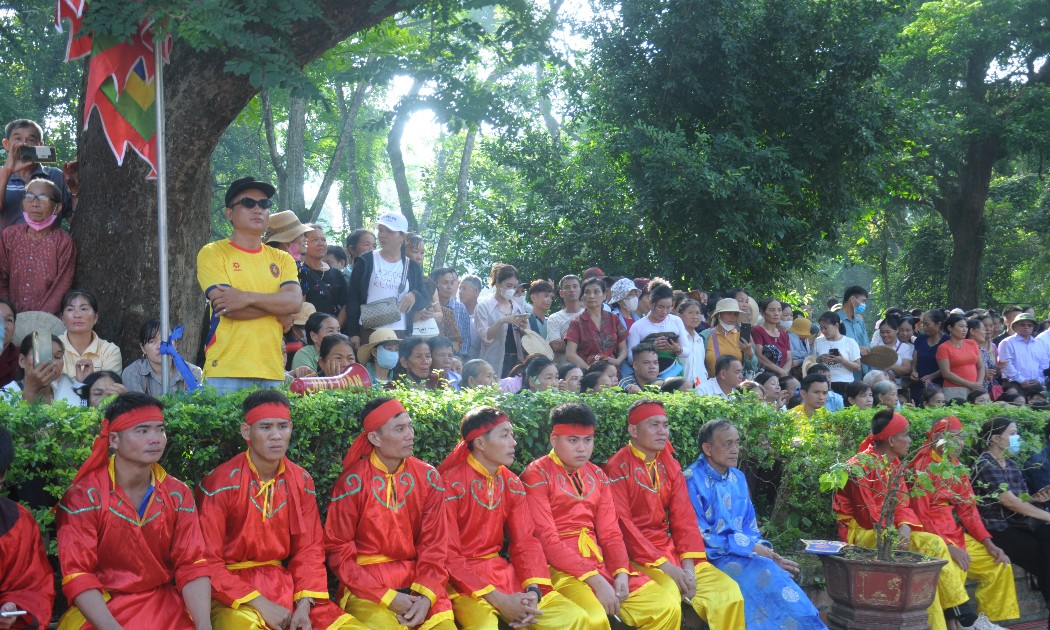
 Lam Kinh rộn ràng đón du khách về trẩy hội
Không khí rộn ràng đang bao trùm Khu di tích Quốc gia đặc biệt Lam Kinh khi Lễ hội Lam Kinh năm 2026 chính thức khai hội. Đông đảo người dân và du khách từ nhiều nơi đã về đây dâng hương, tham quan và hòa mình vào không gian văn hóa, nghệ thuật đặc sắc của vùng đất lịch sử.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

