




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyển lỗ bất động sản sẽ theo hướng “van một chiều”?


Luật hiện hành không có quy định cho bù trừ với thu nhập từ hoạt động sản xuất kinh doanh
Các doanh nghiệp bất động sản đang dồn sự chú ý vào các quy định liên quan đến chuyển lỗ trong dự thảo Luật Thuế thu nhập doanh nghiệp sửa đổi dự kiến được đưa vào áp dụng từ đầu năm 2014 tới.
Tuy nhiên, trao đổi với các doanh nghiệp FDI tại hội thảo góp ý cho Luật Thuế thu nhập doanh nghiệp sửa đổi, ông Nguyễn Văn Phụng, Phó Vụ trưởng Vụ Chính sách thuế (Bộ Tài chính) cho rằng, chính sách này sẽ được áp dụng theo hình thức “van một chiều”.
Cụ thể, nếu một doanh nghiệp có cả dự án sản xuất và dự án bất động sản đang hoạt động, trường hợp dự án sản xuất lãi trong khi dự án bất động sản lỗ thì được chuyển lỗ; trường hợp dự án sản xuất lỗ nhưng dự án bất động sản lãi thì dự án bất động sản vẫn được tách riêng để tính thuế.
Hiện nay, về việc xác định thu nhập tính thuế và chuyển lỗ đối với hoạt động chuyển nhượng bất động sản và một số khoản thu nhập mới phát sinh, khoản 3, Điều 7 Luật Thuế thu nhập doanh nghiệp quy định rằng “thu nhập từ hoạt động chuyển nhượng bất động sản phải xác định riêng để kê khai nộp thuế”.
Đồng thời, khoản 2 điều 16 luật hiện hành quy định “doanh nghiệp có lỗ từ hoạt động chuyển nhượng bất động sản chỉ được chuyển số lỗ vào thu nhập tính thuế của hoạt động này”.
Trên thực tế, Bộ Tài chính đã trình Chính phủ để trình Quốc hội cho bổ sung một số khoản thu nhập mới phát sinh trong thực tiễn vào thu nhập chịu thuế, chẳng hạn thu nhập từ chuyển nhượng dự án đầu tư; thu nhập từ chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản; thu nhập từ chuyển nhượng quyền góp vốn, quyền tham gia dự án đầu tư.
Các khoản thu nhập này là thu nhập mang tính chất phát sinh không thường xuyên, tương tự như thu nhập từ chuyển nhượng bất động sản mà Luật hiện hành đang xếp vào diện thu nhập khác, được hạch toán riêng và không được áp dụng ưu đãi thuế.
Trong thời gian qua, khi thị trường bất động sản đi xuống, nhiều trường hợp doanh nghiệp chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư... bị lỗ, do luật hiện hành không có quy định cho bù trừ với thu nhập từ hoạt động sản xuất kinh doanh nên doanh nghiệp không xử lý được khoản lỗ, nhất là trường hợp trong suốt thời gian dài hoạt động (trên 5 năm), doanh nghiệp chỉ có duy nhất một lần chuyển nhượng bất động sản.
Để phản ánh đúng bản chất kinh tế của các khoản thu và hoạt động sản xuất kinh doanh của doanh nghiệp, phù hợp với thực tiễn, dự thảo Luật Thuế thu nhập doanh nghiệp sửa đổi, bổ sung quy định các khoản thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản phải xác định riêng để kê khai nộp thuế như thu nhập từ chuyển nhượng bất động sản, doanh nghiệp được bù trừ lãi, lỗ của các hoạt động này với nhau; trường hợp sau khi bù trừ mà vẫn bị lỗ thì số lỗ được bù trừ với lãi của hoạt động sản xuất kinh doanh.
Theo ông Phụng, quy định này cho phép khắc phục được bất cập khi thị trường bất động sản đi xuống như đã nêu trên. “Trường hợp thị trường khởi sắc, doanh nghiệp có thu nhập từ các hoạt động này thì vẫn thực hiện hạch toán riêng để kê khai nộp thuế và chỉ được bù trừ lãi lỗ trong phạm vi các loại thu nhập này với nhau trong kỳ tính thuế”, ông giải thích.

Đồng Nai lên kế hoạch đấu giá quyền sử dụng đất năm 2026
Năm 2026, Đồng Nai có 35 khu đất, thửa đất được tập trung nguồn lực để tổ chức đấu giá; 44 khu đất, thửa đất tiếp tục hoàn thiện thủ tục pháp lý; 46 khu đất, thửa đất tập trung thực hiện bồi thường, giải phóng mặt bằng...
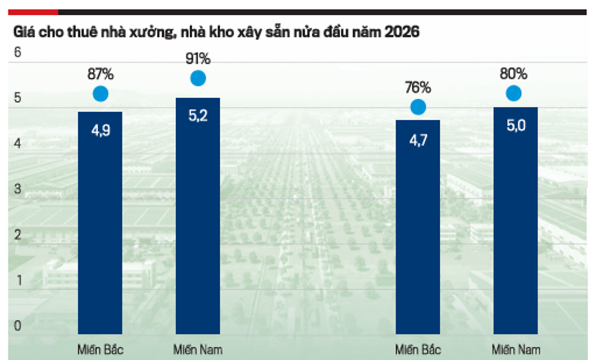
Thu hút FDI và sự chuyển động của thị trường bất động sản khu công nghiệp
Cùng với đà tăng của dòng vốn đầu tư trực tiếp nước ngoài (FDI) trong 8 tháng năm 2026, thị trường bất động sản khu công nghiệp ghi nhận những chuyển động đáng chú ý, trong đó nguồn cung nhà xưởng xây sẵn ngày càng gia tăng...
Bất động sản đón thêm cơ hội từ thị trường vốn
Việt Nam gia nhập nhóm thị trường mới nổi thứ cấp của FTSE Russell sẽ tạo thêm điều kiện để dòng vốn quốc tế tham gia sâu hơn vào thị trường chứng khoán. Với bất động sản, cơ hội không nhất thiết đến từ một dòng tiền trực tiếp, mà có thể nằm ở việc thị trường vốn phát triển hơn, tạo thêm cách thức huy động, đầu tư và rút vốn.
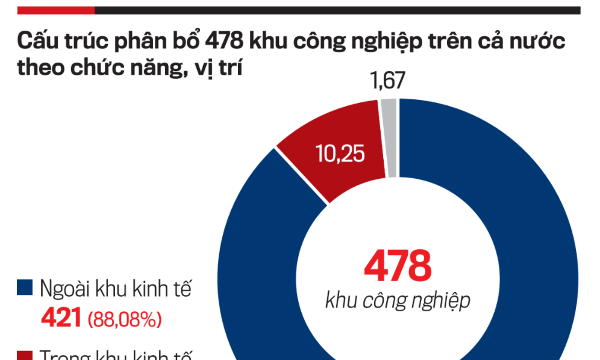
Xu hướng phát triển các khu công nghiệp trong giai đoạn mới
Tỷ lệ lấp đầy, sự phân hóa vùng miền, áp lực khan hiếm quỹ đất chất lượng cao tại các cực tăng trưởng và đặc biệt là sự chuyển dịch trong làn sóng đầu tư trực tiếp nước ngoài (FDI) thế hệ mới đang đặt ra yêu cầu chuyển đổi mô hình khu công nghiệp 1.0 vốn dựa vào hạ tầng thô và chi phí nhân công sang mô hình khu công nghiệp 2.0 với hệ sinh thái sản xuất thông minh, xanh, tích hợp chuỗi giá trị và kiến tạo năng lực nội tại cho nền kinh tế...
Quy hoạch là vấn đề quan trọng trong phát triển nhà ở xã hội
Nguồn cung nhà ở xã hội và khả năng tiếp cận của người mua đã có sự thay đổi tích cực. Dù vậy, hiện nay lại xuất hiện tình trạng không ít dự án nhà ở xã hội hoàn thành nhưng không bán được căn nào, hoặc bán rất chậm...






Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








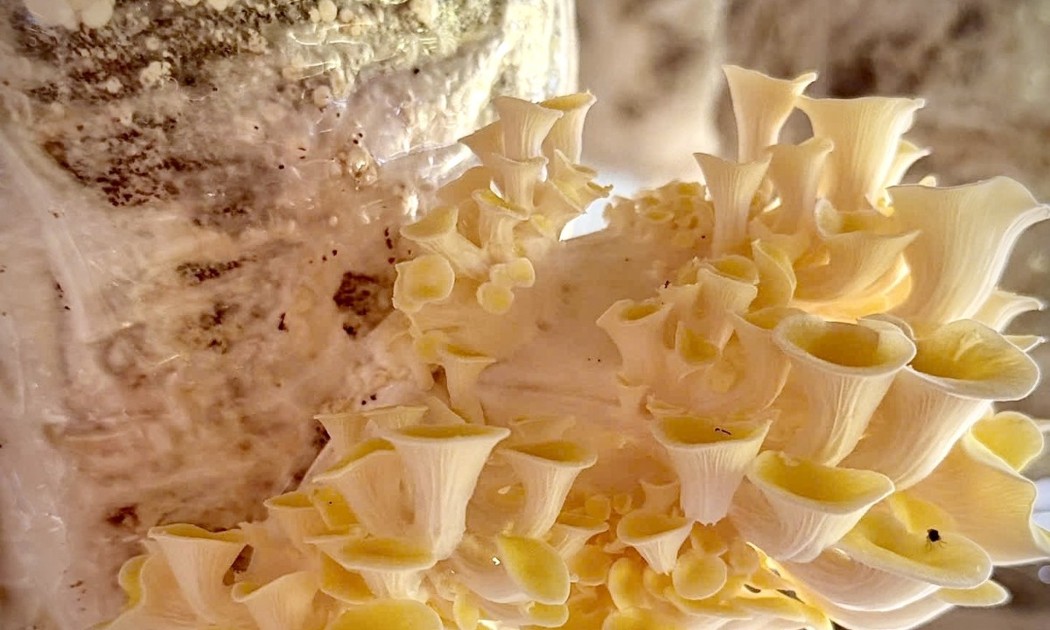
 Sản xuất bền vững từ mô hình trồng nấm hữu cơ khép kín
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...