




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Công ty tài sản mã hoá phải hạch toán doanh thu tương tự kinh doanh chứng khoán


Đối với nhà đầu tư trong nước, hoạt động mua bán tài sản mã hóa trên các nền tảng giao dịch được hạch toán tương tự hoạt động đầu tư tài chính...
Theo Thông tư số 15/2026/TT-BTC do Bộ Tài chính ban hành, các hoạt động liên quan đến tài sản mã hóa tại Việt Nam sẽ được hướng dẫn hạch toán kế toán theo những nguyên tắc tương đồng với hoạt động chứng khoán và đầu tư tài chính, trong thời gian triển khai thí điểm thị trường tài sản mã hóa.
Thông tư quy định, tổ chức cung cấp dịch vụ tài sản mã hóa khi thực hiện hoạt động tự doanh phải ghi nhận doanh thu, chi phí tương tự như hoạt động kinh doanh chứng khoán. Việc áp dụng này chỉ nhằm mục đích hạch toán kế toán, không đồng nghĩa coi tài sản mã hóa là chứng khoán.
Các tổ chức cung cấp dịch vụ cũng phải theo dõi chi tiết từng loại tài sản mã hóa tự doanh đang nắm giữ, ghi nhận đầy đủ các khoản thu từ hoạt động này, đồng thời thực hiện trích lập dự phòng rủi ro tương tự hoạt động tự doanh của các công ty chứng khoán.
Đối với nhà đầu tư trong nước, hoạt động mua bán tài sản mã hóa trên các nền tảng giao dịch được hạch toán tương tự hoạt động đầu tư tài chính, căn cứ theo mục đích nắm giữ và đầu tư để ghi nhận kế toán phù hợp.
Trong khi đó, với các tổ chức phát hành tài sản mã hóa, việc hạch toán sẽ dựa trên bản chất nghĩa vụ phát sinh từ tài sản đã phát hành. Trường hợp tài sản mã hóa mang bản chất huy động vốn, doanh nghiệp có thể hạch toán tương tự như khoản vay.
Thông tư cũng yêu cầu các tổ chức cung cấp dịch vụ tài sản mã hóa phải quản lý và hạch toán tách biệt tiền, tài sản mã hóa của khách hàng với tài sản của doanh nghiệp, đồng thời theo dõi chi tiết theo từng khách hàng và từng loại tài sản mã hóa. Tài sản mã hóa của khách hàng lưu ký tại tổ chức cung cấp dịch vụ không được ghi nhận là tài sản của doanh nghiệp mà chỉ được theo dõi để phục vụ quản lý và thuyết minh trên báo cáo tài chính.
Tổ chức cung cấp dịch vụ tài sản mã hóa ghi nhận doanh thu đối với các khoản thu từ phí dịch vụ lưu ký, phí dịch vụ quản lý tài sản mã hoá của khách hàng, dịch vụ thực hiện quyền, chuyển giao tài sản mã hoá cho khách hàng, dịch vụ quản lý tài sản ký quỹ và doanh thu dịch vụ lưu ký khác.
Bài liên quan
Đọc bài theo từ khoá

Đà Nẵng: Phê duyệt dự án đầu tư 7.585 tỷ đồng xây dựng Luồng Cửa Lở, mở đầu mối mới giao thương quốc tế

Ngày hội Việt Nam Xanh: Thúc đẩy hành động, đưa giải pháp, sản phẩm xanh đến người dùng
Phát triển bền vững đô thị gắn với mục tiêu tăng trưởng
Stavian năm thứ hai góp mặt trên bảng xếp hạng Fortune Southeast Asia 500
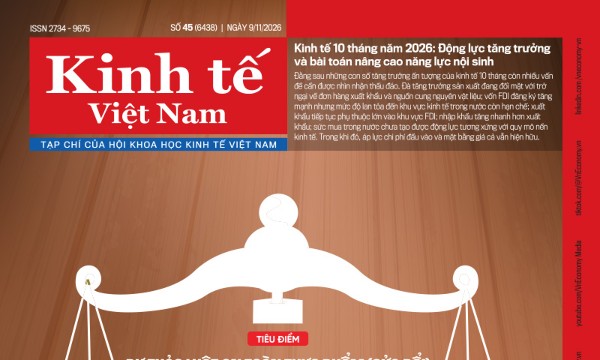
Đón đọc Tạp chí Kinh tế Việt Nam số 45-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 45-2026 phát hành ngày 09/11/2025 với nhiều chuyên mục hấp dẫn...
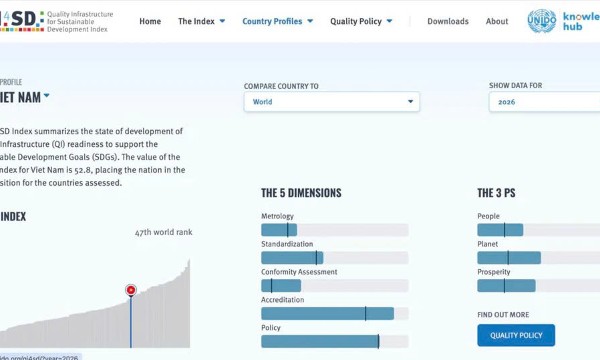
Hạ tầng chất lượng Việt Nam có bước tiến trên bảng xếp hạng toàn cầu
Hạ tầng chất lượng là hệ thống gồm các tổ chức, quy chuẩn, tiêu chuẩn, quy trình và dịch vụ kỹ thuật nhằm bảo đảm sản phẩm, dịch vụ đáp ứng yêu cầu về chất lượng, an toàn và môi trường...
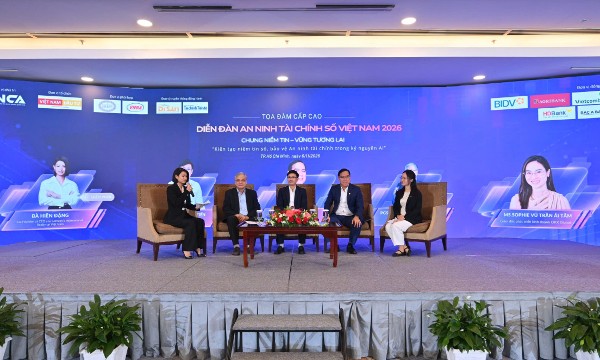
AI đang trở thành “lá chắn số” hay mối đe dọa đối với an ninh tài chính?
AI được ứng dụng để phát hiện giao dịch bất thường, truy vết dòng tiền và tăng cường bảo mật trong lĩnh vực tài chính. Tuy nhiên, công nghệ đồng thời bị tội phạm lợi dụng để tạo Deepfake, dò quét lỗ hổng và chiếm quyền kiểm soát tài khoản, đặt ra yêu cầu tăng cường kết nối dữ liệu, chủ động kiểm soát rủi ro…
Kết nối công nghệ, thúc đẩy hình thành hệ sinh thái công nghiệp đường sắt Việt Nam
Rail&Cons Industry Week 2026 sẽ quy tụ các giải pháp công nghệ liên quan đến lĩnh vực đường sắt từ cả doanh nghiệp trong nước và Trung Quốc, Đức, Pháp...
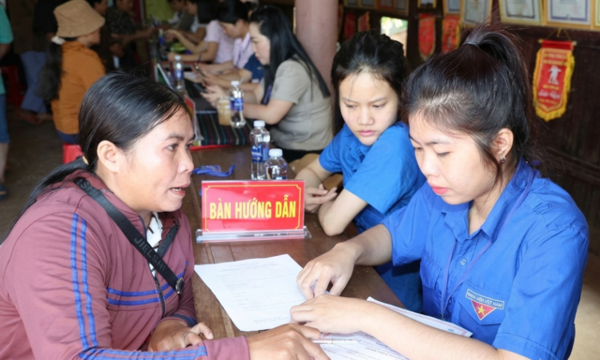
Bước tiến mới với mô hình “Nhà cộng đồng số” đối với dân tộc thiểu số ở Đắk Lắk
Tỉnh Đắk Lắk đang chứng kiến một bước tiến quan trọng trong việc đưa công nghệ số đến gần hơn với người dân, đặc biệt là đồng bào dân tộc thiểu số ở vùng sâu, vùng xa. Với sự chủ động của chính quyền địa phương và sự tham gia tích cực của lực lượng đoàn viên, thanh niên, mô hình “Nhà cộng đồng số” đã đi vào hoạt động, mở ra cơ hội tiếp cận công nghệ cho mọi tầng lớp nhân dân...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
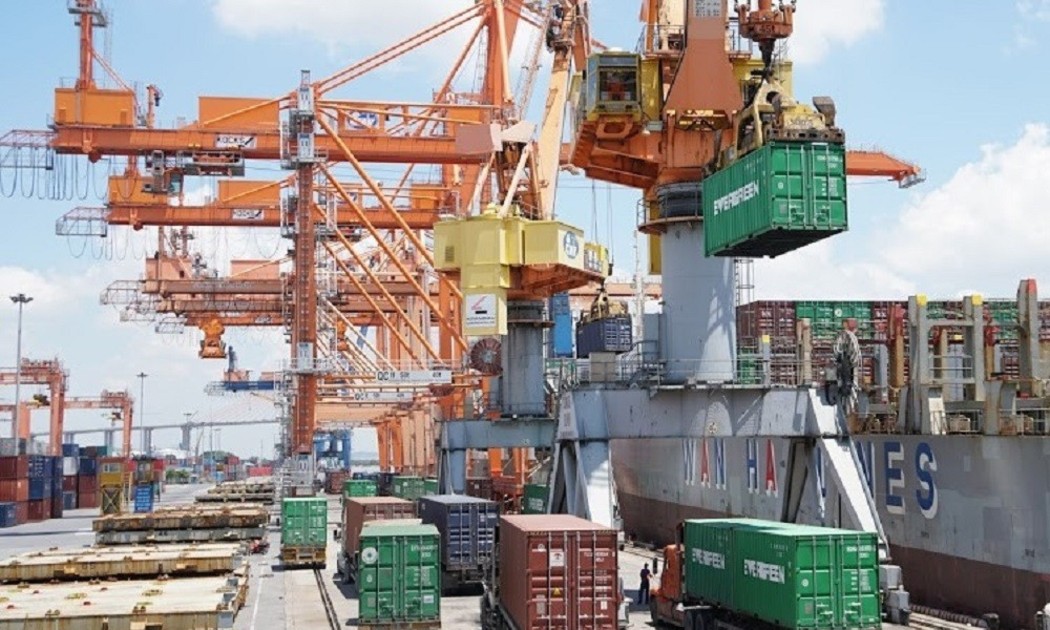
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...