




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đã có 13 doanh nghiệp công bố kết quả kinh doanh, lợi nhuận phân hóa mạnh


Cụ thể, BSR và VGC là hai doanh nghiệp duy nhất ghi nhận lợi nhuận sau thuế tăng trưởng tích cực so với cùng kỳ. Ở chiều ngược lại, lợi nhuận sau thuế giảm mạnh so với cùng kỳ ở 3/4 doanh nghiệp ngành Tiện ích, bao gồm POW và PIC...
Thị trường chính thức bước vào mùa kết quả kinh doanh mới khi đã có 13 doanh nghiệp niêm yết công bố báo cáo tài chính hoặc ước tính về kết quả kinh doanh cho quý 3/2023, với tăng trưởng lợi nhuận phân hóa mạnh, theo thống kê từ FiinTrade.
Cụ thể, BSR và VGC là hai doanh nghiệp duy nhất ghi nhận lợi nhuận sau thuế tăng trưởng tích cực so với cùng kỳ, lần lượt là 512,7% và 66,2%. Yếu tố hỗ trợ cho tăng trưởng lợi nhận của BSR là sản lượng tiêu thụ cải thiện và crack spread hay biên lọc dầu (chênh lệch giữa giá dầu thô và giá sản phẩm tinh chế từ dầu) phục hồi mạnh nhờ giá dầu tăng. Trong khi đó, lĩnh vực bất động sản khu công nghiệp vẫn là mảng kinh doanh chủ chốt đóng góp vào kết quả kinh doanh của VGC.
Ở chiều ngược lại, lợi nhuận sau thuế giảm mạnh so với cùng kỳ ở 3/4 doanh nghiệp ngành Tiện ích, bao gồm POW và PIC (Điện) và TDG (Phân phối khí đốt), trong khi một đại diện tiêu biểu của ngành Nước là TDM ước lợi nhuận sau thuế tăng không đáng kể ( 3,5%). Nhu cầu kém đi là nguyên nhân chính tác động lên tăng trưởng lợi nhuận của nhóm này.
Thép VICASSA-VnSteel (VCA) và Cao su Bến Thành (BRC) là hai doanh nghiệp có lợi nhuận chịu ảnh hưởng đồng thời bởi sản lượng tiêu thụ và giá hàng hóa giảm. Tuy nhiên do quy mô khá nhỏ nên kết quả kinh doanh của 2 doanh nghiệp này chưa mang tính đại diện cho ngành.
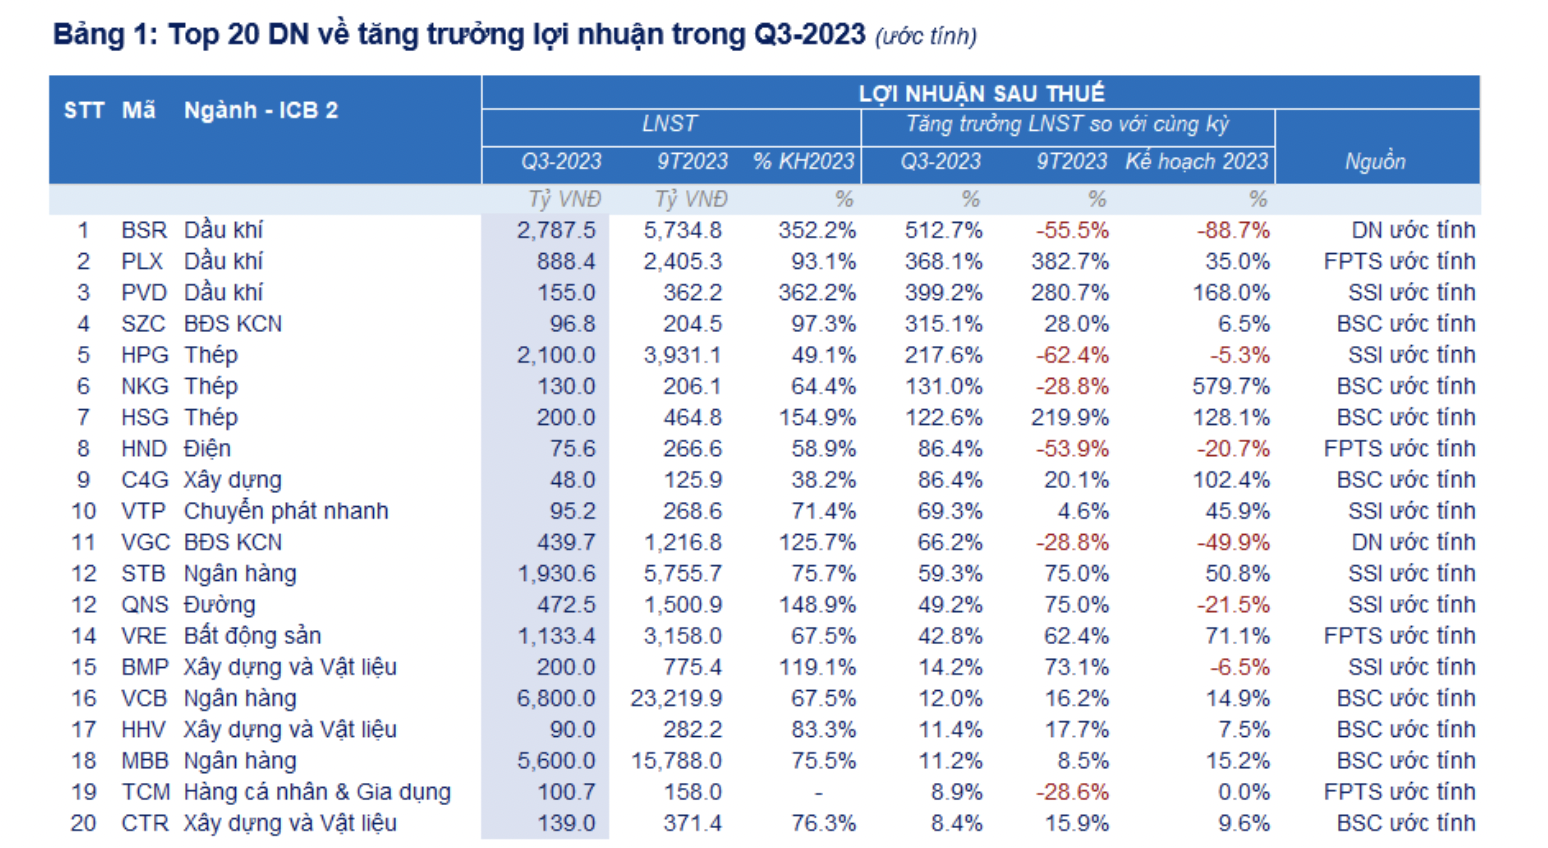
Ngoài 13 doanh nghiệp này, trước đó SSI Research cũng dự báo cho hàng chục doanh nghiệp và ngân hàng niêm yết khác từ một số bên phân tích trên thị trường.
Trong đó, với Ngân hàng, nhận định chung của các bên về kết quả kinh doanh Q3/2023 vẫn không quá tích cực và tăng trưởng sẽ là câu chuyện riêng của một số ngân hàng (VCB, STB), thay vì toàn ngành như các giai đoạn trước đây. NIM thu hẹp và áp lực trích lập dự phòng tăng lên là hai yếu tố tác động chính.
Cần lưu ý rằng, với chỉ số giá tăng đáng kể ở hầu hết các ngành từ đầu năm đến nay (cho dù lợi nhuận đã thực sự cải thiện hay chưa) thì những ước tính về kết quả kinh doanh cho quý 3/2023 sẽ là cơ sở để nhà đầu tư định hướng cho chiến lược đầu tư trong giai đoạn tới, hơn là kỳ vọng tạo “sóng kết quả kinh doanh” như đã diễn ra trong các giai đoạn trước đây.

Nguy cơ VN-Index chuyển sang xu hướng điều chỉnh ngắn hạn sau nâng hạng
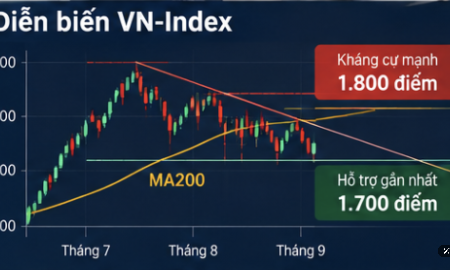
Nhìn từ đầu tháng 9 đến nay, VN-Index cũng đang tạo đỉnh sau thấp hơn đỉnh trước, do vậy nếu không sớm bứt phá và lấy lại ngưỡng 1.815 điểm (MA100), VN-Index nguy cơ cao sẽ chuyển hẳn từ xu hướng tăng sang điều chỉnh trong ngắn hạn.
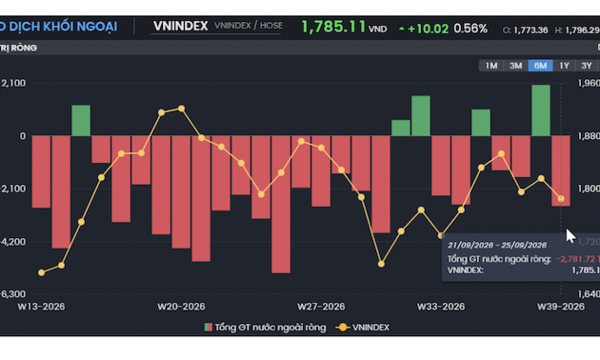
Tiền đang đổ vào nhóm ngân hàng, khối ngoại vẫn bán ròng 2.700 tỷ tuần qua
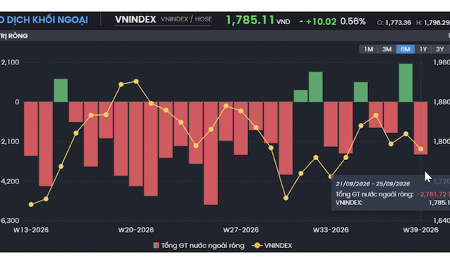
Nhà đầu tư nước ngoài bán ròng 2.765,1 tỷ đồng; tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 2.682,95 tỷ đồng.
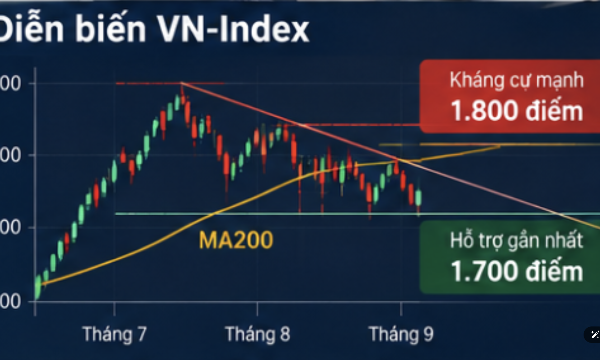
Chuyên gia: Dòng tiền lớn vẫn suy giảm, cần tập trung vào doanh nghiệp chất lượng thay vì chỉ số
Một phần nguyên nhân có thể đến từ những bất ổn của tình hình thế giới, trong khi lạm phát vẫn ở mức cao và giá dầu tiếp tục duy trì ở mức cao.
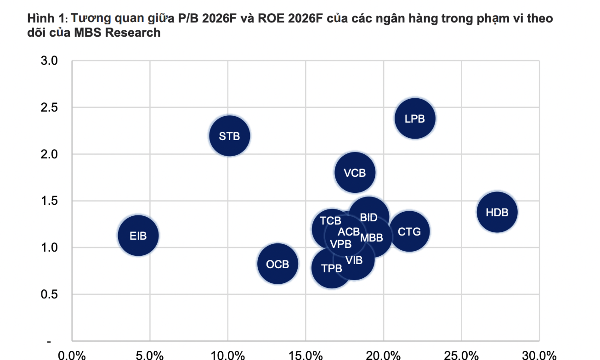
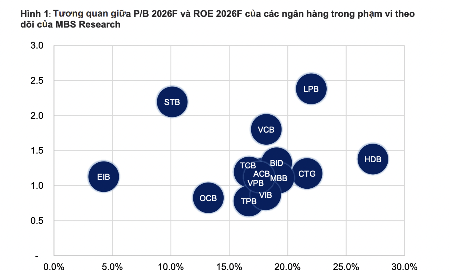
Dự báo lợi nhuận nhóm ngân hàng tăng hơn 19% trong quý 3, áp lực nợ xấu chưa rõ nét
Tín dụng toàn ngành vẫn tăng trưởng khả quan trên nền tảng đẩy mạnh cho vay doanh nghiệp lớn và FDI. Áp lực nợ xấu trong quý 3/2026 vẫn chủ yếu đến từ nhóm khách hàng SME và cho vay bán lẻ dưới áp lực lãi suất cao, đặc biệt tại nhóm Ngân hàng thương mại cổ phần.
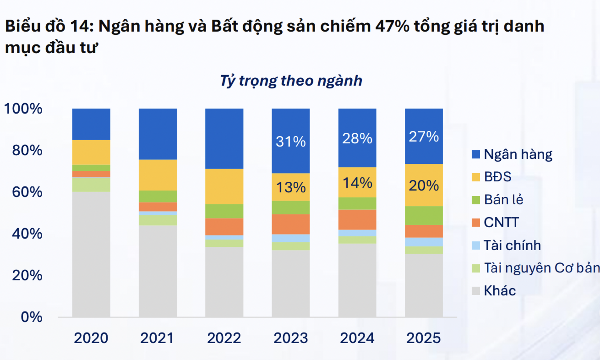
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

