


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng nào "vô địch" tăng trưởng lợi nhuận trong quý 3/2023?


SSI Research vừa dự báo lợi nhuận của hàng loạt ngân hàng trong quý 3/2023 với sự phân hóa sâu sắc.
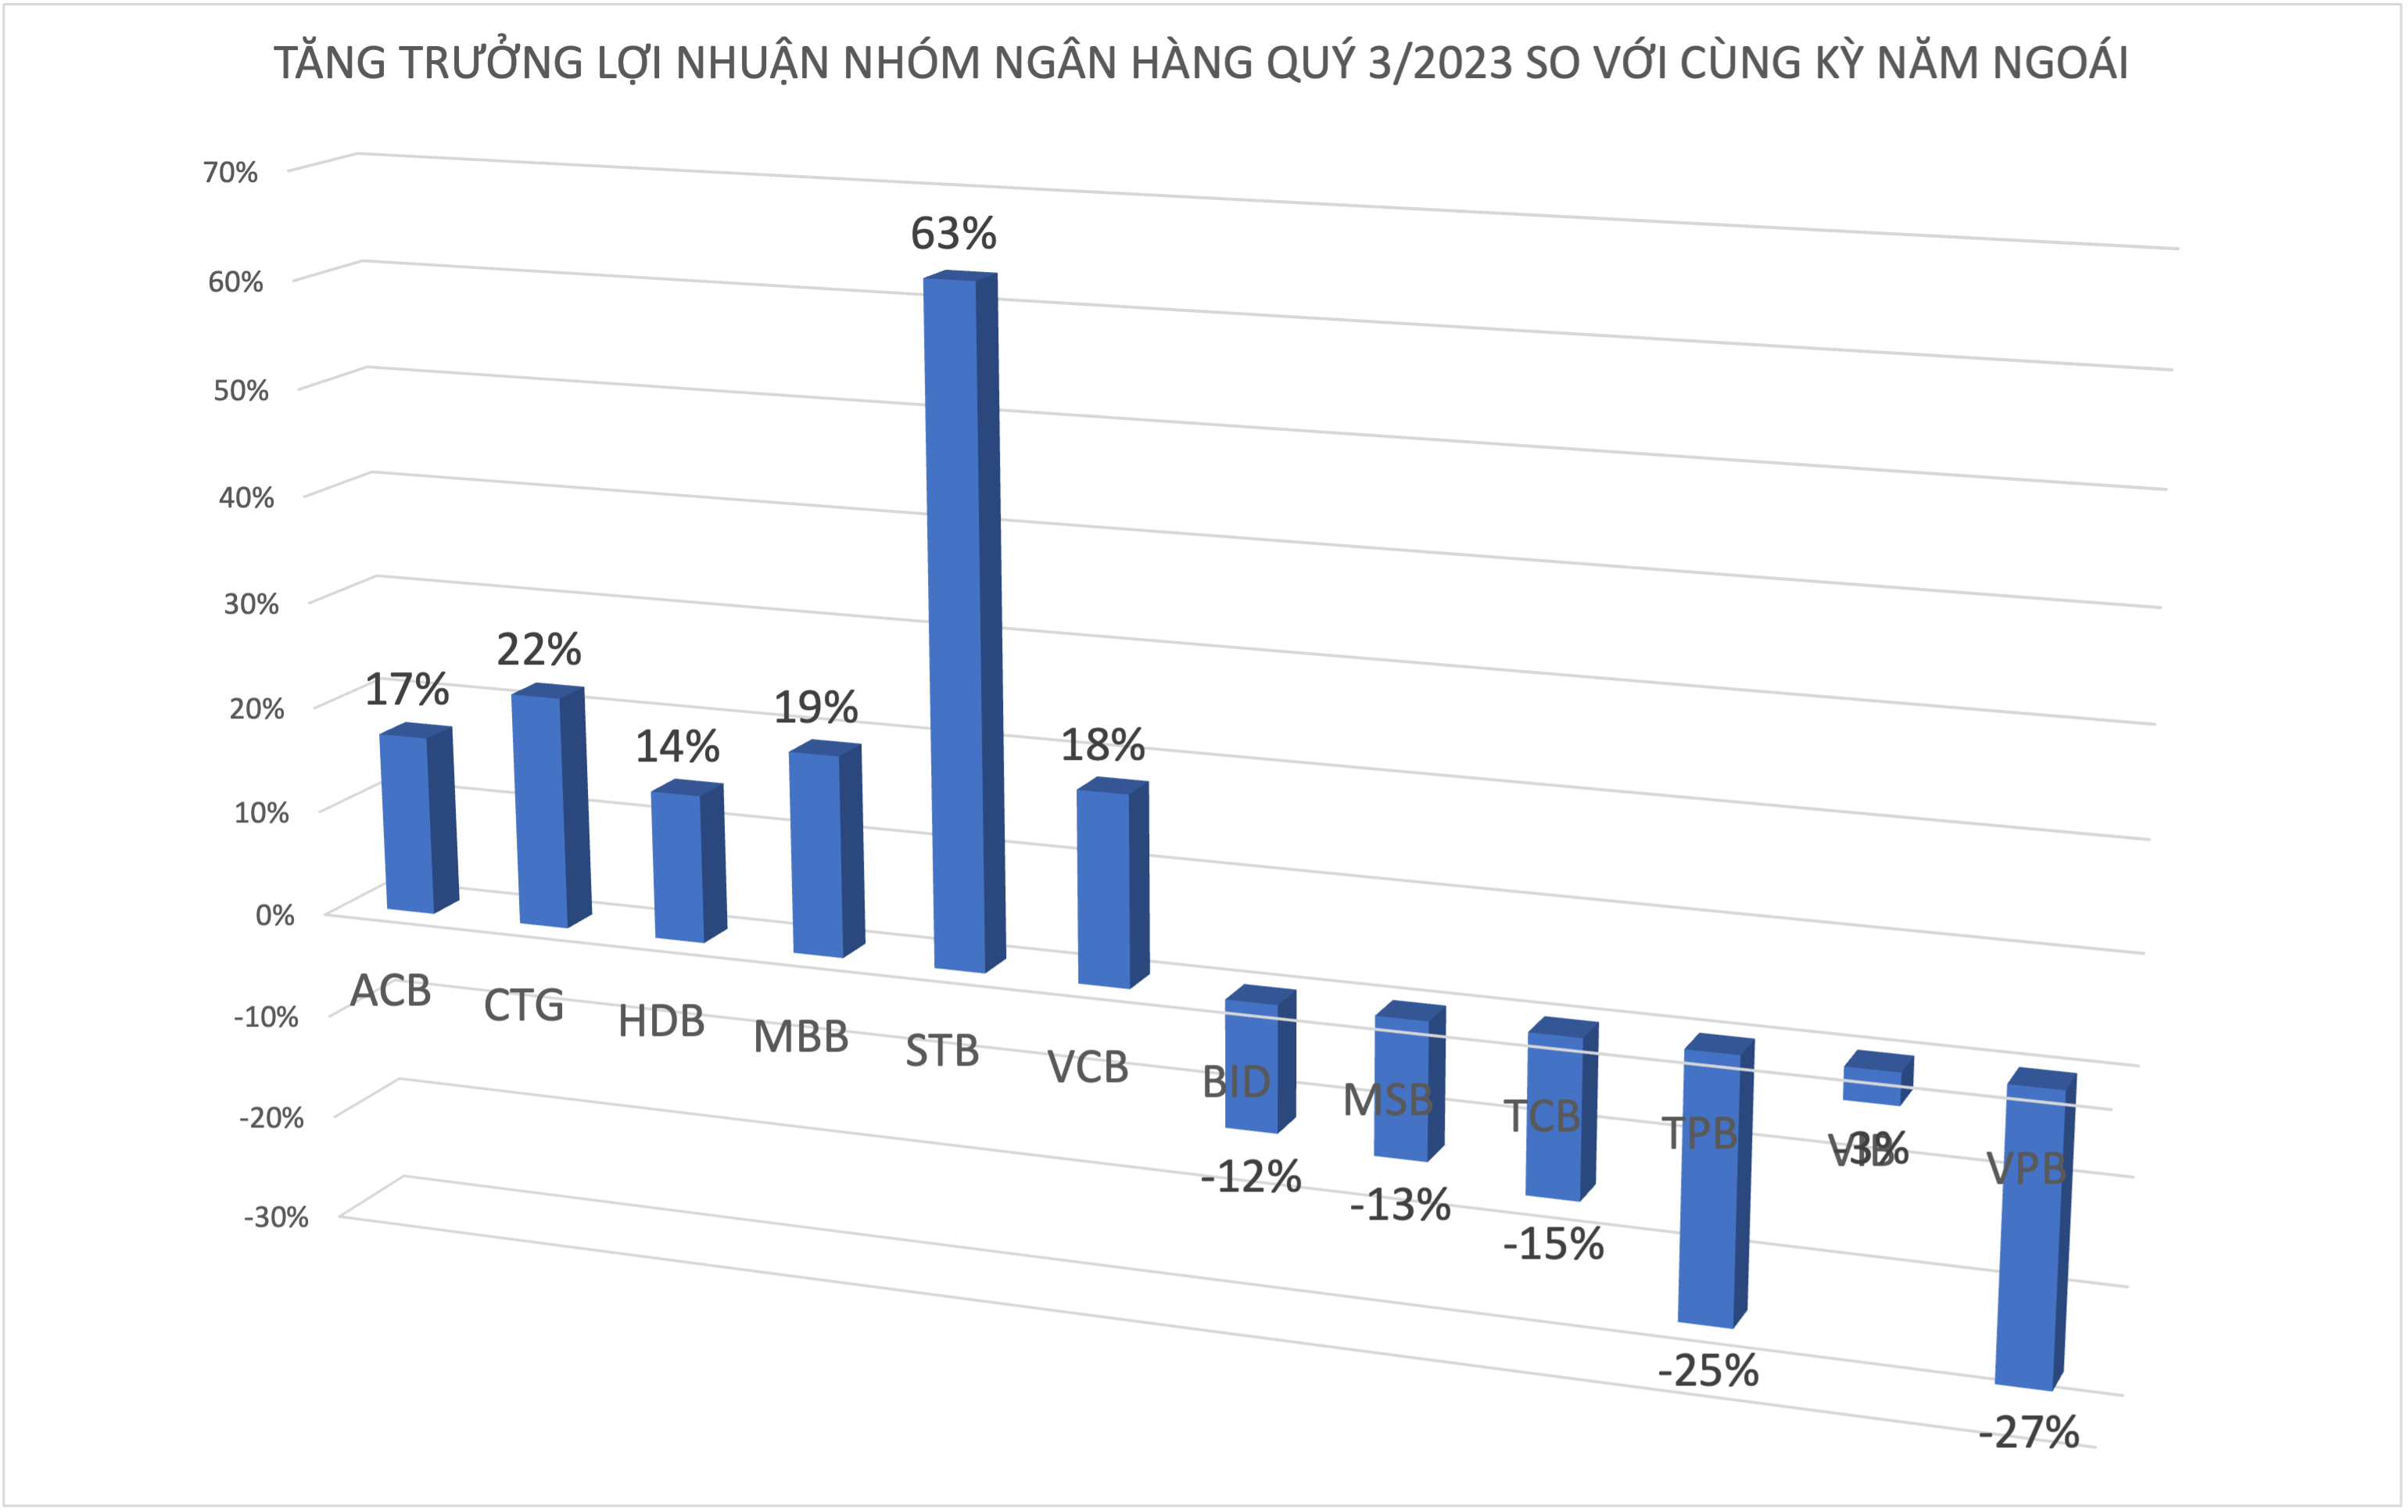
Cụ thể, ở nhóm có lợi nhuận tăng trưởng, SSI Research kỳ vọng ACB sẽ ghi nhận lợi nhuận trước thuế khoảng 4,8 - 5 nghìn tỷ đồng tăng 7% - 12% so với cùng kỳ trong Q3/2023, với mức tăng trưởng tín dụng là 8,5% so với đầu năm. Tuy nhiên, sự chênh lệch giữa lãi suất huy động và lãi suất cho vay vẫn sẽ khiến NIM thu hẹp trong Q3/2023. Tỷ lệ nợ xấu dự kiến sẽ dao động quanh mức 1,1%. Nhìn chung, ACB sẽ đạt 20 nghìn tỷ đồng lợi nhuận trước thuế trong năm 2023 tăng 17% so với cùng kỳ.
Trong Q3/2022, CTG ghi nhận chi phí dự phòng rủi ro tín dụng cao kỷ lục là 8,3 nghìn tỷ đồng, khiến lợi nhuận trước thuế chỉ đạt 4,1 nghìn tỷ đồng. Theo đó, mặc dù tăng trưởng tín dụng vào cuối tháng 9 dự kiến sẽ ở mức khoảng 11-12% so với cùng kỳ tăng 9-10% so với đầu năm và NIM giảm so với cùng kỳ, dự báo tăng trưởng lợi nhuận trước thuế trong Q3/2023 sẽ đạt 20-22% so với cùng kỳ do chi phí dự phòng giảm từ mức cao của cùng kỳ 2022.
SSI cũng ước tính HDB sẽ đạt 2,9 - 3,1 nghìn tỷ đồng lợi nhuận trước thuế tăng 7 đến 14% so với cùng kỳ trong Q3/2023 nhờ khoản lãi từ việc bán cổ phiếu VJC. Đà tăng trưởng huy động tiếp tục được duy trì trong Q3/2023 với mức tăng trưởng khoảng 50% so với đầu năm, trong khi tăng trưởng tín dụng là 11%-12% so với đầu năm.
MBB tăng trưởng tín dụng mạnh khoảng 14% so với đầu năm, NIM duy trì ổn định và chất lượng tài sản cải thiện nhẹ là những động lực chính giúp lợi nhuận Q3/2023 có thể đạt khoảng 7,3 - 7,5 nghìn tỷ đồng tăng 16 - 19% so với cùng kỳ.
Với STB, kỳ vọng lợi nhuận trước thuế sẽ đạt 2,4 - 2,5 nghìn tỷ đồng trong Q3/2023 tăng 57% đến 63% so với cùng kỳ nhờ tăng trưởng tín dụng đạt 8,5%. NIM đi ngang so với quý trước, trong khi tỷ lệ nợ xấu dự kiến đạt khoảng 2%.
VCB có mức tăng trưởng tín dụng của ngân hàng chậm hơn so với các ngân hàng khác, chỉ ở mức 3,6% so với đầu năm tính đến cuối tháng 9/2023. Chúng tôi cho rằng động lực tăng trưởng chính vẫn đến từ mảng khách hàng doanh nghiệp. Tuy nhiên, NIM thu hẹp do tiền gửi khách hàng tiếp tục tăng trưởng nhanh (tăng 8,3% so với đầu năm).
Đồng thời ngân hàng cũng tiếp tục hỗ trợ lãi suất cho khách hàng trong kỳ. Chất lượng tài sản dự kiến sẽ giảm nhẹ, cùng với sự gia tăng của nợ xấu và nợ Nhóm 2. Do đó, kỳ vọng lợi nhuận trước thuế trong Q3/2023 sẽ đạt khoảng 9 nghìn tỷ đồng (tăng 18% so với cùng kỳ và giảm 4% so với quý trước).
Ở nhóm có lợi nhuận giảm, SSI Research ước tính BID mặc dù tăng trưởng tín dụng và huy động vẫn duy trì tốt ở mức 8,4% và 7,2% so với đầu năm tính tại thời điểm cuối tháng 9, lợi nhuận trước thuế ước tính giảm khoảng -10 đến -12% so với cùng kỳ do gánh nặng trích lập dự phòng. Ngân hàng sẽ tích cực xử lý nợ để duy trì tỷ lệ nợ xấu ở mức hợp lý.
Với MSB, lợi nhuận trước thuế Q3/2023 ước đạt 1,3 - 1,4 nghìn tỷ đồng (-13% đến -6% so với cùng kỳ) do NIM giảm. Tăng trưởng tín dụng dự kiến sẽ ở mức cao (15% - 16% so với đầu năm), trong khi tăng trưởng huy động chỉ ở mức khoảng 7%.
SSI cũng cho rằng NIM của TCB tiếp tục gặp áp lực trong Q3/2023 do cơ chế linh hoạt lãi suất áp dụng với một số khách hàng. Trong khi đó, chi phí vốn chưa có nhiều cải thiện khi ngân hàng phải giảm tỷ lệ nguồn vốn ngắn hạn cho vay trung và dài hạn xuống dưới 30% kể từ ngày 1/10/2023. Tỷ lệ này của ngân hàng là 31,6% tại thời điểm cuối tháng 6 năm 2023. Theo đó, chúng tôi dự báo lợi nhuận trước thuế của TCB đạt khoảng 5,7 nghìn tỷ đồng - 5,9 nghìn tỷ đồng trong Q3/2023 (-12 đến -15% so với cùng kỳ).
TPB lợi nhuận trước thuế Q3/2023 dự kiến đạt khoảng 1,45 đến 1,6 nghìn tỷ đồng (-32% đến -25% svck) do mức nền lợi nhuận cao trong năm trước. NIM suy giảm và gánh nặng trích lập dự phòng là một số nguyên nhân khác khiến LNTT sụt giảm trong Q3/2023. Tăng trưởng tín dụng đạt khoảng 7,5% so với đầu năm trong khi tăng trưởng huy động dự kiến là 5% so với đầu năm.
VIB tăng trưởng tín dụng dự kiến sẽ phục hồi trở lại trong Q3/2023 với mức tăng 5% so với đầu năm (so với 0,8% so với đầu năm trong Q2/2023), trong khi tăng trưởng huy động sẽ ở mức 7% so với đầu năm. Ước tính lợi nhuận trước thuế trong Q3/2023 sẽ đạt 2,7 nghìn tỷ đồng (giảm 3% svck) do gánh nặng trích lập dự phòng.
VPB áp lực về NIM cũng như chất lượng tài sản vẫn tiếp diễn trong Q3/2023. Mặc dù ngân hàng đạt tốc độ tăng trưởng tín dụng tăng khá mạnh khoảng 18-20% so với đầu năm, lợi nhuận trước thuế dự kiến đạt 3,3 nghìn tỷ đồng (giảm 27% svck). Tuy nhiên, so với quý trước thì mức lợi nhuận này tăng 38% do hoạt động kinh doanh FeCredit có thể có cải thiện bắt đầu từ tháng 8 đến tháng 9/2023.

VN-Index mất mốc 1700, các công ty chứng khoán bình luận gì?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 4/11/2026
Cổ phiếu trụ giảm mạnh ép điểm số, thị trường phân hóa với thanh khoản cực thấp
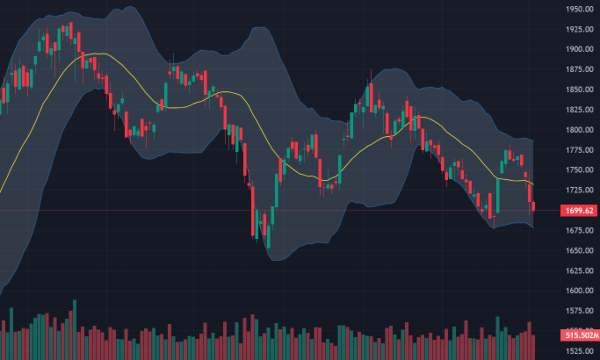
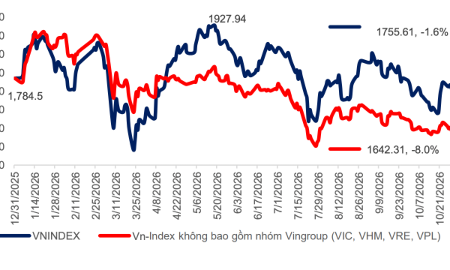
Mặc dù VN-Index tiếp tục có phiên giảm điểm nhưng giao dịch đã cân bằng hơn khi độ rộng cổ phiếu thậm chí nghiêng về phía tăng giá. Ảnh hưởng lớn nhất đến từ VIC và nhóm dầu khí khiến chỉ số để mất mốc 1700 điểm.
Ngân hàng Trung ương Thụy Sỹ lãi 23 tỷ USD trong một quý
Ngân hàng Trung ương Thụy Sỹ (SNB) cách đây ít ngày công bố đạt lợi nhuận 19,1 tỷ franc Thụy Sỹ, tương đương 23,3 tỷ USD, từ hoạt động đầu tư trong quý 3, chủ yếu nhờ danh mục đầu tư vàng và ngoại tệ...
Tổng giám đốc SHS: Quan trọng nhất của thị trường vốn là phải phát triển từ quy mô sang chất lượng
Câu chuyện quan trọng nhất của thị trường vốn trong giai đoạn tới là chuyển từ phát triển về quy mô sang phát triển về chất lượng và hiệu quả phân bổ vốn, bởi chúng ta đang bước vào một giai đoạn rất khác của nền kinh tế Việt Nam.
Kết quả bầu cử ở Mỹ ngày 3/11 có thể tác động thế nào tới thị trường chứng khoán và tiền số?
Ngày thứ Ba (3/11), cử tri Mỹ đi bỏ phiếu bầu Quốc hội giữa nhiệm kỳ. Việc đảng nào kiểm soát Hạ viện và Thượng viện có thể quyết định doanh nghiệp nào giữ được lợi thế tại Washington, từ quốc phòng, y tế, ngân hàng đến tiền số và trí tuệ nhân tạo (AI)...





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.






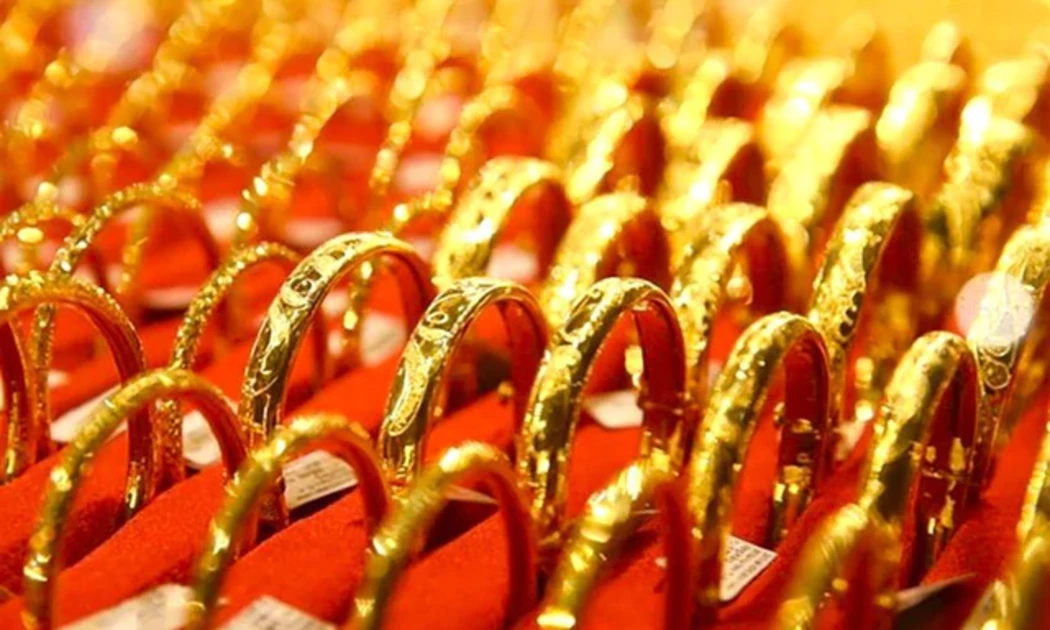
 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...