


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá thị trường đang an toàn để giải ngân mua mới, nhóm nào sẽ hồi phục đầu tiên?


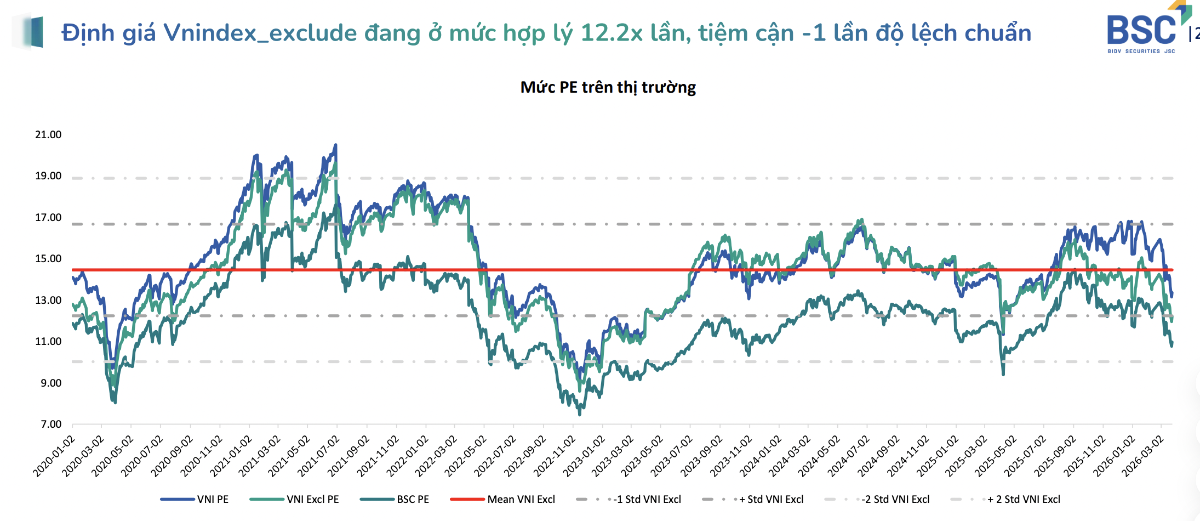
BSC cho rằng mức định giá hiện tại đã an toàn cho việc giải ngân lại khi chạm đến ngưỡng -1 độ lệch chuẩn, và ước tính xấu nhất là về vùng định giá 10.0.
Chiến sự tại Iran đã đẩy mức độ rủi ro “không chắc chắn” lên mức cao, xoay quanh hai biến số then chốt: thời gian kéo dài xung đột và mức độ ảnh hưởng của cuộc chiến đặc biệt là thời gian phong tỏa eo biển Hormuz và mức độ thiệt hại tại các cơ sở hạ tầng năng lượng.
Trong cập nhật triển vọng thị trường chứng khoán mới đây, Chứng khoán BSC nhận thấy cả hai yếu tố trên đều có ảnh hưởng lớn đến hoạt động kinh tế tại Việt Nam và diễn biến thị trường chứng khoán trong ngắn hạn nhưng lại rất khó dự phóng.
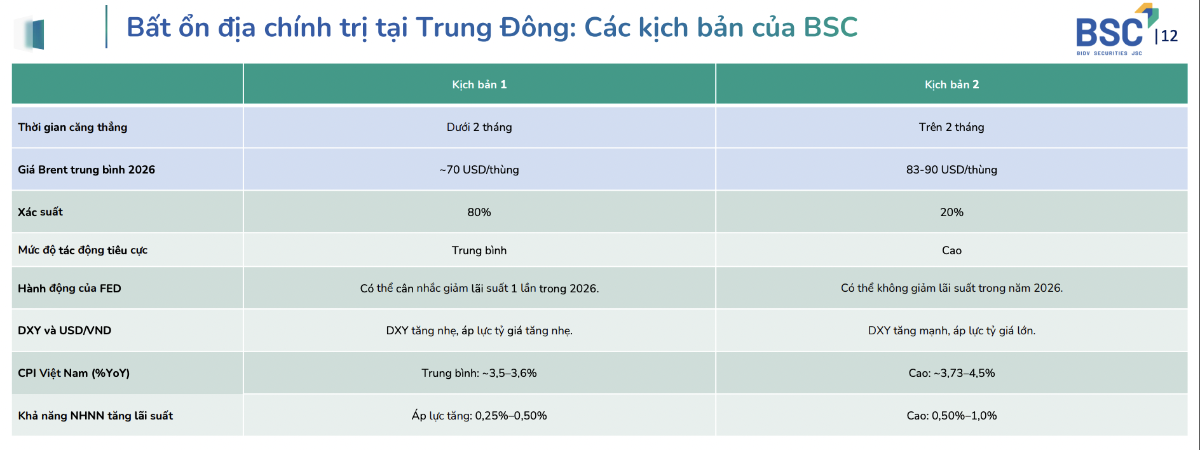
BSC cho rằng trong trường hợp xấu nhất chiến sự kéo dài 2 quý – 1 năm, nền kinh tế sẽ gặp áp lực về tăng trưởng khi hai trụ cột đầu tư công và nhu cầu tiêu thụ bị ảnh hưởng tiêu cực bởi cuộc chiến: giá nguyên liệu đầu vào tăng và đứt gãy chuỗi cung ứng khiến nhu cầu suy giảm.
Về giả định thời gian kéo dài của xung đột, báo cáo của Cơ quan Năng lượng Quốc tế (IEA) cho thấy việc đóng cửa eo biển Hormuz có thể khiến sản lượng dầu thô giảm từ 8 đến 10 triệu thùng/ngày. Sự sụt giảm nguồn cung lớn này đã dẫn đến việc giá năng lượng tăng mạnh. Để ứng phó với đà tăng giá, IEA và Hoa Kỳ đã cùng nhau xả khoảng 570 triệu thùng dầu từ kho dự trữ, đủ để bù đắp thiếu hụt nguồn cung trong khoảng hai tháng.
Nếu xung đột kéo dài khoảng hai tháng, BSC kỳ vọng rằng sau khi kết thúc, giá dầu Brent sẽ dần quay về mức trước chiến tranh, trung bình khoảng 70 USD/thùng trong cả năm 2026.
Trong trường hợp xung đột kéo dài hơn hai tháng, việc xả dầu dự trữ sẽ không đủ để bù đắp sự suy giảm sản lượng, khiến giá dầu tăng lên khoảng 120–140 USD/thùng hoặc cao hơn. Tuy nhiên, BSC tin rằng giá dầu sẽ dần giảm xuống mức cân bằng mới do tác động tiêu cực của giá cao đối với nhu cầu; trung bình 2026 đạt 83 - 90 USD/thùng.
Ngoài ra, khả năng xảy ra một cuộc khủng hoảng năng lượng tương tự thập niên 1980 và 1990 là tương đối thấp, khi tỷ lệ nhập khẩu dầu/GDP toàn cầu hiện chỉ khoảng 2%, thấp hơn đáng kể so với mức 6% trong những thập niên 1980 và 1990.
Về mặt định giá, tính đến ngày 25/03/2026, mức PE của VNIndex_Exclu không tính nhóm Vingroup đạt 12,2 (~13,3 cho VN-Index) giảm 12% so với thời điểm trước đó một tháng; chủ yếu mức giảm ghi nhận kể từ khi chiến sự tại Iran bùng nổ vào ngày 28/02/2026).
BSC cho rằng mức định giá hiện tại đã an toàn cho việc giải ngân lại khi chạm đến ngưỡng -1 độ lệch chuẩn, và ước tính xấu nhất là về vùng định giá 10.0. Trong giai đoạn 2020 – 2025, chỉ có 2 lần chạm về mức 10.0 là Covid 2020 và sụp đổ thị trường trái phiếu 2022.
Trong trường hợp thị trường xác nhận tạo đáy, BSC kỳ vọng nhóm các cổ phiếu blue-chip, nhóm các ngành đang chiết khấu rất sâu như Bất động sản sẽ phục hồi trước thị trường. Tuy nhiên, mức hồi phục diễn ra trong một thời gian ngắn, diễn biến sau đó sẽ đi theo triển vọng và hoạt động kinh doanh của ngành và doanh nghiệp.
Các nhóm ngành BSC đánh giá sẽ được hưởng lợi từ động lực nội địa và mặt bằng định giá hấp dẫn hơn sau nhịp điều chỉnh thị trường gồm bất động sản nhờ định giá đã chiết khấu về vùng hấp dẫn, kỳ vọng hưởng lợi khi lãi suất và nguồn cung dần cải thiện.
Tiếp theo là Vật liệu Xây dựng, ưu tiên doanh nghiệp đầu ngành, thị phần nội địa lớn và hưởng lợi từ hồi phục bất động sản và đầu tư công dù ngành bị ảnh hưởng do giá đầu vào tăng.
Nhóm Xây lắp với doanh nghiệp có backlog lớn, khả năng ghi nhận doanh thu tốt trong 2-3 năm tới. F&B và Bán lẻ tiêu dùng: Chính sách kích thích kinh tế và xu hướng chuyển dịch ngành, tạo cơ hội để doanh nghiệp đầu ngành có lợi thế về mô hình vận hành tối ưu, tiếp tục mở rộng thị phần và thúc đẩy tăng trưởng lợi nhuận trung hạn.
Ngân hàng nên ưu tiên các ngân hàng có lợi thế hệ sinh thái, hạn mức tín dụng và nguồn thu đa dạng, đồng thời kết hợp một số lựa chọn phòng thủ trong bối cảnh thị trường còn biến động.
Các ngành hưởng lợi trực tiếp hoặc tương đối rõ nét từ diễn biến xung đột và giá năng lượng gồm Điện, Dầu khí, Cảng biển, Vận tải biển, Hóa chất, Phân bón. Tuy nhiên, mức độ biến động của nhóm này sẽ cao do phụ thuộc tình hình chiến sự.
Nhóm ngành kém tích cực do bị thiệt hại từ xung đột chủ yếu từ chi phí đầu và chi phí logistics gồm Hàng không chịu áp lực kép từ cạnh tranh nội địa và giá nhiên liệu tăng mạnh khi căng thẳng Trung Đông leo thang. Tiếp theo Săm lốp, biên lợi nhuận chịu sức ép từ chi phí nguyên vật liệu, logistics và rào cản thuế quan.
Bài liên quan





Nối tiếp động thái của Fed, BOJ tăng lãi suất lên mức cao nhất 31 năm
Tuy nhiên, thông điệp cứng rắn này của BOJ không đủ sức để đẩy đồng yên Nhật tăng giá...
Giám đốc của Vanguard: Sẽ đầu tư vào Việt Nam 2,5 tỷ USD và nắm giữ các khoản này trong nhiều thập kỷ
Trong năm tới, Vanguard dự kiến đầu tư khoảng 2,5 tỷ USD vào Việt Nam thông qua các danh mục đầu tư. Đây là khoảng 65.000 tỷ đồng, được đầu tư thay mặt cho hàng triệu người trên toàn thế giới.
World Bank: "Nâng hạng là bước ngoặt, chúng tôi mong tiếp tục được đồng hành cùng Việt Nam"
"Một lần nữa, xin chúc mừng Việt Nam về thành tựu hết sức quan trọng này. Chúng tôi mong muốn tiếp tục đồng hành cùng Việt Nam trên chặng đường phía trước", bà Mariam J. Sherman - Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và Lào nhấn mạnh.
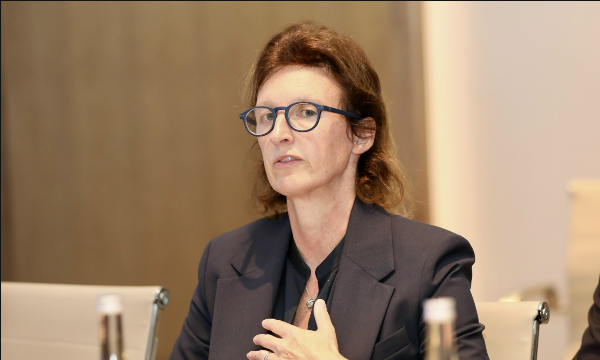
Giám đốc FTSE Russell: Cam kết trở thành đối tác lâu dài của Việt Nam, tiếp tục hiện đại hóa thị trường vốn
FTSE Russell cam kết trở thành đối tác lâu dài của Việt Nam trong quá trình tiếp tục hiện đại hóa thị trường vốn.
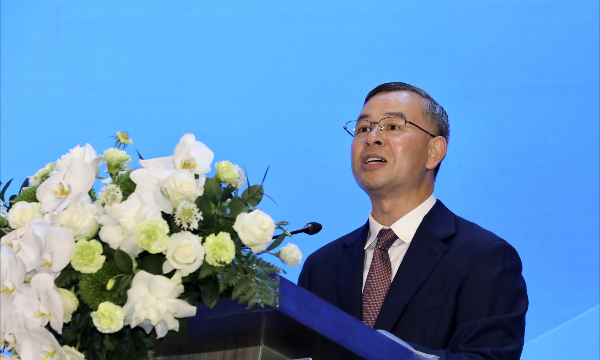
Bộ trưởng Tài chính: Nâng hạng không phải là bước tiến cuối cùng mà là một bước tiến mới
Nâng hạng không phải là bước tiến cuối cùng mà là một bước tiến mới, đồng thời đặt ra yêu cầu cao hơn đối với thị trường và với cơ quan quản lý trong bối cảnh thị trường tài chính toàn cầu liên tục có những chuyển biến và thay đổi...



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





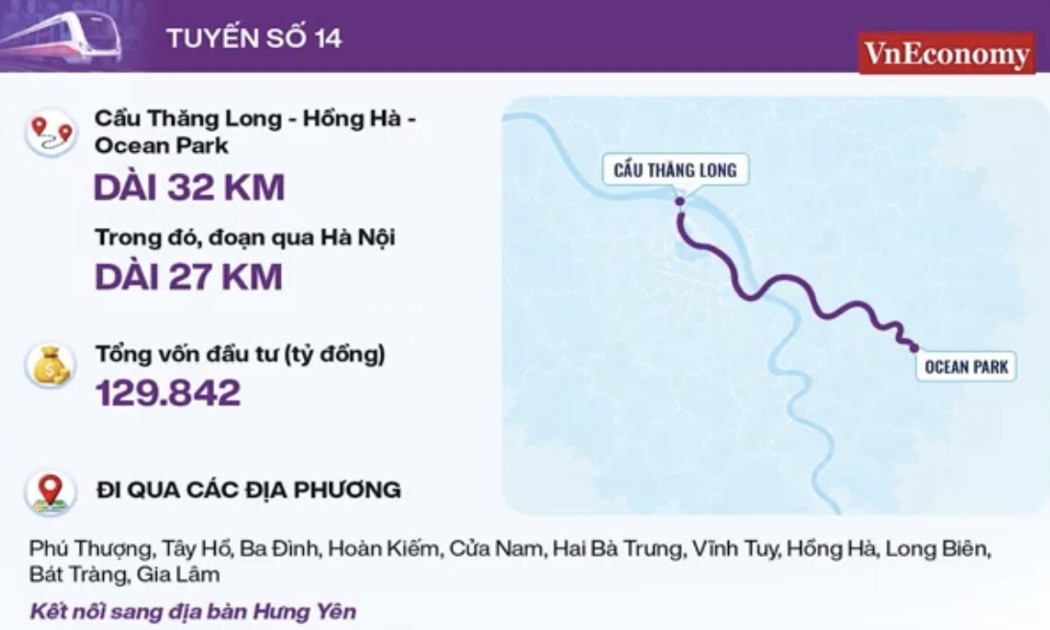
 18 tuyến metro dài 979 km ở Hà Nội giúp người dân tiếp cận việc làm và dịch vụ công tốt hơn
Mạng lưới 5 tuyến metro (đường sắt đô thị) đóng vai trò quan trọng trong việc tái cấu trúc không gian đô thị tại Hà Nội, định hình cấu trúc đô thị đa cực. Nơi mà người dân tiếp cận được các dịch vụ trong cự ly đi bộ hoặc di chuyển bằng xe đạp đến các ga trung chuyển kết nối di chuyển.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

