




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp tự in hóa đơn: Vừa mừng vừa lo


Lợi ích là điều không cần phải bàn. Vấn đề quan trọng là doanh nghiệp tự in hóa đơn như thế nào?
Nằm trong chương trình cải cách thủ tục hành chính theo Đề án 30 của Chính phủ, Bộ Tài chính đã có chủ trương cho phép các doanh nghiệp tự in hóa đơn thuế giá trị gia tăng để phục vụ cho hoạt động kinh doanh.
Đây thực sự là một tin vui đối với các doanh nghiệp. Bởi lẽ, việc mua hóa đơn và quy trình quản lý ấn chỉ của cơ quan quản lý thuế hiện nay là khâu làm mất rất nhiều thời gian cho các doanh nghiệp và cũng là nơi phát sinh không ít tiêu cực. Hơn nữa, dù quy trình quản lý hóa đơn hiện hành khá chặt chẽ và phức tạp nhưng hiện tượng mua, bán hóa đơn, gây thất thu thuế vẫn xảy ra như một thách thức đối với cơ quan quản lý.
Ông Phạm Đình Thi, Phó vụ trưởng Vụ Chính sách thuế, Bộ Tài chính, cho rằng trên thực tế, việc quản lý hóa đơn vẫn còn nhiều phức tạp, chẳng hạn doanh nghiệp bán một giá, ghi hóa đơn một giá hoặc thành lập doanh nghiệp chỉ để mua, bán hóa đơn... khiến Nhà nước thất thu thuế không ít.
Vì thế, khi doanh nghiệp tự in hóa đơn, tự in logo của mình trên hóa đơn và khi hóa đơn được phát hành thì trước hết, bản thân các cơ sở kinh doanh phải tự bảo vệ quyền lợi của mình. Điều này sẽ giảm được tình trạng thành lập doanh nghiệp “ma” để mua, bán hóa đơn.
Lợi ích của việc trao quyền tự in hóa đơn cho các doanh nghiệp là điều không cần phải bàn. Vấn đề quan trọng là doanh nghiệp tự in hóa đơn như thế nào?
Trước hết, cần phải thấy rằng, theo quy định, hiện nay các doanh nghiệp vẫn được “tự in” hóa đơn nếu có nhu cầu. Song, đó là việc chưa được cơ quan quản lý thuế khuyến khích. Vì vậy, việc “tự in” hóa đơn cũng phải qua một quy trình rất phức tạp: doanh nghiệp phải có công văn gửi cơ quan quản lý thuế (trước đây là Tổng cục Thuế, hiện nay đã được phân cấp cho các Cục Thuế) trình bày rõ lý do xin tự in hóa đơn kèm theo mẫu hóa đơn “tự in”.
Sau khi được cơ quan quản lý thuế chấp thuận bằng văn bản, doanh nghiệp phải liên hệ với một trong số những nhà in được phép in hóa đơn để ký hợp đồng in hóa đơn. Hóa đơn “tự in” của doanh nghiệp do nhà in in những phần bắt buộc như tên hóa đơn, tên, địa chỉ, mã số thuế của doanh nghiệp, ký hiệu quyển và sê-ri của từng số hóa đơn.
Doanh nghiệp cũng có thể được in logo của mình trên hóa đơn. Phần còn lại là những thông tin về người mua và hàng hóa, dịch vụ được cung cấp do doanh nghiệp tự in trên máy tính, máy in của mình. Trên tất cả các số hóa đơn tự in đều phải ghi rõ: Phát hành theo công văn số... ngày... tháng... năm của tổng cục (hoặc cục) thuế...
Sau khi hợp đồng in hóa đơn được thực hiện xong, doanh nghiệp và cơ sở in phải làm biên bản thanh lý hợp đồng, hủy bản kẽm và gửi báo cáo cơ quan cho phép in hóa đơn. Hóa đơn “tự in” theo quy trình nêu trên thường được gọi là “hóa đơn đặc thù”.
Theo quy định hiện hành, mỗi số của hóa đơn chỉ được phát hành cho một lần bán hàng và cung ứng dịch vụ. Do đó, việc quản lý chặt chẽ ký hiệu quyển và sê-ri của hóa đơn là cần thiết để quản lý doanh thu của doanh nghiệp. Như vậy, trên thực tế, doanh nghiệp mới chỉ được “tự in” một phần của tờ hóa đơn.
Trong thời gian tới đây, các doanh nghiệp sẽ tự in hóa đơn như thế nào?
Nếu trao quyền tự in hóa đơn cho các doanh nghiệp nhưng vẫn giữ quy trình như việc tự in “hóa đơn đặc thù” thì sẽ phát sinh những vướng mắc sau đây:
Một là, cơ chế “xin - cho” trong việc mua hóa đơn hiện nay sẽ chuyển sang cơ chế “xin - cho” trong việc “xin công văn” chấp thuận cho tự in hóa đơn. Liệu những tiêu cực trong cơ chế này có giảm đi hay tăng lên? Các doanh nghiệp sẽ thuận lợi hơn hay lại bị “hành” nhiều hơn?
Hai là, với các cơ sở in, số lượng in càng lớn thì giá một quyển hóa đơn sẽ càng thấp và ngược lại. Với mức giá khoảng 30.000-50.000 đồng một quyển hóa đơn, các doanh nghiệp có đủ sức chịu đựng?
Ba là, việc phải in cả địa chỉ doanh nghiệp trên hóa đơn sẽ dẫn đến tình trạng hàng loạt hóa đơn đã in không sử dụng được vì nhiều trường hợp doanh nghiệp buộc phải chuyển trụ sở chính do hết hạn hợp đồng thuê hoặc do bị nâng giá thuê văn phòng đến mức không thể chịu đựng được.
Bốn là, liệu các cơ sở in có đủ năng lực để đáp ứng nhu cầu in hóa đơn của hàng trăm ngàn doanh nghiệp đang hoạt động? Chắc chắn sẽ xảy ra tình trạng xếp hàng chờ in hóa đơn và không ít doanh nghiệp không có hóa đơn phục vụ kịp thời cho hoạt động kinh doanh.
Trao cho doanh nghiệp toàn quyền in hóa đơn, bao gồm cả ký hiệu quyển, số sê-ri, là phương án tạo điều kiện thuận lợi tối đa cho doanh nghiệp. Song, cũng cần có những biện pháp ngăn chặn tình trạng gian lận trong phát hành hóa đơn để trốn, lậu thuế. Chẳng hạn, nếu với cùng một sê-ri, doanh nghiệp sử dụng phát hành cho nhiều lần bán hàng nhưng chỉ kê khai thuế cho một lần thì cơ quan quản lý thuế có khả năng kiểm tra, phát hiện được hay không?
Nếu kiểm tra, phát hiện được thì chế tài xử phạt như thế nào? Kiểm tra việc phát hành hóa đơn của các doanh nghiệp trong cả nước là công việc không đơn giản. Mặc dù trong những năm qua, ngành thuế đã ứng dụng công nghệ thông tin ở khá nhiều lĩnh vực, song liệu đã có thể có một hệ thống thống nhất trong toàn quốc để kiểm tra việc phát hành hóa đơn của các doanh nghiệp?
Trong điều kiện tiền mặt vẫn được sử dụng chủ yếu trong thanh toán như ở nước ta hiện nay, quản lý việc phát hành hóa đơn chính là quản lý nguồn thu thuế. Vì vậy, khi quyết định trao quyền tự in hóa đơn cho các doanh nghiệp, cần cân nhắc một cách toàn diện để tránh những hậu quả nặng nề có thể xảy ra ngay sau đó.
Luật gia Vũ Xuân Tiền
(TBKTSG)

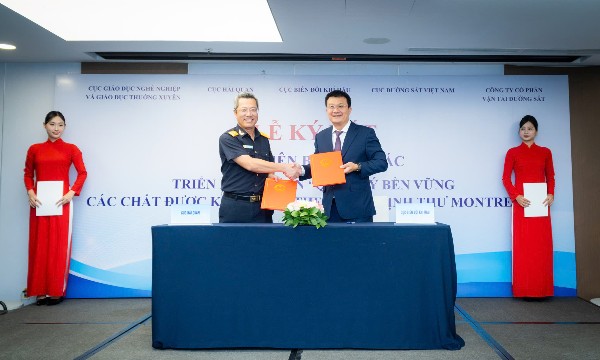

Việt Nam trước làn sóng tái cấu trúc chuỗi cung ứng toàn cầu
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đứng trước cơ hội mới để chuyển từ một cứ điểm sản xuất có lợi thế về chi phí, trở thành mắt xích có giá trị cao hơn trong chuỗi giá trị toàn cầu. Đây cũng là vấn đề trọng tâm được đặt ra tại Hội nghị Công nghiệp Sản xuất Quốc tế 2026, diễn ra từ ngày 9 đến 11/9 tại Hà Nội.
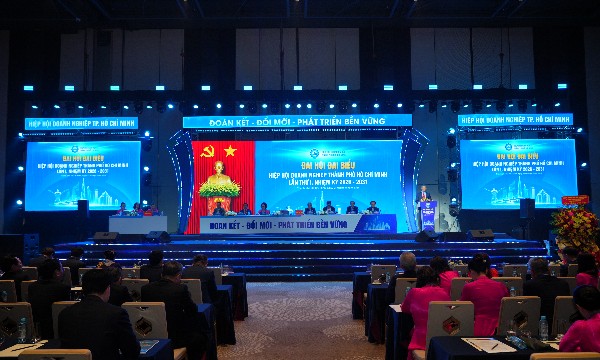
Liên đoàn Doanh nghiệp TP.HCM và 4 nhiệm vụ chiến lược trong nhiệm kỳ mới
Hiệp hội Doanh nghiệp TP. Hồ Chí Minh thống nhất đổi tên thành Liên đoàn Doanh nghiệp TP. Hồ Chí Minh. Ông Mai Hữu Tín được bầu giữ chức Chủ tịch nhiệm kỳ 2026 - 2031…

Ban hành Quy chế xét chọn danh hiệu "Doanh nghiệp, Doanh nhân TP.Hồ Chí Minh tiêu biểu"
Danh hiệu “Doanh nghiệp TP.Hồ Chí Minh tiêu biểu” và “Doanh nhân TP.Hồ Chí Minh tiêu biểu” sẽ được xét chọn định kỳ 2 năm một lần nhằm tôn vinh các doanh nghiệp, doanh nhân có thành tích xuất sắc trong sản xuất, kinh doanh, đổi mới sáng tạo, phát triển bền vững và đóng góp cho sự phát triển của Thành phố.

Báo chí kinh tế trong kỷ nguyên số và AI: Khi niềm tin và chiều sâu phân tích định hình giá trị
Giữa tâm điểm của làn sóng dữ liệu và sự bùng nổ AI, giá trị của sự xác thực và tư duy phản biện từ truyền thông chính thống lại càng trở nên vô giá. Khẳng định tầm vóc của Tạp chí Kinh tế Việt Nam/VnEconomy sau hành trình 35 năm phát triển, lãnh đạo các tập đoàn đa quốc gia và doanh nghiệp hàng đầu nhấn mạnh: cơ hội lớn nhất của báo chí kinh tế lúc này là làm chủ công nghệ và chuyển dịch mạnh mẽ từ “đưa tin” sang “kiến tạo tri thức”. Đây chính là bệ phóng vững chắc giúp cộng đồng doanh nghiệp tăng tốc chuyển đổi số, đổi mới sáng tạo, tăng trưởng bền vững; đồng thời tiếp sức cho các doanh nghiệp công nghệ số Việt Nam tự tin vươn tầm khu vực và thế giới.

Sứ mệnh lớn nhất của báo chí kinh tế là trở thành nền tảng tinh thần của nền kinh tế
Kinh tế ngày nay không còn là một lĩnh vực tách biệt, mà được định hình mạnh mẽ bởi địa chính trị, công nghệ và tính bền vững. Giữa dòng chảy thông tin dồi dào, điều độc giả cần nhất ở báo chí chính thống là bối cảnh, góc nhìn chuyên sâu và sự tin cậy. Trong giai đoạn tới, sứ mệnh lớn nhất của báo chí kinh tế không phải là trở thành người đưa tin nhanh nhất, mà là trở thành nền tảng tinh thần của nền kinh tế.




Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








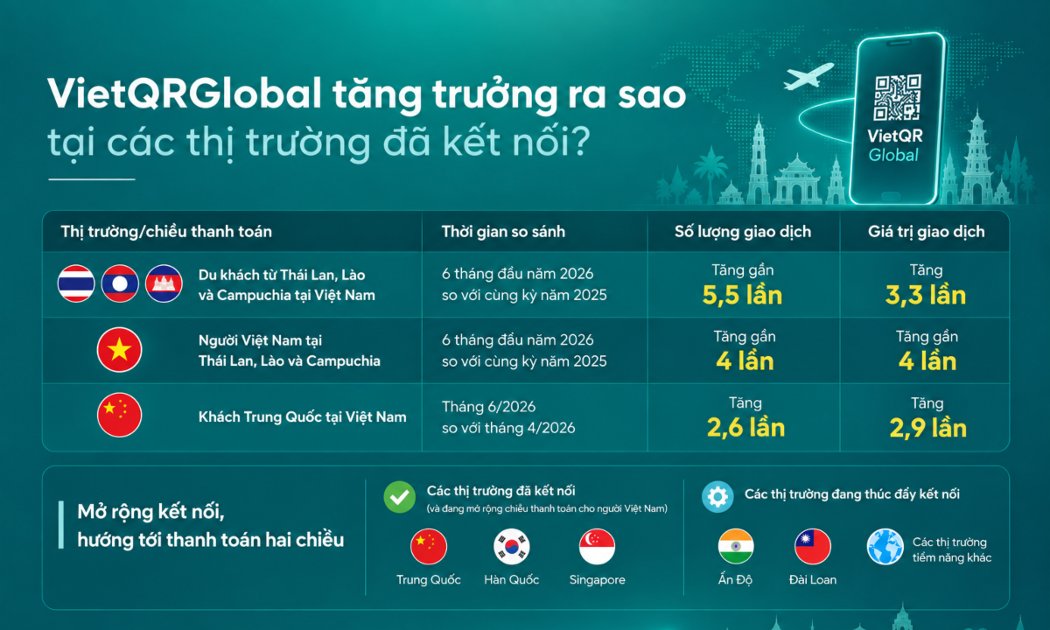
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...