




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khoảng lặng của thị trường trái phiếu chính phủ toàn cầu


Lãi suất toàn cầu có thể đã đạt đỉnh, nhưng việc nới lỏng chính sách tiền tệ được dự báo sẽ diễn ra chậm chạp...
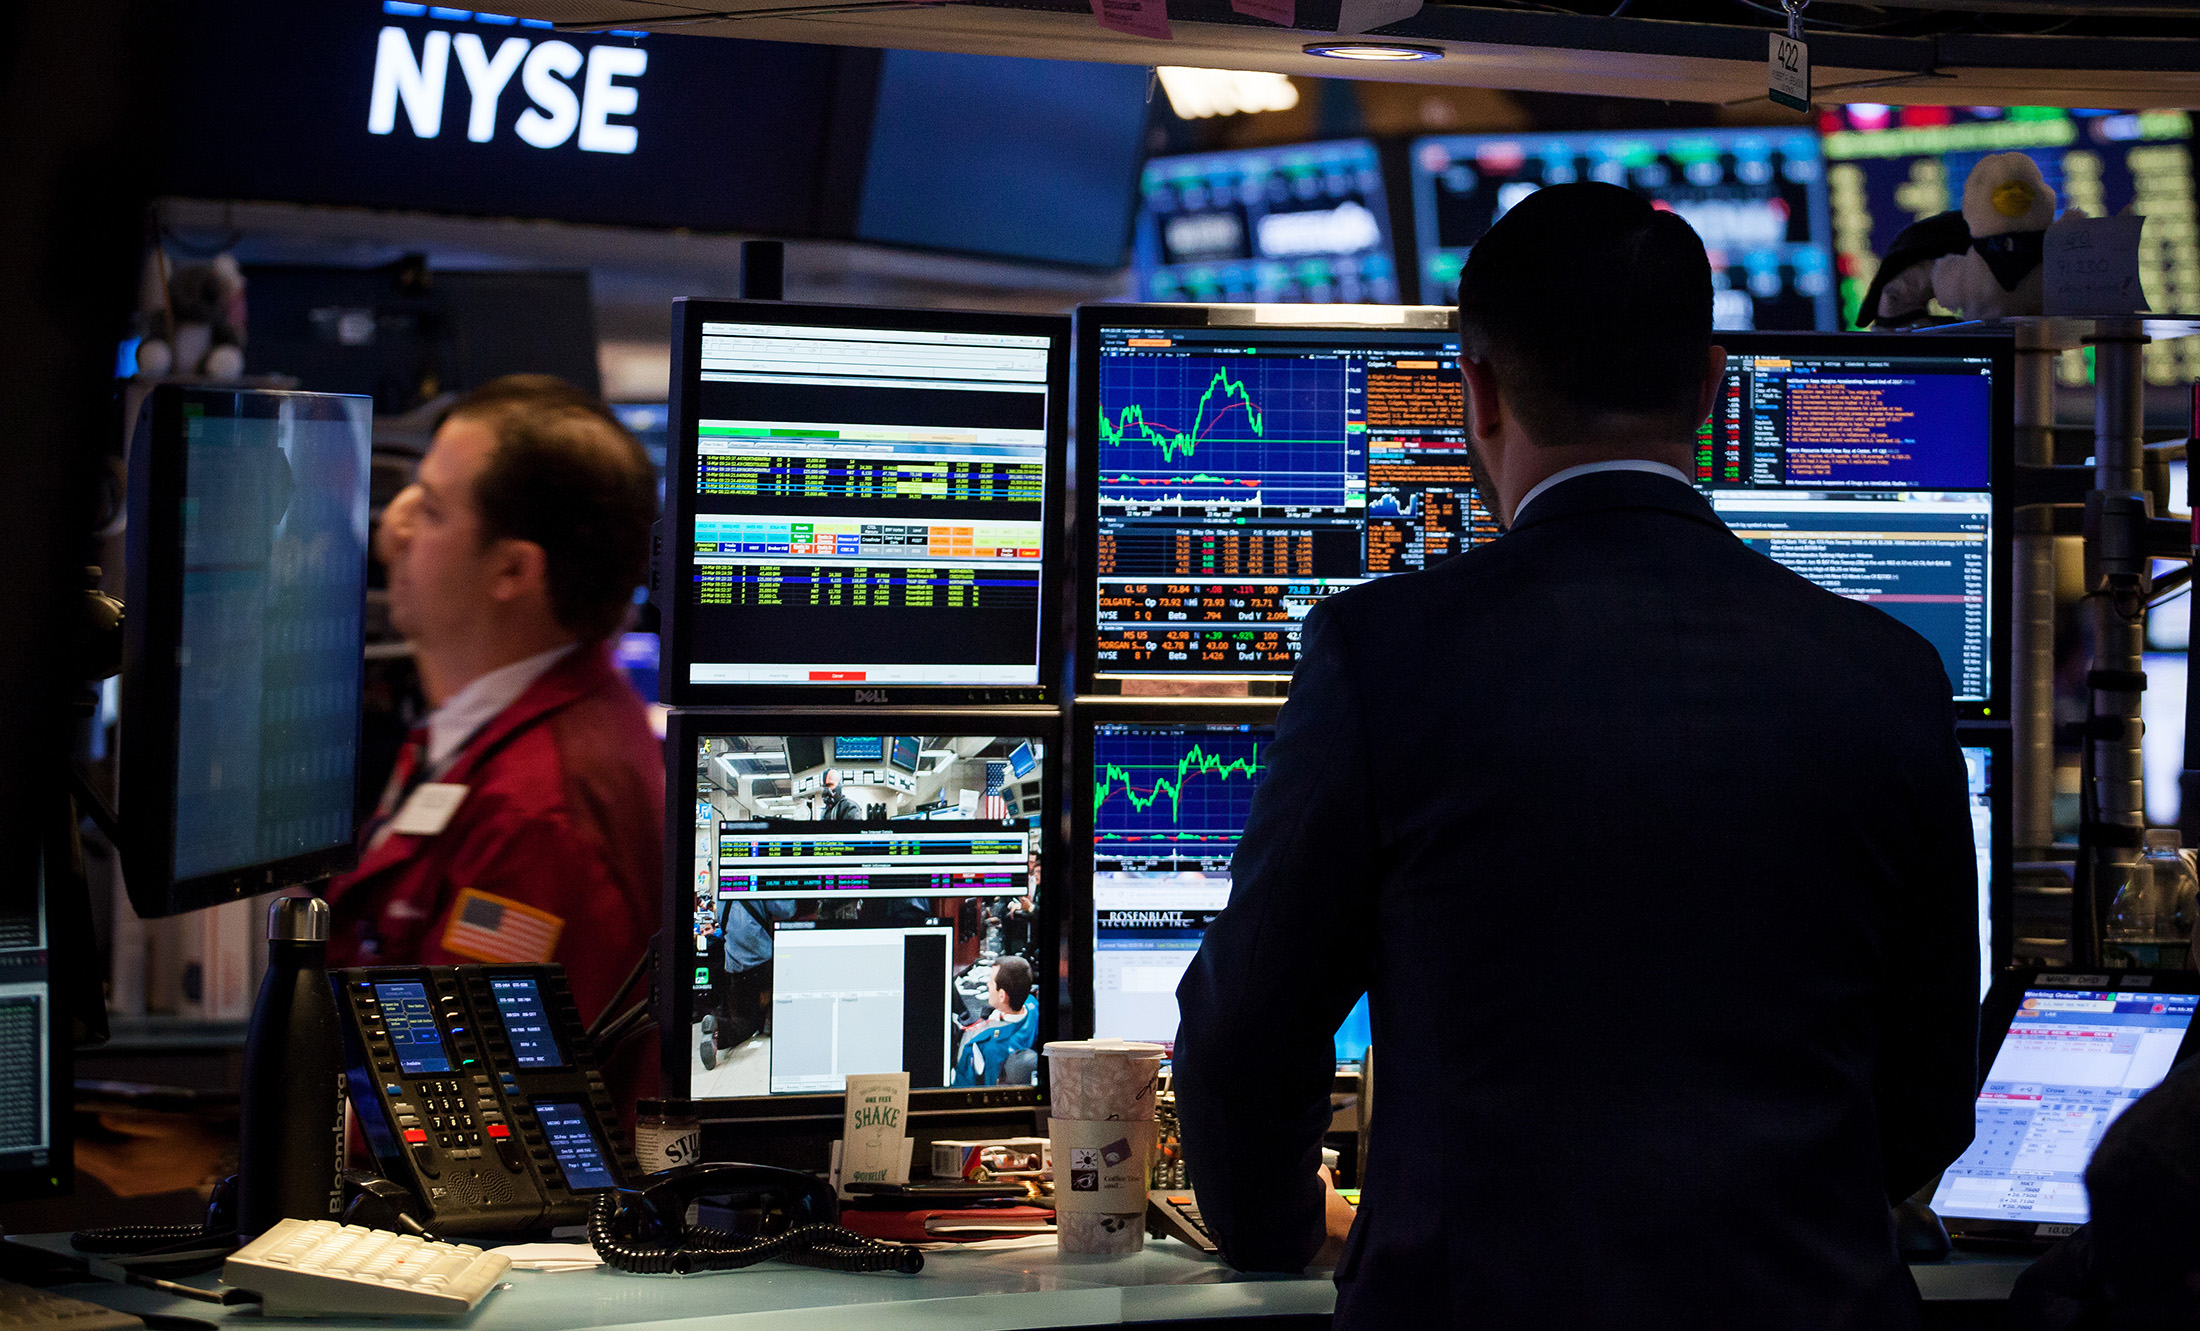
Lợi suất trái phiếu chính phủ trên thị trường toàn cầu ít có khả năng tăng mạnh hoặc giảm mạnh trong ngắn hạn, vì lãi suất đã đạt đỉnh trong khi lạm phát còn dai dẳng đồng nghĩa việc cắt giảm lãi suất sẽ diễn ra chậm - giới phân tích nhận định trong các cuộc trao đổi với Wall Street Journal.
Tờ báo này dẫn dữ liệu từ nhà cung cấp số liệu thị trường tài chính Refinitiv cho thấy thị trường đang đặt cược rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ giảm lãi suất khoảng 0,42 điểm phần trăm trong năm nay, Ngân hàng Trung ương châu Âu (ECB) giảm 0,65 điểm phần trăm và Ngân hàng Trung ương Anh (BOE) giảm 0,55 điểm phần trăm.
Lượng cắt giảm lãi suất như được dự báo ở trên thấp hơn nhiều so với mức dự báo của thị trường ở thời điểm đầu năm nay. Ngoài ra, kỳ vọng về thời điểm mà các ngân hàng trung ương có thể tiến hành đợt giảm lãi suất đầu tiên cũng được đẩy lùi về muộn hơn.
“Chúng tôi thuộc phe cho rằng Fed sẽ có hai đợt giảm lãi suất trong năm nay, bắt đầu vào tháng 9, và không cho rằng giá trái phiếu chính phủ sẽ tăng thêm nhiều từ mức hiện tại”, nhà kinh tế trưởng về châu Âu của ngân hàng đầu tư Jefferies, ông Mohit Kumar, nhận định trong một báo cáo.
Lợi suất trái phiếu tính bằng lợi tức cuống phiếu chia cho giá trái phiếu, có đơn vị tính là %/năm, phản ánh mức lợi nhuận mà nhà đầu tư kỳ vọng nhận được khi mua một trái phiếu cụ thể. Khi giá trái phiếu tăng, lợi suất giảm; khi giá trái phiếu giảm, lợi suất tăng.
Theo ông Kumar, thị trường hiện tại gần như tin chắc phải đến tháng 9 Fed mới có đợt giảm lãi suất đầu tiên, và điều này hạn chế dư địa giảm của lợi suất.
Jefferies khuyến nghị nhà đầu tư rút sớm khỏi các đặt cược giá lên - đồng nghĩa đặt cược vào lợi suất giảm - đối với trái phiếu kho bạc Mỹ và trái phiếu chính phủ Đức kỳ hạn ngắn. Ngân hàng đầu tư này cũng nhận thấy sẽ không có nhiều khác biệt chính sách tiền tệ giữa Fed và ECB, với dự báo ECB sẽ cắt giảm lãi suất vào các tháng 6, 9 và 12.
Triển vọng lãi suất ít biến động hơn cũng khiến cho chiến lược đầu tư trái phiếu dựa vào sự nhạy cảm của trái phiếu với việc tăng, giảm lãi suất (duration strategy) cũng trở nên kém hấp dẫn hơn - theo các nhà phân tích.
“Việc thiếu sức ép về giảm lãi suất, nói cách khác là sự vắng bóng của rủi ro khủng hoảng hoặc suy thoái, khiến chúng tôi hiện tại thận trọng với chiến lược đầu tư như vậy”, chiến lược gia Jamie Searle của Citi Research nhận định.
Citi Research dự báo lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm sẽ giảm về mức 2% trong quý 4 năm nay, thay vì giảm về mức 1,85% như đưa ra trong lần dự báo trước. Lợi suất trái phiếu chính phủ Anh được dự báo giảm còn 3,4%, so với dự báo trước là 3,25%. Hiện tại, lợi suất của trái phiếu chính phủ Đức kỳ hạn 10 năm là 2,52%, và của trái phiếu Anh là 4,14% - theo dữ liệu từ Tradeweb.
Chủ tịch Chris Iggo của Viện đầu tư AXA IM cũng có quan điểm tương tự về chiến lược đầu tư trái phiếu dựa trên kỳ vọng biến động lãi suất. “Lợi suất trái phiếu chính phủ kỳ hạn 10 năm có thể sẽ không tăng thêm đáng kể so với phạm vi đã duy trì trong năm nay… Nhưng mặt khác, lợi suất cũng khó có thể giảm đáng kể”, ông Iggo nhận định trong một báo cáo.
Lãi suất đã đạt đỉnh và rủi ro lãi suất tăng thêm gần như bằng 0 ở thời điểm hiện tại, nhưng cùng với đó, việc nới lỏng chính sách tiền tệ sẽ diễn ra chậm chạp vì lạm phát còn cao so với mục tiêu của các ngân hàng trung ương - ông Iggo nhận định.
Dù vậy, sự ổn định hiện tại của thị trường trái phiếu có thể sẽ không kéo dài lâu, vì triển vọng lãi suất và lạm phát vẫn còn bấp bênh. Thị trường hiện dự báo ECB bắt đầu hạ lãi suất vào tháng 6, tiếp sau đó là BOE vào tháng 8 và Fed vào mùa thu - theo Refinitiv.

Giá vàng suy yếu khi tỷ giá USD tiếp tục tăng cao
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Hai (12/10) dưới sức ép từ đà tăng mạnh của đồng USD trong lúc nhà đầu tư đợi các báo cáo lạm phát của Mỹ trong tuần này...
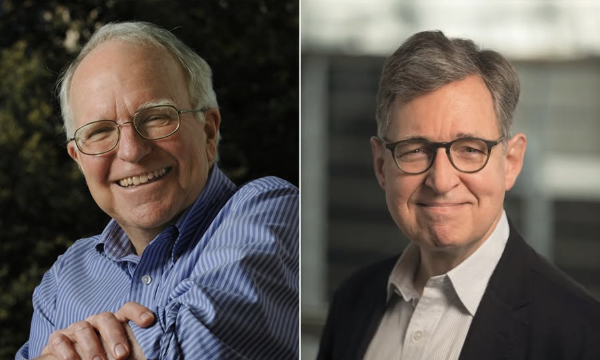
Giải Nobel Kinh tế 2026 được trao cho công trình về bình ổn nền kinh tế của hai học giả người Mỹ
Đó là một công trình nghiên cứu kéo dài hàng thập kỷ nhằm phát triển các mô hình hiện đang được các ngân hàng trung ương và bộ tài chính trên toàn thế giới sử dụng để ổn định nền kinh tế...
IMF xem AI là “cơn sóng thần” đối với việc làm, WB kêu gọi biện pháp hỗ trợ
Các nhà hoạch định chính sách đang chuyển từ việc tranh luận liệu trí tuệ nhân tạo (AI) có tác động đến việc làm hay không sang việc đưa ra những cảnh báo nghiêm trọng về sự xáo trộn do AI gây ra, đồng thời đề xuất các biện pháp giảm thiểu những hệ quả tiêu cực.
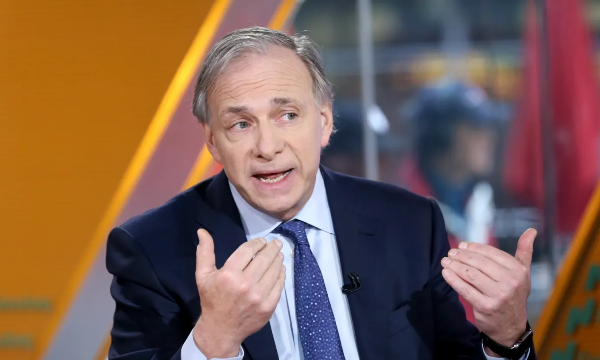
“Ông trùm” đầu cơ Ray Dalio: Bán tháo trái phiếu có thể đe dọa thị trường cổ phiếu
Ông Dalio cũng cảnh báo rằng nhà đầu tư có thể đang xem nhẹ rủi ro đến từ tình trạng suy giảm khả năng tạo dòng tiền của doanh nghiệp, ngay cả khi các con số lợi nhuận được công bố vẫn tiếp tục cải thiện...
Lương giáo viên ở các nước châu Âu
Theo một báo cáo của Tổ chức Hợp tác và phát triển kinh tế (OECD), lương giáo viên có sự chênh lệch lớn giữa các quốc gia ở châu Âu, ngay cả khi đã điều chỉnh theo chi phí sinh hoạt...




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






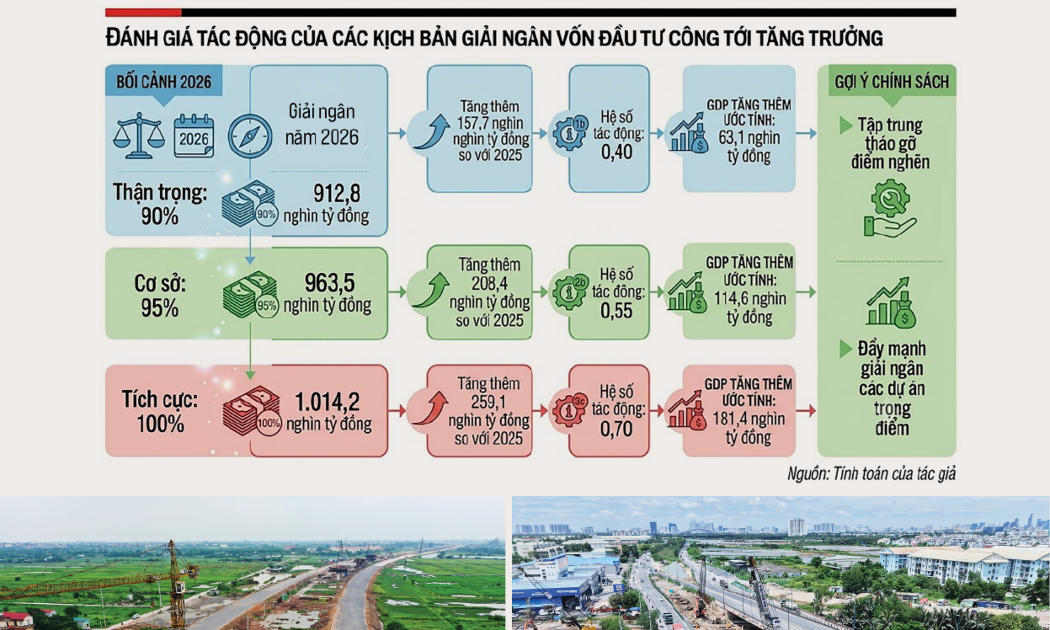
 Kịch bản tăng trưởng 3 tháng cuối năm
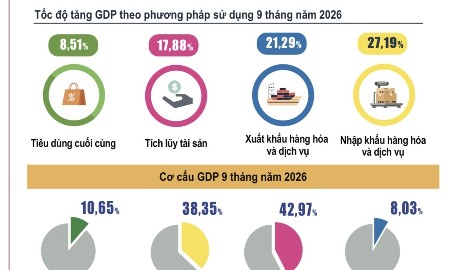
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...