


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khơi thông dòng vốn tín dụng cho nông nghiệp xanh và số


Nông nghiệp Việt Nam đang đứng trước bước ngoặt chuyển đổi sang mô hình xanh và số hóa để hội nhập quốc tế. Tuy nhiên, quá trình chuyển đổi đang gặp phải những thách thức lớn về vốn, tài sản thế chấp và cơ chế quản trị rủi ro…
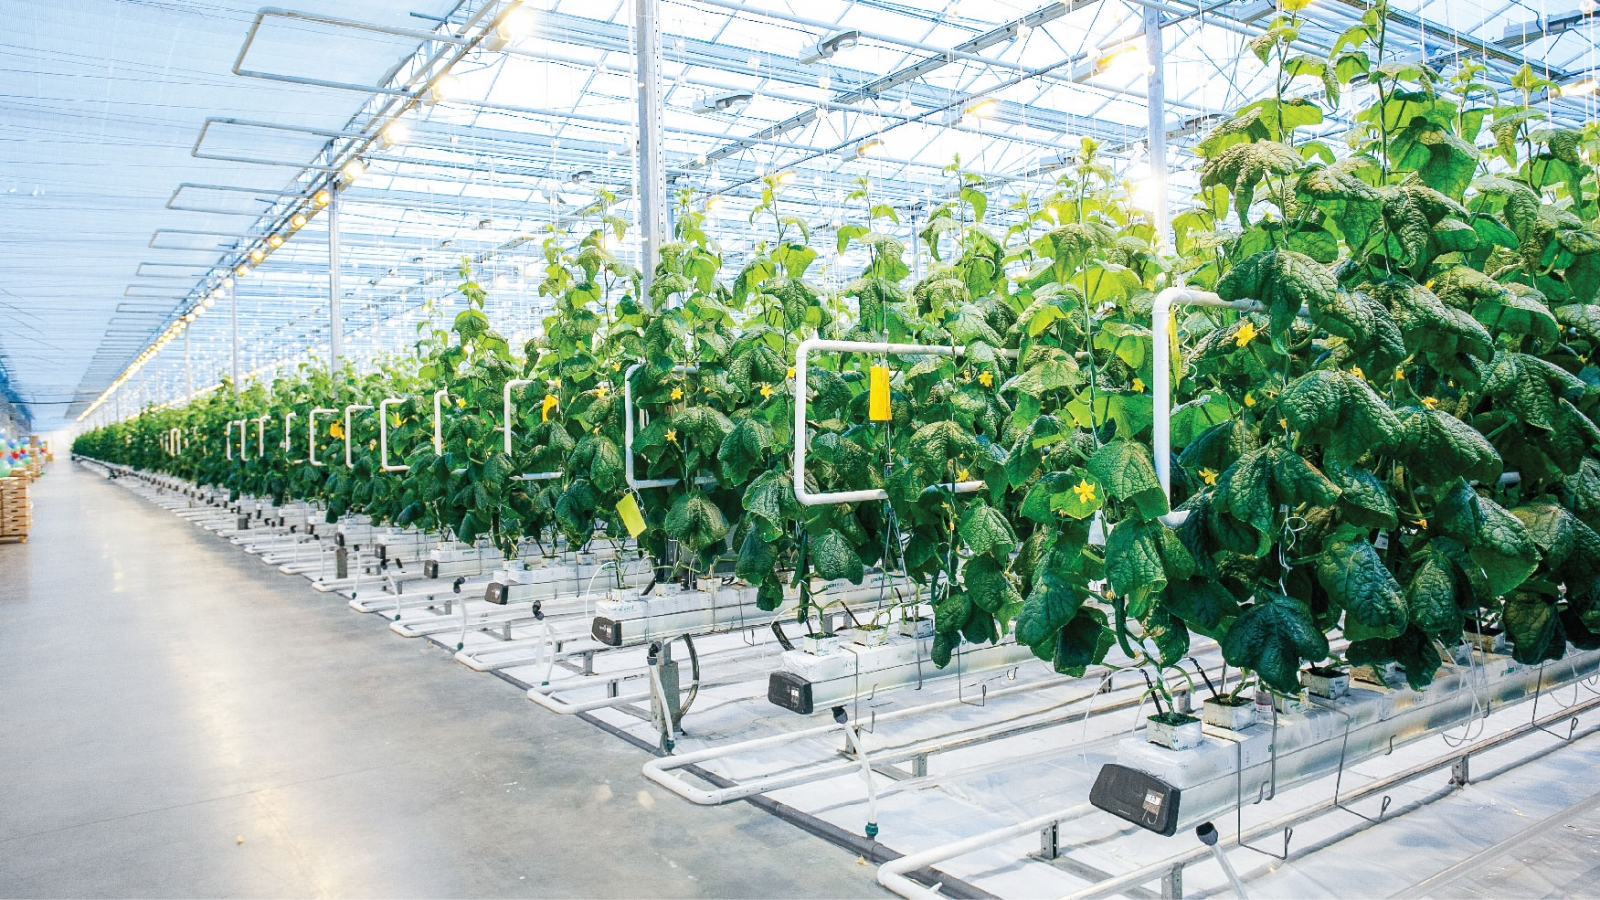
Số liệu thống kê đến đầu năm 2026 cho thấy, dư nợ tín dụng dành cho lĩnh vực nông nghiệp, nông thôn đạt khoảng 4,2 triệu tỷ đồng, chiếm trên 22% tổng dư nợ toàn nền kinh tế. Đặc biệt, tín dụng xanh ghi nhận đà tăng trưởng ấn tượng với gần 780.000 tỷ đồng vào cuối năm 2025. Dù con số là rất lớn, nhưng sự phân bổ và khả năng tiếp cận thực tế của doanh nghiệp vẫn còn nhiều khoảng cách.
CHUYỂN SANG CHO VAY DỰA TRÊN DÒNG TIỀN
Phát biểu tại hội thảo “Hoàn thiện chính sách tín dụng cho nông nghiệp số, nông nghiệp xanh” do Báo Đại biểu Nhân dân tổ chức chiều 24/4, ông Tạ Đình Thi, Phó Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường của Quốc hội, khẳng định, tín dụng là công cụ định hướng dòng vốn, dẫn dắt quá trình chuyển đổi mô hình sản xuất nông nghiệp. Tuy nhiên, những rào cản về thể chế và thủ tục đang làm chậm tiến trình đưa vốn vào ngành này.
“Quá trình chuyển đổi nông nghiệp truyền thống sang nông nghiệp số, nông nghiệp xanh đòi hỏi chuyển dịch toàn diện từ nhận thức, tư duy đến hành động. Trong đó, giải pháp phát triển nguồn vốn cho mọi khâu, chuỗi sản xuất nông nghiệp xanh, nông nghiệp số là then chốt cho quá trình chuyển đổi nhanh, đảm bảo hiệu quả”, ông Thi nhấn mạnh.
Một trong những điểm nghẽn lớn nhất được các doanh nghiệp phản ánh là sự phụ thuộc quá mức vào tài sản thế chấp là bất động sản. Ông Nguyễn Văn Long, Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty cổ phần Nhật Long, cho biết các doanh nghiệp hoạt động trong ngành nông nghiệp của Việt Nam đa phần là doanh nghiệp sản xuất nhỏ lẻ, manh mún. Khi chuyển sang quy mô công nghiệp, doanh nghiệp phải đối mặt với bài toán pháp lý về đất đai.
Một thực tế hiện nay là phần lớn đất phục vụ sản xuất nông nghiệp được thuê theo hình thức trả tiền hằng năm, thay vì trả tiền một lần. Điều này gây nhiều khó khăn cho các ngân hàng trong quá trình thẩm định.
“Với các dự án đầu tư quy mô lớn, lên tới hàng trăm tỷ đồng nhưng triển khai trên quỹ đất thuê trả tiền hằng năm, việc được chấp thuận tín dụng là cực kỳ khó khăn”, ông Long chia sẻ thực trạng.
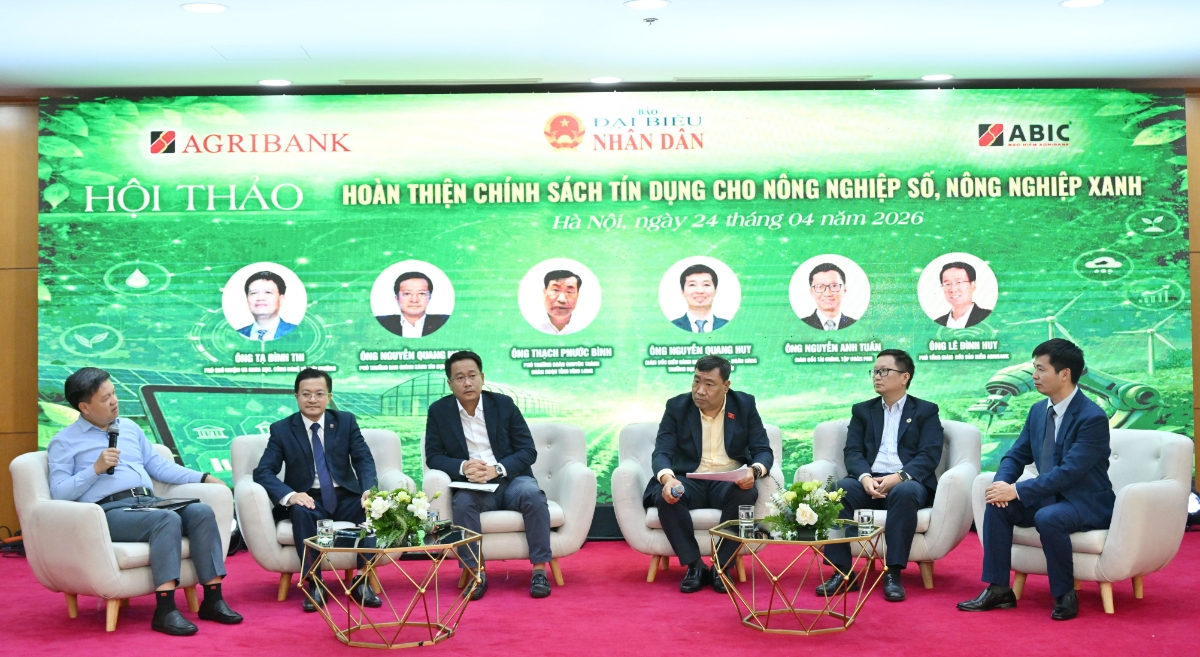
Để tháo gỡ điểm nghẽn này, ông Long kiến nghị các ngân hàng cần mạnh dạn chuyển dịch tư duy từ “cho vay dựa trên tài sản thế chấp” sang “cho vay dựa trên dòng tiền và hiệu quả phương án sản xuất”. Theo ông, khi doanh nghiệp minh bạch được chuỗi liên kết và ứng dụng công nghệ để truy xuất nguồn gốc thì đây chính là loại tài sản đảm bảo bằng niềm tin cao nhất.
KIẾN TẠO HỆ SINH THÁI
Đồng quan điểm về việc phải cải cách thủ tục cho vay để đẩy nhanh dòng vốn vào ngành nông nghiệp, ông Nguyễn Quang Ngọc, Phó Trưởng ban Chính sách tín dụng Ngân hàng Agribank, cho biết, đơn vị đang tiên phong dẫn dắt dòng vốn xanh với các gói tín dụng ưu đãi quy mô 50.000 tỷ đồng và Đề án 1 triệu héc-ta lúa chất lượng cao tại Đồng bằng sông Cửu Long. Agribank hiện chiếm thị phần lớn nhất về tín dụng Tam nông với dư nợ 1,26 triệu tỷ đồng.
Tuy nhiên, để phát triển tài chính toàn diện, theo ông Ngọc, đây không thể là nhiệm vụ riêng của ngành ngân hàng mà cần sự tham gia của cả hệ thống chính trị và doanh nghiệp để người nông dân không còn đứng ngoài thị trường, chủ động với ứng phó với những biến động của thị trường.
“Từ câu hỏi làm sao để người dân vay được vốn cần chuyển sang câu hỏi làm sao để người dân sử dụng vốn hiệu quả, thoát nghèo và làm giàu bền vững”, đại diện Agribank nhấn mạnh.
Tuy nhiên, giới chuyên gia cũng cảnh báo rằng, dòng vốn tín dụng sẽ không thể “chảy” mạnh nếu thiếu đi các công cụ “giảm xóc” rủi ro. Nông nghiệp là lĩnh vực chịu tác động trực tiếp từ biến đổi khí hậu và dịch bệnh, khiến cả người vay và người cho vay đều thận trọng.
Đứng ở góc độ quản trị rủi ro, ông Lê Đình Huy, Phó Tổng giám đốc Công ty Bảo hiểm Agribank (ABIC), cho biết bảo vệ người nông dân trước rủi ro chính là nền tảng để chính sách tín dụng đi vào thực tiễn. Trong đó, bảo hiểm nông nghiệp chính là một loại “tài sản bảo đảm bằng niềm tin”.
“Dòng vốn tín dụng sẽ khó có thể phát huy hết vai trò dẫn dắt chuyển đổi nếu thiếu đi các công cụ quản trị rủi ro hiệu quả. Khi khoản vay được bảo hiểm, ngân hàng có cơ sở để mạnh dạn giải ngân, kể cả với khách hàng thiếu tài sản bảo đảm truyền thống”, ông Huy phân tích.
Dù vậy, ông Huy cũng thẳng thắn chỉ ra những bất cập trong Luật Các tổ chức tín dụng 2024. Cụ thể, Khoản 5, Điều 15 quy định cấm gắn bán sản phẩm bảo hiểm không bắt buộc với dịch vụ ngân hàng nếu áp dụng quá cứng nhắc sẽ làm đứt gãy liên kết chuỗi Tín dụng – Bảo hiểm – Nhà nông. Điều này khiến các chủ thể tham gia chuỗi giá trị coi bảo hiểm là một khoản chi phí phát sinh thay vì một công cụ quản trị rủi ro hữu hiệu.
Bên cạnh đó, việc thiếu hụt hệ thống dữ liệu quốc gia về thời tiết, bệnh dịch và lịch sử tổn thất đang khiến các doanh nghiệp bảo hiểm gặp khó trong việc thiết kế các sản phẩm phù hợp. “Nếu không khắc phục được những hạn chế về dữ liệu và khung pháp lý, bảo hiểm nông nghiệp sẽ khó phát triển mạnh mẽ, từ đó ngân hàng cũng không thể yên tâm giải ngân vốn”, đại diện ABIC nhấn mạnh.
Trước thực trạng này, bà Phạm Thị Thanh Huyền, Tổng Biên tập Báo Đại biểu Nhân dân, nhận định tín dụng cho nông nghiệp xanh và số không chỉ là kênh cung ứng tiền mà còn là công cụ định hướng mô hình sản xuất. Trong đó, để khơi thông nguồn vốn, cần giải pháp đồng bộ: Nhà nước hoàn thiện thể chế và danh mục phân loại xanh; ngân hàng cải cách thủ tục và định giá dựa trên dòng tiền; trong khi doanh nghiệp minh bạch hóa sản xuất và Bảo hiểm trở thành “lá chắn” rủi ro.

Đọc bài theo từ khoá


Khi đô thị cần mát hơn: Cơ hội chuyển đổi xanh ngành lạnh và điều hòa không khí
Trong bối cảnh Việt Nam vừa phải đáp ứng nhu cầu làm mát ngày càng tăng, vừa thực hiện các cam kết khí hậu và lộ trình giảm dần các chất HFC theo Bản sửa đổi, bổ sung Kigali thuộc Nghị định thư Montreal, làm mát bền vững đang trở thành điểm kết nối giữa bảo vệ tầng ozone, giảm phát thải khí nhà kính, sử dụng năng lượng hiệu quả và thích ứng với biến đổi khí hậu...
Thông điệp của Giám đốc Chương trình Môi trường Liên hợp quốc nhân Ngày Quốc tế bảo vệ tầng ozone
Nhân Ngày Quốc tế bảo vệ tầng ozone (16/9/2026), bà Inger Andersen, Giám đốc điều hành Chương trình Môi trường Liên hợp quốc (UNEP) đã có bài phát biểu truyền tải thông điệp quan trọng, chia sẻ những thành quả về bảo vệ tầng ozone, bảo vệ hàng triệu sinh mạng và các hệ sinh thái thiết yếu khỏi bức xạ tia cực tím có hại thông qua việc các quốc gia đang từng bước cắt giảm HFC- những chất có tiềm năng gây nóng lên toàn cầu cao và được sử dụng rộng rãi trong các hệ thống làm mát; đồng thời kêu gọi các chính phủ đẩy nhanh tiến độ triển khai; cộng đồng doanh nghiệp đầu tư vào các giải pháp làm mát tiết kiệm năng lượng và thân thiện với khí hậu…
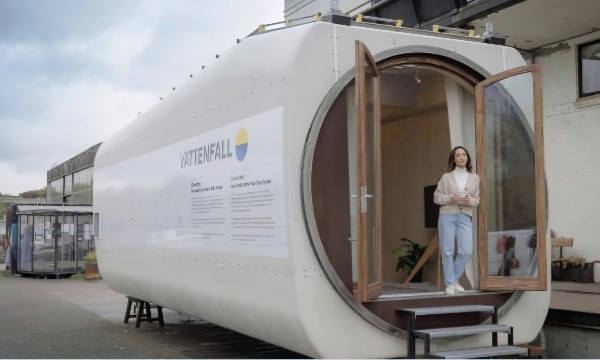
Từ nhà siêu nhỏ đến ván trượt: Doanh nghiệp Thụy Điển tìm cách tái sử dụng các tuabin gió
Khi điện gió phát triển nhanh tại châu Âu, số lượng tuabin và cánh quạt hết vòng đời cũng sẽ gia tăng. Một doanh nghiệp Thụy Điển đang thử nghiệm nhiều cách tái sử dụng các bộ phận của tuabin gió, từ biến vỏ nacelle thành nhà siêu nhỏ, cánh quạt thành mặt tiền bãi đỗ xe đến chế tạo ván trượt tuyết, qua đó mở thêm hướng đi cho kinh tế tuần hoàn trong ngành năng lượng tái tạo…
Bước chuyển trong hành trình thực hiện Nghị định thư Montreal của Việt Nam: Từ bảo vệ tầng ozone đến chuyển đổi xanh
Từ loại trừ các chất làm suy giảm tầng ozone, Việt Nam đang bước sang giai đoạn giảm dần các chất có tác động lớn đến khí hậu, tăng cường quản lý các chất được kiểm soát trong toàn bộ vòng đời và thúc đẩy các giải pháp công nghệ bền vững hơn. Cùng với đó, hệ thống chính sách từng bước được hoàn thiện, vừa bảo đảm thực hiện các cam kết quốc tế, vừa định hướng thị trường, hỗ trợ doanh nghiệp đổi mới công nghệ và nâng cao năng lực cạnh tranh theo hướng xanh, bền vững...
Tìm giải pháp cho làm mát bền vững ở Việt Nam
Năm 2026 đánh dấu 10 năm kể từ khi Bản sửa đổi, bổ sung Kigali thuộc Nghị định thư Montreal được thông qua, mở ra một giai đoạn mới trong nỗ lực toàn cầu bảo vệ tầng ozone và ứng phó với biến đổi khí hậu. Với việc đưa các chất HFC- những khí nhà kính có tiềm năng làm nóng lên toàn cầu cao - vào lộ trình giảm dần, Bản sửa đổi, bổ sung Kigali đã thúc đẩy quá trình chuyển đổi công nghệ trong lĩnh vực lạnh và điều hòa không khí theo hướng có tác động thấp hơn tới khí hậu...



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

