




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất thực giảm có thể kéo đồng USD giảm sâu hơn


Đồng USD đã giảm giá mạnh trong năm nay do kỳ vọng rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ nối lại chu kỳ nới lỏng chính sách tiền tệ...
Một bài báo của hãng tin Reuters nói rằng cho dù diễn biến tỷ giá bạc xanh đã phản ánh kỳ vọng về lãi suất danh nghĩa, nhưng có thể chưa phản ánh yếu tố lãi suất thực tế.
Đà giảm giá của USD đã chững lại trong thời gian gần đây. Chỉ số Dollar Index - thước đo sức mạnh của đồng tiền này so với một rổ gồm 6 đồng tiền chủ chốt khác - chỉ giảm 0,6% trong 1 tháng qua, dù đã giảm hơn 10% từ đầu năm - theo dữ liệu từ trang MarketWatch. Chưa khi nào USD có một sự khởi đầu năm mới tệ đến như vậy kể từ khi chế độ tỷ giá hối đoái thả nổi bắt đầu được áp dụng ở Mỹ cách đây 50 năm.
Tác giả Jamie McGreever cho rằng đồng tiền này đang được hỗ trợ bởi yếu tố tỷ giá thực, nhưng một khi lợi thế này mất đi, áp lực mất giá có thể nhanh chóng gia tăng trở lại. Theo ông McGreever, lãi suất thực và lợi suất thường được cho là đóng vai trò lớn nhất trong việc quyết định lợi tức tương đối và sức mua của các đồng tiền.
Tốc độ lạm phát ở Mỹ hiện đang ở mức gần 3%, cao hơn xấp xỉ 1 điểm phần trăm so với mục tiêu lạm phát 2% mà Fed đề ra, còn lãi suất quỹ liên bang của Fed đang là 4,25-4,5%. Theo dự báo của giới phân tích và các nhà giao dịch, Fed sẽ giảm lãi suất 0,25 điểm phần trăm vào ngày thứ Tư này, đưa lãi suất quỹ liên bang về mức 4-4,25%.
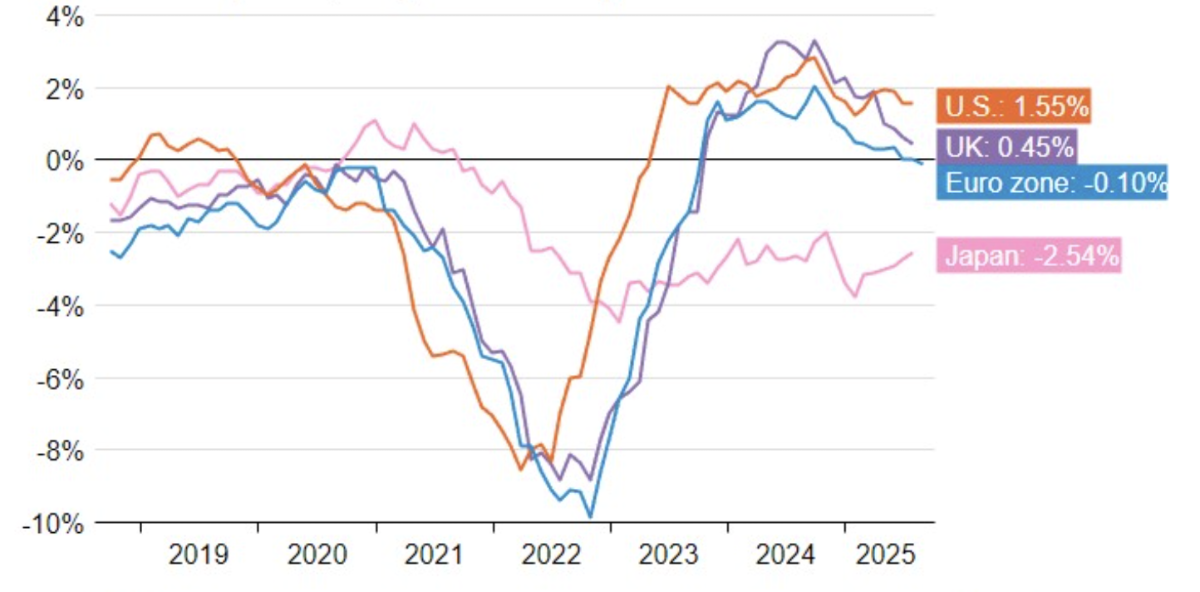
Mỹ có nhiều thước đo lạm phát khác nhau, và tùy theo mỗi thước đo, lãi suất thực của đồng USD, tính bằng lãi suất danh nghĩa trừ đi lạm phát, đang dao động trong khoảng 1,3-1,8%, cao hơn nhiều so với lãi suất thực ở eurozone, Anh và nhất là Nhật Bản - nơi lãi suất thực đang ở trạng thái âm.
Có thể có ý kiến cho rằng dù lãi suất thực của USD cao hơn so với các đồng tiền khác, điều đó vẫn không đủ để ngăn USD giảm giá mạnh trong năm nay. Nhưng cũng có thể nói rằng lợi thế lãi suất thực đã giúp cho USD không giảm giá sâu hơn. Lãi suất thực của USD sẽ giảm xuống khi Fed hạ lãi suất, và điều đó rất có thể sẽ gây áp lực mất giá lên USD.
Cú giảm 10% của tỷ giá USD từ đầu năm đến nay có một phần nguyên nhân không nhỏ là sự thu hẹp của chênh lệch lợi tức thực giữa lợi suất trái phiếu kho bạc Mỹ các kỳ hạn ngắn hơn và dài hơn, chẳng hạn giữa kỳ hạn 5 năm và 10 năm. Chênh lệch này đang ở mức thấp nhất kể từ đầu năm 2022 và có thể giảm hơn nữa.
Thị trường lãi suất tương lai đang đặt cược Fed giảm lãi suất tổng cộng khoảng 1,5 điểm cơ bản trong thời gian từ nay đến cuối năm 2026, nhiều nhất trong số các nền kinh tế phát triển, nhưng thực ra các ngân hàng trung ương khác đã đi trước Fed trong việc nới lỏng.
Phía bên kia của phương trình lãi suất thực là lạm phát. Tại các nền kinh tế phát triển nói chung, lạm phát đang cao dai dẳng so với mục tiêu, nhất là ở Mỹ, thậm chí từ trước khi thuế quan mới được áp. Chỉ số giá tiêu dùng (CPI) toàn phần tháng 8 của Mỹ tăng 2,9% so với cùng kỳ năm ngoái, cho thấy một vài tín hiệu rằng thuế quan cao hơn đã bắt đầu ngấm vào giá cả.
Trong một báo cáo công bố vào tuần trước, các nhà kinh tế của ngân hàng JPMorgan Chase cảnh báo rằng ngoại trừ xảy ra suy thoái, 2026 sẽ là năm thứ sáu liên tiếp kỳ vọng lạm phát ở Mỹ giảm về mục tiêu của Fed không trở thành hiện thực. Nhưng báo cáo cũng nói rằng thành tích dự báo lạm phát của các ngân hàng trung ương nói chung từ năm 2021 đến nay “không thể được coi là mẫu mực” và tính bình quân, dự báo lạm phát lõi của các ngân hàng trung ương các nền kinh tế phát triển trong khoảng thời gian đó đã có sự chênh lệch thấp hơn khoảng 1 điểm phần trăm và cao hơn 1,5 điểm phần trăm so với thực tế.
Trong đó, Ngân hàng Trung ương Anh (BOE) có thành tích dự báo lạm phát tệ hơn cả, nhưng với vị thế quan trọng toàn cầu của Fed, việc Fed dự báo thiếu chính xác trở nên nổi bật hơn. Dự báo lạm phát lõi của Fed trong 6 năm qua bình quân thấp hơn 1,3 điểm phần trăm và cao hơn khoảng 2 điểm phần trăm so với con số thực tế.
Năm tới, rất có thể lạm phát ở Mỹ sẽ giảm về phù hợp với dự báo của Fed. Với sự suy yếu của thị trường lao động, tỷ lệ thất nghiệp có thể tăng lên, nhu cầu tiêu dùng giảm xuống, và áp lực giá cả sẽ giảm theo.
Nhưng hiện tại, ông McGreever cho rằng lạm phát ở Mỹ có vẻ vẫn đang âm ỉ. Một số thước đo cho thấy kỳ vọng lạm phát ở nước này đang gần mức 5% hơn là mục tiêu 2% của Fed, điều kiện tài chính đang nới lỏng nhất trong nhiều năm, và các biện pháp nới lỏng tài khóa và tiền tệ có thể sẽ được triển khai trong thời gian tới.
Tập hợp tất cả các yếu tố này lại, đó sẽ là công thức cho lãi suất thực ở Mỹ giảm và thêm áp lực mất giá đối với USD.
Bài liên quan
Đọc bài theo từ khoá


Những quốc gia đóng góp nhiều nhất cho ngân sách của Liên hiệp quốc
Liên hiệp quốc (UN) duy trì hoạt động nhờ đóng góp bắt buộc và tài trợ tự nguyện từ các chính phủ thành viên, trong đó nguồn tự nguyện được dành cho những cơ quan, chương trình cụ thể…
Nắng nóng kỷ lục trong mùa hè tại châu Âu khiến hơn 50.000 người tử vong
Biến đổi khí hậu do con người gây ra là nguyên nhân dẫn đến khoảng 32.600 ca tử vong liên quan đến nắng nóng tại 854 thành phố châu Âu trong mùa hè vừa qua, chiếm gần 2/3 tổng số trường hợp. Đây cũng là mùa hè có số người tử vong do nắng nóng cao nhất trong dữ liệu nghiên cứu, vượt xa kỷ lục trước đó vào năm 2022…
Nguyên nhân khiến chứng khoán Trung Quốc “bốc hơi” 3,5 nghìn tỷ USD vốn hóa trong 5 tháng
Tâm lý bi quan đang bao trùm thị trường chứng khoán Trung Quốc, thể hiện qua tình trạng tháo ngày càng sâu rộng chưa thấy hồi kết...
Già hóa dân số đe dọa các quỹ hưu trí toàn cầu
Tuổi thọ tăng và tỷ suất sinh giảm đang đẩy các hệ thống hưu trí trên thế giới vào khủng hoảng nhân khẩu học, đặt ra câu hỏi về khả năng duy trì chi trả lương hưu cho các thế hệ tương lai...
Ấn Độ chi khoảng 90 tỷ USD để kìm đà mất giá của đồng rupee
Ấn Độ đã chi hàng chục tỷ USD và áp dụng nhiều biện pháp can thiệp để kìm đà mất giá của đồng rupee, trong bối cảnh giá dầu tăng cao và dòng vốn ngoại rút khỏi thị trường…


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

