




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất, tỷ giá USD/VND và những biến số thời gian tới


Nhiều yếu tố đang và sẽ tác động trái chiều tới lãi suất và tỷ giá USD/VND tới đây
Ngay sau kỳ nghỉ Tết Nguyên đán vừa qua, lãi suất VND trên thị trường liên ngân hàng và tỷ giá USD/VND cùng có những thay đổi nhanh. Và một lần nữa, Chính phủ tiếp tục nêu định hướng phấn đấu giảm lãi suất cho vay.
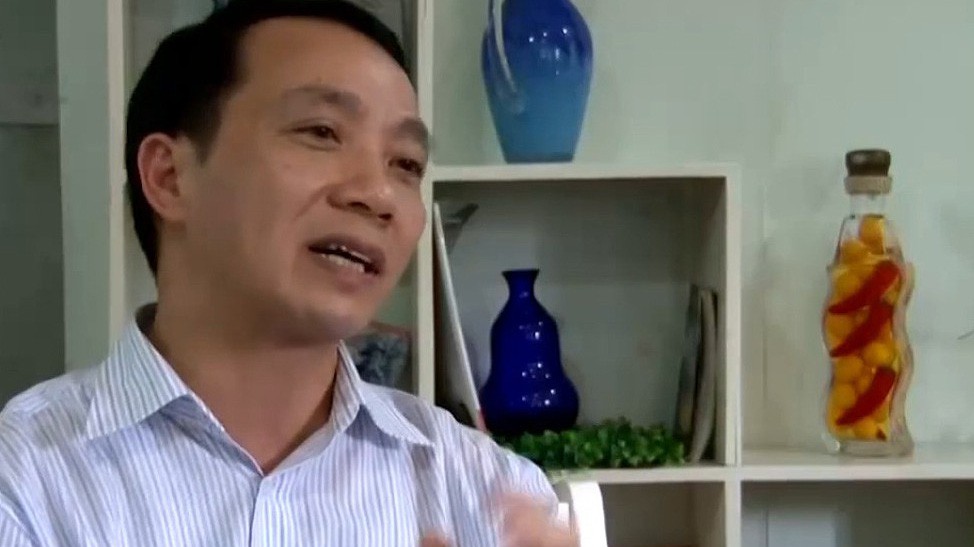
Trao đổi với VnEconomy, ông Trịnh Quang Anh, Giám đốc Trung tâm nghiên cứu kinh tế Maritime Bank, Chủ nhiệm Câu lạc bộ Nghiên cứu thị trường tài chính - tiền tệ của các ngân hàng tại Việt Nam (VIRA), nhìn nhận về những yếu tố đang và dự kiến sẽ tác động trái chiều.
Hai lý do tỷ giá tạm thời tăng
Sau kỳ nghỉ Tết Nguyên đán, tỷ giá USD/VND có xu hướng đi lên sau một thời gian dài ổn định. Theo ông, đây là diễn biến ngắn hạn có tính thời điểm nào đó, hay là gợi mở một xu hướng?
Tôi cho đây là biến động tạm thời. Về xu hướng dài hạn, dễ được chấp nhận là VND có khả năng mất giá dần so với USD, đặc biệt khi mà kinh tế Mỹ đang phục hồi mạnh mẽ, vững chắc và đồng USD sẽ điều chỉnh lên giá.
Tuy nhiên trong ngắn hạn, các nhân tố tích cực hỗ trợ tỷ giá USD/VND và thị trường ngoại tệ vẫn đang lấn át một vài nhân tố bất lợi.
Lý giải cho hiện tượng tỷ giá sau Tết Nguyên đán, tôi cho rằng có hai lý do chính.
Một là, trạng thái đồng USD toàn hệ thống sát Tết đã về âm và các ngân hàng đã không còn mua ròng được từ khách hàng ở mức giá cũ, trong khi những ngày trước Tết đã bán mạnh kỳ hạn 3 tháng cho Ngân hàng Nhà nước.
Trong bối cảnh chênh lệch lãi suất "đô - đồng" (swap point) trên thị trường tiền tệ giảm nhanh sau Tết, tức chi phí nắm giữ USD trở nên rẻ, các ngân hàng có động cơ đẩy mạnh mua vào để khôi phục trạng thái, khiến cầu ngoại tệ tăng nhanh.
Hai là, những động thái chính sách mới đây của Chính phủ Mỹ làm dấy lên tâm lý e ngại sẽ có dòng tiền chạy ra. Tiếp theo quyết định của Tổng thống Mỹ áp dụng biện pháp hạn chế đối với hàng nhập khẩu là máy giặt và tấm pin mặt trời, nay khả năng sắp đến lượt mặt hàng thép, nhôm, và có thể còn nữa nữa…
Những động thái phòng vệ hay bảo hộ thương mại này, có ảnh hưởng khá đáng kể tới kinh tế Việt Nam, đằng sau là khu vực FDI.
Nhìn rộng hơn, việc Hiệp định đối tác xuyên Thái Bình Dương mới (CP TPP) sắp được ký kết không có Mỹ, khiến các nhà đầu tư nước ngoài đã vào Việt Nam nhằm đón đầu hưởng lợi từ TPP ban đầu có Mỹ, có thể nản lòng, rút dần vốn.
Bị cộng hưởng thêm nữa là xu hướng lãi suất USD quốc tế lên giá nhanh cùng gói chính sách kích thích tài khóa mới của Tổng thống Mỹ sẽ khiến dòng vốn quốc tế đảo chiều, sớm quay về Mỹ.
Dù vậy, tôi vẫn muốn nhấn mạnh rằng, trong ngắn hạn, ổn định tỷ giá USD/VND cơ bản vẫn đang được hỗ trợ mạnh mẽ bởi nhiều nhân tố tích cực, như: USD quốc tế đã mất giá mạnh kể từ đầu năm 2017 tới nay; dòng vốn vào Việt Nam vẫn đang thuận lợi, đặc biệt là dòng M&A; dự trữ ngoại hối Nhà nước được gia tăng mạnh; và yếu tố tâm lý được cải thiện hơn bao giờ hết.
Điều tiết cung tiền đang khá tốt
Liên quan đến tỷ giá, năm 2017 và đầu 2018 Ngân hàng Nhà nước liên tục mua ròng lượng lớn ngoại tệ, đi cùng là lượng lớn tiền đồng đưa ra. Ông nhìn nhận thế nào về áp lực của dòng chảy này đối với lạm phát và việc hấp thụ nguồn tiền đồng cũng như trung hòa tác động của nó?
Phải nói là Ngân hàng Nhà nước đang điều tiết cung tiền, bao hàm cả nghiệp vụ trung hòa tiền tệ, rất linh hoạt, chủ động.
Bạn thấy đó, đáp ứng cho nhu cầu tiền đồng ngắn hạn thời vụ Tết tăng vọt, nghiệp vụ mua mạnh ngoại tệ đã cơ bản làm thỏa mãn, khiến hoạt động trên thị trường mở năm nay trở nên "nhàn nhã" khác thường.
Theo đó lãi suất thị trường cũng biến động trong biên độ hẹp hơn và trong thời gian ngắn hơn so với những dịp Tết các năm trước.
Sau Tết, cầu tiền giảm xuống, việc hút mạnh tiền về là dễ hiểu, cho dù nguồn tiền này trước đó được cung ra chủ yếu qua nghiệp vụ mua vào ngoại tệ hay cho vay cầm cố trên thị trường mở.
Và như bạn cũng biết ở một bài viết gần đây trên VnEconomy, động thái mua kỳ hạn USD 3 tháng được Ngân hàng Nhà nước đưa ra vào thời điểm cận Tết cho thấy những toan tính căn chỉnh dòng tiền đồng bơm vào hệ thống.
Xin lưu ý là việc có gây áp lực sau độ trễ cho lạm phát hay không là phụ thuộc vào khả năng kiểm soát tốc độ tăng trưởng tổng phương tiện thanh toán (M2) trong nền kinh tế. Mà việc này Ngân hàng Nhà nước vẫn đang làm khá tốt.
Như trên, sau Tết, Ngân hàng Nhà nước đang hút mạnh tiền về, lãi suất VND trên thị trường liên ngân hàng liên tục giảm mạnh. Cũng như năm 2017, lãi suất VND ở mức rất thấp trên thị trường liên ngân hàng. Tuy nhiên, mức độ thẩm thấu của lãi suất trên thị trường này sang thị trường 1 (với doanh nghiệp và dân cư thông thường) như thế nào, theo đánh giá của ông?
Thừa nhận một thực tế là có sự kém truyền dẫn về lãi suất giữa các thị trường tiền tệ thành phần. Nói cách khác, mặt bằng các loại lãi suất hiện khá vênh lệch, thiếu lãi suất tham chiếu có hiệu lực, thiếu vắng đường cong lãi suất chuẩn. Rộng hơn, là sự thiếu vắng một cơ chế điều hành lãi suất có hiệu lực, hiệu quả.
Điều này chủ yếu do trình độ phát triển của thị trường tiền tệ Việt Nam và do việc lựa chọn mục tiêu hoạt động ưu tiên cũng như khung khổ tiền tệ để theo đuổi của Ngân hàng Nhà nước.
Tôi được biết, Ngân hàng Nhà nước đang tích cực thực hiện đề án cải cách thị trường tiền tệ và đặc biệt là đề tài đổi mới điều hành chính sách lãi suất nhằm nâng cao hiệu lực của chính sách tiền tệ. Rất hy vọng những nghiên cứu này sớm được triển khai vào thực tiễn.
Chìa khóa giảm lãi suất
Còn năm nay, một lần nữa Chính phủ định hướng tiếp tục phấn đấu giảm lãi suất cho vay. Ông đánh giá thế nào về triển vọng thực tế của định hướng này?
Xét trong điều kiện bình thường, các yếu tố vĩ mô hiện hành, cả quốc tế và trong nước, hầu như không ủng hộ cho chủ trương này.
Dễ hiểu là khi kinh tế toàn cầu phục hồi mạnh mẽ, xu hướng lãi suất - công cụ tự định, tăng lên là tất yếu.
Tình trạng tương tự cũng sẽ diễn ra trong nền kinh tế Việt Nam khi đà khởi sắc tiếp tục được khẳng định, cộng thêm là xu hướng lãi suất quốc tế tăng gây áp lực làm tăng lãi suất trong nước.
Tuy nhiên, vấn đề là mặt bằng lãi suất cho vay nền kinh tế hiện nay có lẽ chưa ở trạng thái bình thường.
Các hoạt động ở cấp độ vi mô như tái cơ cấu ngân hàng và xử lý nợ xấu, nếu được triển khai tốt, hiệu quả, sẽ là chìa khóa giúp biến chủ trương giảm mặt bằng lãi suất trở nên khả thi.

Techcombank ra mắt Techcom Wealth - Kiến tạo chuẩn mực mới về quản trị gia sản tại Việt Nam
Trong khuôn khổ Hội nghị Đầu tư Techcombank 2026, Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) chính thức ra mắt Techcom Wealth - mô hình quản trị gia sản toàn diện dành cho khách hàng Private.
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
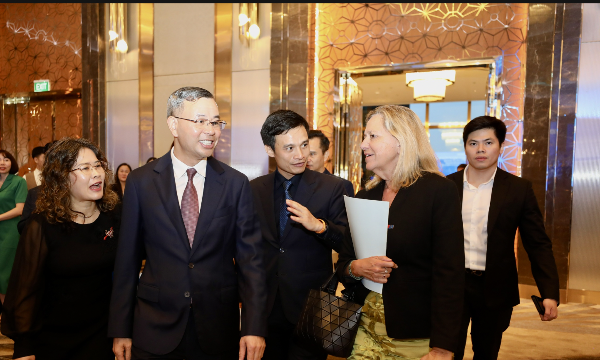
Lễ đánh cồng chào đón chứng khoán Việt Nam chính thức tham gia vào thị trường mới nổi
Bộ trưởng Bộ Tài chính đã thực hiện nghi thức đánh cồng, đánh dấu Việt Nam chính thức tham gia vào chỉ số thị trường mới nổi của FTSE GEIS.



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





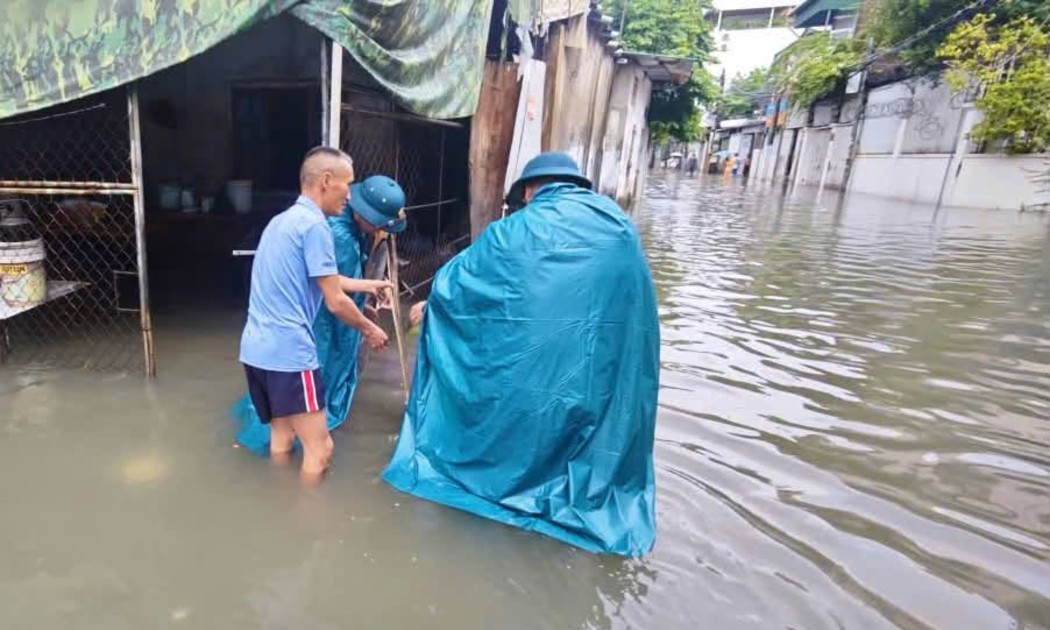
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...