


Giới phân tích cho rằng, diễn biến lãi suất từ đầu quý 4/2025 đến nay như lò xo bị nén trong thời gian dài, nay bật mạnh trở lại. Căn nguyên là do chênh lệch giữa dư nợ tín dụng và tổng tiền gửi kể từ năm 2022...


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lo lắng rủi ro từ chênh lệch dư nợ tín dụng với tiền gửi


Giới phân tích cho rằng đà tăng lãi suất gần đây không chỉ mang tính mùa vụ mà phản ánh nhu cầu điều chỉnh cần thiết sau giai đoạn dài mất cân đối giữa tăng trưởng tín dụng và tiền gửi. Yếu tố này sẽ gây áp lực mạnh lên lãi suất trong thời gian tới...
Từ đầu quý 4/2025, lãi suất VND trên thị trường liên ngân hàng có xu hướng tăng mạnh.
Đến ngày 2/12, lãi suất chào bình quân liên ngân hàng VND tiếp tục tăng 0,2 - 0,5 điểm phần trăm (đpt) ở các kỳ hạn ngắn trong khi giảm 0,05 đpt ở kỳ hạn 1 tháng so với phiên liền trước (1/12). Cụ thể, lãi suất qua đêm 7,5%/năm; 1 tuần 7,5%/năm; 2 tuần 6,3%/năm và 1 tháng 6,9%/năm.
Lãi suất chào bình quân liên ngân hàng USD giảm 0,01 đpt ở các kỳ hạn qua đêm và 1 tuần trong khi giữ nguyên ở kỳ hạn 2 tuần, tăng 0,01 đpt ở kỳ hạn 1 tháng, giao dịch tại: qua đêm 3,91%/năm; 1 tuần 3,97%/năm; 2 tuần 4,02%/năm và 1 tháng 4,06%/năm.
Trên kênh cầm cố, Ngân hàng Nhà nước bơm ròng 16.652,48 tỷ đồng trong phiên 2/12, với tổng lượng lưu hành đạt 359.294,87 tỷ đồng. Tính từ đầu quý IV đến nay, dù thanh khoản được hỗ trợ đều qua kênh OMO, lãi suất liên ngân hàng vẫn ở mức cao.
Theo giới phân tích, diễn biến lãi suất từ đầu quý IV/2025 đến nay không đơn thuần là yếu tố mùa vụ, mà giống như một chiếc lò xo bị nén trong thời gian dài, nay bật mạnh trở lại. Việc tiền gửi liên tục tăng chậm hơn tín dụng suốt ba năm qua cho thấy mặt bằng lãi suất hiện tại chưa phù hợp với nhu cầu thị trường.
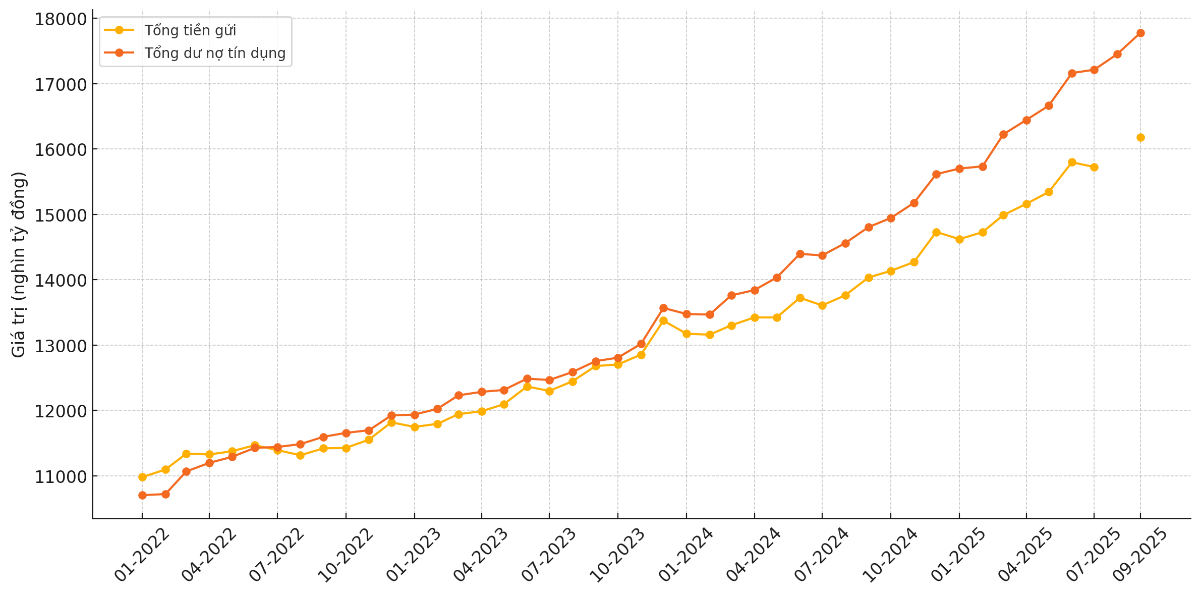
Từ đầu năm 2022, chênh lệch giữa dư nợ tín dụng và tổng tiền gửi bắt đầu xuất hiện và liên tục nới rộng đến tháng 9/2025.
Huy động từ khu vực dân cư duy trì xu hướng tăng ổn định và liên tục trong hơn ba năm qua, cho thấy niềm tin của người dân vào hệ thống ngân hàng vẫn được giữ vững, bất chấp biến động lãi suất và kinh tế vĩ mô. Từ đầu năm 2022 đến tháng 9/2025, huy động dân cư tăng đều, đóng vai trò trụ cột trong tổng huy động của toàn hệ thống.
Ngược lại, huy động từ tổ chức kinh tế biến động mạnh và thiếu ổn định. Trong nhiều giai đoạn, nhất là năm 2023 và đầu 2024, tốc độ tăng trưởng tiền gửi của khối này chậm lại; thậm chí chí có những thời điểm ghi nhận suy giảm.
Từ cuối năm 2024 sang 2025, tăng trưởng huy động từ tổ chức kinh tế bắt đầu phục hồi rõ rệt nhưng vẫn thấp hơn so với khu vực dân cư. Sự phân hóa này phần nào phản ánh tâm lý thận trọng của doanh nghiệp trong bối cảnh kinh doanh còn nhiều bất định, khiến họ ưu tiên giữ một tỷ lệ cao tài sản ở dạng tiền và các khoản tương đương tiền nhằm đảm bảo vốn lưu động.
Ngoài ra, có ý kiến cho rằng mức lãi suất huy động hiện nay vẫn thấp hơn “phần bù rủi ro kỳ vọng”, tức là mức lãi suất cần thiết để bù đắp rủi ro lạm phát và chi phí cơ hội khi gửi tiền vào ngân hàng thay vì lựa chọn các kênh đầu tư khác. Điều này khiến nhiều tổ chức kinh tế không ưu tiên gửi tiền vào ngân hàng trong cơ cấu tài chính của mình.
Mặc dù đã có một số đợt tăng lãi suất, mặt bằng hiện tại vẫn thấp hơn khoảng 200 điểm cơ bản so với giai đoạn trước COVID và thấp hơn khoảng 80 điểm so với mức bình quân giai đoạn 2020 – đầu 2022.
Theo cập nhật từ báo cáo tài chính của nhóm ngân hàng niêm yết, khoảng cách giữa tăng trưởng tín dụng và huy động đã nới rộng từ 1,8 điểm phần trăm lên 4,4 điểm phần trăm trong quý 3/2025. Một số ngân hàng ghi nhận tăng trưởng huy động âm trong quý 3.
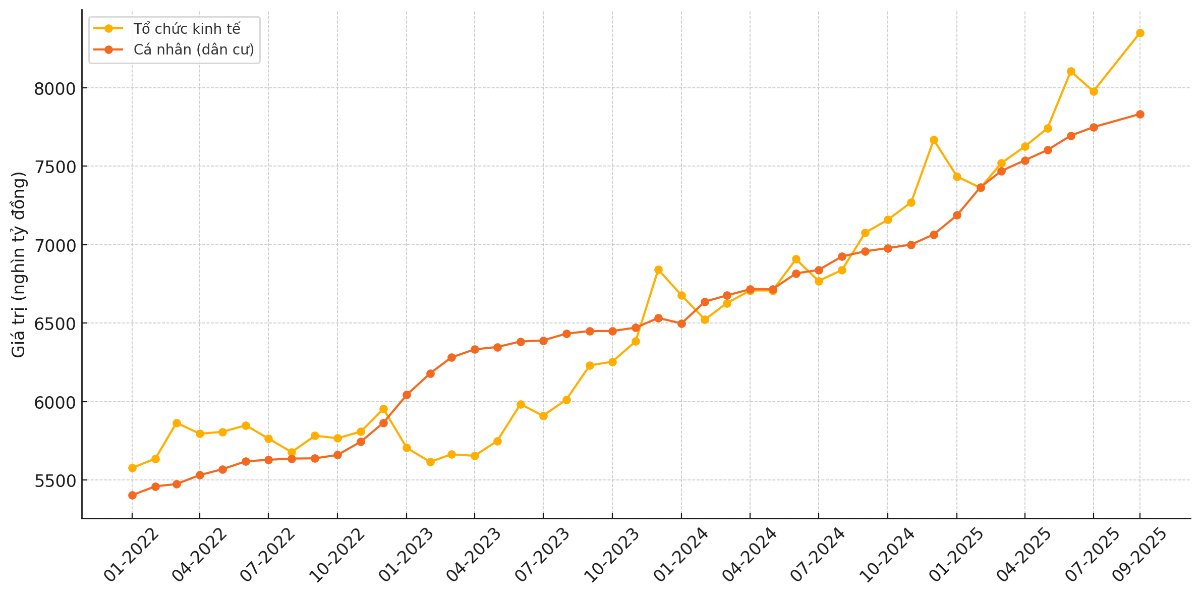
Chênh lệch ngày càng lớn giữa tín dụng và tiền gửi buộc các ngân hàng phải mở rộng sang các kênh huy động vốn thay thế.
Giai đoạn từ năm 2019 đến quý 3/2025 xuất hiện những thay đổi đáng chú ý trong cơ cấu huy động vốn của hệ thống ngân hàng. Tỷ trọng tiền gửi khách hàng (Customer Deposits), vốn là nguồn huy động truyền thống và chủ lực, có xu hướng giảm dần.
Năm 2020, tiền gửi khách hàng chiếm tới 80,5% tổng nguồn vốn, song đến quý 3/2025, tỷ trọng này giảm còn 69,8%, tương đương mức sụt giảm gần 11 điểm phần trăm trong 5 năm. Diễn biến này phản ánh tốc độ huy động từ khu vực dân cư và tổ chức kinh tế không theo kịp đà mở rộng tín dụng, buộc các ngân hàng phải đa dạng hóa nguồn vốn để đáp ứng nhu cầu sử dụng vốn ngày càng tăng.
Trong khi đó, huy động từ thị trường liên ngân hàng (Interbank) tăng đều qua các năm, từ 11,2% năm 2019 lên 17,4% vào quý 3/2025. Xu hướng tăng trở nên rõ nét kể từ năm 2023 và tiếp tục duy trì trong năm 2024–2025.
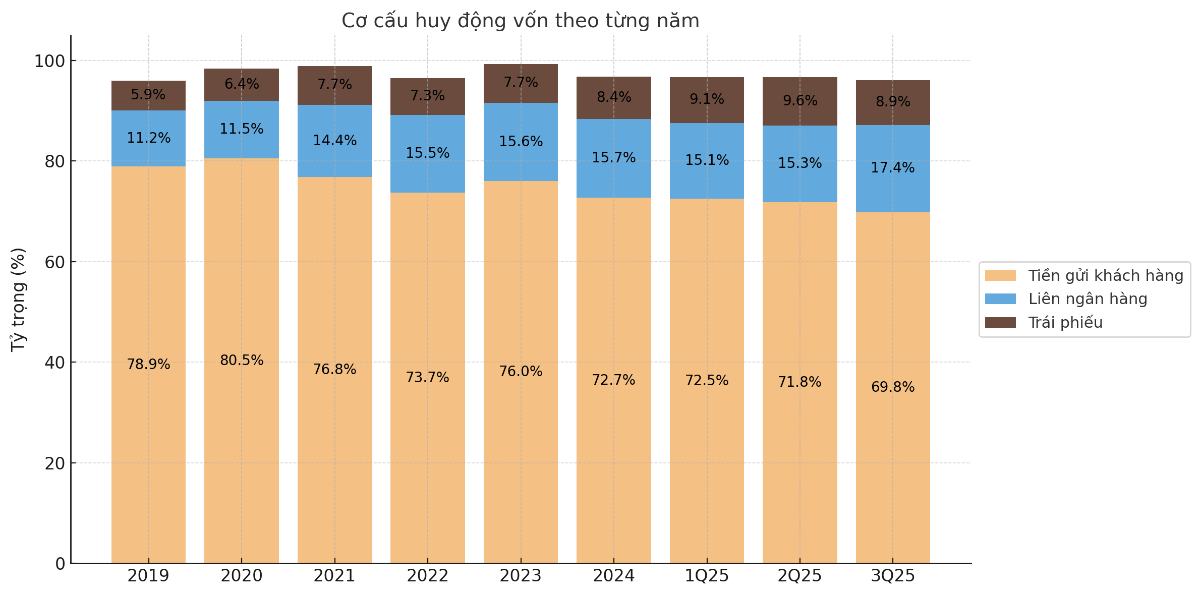
Huy động qua kênh phát hành trái phiếu (Debentures) được giữ ổn định trong suốt giai đoạn, dao động từ 5,9% đến 9,6%. Mức tăng nhẹ kể từ năm 2021 phản ánh nỗ lực của các ngân hàng trong việc mở rộng huy động trung và dài hạn, dù tỷ trọng vẫn còn khiêm tốn so với tổng nguồn vốn.
Trong bối cảnh chính sách kinh tế hướng tới mục tiêu tăng trưởng 2 chữ số, áp lực lạm phát sẽ ngày càng rõ nét, đòi hỏi mặt bằng lãi suất huy động phải điều chỉnh tương ứng để bảo toàn lợi suất thực cho dòng tiền gửi...
Tuy nhiên, sự gia tăng phụ thuộc vào nguồn vốn liên ngân hàng cũng cho thấy áp lực thanh khoản trong hệ thống. Khi các ngân hàng phải dựa vào nguồn vốn ngắn hạn từ nhau để bù đắp thiếu hụt từ tiền gửi khách hàng, rủi ro thanh khoản có xu hướng gia tăng.
Do đó, việc các ngân hàng thương mại điều chỉnh tăng lãi suất tiết kiệm được xem là cần thiết nhằm cải thiện khả năng huy động vốn, giảm phụ thuộc vào các kênh phi truyền thống, đồng thời nâng cao mức độ an toàn hệ thống.
Theo các chuyên gia, khi chính sách kinh tế chuyển sang thúc đẩy tiêu dùng và tăng trưởng cao hơn, áp lực lạm phát sẽ gia tăng, đòi hỏi lãi suất huy động cần điều chỉnh tương ứng để bảo toàn lợi suất thực cho dòng tiền gửi.

KIỂM SOÁT CHẤT LƯỢNG: NỀN TẢNG NÂNG CAO GIÁ TRỊ CÔNG TRÌNH NỘI THẤT

Thủ tướng Lê Minh Hưng, Chủ tịch Quốc hội Trần Thanh Mẫn gặp mặt nữ đại biểu Quốc hội khóa XVI
Elon Musk tuyên bố tặng mỗi trẻ em Mỹ một cổ phiếu SpaceX vào năm tới
Dự báo kết quả bầu cử giữa nhiệm kỳ Mỹ khiến cổ phiếu quốc phòng sụt giá mạnh
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
Giảm lãi suất đến 2%/năm, VietinBank triển khai đồng bộ các giải pháp hỗ trợ hoạt động sản xuất kinh doanh của doanh nghiệp và người dân.
SeABank lần thứ 4 liên tiếp được vinh danh Thương hiệu Quốc gia Việt Nam
Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) tiếp tục được vinh danh tại chương trình Thương hiệu Quốc gia Việt Nam, đánh dấu lần thứ 4 liên tiếp thương hiệu SeABank được công nhận trong lĩnh vực dịch vụ tài chính - ngân hàng.
Đón thu rộn ràng với gần 21.000 quà tặng PVOne cùng ưu đãi bất ngờ từ PVcomBank
Tiếp nối chuỗi hoạt động tri ân khách hàng, Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) triển khai chương trình “Điểm hẹn mùa thu” với gần 21.000 quà tặng hấp dẫn trên hệ sinh thái PVOne.
Thủ tướng Nhật Bản bác bỏ sự chỉ trích về đồng yên yếu và lãi suất cao
Thủ tướng Nhật Bản Sanae Takaichi lên tiếng bác bỏ mạnh mẽ quan điểm cho rằng bà phải chịu trách nhiệm về tình trạng đồng yên yếu và lãi suất cao...
MB giảm lãi suất cho vay tới 2%/năm, đồng hành cùng doanh nghiệp và người dân
Ngày 19/10/2026 – Thực hiện chủ trương của Chính phủ và định hướng điều hành của Ngân hàng Nhà nước Việt Nam (NHNN), Ngân hàng TMCP Quân đội (MB) triển khai đồng bộ các giải pháp giảm lãi suất cho vay, tập trung hỗ trợ các lĩnh vực ưu tiên, góp phần giảm chi phí vốn, thúc đẩy sản xuất kinh doanh và tăng trưởng kinh tế trong những tháng cuối năm 2026.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...