




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Loay hoay thu thuế thương mại điện tử


Nhiều công ty vận hành mạng nước ngoài hầu hết không đăng ký kinh doanh và không có văn phòng đại diện chính thức tại Việt Nam
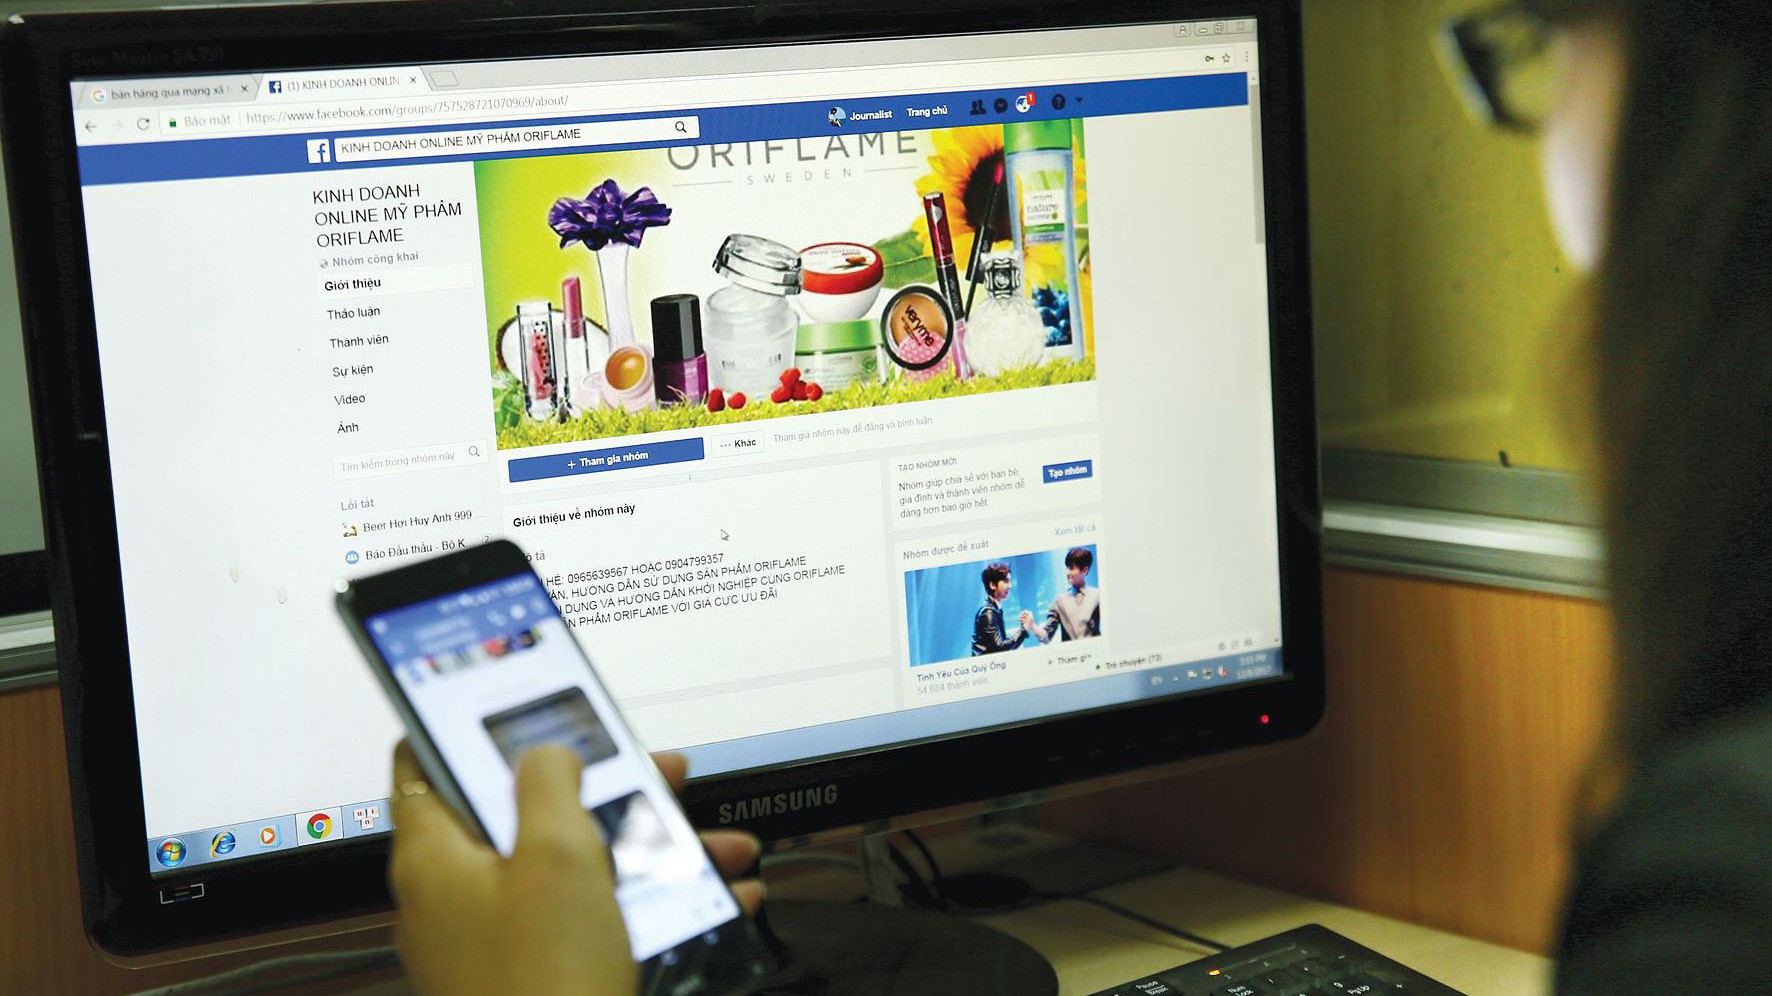
Hàng tỷ USD giá trị giao dịch của thương mại điện tử hàng năm là con số đáng kể để cơ quan thuế để mắt đến thương mại điện tử. Tuy nhiên, những nỗ lực của ngành thuế dường như vẫn chưa gặt hái được thành công và vẫn còn nhiều khó khăn khó vượt qua.
Số liệu từ Hiệp hội Thương mại điện tử cho thấy, ngành kinh doanh này đã đạt tốc độ tăng trưởng trên 25% trong năm 2017 so với năm trước đó và dự kiến sẽ còn tiếp tục tăng trưởng mạnh trong thời gian tới và có thể đạt mốc 10 tỷ USD trong 5 năm tới. Trong khi đó, nguồn thu thuế từ hoạt động kinh doanh này hầu như không được công bố.
Một trong những nỗ lực của ngành thuế để tăng số thuế thu được từ lĩnh vực này và tránh thất thoát ngân sách là đưa nội dung quản lý thuế thương mại điện tử vào dự thảo Luật Quản lý thuế (sửa đổi) đang được hoàn thiện.
Theo Bộ Tài chính, ở Việt Nam thời gian gần đây đã phát triển mạnh loại hình kinh doanh này, việc mua bán hàng hóa, cung ứng dịch vụ, quảng cáo... thông qua các phương tiện như phát sóng truyền hình, các website thương mại điện tử, sàn giao dịch thương mại điện tử, các mạng xã hội của nước ngoài. Mô hình kinh doanh này ngày một phát triển do sự thuận lợi từ những đặc điểm của loại hình kinh doanh qua mạng.
Tuy nhiên, cách thức quản lý thuế hiện nay chưa đáp ứng được yêu cầu quản lý một cách đầy đủ và chính xác đối với loại hình kinh doanh này. Chẳng hạn như, các công ty vận hành mạng nước ngoài hầu hết không đăng ký kinh doanh và không có văn phòng đại diện chính thức tại Việt Nam.
Đây là một khó khăn cho ngành thuế trong việc quản lý thuế đối với các mạng nước ngoài kinh doanh theo hình thức thông qua mạng internet.
Bộ Tài chính cho biết, hiện Google và Facebook cung cấp dịch vụ quảng cáo trực tuyến cho thị trường Việt Nam thông qua hai phương thức. Một là, thông qua các đại lý tại Việt Nam thì chính các doanh nghiệp này sẽ phải thực hiện các nghĩa vụ thuế theo quy định của pháp luật Việt Nam khi phát sinh doanh thu.
Phương thức thứ hai là mua - bán trực tuyến và thanh toán trực tuyến qua thẻ tài khoản tín dụng hoặc ví điện tử. Trường hợp này chưa được quy định rõ, phía mua dịch vụ sẽ bị thiệt vì không có hóa đơn nên sẽ không được tính vào chi phí hợp lý, hoặc bên mua dịch vụ sẽ tự hợp thức hóa bằng cách mua hóa đơn của một dịch vụ khác.
Như vậy, khi thanh kiểm tra thuế cũng sẽ khó biết hết được giá trị thực của chi phí trả cho dịch vụ qua mạng (nhiều trường hợp cần đối chiếu thông tin từ nhiều nguồn và phải truy lần theo thông tin thanh toán thực tế).
Mặt khác, với việc thanh toán dựa vào số lần click chuột trả tiền thì việc xác định doanh thu quảng cáo của nhà mạng nước ngoài không dễ dàng, vì phải đối chiếu thông tin giữa 2 ngân hàng (của người mua/người bán) tham gia thanh toán trong điều kiện họ không phải là đối tượng nộp thuế trực tiếp và ngân hàng của công ty mạng cũng ở nước ngoài. Người mua dịch vụ của các tổ chức nước ngoài là cá nhân nên khó có cơ sở đề nghị khấu trừ thuế nhà thầu của tổ chức nước ngoài khi mua dịch vụ.
Do đó, tại dự thảo này, Bộ Tài chính đề nghị nhà cung cấp dịch vụ nước ngoài (như Google, Facebook, Apple...) mở văn phòng đại diện chính thức tại Việt Nam để phối hợp chặt chẽ hơn với cơ quan quản lý nhà nước của Việt Nam trong việc khai báo, nộp thuế...
Ở một động thái khác, tại Hà Nội và Tp.HCM, cơ quan thuế hai địa phương này đã yêu cầu nhiều chủ tài khoản bán hàng qua mạng xã hội facebook phải khai báo thuế. Kết quả là, đã có nhiều chủ tài khoản làm việc với cơ quan thuế song số thuế thu được vẫn chưa được công bố.
Đánh giá về những khó khăn của cơ quan thuế, bà Mạnh Thị Tuyết Mai, Vụ Chính sách (Tổng cục Thuế) cho biết, hiện nay việc cấp giấy phép kinh doanh cho các doanh nghiệp còn vướng mắc vì một số loại hình thương mại điện tử chưa có trong danh sách các loại hình được phép kinh doanh.
Bên cạnh đó, Việt Nam vẫn đang sử dụng hoá đơn giấy là chủ yếu, chiếm 91,8% tổng số các giao dịch cùng sự phức tạp của hoạt động bán hàng, cung cấp dịch vụ, sản phẩm số trực tuyến; nhiều giao dịch nhỏ lẻ bằng tiền mặt nên khó khăn trong việc quản lý.
Đặc biệt là khó khăn trong quản lý thu thuế nhà thầu và các giao dịch xuyên biên giới dẫn tới việc không thể truy thu và xác định được thuế chính xác.
Bà Mai cho rằng, cần sửa đổi một số quy định của các Luật Thuế thu nhập doanh nghiệp, Luật Thuế thu nhập cá nhân, Luật Quản lý thuế... hướng tới mục tiêu tạo khung pháp lý để áp dụng phổ biến và phù hợp thông lệ quốc tế.
Đồng thời, xây dựng cơ sở dữ liệu và triển khai rộng rãi các mô hình thu thuế điện tử, khai thuế điện tử, hóa đơn điện tử để 100% người nộp thuế tiếp cận được với phương thức giao dịch này. Để quản lý thuế với hoạt động thương mại điện tử mang tính khả thi cao, cần sự phối hợp của các bộ, ngành liên quan.

Xuất khẩu nông lâm thủy sản khởi sắc, các nhóm hàng chủ lực duy trì đà tăng trưởng
Trong 9 tháng năm 2026, xuất khẩu nông lâm thủy sản tiếp tục khởi sắc với kim ngạch ước đạt 56,3 tỷ USD, tăng 7,8% so với cùng kỳ năm trước; xuất siêu đạt 16,9 tỷ USD, tăng 7,4%. Đóng góp tích cực vào bức tranh tăng trưởng này là các nhóm hàng chủ lực như rau quả, thủy sản và sản phẩm chăn nuôi…
PAN - Đơn vị phân phối Mobil™ tại Việt Nam: Từ lựa chọn mỡ bôi trơn đến giải pháp tối ưu vận hành
Mỡ bôi trơn thường được xếp vào nhóm vật tư phụ trợ, được mua theo thói quen, giá thành hoặc những khuyến nghị đã có từ lâu, thay vì được lựa chọn dựa trên yêu cầu hiệu năng của thiết bị. Tuy nhiên, với những hệ thống vận hành liên tục, một lựa chọn không phù hợp có thể âm thầm làm gia tăng chi phí bảo trì và số giờ dừng máy trong suốt vòng đời thiết bị.
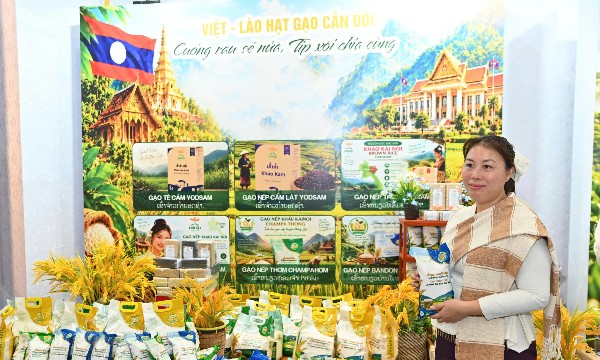
Tuần lễ sản phẩm Việt - Lào mở ra nhiều cơ hội hợp tác
Tuần lễ sản phẩm Việt - Lào không chỉ quảng bá những đặc sản độc đáo, mà còn mở ra cơ hội hợp tác kinh doanh thiết thực cho các doanh nghiệp hai nước, góp phần tăng cường kết nối thương mại và đưa sản phẩm tới tay người tiêu dùng...
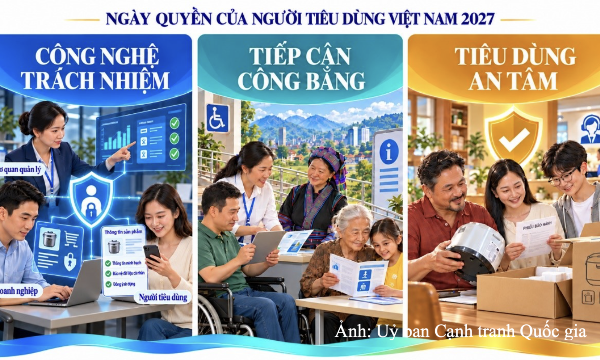
Ngày Quyền của người tiêu dùng năm 2027: Hướng tới môi trường tiêu dùng số an toàn và công bằng
Ngày Quyền của người tiêu dùng Việt Nam năm 2027 sẽ bắt đầu từ tháng 1, được tập trung tổ chức trong tháng 3 (tháng cao điểm) và kéo dài trong cả năm...
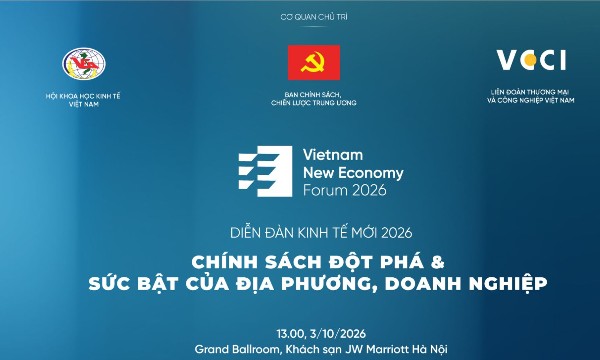
Diễn đàn kinh tế mới lần thứ 4: Chính sách đột phá và sức bật của địa phương, doanh nghiệp
Việt Nam đang trên hành trình phát triển mới với những định hướng chiến lược lớn, tạo sự phát triển vượt bậc, bứt phá trên tất cả các lĩnh vực, hiện thực hóa khát vọng xây dựng một Việt Nam hùng cường, thịnh vượng, sánh vai với các cường quốc năm châu.





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








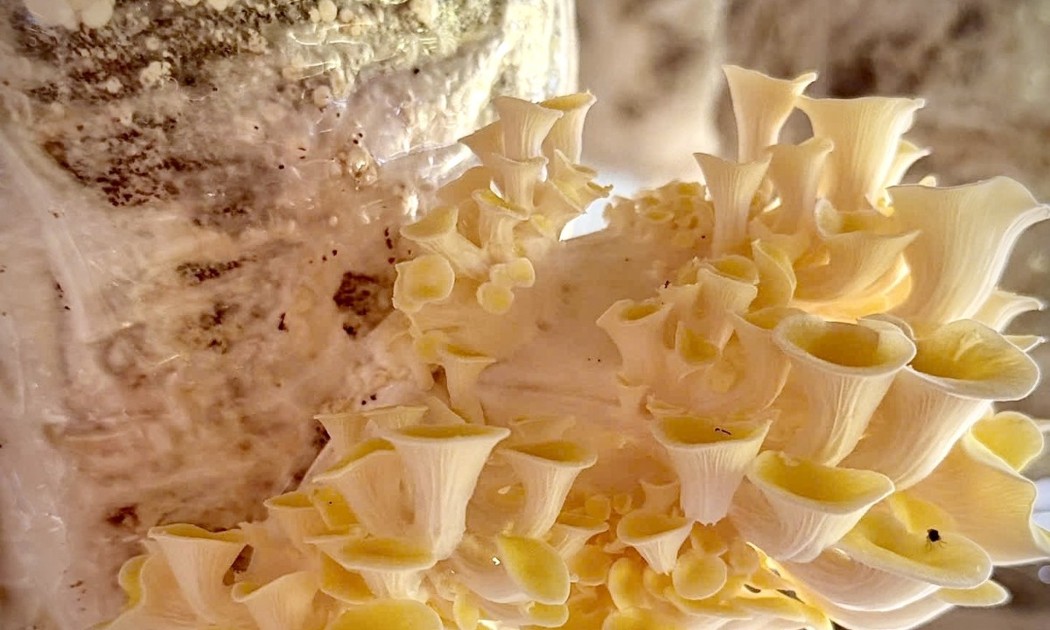
 Sản xuất bền vững từ mô hình trồng nấm hữu cơ khép kín
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...