




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lợi nhuận ngành thép quý 2: HSG và NKG sẽ được cải thiện, riêng Hoà Phát tiếp tục khó khăn


Các nhà sản xuất tôn mạ, có thể đạt được biên lợi nhuận tốt hơn trong quý 2 nhờ chốt hợp đồng xuất khẩu sang châu Âu vào thời điểm giá cao, ngược lại nhà sản xuất thượng nguồn tiếp tục thách thức...
Trong báo cáo cập nhật triển vọng ngành thép vừa công bố, Công ty Chứng khoán Rồng Việt - VDSC cho rằng, giá thép đang chịu áp lực trong ngắn hạn và có thể tăng trở lại trong nửa cuối năm 2022.
GIÁ THÉP SẼ PHỤC HỒI VÀO NỬA CUỐI NĂM NHỜ THỊ TRƯỜNG TRUNG QUỐC
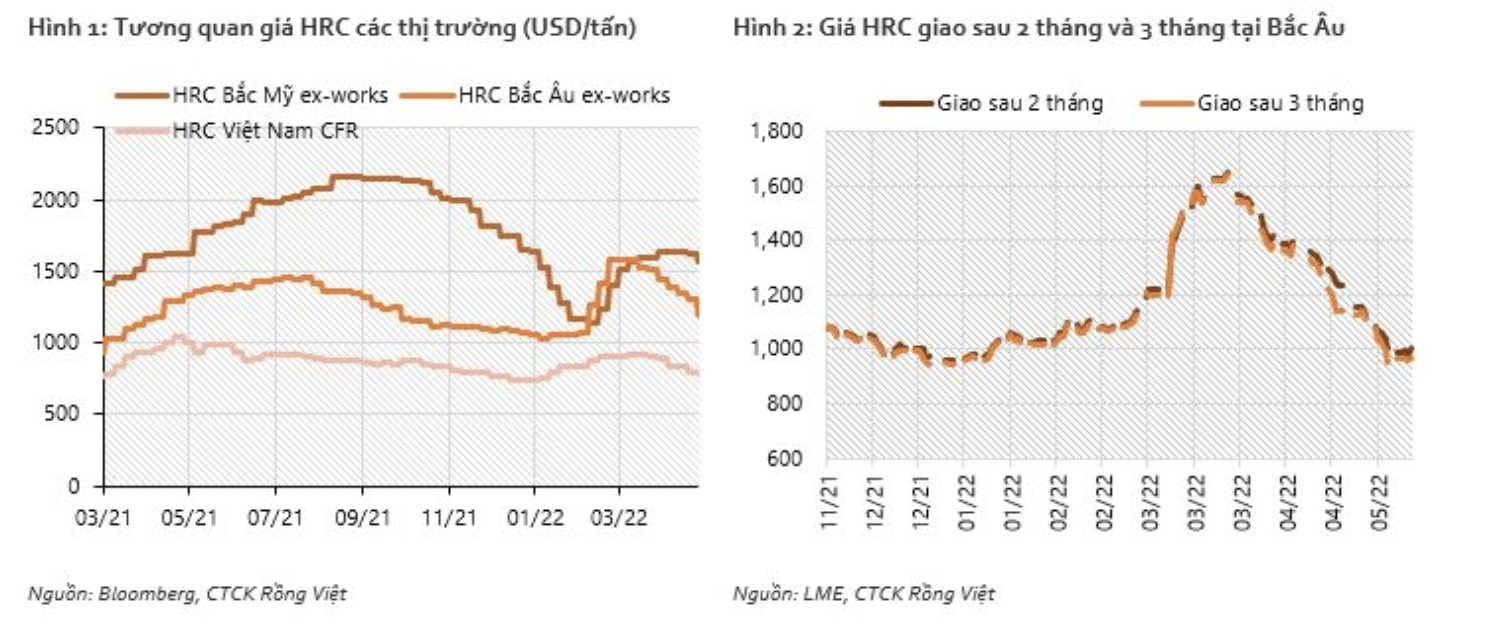
Tại châu Âu, giá thép giảm dần sau khi lập đỉnh trong tháng 4. Tâm lý thị trường thép châu Âu hoảng loạn bởi chiến sự Nga-Ucraina bùng nổ đã phản ánh vào giá thép tại thị trường này giai đoạn đầu tháng 3 đến đầu tháng 4 với giá HRC giao ngay tăng vọt từ 1.068 USD/tấn lên 1.584 USD/tấn. Các lệnh trừng phạt của EU với Nga và sự tàn phá của chiến tranh khiến các nhà máy lo ngại chi phí sản xuất cao do giá năng lượng tăng.
Ngược lại, người mua e ngại viễn cảnh nguồn cung thép từ các nhà cung cấp lớn như Nga và Ucraina sẽ bị cắt đứt hoặc giảm mạnh và sản xuất thép nội khối sẽ gặp nhiều khó khăn.
Từ giữa tháng 4 đến nay, giá HRC giao ngay đã liên tục giảm, đạt 1.300 USD/tấn vào cuối tuần trước nhưng vẫn cao hơn giai đoạn trước chiến tranh.
Đối với các hợp đồng giao sau, giá HRC hiện chốt quanh mức 1.000 USD/tấn giao sau 2 tháng và 960-970 USD/tấn giao sau 3 tháng. Các mức giá này là thấp nhất từ khi chiến tranh bắt đầu và đã đi ngang hơn một tuần nay. Tuy nhiên, ít hợp đồng được chốt do các nhà máy thép châu Âu đang gánh chi phí sản xuất cao còn người mua giảm đặt hàng do triển vọng kinh tế ảm đạm.
Hiệp hội thép châu Âu EUROFER gần đây đã đưa ra dự báo tiêu thụ thép của khu vực có thể giảm 1,9% trong năm nay thay vì tăng 3,2% như dự báo đưa ra trong tháng 2. Các nhân tố như giá năng lượng cao, đứt gãy chuỗi cung ứng và cú sốc chiến tranh có thể dẫn đến giảm nhu cầu tiêu thụ các mặt hàng lâu bền sử dụng nhiều thép như ô tô và đồ điện gia dụng.
Tuy nhiên, theo đánh giá của VDSC, việc Trung Quốc mở cửa kinh tế trở lại là chất xúc tác cho giá thép phục hồi. Việc Trung Quốc cho phép mở cửa kinh tế trở lại từ đầu tháng 6 kết hợp với các chính sách đẩy mạnh đầu tư cho tăng trưởng của nước này trong nửa cuối năm có thể giúp giá thép cũng như giá các nguyên liệu sản xuất thép sớm phục hồi trên toàn cầu.
Mặt khác, kỳ vọng giá thép trong nước giảm sẽ khuyến khích nhu cầu trở lại sau khoảng thời gian trầm lắng từ đầu tháng 4 đến nay.
LỢI NHUẬN HPG GẶP KHÓ, NKG VÀ HSG CÓ THỂ CẢI THIỆN TRONG QUÝ 2
Về triển vọng kinh doanh của các doanh nghiệp ngành thép trong nước, VDSC nhận định, các nhà sản xuất tôn mạ, có thể đạt được biên lợi nhuận tốt hơn trong quý 2 nhờ chốt hợp đồng xuất khẩu sang châu Âu vào thời điểm giá cao.
Biến động địa chính trị tại châu Âu khiến chênh lệch giá HRC Châu Âu – Việt Nam tăng từ 256 USD/tấn vào đầu tháng 2 lên 667 USD/tấn cuối tháng 3 và điều chỉnh về 405 USD/tấn ngày 20/5/2022. Sự thu hẹp-mở rộng của khoảng chênh lệch kết hợp với thời gian nhận đơn hàng thường trước 3 tháng gợi ý rằng biên lợi nhuận gộp các nhà máy tôn mạ (NKG, HSG) có thể mở rộng tạm thời trong Quý 2.
Triển vọng giá bán Quý 3 sẽ phụ thuộc vào mức tồn kho của người mua tại châu Âu và thời điểm mua nguyên liệu HRC của doanh nghiệp. Tuần trước, Formosa và Hòa Phát đã công bố giá HRC cho đợt giao hàng tháng 7 với các mức giảm giá khá sâu.
Về sản lượng xuất khẩu, mức sản lượng cao cùng kỳ khó lặp lại, trên cơ sở các đứt gãy chuỗi cung ứng toàn cầu, kết hợp với nhu cầu hàng không thiết yếu suy giảm do lạm phát kỷ lục tại châu Âu; cạnh tranh tại Mỹ gia tăng do nước này đã nới lỏng chính sách thuế quan với thép Nhật và châu Âu và Nga đặt mục tiêu xuất khẩu nhiều hơn sang Đông Nam Á.
Yếu tố tích cực hỗ trợ cho giá bán cả nội địa và xuất khẩu phục hồi sẽ nằm ở khả năng gia tăng tiêu thụ của thị trường Trung Quốc.
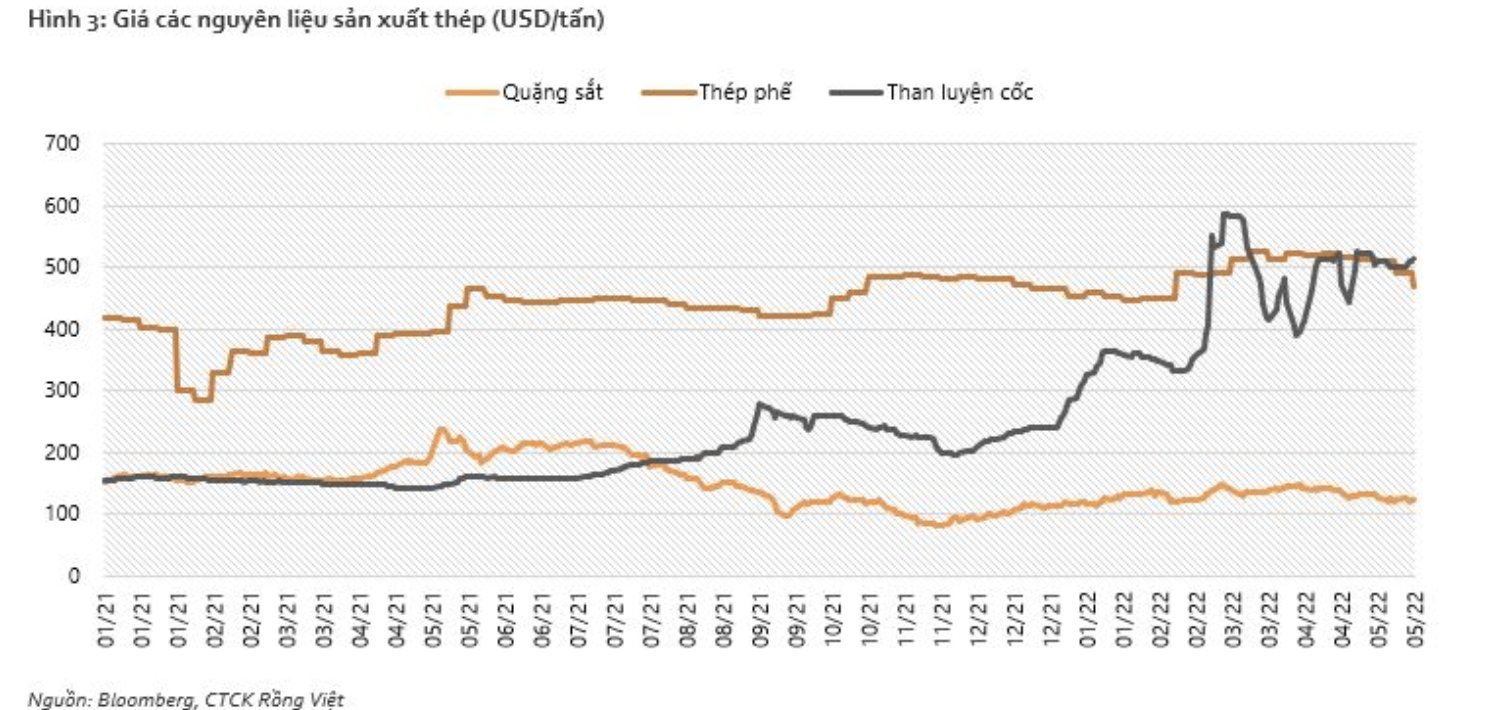
Đối với các nhà sản xuất thượng nguồn (HPG, Formosa), VDSC duy trì quan điểm giá than luyện cốc tăng mạnh sẽ là một thách thức cho biên lợi nhuận. Trong khi các nước châu Âu và Nhật Bản tìm kiếm nguồn cung than thay thế cho Nga, Ấn Độ cũng tăng cường mua than dự trữ và Trung Quốc mới đây đã giảm thuế nhập khẩu than từ mức 3-6% về 0% từ tháng 5/2022 đến tháng 3/2023.
Mặc dù Trung Quốc và Ấn Độ đang chuyển hướng sang nguồn than rẻ từ Nga, giá than thế giới vẫn neo ở mức hơn 500 USD/tấn do nguồn cung hạn chế và lũ lụt mùa hè tại Úc.
VDSC cho rằng vị thế quan trọng của Nga trong nguồn cung năng lượng toàn cầu, chiến sự kéo dài và khó khăn của các nước trong tìm kiếm nguồn thay thế cho Nga có thể khiến giá than duy trì cao ít nhất đến đầu năm sau. Giá quặng và giá phế đang giảm sẽ chỉ là xu hướng ngắn hạn và sẽ sớm quay đầu khi nền kinh tế Trung Quốc vận hành trở lại.
Đọc bài theo từ khoá

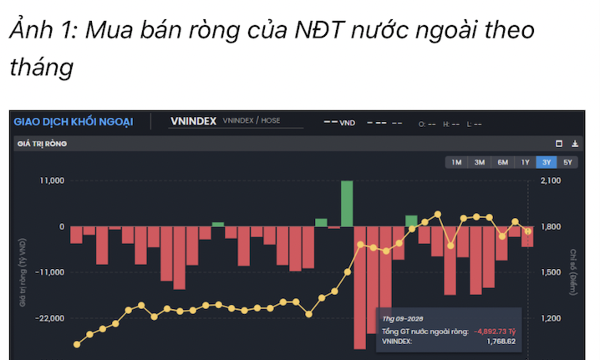
Khối ngoại bán ròng hơn 4.700 tỷ đồng trực tiếp qua khớp lệnh trong tháng 9
Nhà đầu tư nước ngoài bán ròng tổng hợp 849,7 tỷ đồng trong tháng 9. Tính riêng giao dịch khớp lệnh, khối này bán ròng 4.719,7 tỷ đồng.
Giảm mạnh khả năng Fed tăng lãi suất trong tháng 10 sau báo cáo lạm phát
Nhưng thị trường không vì thế mà cho rằng ngân hàng trung ương này chỉ nâng lãi suất một lần rồi thôi...
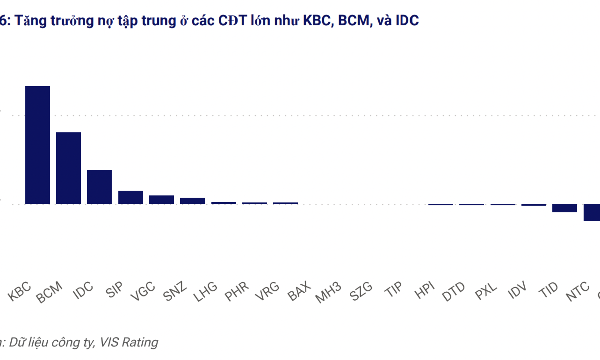
Tín dụng bất động sản khu công nghiệp tăng 32%
Trong quý 2/2026, tín dụng bất động sản khu công nghiệp tăng 32% so với quý trước, chủ yếu đến từ các chủ đầu tư lớn gồm IDC, KBC và BCM, với tổng dư nợ tăng lần lượt 55%, 25% và 18%.
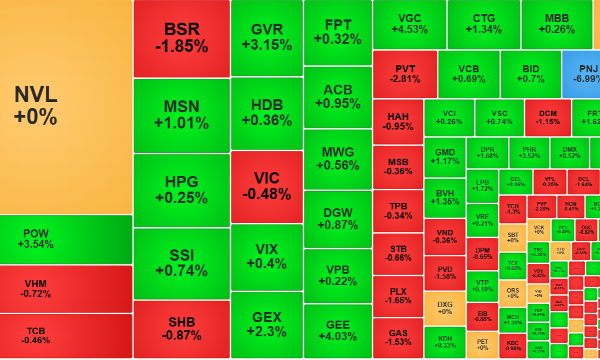
VN-Index giảm điểm, áp lực bán gia tăng
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 01/10/2026.
S&P 500 giảm điểm sau báo cáo PCE, giá dầu tăng vì đàm phán hòa bình lại bế tắc
Chỉ số rộng nhất của thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Tư (30/9), dù số liệu lạm phát yếu hơn dự báo làm suy giảm mạnh khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất...



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








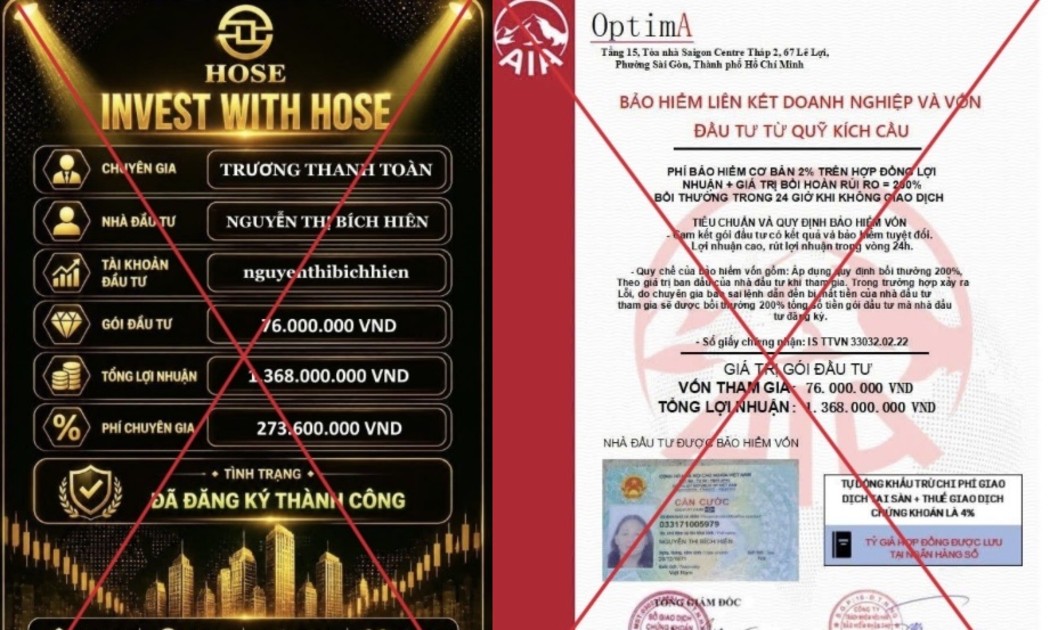
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

