


Bộ Tài chính cho rằng hoạt động dầu khí tiềm ẩn mức độ rủi ro rất cao, đặc biệt là rủi ro không thu hồi được chi phí, khiến doanh nghiệp khó đáp ứng yêu cầu bảo toàn vốn nếu không có cơ chế loại trừ phù hợp. Vì vậy, các khoản chi này sẽ được loại trừ khi đánh giá hiệu quả sản xuất – kinh doanh, bảo toàn và phát triển vốn, xếp loại doanh nghiệp cũng như đánh giá người đại diện phần vốn nhà nước tại PVN.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mở thêm dư địa cơ chế tài chính cho PVN để xử lý rủi ro dầu khí


Bộ Tài chính kiến nghị bổ sung nhiều quy định riêng để xử lý chi phí các dự án không thành công, cơ chế tăng vốn điều lệ và phân cấp thẩm quyền khấu hao tài sản đối với PVN nhằm tháo gỡ vướng mắc về pháp lý, tăng tính chủ động cho PVN...
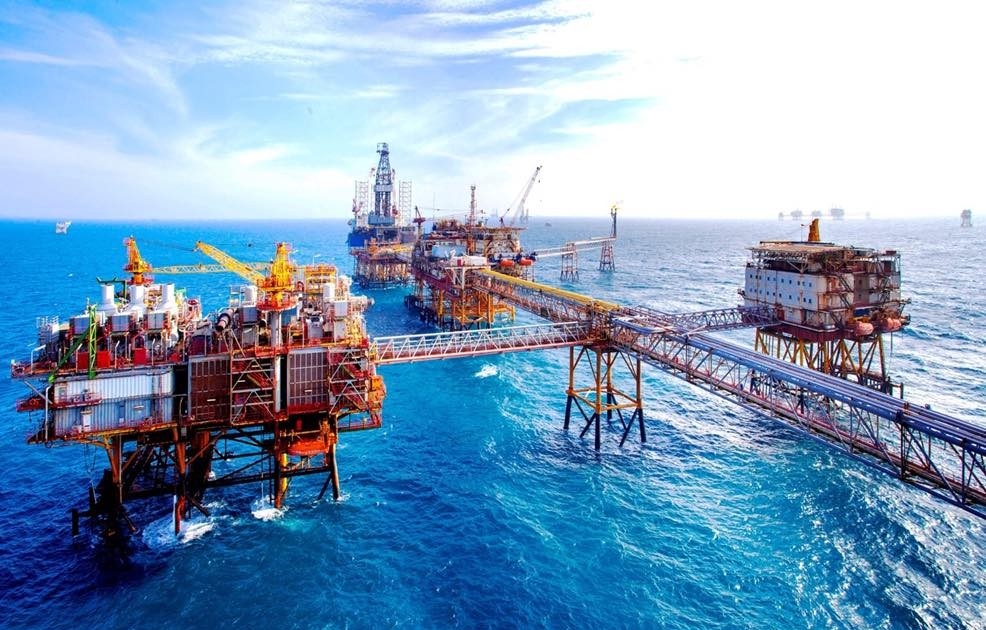
Tại tờ trình dự thảo Nghị định quy định cơ chế hoạt động, cơ chế tài chính đặc thù của Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (PVN), về mặt cơ chế tài chính, Bộ Tài chính đề xuất kế thừa các quy định hiện hành đã có cơ sở pháp lý tại Nghị định số 36/2021/NĐ-CP ban hành Quy chế tài chính công ty mẹ – Tập đoàn Dầu khí Việt Nam.
Theo đó, các nội dung đặc thù được tiếp tục áp dụng gồm: (i) cơ chế chuyển nợ vay khi bàn giao dự án; (ii) vai trò đại diện nước chủ nhà; (iii) quản lý tài sản dầu khí, khấu hao và đánh giá lại tài sản dầu khí; (iv) chế độ thu – chi, doanh thu, chi phí của công ty mẹ; (v) nghĩa vụ nộp ngân sách nhà nước; (vi) quản lý nguồn thu ngoại tệ; (vii) duy trì Quỹ nghiên cứu khoa học và đào tạo; (viii) quản lý phần vốn nhà nước tại Liên doanh Việt – Nga Vietsovpetro (VSP) và (ix) cơ chế xử lý các vấn đề chuyển tiếp.
Bên cạnh việc kế thừa, Bộ Tài chính cũng đề xuất bổ sung một số cơ chế mới nhằm xử lý các vấn đề phát sinh trong thực tiễn hoạt động của PVN.
Thứ nhất, về xử lý chi phí của các dự án đầu tư ra nước ngoài không thành công.
Theo dự thảo, các chi phí đã phát sinh như chi phí thực hiện dự án, chi phí trả cho bên thứ ba, chi phí gián tiếp và các chi phí hợp lý khác liên quan đến dự án dầu khí ở nước ngoài không thành công, cũng như các chi phí rủi ro phát sinh trong quá trình thực hiện nhiệm vụ được cấp có thẩm quyền giao, sẽ được xử lý từ nguồn lợi nhuận sau thuế theo quy định tại khoản 1 Điều 25 Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp (ban hành ngày 14/6/2025).
Đồng thời, việc phân bổ chi phí sẽ do Hội đồng thành viên PVN quyết định trong thời hạn tối đa 5 năm kể từ thời điểm kết thúc dự án và quyết toán chi phí, đồng thời Hội đồng chịu trách nhiệm về các quyết định của mình.
Thứ hai, đối với các dự án mà PVN được giao thực hiện nhiệm vụ vận hành thay mặt nước chủ nhà trước ngày 1/7/2023 (thời điểm Luật Dầu khí 2022 có hiệu lực) theo quy định tại Điều 37 Nghị định 45/2023/NĐ-CP sẽ tiếp tục được áp dụng.
Theo dó, thời gian áp dụng bắt đầu từ ngày PVN tiếp nhận lại dự án từ nhà thầu khi hợp đồng dầu khí hết hiệu lực hoặc kết thúc sớm, kéo dài cho đến khi khung pháp lý mới đối với hoạt động dầu khí trong diện tích hợp đồng liên quan được hoàn thiện và có hiệu lực.
Thứ ba, theo báo cáo tài chính năm 2024, tại mục “Vốn chủ sở hữu”, PVN đang ghi nhận khoản “Vốn khác của chủ sở hữu” với số dư 13.308 tỷ đồng. Trong đó bao gồm (i) 9.329 tỷ đồng là giá trị chi phí quá khứ liên quan đến Lô 05-2 và Lô 05-3 và (ii) 3.979 tỷ đồng còn lại phát sinh từ kết quả đánh giá, xác định lại vốn điều lệ tại thời điểm cổ phần hóa Tổng công ty Điện lực Dầu khí Việt Nam (PVPower) và Công ty TNHH MTV Lọc – Hóa dầu Bình Sơn (BSR), cùng các điều chỉnh liên quan đến quyết toán cổ phần hóa.
Trên cơ sở đó, PVN đề xuất cho phép Hội đồng thành viên được quyết định sử dụng phần “vốn khác của chủ sở hữu” và các nguồn vốn chủ sở hữu hợp pháp để bổ sung vốn điều lệ cho các doanh nghiệp do Nhà nước nắm giữ 100% vốn, nhằm tăng tính chủ động trong công tác tăng vốn.
Đối với tài sản công, sau khi được cấp có thẩm quyền giao cho PVN nhằm mục đích tăng vốn nhà nước, Hội đồng thành viên PVN sẽ được phân cấp quyết định việc bổ sung vốn nhà nước để tăng vốn điều lệ cho Tập đoàn, trong đó có trường hợp dự án tòa nhà của Bộ Ngoại giao được giao cho PVN.
Căn cứ đề xuất trên, dự thảo bổ sung cơ chế phân cấp cho Hội đồng thành viên PVN quyết định việc đầu tư vốn nhà nước để tăng vốn điều lệ.
Trong đó, nguồn vốn sử dụng có thể đến từ các nguồn vốn hợp pháp của PVN đã được kiểm toán độc lập hoặc từ tài sản công được cấp có thẩm quyền quyết định giao, điều chuyển cho PVN. Trình tự, thủ tục thực hiện việc đầu tư bổ sung vốn điều lệ vẫn tuân thủ theo quy định của pháp luật hiện hành.
Thứ tư, cơ chế phân cấp phê duyệt khấu hao tài sản cố định cũng được đề xuất hoàn thiện đối với một số trường hợp đặc thù. Cụ thể, khi tài sản cố định được đánh giá lại theo quyết định của cấp có thẩm quyền và chuyển giao cho PVN, Hội đồng thành viên có thẩm quyền quyết định lại thời gian trích khấu hao.
Trong trường hợp tài sản có sự thay đổi về kết cấu, chức năng như nâng cấp, tháo dỡ một phần làm ảnh hưởng đến thời gian sử dụng, Hội đồng thành viên sẽ quyết định lại tuổi thọ kỹ thuật và thời gian khấu hao mới, đồng thời chịu trách nhiệm về quyết định này.
Theo Bộ Tài chính, quá trình xây dựng các nghị định hướng dẫn Luật số 68/2025/QH15 đã ghi nhận tính đặc thù rất cao của hoạt động dầu khí. Do đó, việc xây dựng một cơ chế riêng cho PVN là cần thiết để khắc phục những bất cập trong thực tiễn mà các quy định áp dụng chung không còn phù hợp.
Từ những căn cứ trên, việc ban hành Nghị định của Chính phủ quy định cơ chế hoạt động, cơ chế tài chính đặc thù cho Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam được đánh giá là yêu cầu cấp thiết, nhằm thể chế hóa các chủ trương, định hướng của Đảng và Nhà nước, bảo đảm phù hợp với các quy định pháp luật mới, đồng thời tạo cơ sở pháp lý để nâng cao hiệu quả hoạt động và tháo gỡ những khó khăn, vướng mắc kéo dài tại PVN.

Hải Phòng công bố thủ tục thuộc lĩnh vực thương mại quốc tế

Đà Nẵng đẩy mạnh khai thác thị trường du lịch Singapore
Hiệp định CEPA mở đường cho hàng Việt thâm nhập thị trường Trung Đông và châu Phi
Tổng thống Donald Trump tiếp tục gây sức ép với điện gió ngoài khơi, đe dọa cải cách cấp phép năng lượng
Lo chồng chéo nghĩa vụ tài chính trước đề xuất đánh thuế đất bỏ hoang
Ủy ban Kinh tế và Tài chính Quốc hội cơ bản tán thành chủ trương này, nhưng đề nghị làm rõ căn cứ áp dụng, thống nhất khái niệm giữa pháp luật thuế và đất đai, tránh chồng chéo nghĩa vụ tài chính...
PVcomBank ưu đãi lãi suất cho vay đến 2,5%/năm, hỗ trợ cá nhân và hộ kinh doanh
Hưởng ứng định hướng của Chính phủ và Ngân hàng Nhà nước (NHNN) về việc giảm lãi suất cho vay đối với các lĩnh vực ưu tiên, phục vụ sản xuất kinh doanh nhằm hỗ trợ khách hàng là cá nhân kinh doanh/hộ kinh doanh/khách hàng doanh nghiệp siêu nhỏ (m.SME) tiết giảm chi phí, PVcomBank triển khai gói tín dụng ưu đãi với mức điều chỉnh lãi suất thấp hơn đến 2,5%/năm so với lãi suất vay sản xuất kinh doanh thông thường.
Trình Quốc hội Luật sửa đổi, bổ sung một số điều của Luật Đầu tư
Sáng 23/10, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khoá XVI, tại hội trường Diên Hồng, các đại biểu Quốc hội nghe Bộ trưởng Bộ Tài chính, thừa ủy quyền của Thủ tướng Chính phủ trình bày tờ trình dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư...
Đề xuất dùng ngay số tăng thu ngân sách, thu hẹp diện chuyển nguồn
Dự thảo Luật Ngân sách nhà nước (hợp nhất) đề xuất cho phép sử dụng ngay số tăng thu ngân sách trong quá trình chấp hành dự toán và thu hẹp phạm vi chuyển nguồn để nâng cao kỷ luật tài khoá…
Giá mua, bán vàng nhẫn “4 số 9” giảm đột ngột 2,5 triệu đồng/lượng
Trong phiên sáng 23/10, giá mua, bán vàng miếng SJC giảm phổ biến 300 nghìn đồng/lượng mỗi chiều. Đối với vàng nhẫn, mức giảm cao hơn, dao động từ 400 nghìn – 2,5 triệu đồng/lượng, tuỳ doanh nghiệp…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...