




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành dịch vụ tài chính châu Á có thể vượt Mỹ vào thập kỷ tới


Ngành dịch vụ tài chính khu vực châu Á - Thái Bình Dương được dự báo vượt Mỹ về giá trị tạo ra cho nền kinh tế vào năm 2035, nhờ kinh tế tăng trưởng, tầng lớp trung lưu mở rộng và tài sản trong khu vực gia tăng...
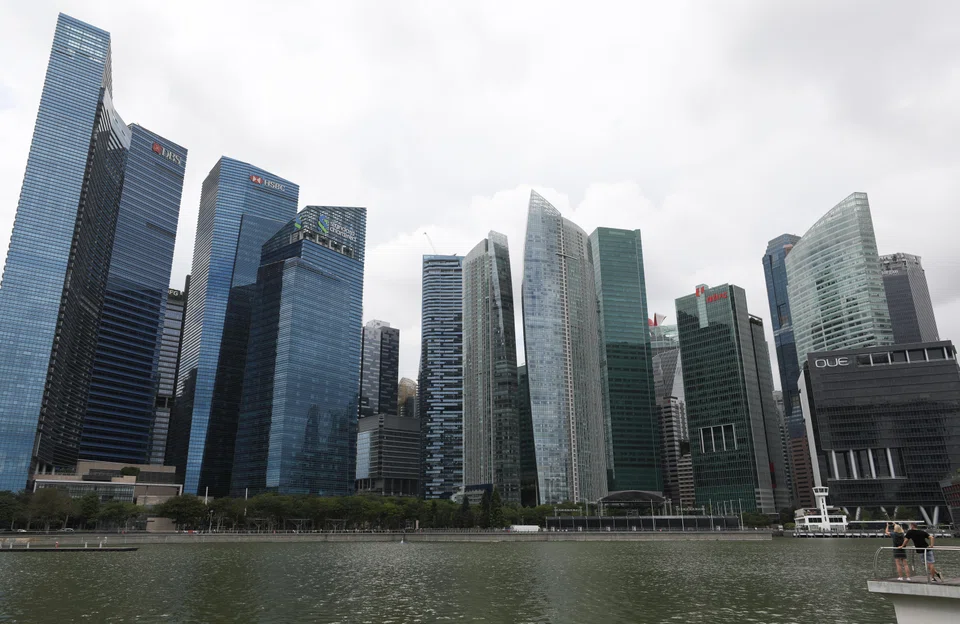
Theo báo cáo của hãng kiểm toán và tư vấn Deloitte công bố ngày thứ Tư (26/8), giá trị mà ngành dịch vụ tài chính châu Á - Thái Bình Dương tạo ra cho nền kinh tế có thể đạt 4,8 nghìn tỷ USD vào năm 2035, cao nhất thế giới. Trong khi đó, con số của Mỹ được dự báo đạt 4,3 nghìn tỷ USD.
Deloitte tính giá trị này dựa trên tổng thu nhập từ các hoạt động như cho vay, bảo hiểm và giao dịch tài chính, sau khi trừ các chi phí cần thiết để cung cấp dịch vụ.
Theo ông Stuart Johnston, lãnh đạo phụ trách dịch vụ tài chính châu Á - Thái Bình Dương của Deloitte, triển vọng trên được thúc đẩy bởi sức tăng trưởng và khả năng chống chịu của nền kinh tế khu vực. Một động lực quan trọng khác là tầng lớp trung lưu không ngừng gia tăng.
“Trong thập kỷ tới, khoảng 362 triệu hộ gia đình tại châu Á - Thái Bình Dương sẽ gia nhập tầng lớp trung lưu. Tổng tài sản của nhóm này cũng sẽ tăng đáng kể và đó chính là động lực tăng trưởng thực sự”, ông Johnston nói với tờ báo Nikkei Asia.
Theo ông Johnston, sự gia tăng về số lượng và tài sản của tầng lớp trung lưu sẽ mở ra cơ hội cho các ngân hàng, công ty bảo hiểm và doanh nghiệp quản lý tài sản. Các doanh nghiệp mới, trong đó có công ty khởi nghiệp và công nghệ tài chính, cũng có thể hưởng lợi.
Tuy nhiên, sự xuất hiện của những đối thủ mới sẽ tạo thêm sức ép lên các doanh nghiệp lâu năm, đặc biệt là ngân hàng. Ông Johnston cảnh báo các tổ chức tài chính phải tìm cách thu hút khách hàng ngoài nhóm truyền thống, nếu không muốn mất lợi thế cạnh tranh.
Deloitte dự báo Trung Quốc sẽ tiếp tục là thị trường dịch vụ tài chính lớn nhất châu Á - Thái Bình Dương, với giá trị đóng góp cho nền kinh tế đạt gần 2,7 nghìn tỷ USD vào năm 2035. Ấn Độ đứng thứ hai với 465 tỷ USD.
Xét về tốc độ tăng trưởng, các thị trường dẫn đầu chủ yếu nằm ở Đông Nam Á. Philippines được dự báo tăng trưởng bình quân 12% mỗi năm trong giai đoạn 2024-2035, cao nhất khu vực. Tiếp theo là Ấn Độ với 10%, Việt Nam 9,1%, Indonesia 8,9% và Malaysia 7,8%.
Theo ông Johnston, lợi thế của Trung Quốc nằm ở quy mô lớn của nền kinh tế, tầng lớp trung lưu tiếp tục mở rộng trong một quốc gia đông dân và những bước tiến đáng kể trong lĩnh vực thanh toán, mã hóa tài sản.
Bên ngoài Trung Quốc, tốc độ tăng trưởng nhanh tại các quốc gia như Philippines và Indonesia, cùng sự phát triển của các quỹ tài sản quốc gia, sẽ làm tăng lượng vốn sẵn có cho hoạt động đầu tư.
Tuy nhiên, tăng trưởng kinh tế của châu Á sẽ cần nguồn vốn lên tới hàng nghìn tỷ USD. Điều này đặt ra câu hỏi liệu nguồn vốn đó sẽ được huy động trong khu vực hay từ các thị trường quốc tế.
Theo ông Johnston, khi châu Á trở thành “trung tâm” của hệ thống tài chính toàn cầu, các nền kinh tế trong khu vực cần tăng cường liên kết tài chính. Điều này sẽ giúp dòng vốn lưu chuyển hiệu quả hơn qua biên giới và hỗ trợ hoạt động đổi mới sáng tạo.
“Các nền kinh tế châu Á đã hội nhập sâu rộng về thương mại, nhưng hệ thống tài chính của khu vực vẫn chưa đạt mức độ hội nhập tương tự”, ông Johnston nói.
Báo cáo của Deloitte xác định 4 thay đổi lớn mà các công ty dịch vụ tài chính phải ứng phó trong những năm tới, gồm sự phụ thuộc quá nhiều vào tín dụng ngân hàng, kỳ vọng ngày càng cao của khách hàng, quá trình chuyển đổi do trí tuệ nhân tạo (AI) dẫn dắt và những thay đổi về quy định.
Ông Johnston cho biết tiền gửi tiết kiệm tại ngân hàng ở châu Á - Thái Bình Dương tương đương khoảng 122% tổng sản phẩm trong nước (GDP) của khu vực, cao hơn nhiều so với mức 73% tại Mỹ. Trong khi đó, nguồn vốn huy động qua thị trường tài chính chỉ tương đương 53% GDP, bằng khoảng một nửa mức của Mỹ.
Hệ thống tài chính phụ thuộc nhiều vào ngân hàng từng góp phần hỗ trợ mô hình tăng trưởng dựa vào sản xuất của châu Á. Tuy nhiên, khi nền kinh tế phát triển theo hướng đa dạng hơn, nhu cầu đối với các công cụ và sản phẩm trên thị trường vốn cũng sẽ thay đổi.
Ví dụ, tại Nhật Bản, chính phủ đang khuyến khích người dân chuyển một phần tiền gửi ngân hàng sang đầu tư thông qua các chương trình như Tài khoản tiết kiệm cá nhân Nhật Bản (NISA), một cơ chế đầu tư được hưởng ưu đãi về thuế.
Ông Johnston cho rằng những chính sách tương tự cần được triển khai rộng rãi hơn tại các nền kinh tế trong khu vực.
Các tổ chức tài chính cũng phải thích ứng với thế hệ khách hàng mới am hiểu công nghệ và ngày càng giàu có. Nhờ AI, họ sẽ có khả năng tiếp cận nhiều thông tin hơn và đưa ra những yêu cầu cao hơn đối với các dịch vụ tài chính.
“Khách hàng sẽ ngày càng hiểu biết hơn nhờ những công cụ mà họ có thể dễ dàng sử dụng”, ông Johnston nhận định. Vì vậy, các ngân hàng cần điều chỉnh sản phẩm và cải thiện trải nghiệm khách hàng để đáp ứng những kỳ vọng ngày càng cao.
Bài liên quan


Đọc bài theo từ khoá


Lễ đón Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân thăm chính thức Cộng hòa Pháp và trao các văn kiện hợp tác


FDI tiến nhanh, doanh nghiệp Việt tụt lại trong cuộc đua xuất khẩu

ECB tăng lãi suất, cảnh báo lạm phát cao kéo dài

Việt Nam - Pháp thúc đẩy các dự án chiến lược về hàng không vũ trụ, hạ tầng và năng lượng sạch
ECB tăng lãi suất, cảnh báo lạm phát cao kéo dài
Ngân hàng Trung ương châu Âu (ECB) ngày 10/9 tăng lãi suất lần thứ hai trong năm nay, đồng thời cho biết đang chuẩn bị cho kịch bản lạm phát duy trì ở những mức cao hơn mục tiêu trong thời gian lâu hơn, có thể kéo dài trong năm 2027...
Chứng khoán Mỹ giảm một mạch 4 phiên, giá dầu nhảy hơn 6%
Xu hướng bán tháo trên thị trường trái phiếu kho bạc Mỹ tiếp diễn, đẩy lợi suất tăng mạnh, khiến sức ép đối với giá cổ phiếu càng thêm lớn...

Giá vàng lao dốc sau báo cáo PPI Mỹ
Sự phục hồi của đồng USD và việc lợi suất trái phiếu kho bạc Mỹ tiếp tục tăng mạnh cũng không có lợi cho giá vàng...
Xung đột và chuyển giao thế hệ đang định hình lại bản đồ tài sản của giới siêu giàu châu Á
Giới siêu giàu châu Á đang phân bổ tài sản vào nhiều kênh khác nhau, từ vàng và bất động sản đến tài sản số, đồng thời tìm kiếm những địa điểm an toàn hơn để cất giữ và quản lý khối tài sản của mình...
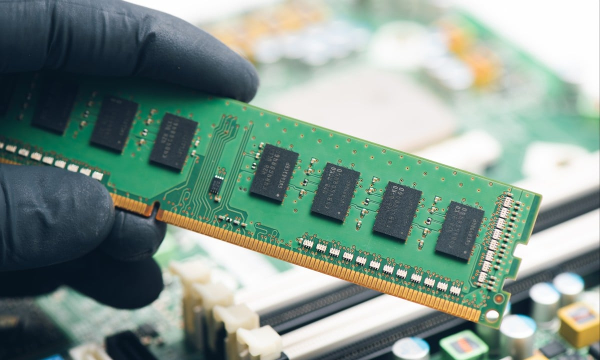
Nhu cầu chip nhớ toàn cầu lớn thế nào?
Làn sóng xây dựng hạ tầng trí tuệ nhân tạo (AI) đang đưa chip nhớ từ một linh kiện thông thường trở thành bộ phận chi phối thị trường bán dẫn…



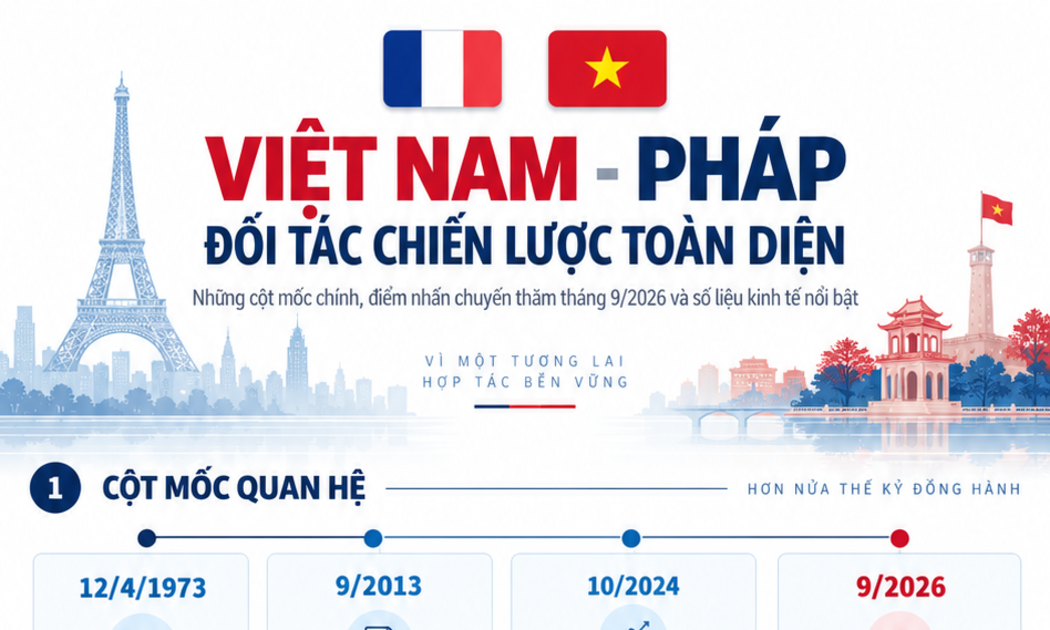

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.







 FDI tiến nhanh, doanh nghiệp Việt tụt lại trong cuộc đua xuất khẩu
Khối doanh nghiệp FDI chiếm tới 80,1% giá trị xuất khẩu hàng hóa trong 8 tháng qua. Theo chuyên gia, con số này thể hiện doanh nghiệp Việt Nam đang càng ngày càng khó khăn hơn khi tham gia vào thị trường quốc tế. Thậm chí, dường như còn tạo thành hai nền kinh tế độc lập.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...