




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhà đầu tư nước ngoài được mua vượt “room”?


VAFI kiến nghị xây dựng cơ chế cho phép nhà đầu tư nước ngoài được mua cổ phiếu phổ thông không có quyền biểu quyết
Hiệp hội Các nhà đầu tư tài chính Việt Nam (VAFI) vừa kiến nghị xây dựng cơ chế cho phép nhà đầu tư nước ngoài được mua cổ phiếu phổ thông không có quyền biểu quyết.
Cổ phiếu phổ thông không có quyền biểu quyết là loại cổ phiếu chỉ được quyền hưởng cổ tức như cổ phiếu phổ thông. Người sở hữu nó không có quyền biểu quyết tại đại hội cổ đông. Loại cổ phiếu này có khía cạnh nào đó giống với cổ phiếu ưu đãi về quyền biểu quyết, nhưng lại khác ở chỗ không được hưởng cổ tức cố định.
Cổ phiếu phổ thông không có quyền biểu quyết được phát hành khi cổ đông lớn nắm cổ phần chi phối muốn phát hành thêm cổ phiếu để huy động vốn, nhưng không muốn mất quyền kiểm soát doanh nghiệp.
Theo đại diện VAFI, hiện loại cổ phiếu phổ thông không có quyền biểu quyết rất phổ biến trên thế giới. Doanh nghiệp có khả năng huy động vốn tốt hơn trong những trường hợp tỉ lệ sở hữu của nhà đầu tư nước ngoài bị giới hạn.
Mặc dù hiện tại có trên 700 doanh nghiệp đưa cổ phiếu vào giao dịch tập trung tại 3 sàn nhưng thực tế chỉ có khoảng 100 cổ phiếu thường được nhà đầu tư nước ngoài giao dịch. Trong đó, một số doanh nghiệp đã hết “room” và một số khác chuẩn bị hết. Số lượng cổ phiếu có thanh khoản đủ lớn cho tổ chức nước ngoài giao dịch hàng ngày cũng không nhiều.
Chẳng hạn tại HSX, 40 cổ phiếu có vốn hóa lớn nhất chiếm từ 80-90% giá trị mua bán của khối ngoài hàng ngày. Trên HNX thì chỉ có dưới 10 cổ phiếu được giao dịch hàng ngày khối lượng lớn.
Theo VAFI, nếu cho phép nhà đầu tư nước ngoài được mua cổ phần phổ thông không có quyền biểu quyết, thanh khoản sẽ được cải thiện ngay cả với các doanh nghiệp đã hết “room”, đồng thời doanh nghiệp dễ dàng huy động thêm vốn thông qua phát hành cổ phiếu không có quyền biểu quyết cho khối ngoại.
Đánh giá của VAFI cho rằng nhà đầu tư nước ngoài sẵn sàng chấp nhận giao dịch cổ phiếu phổ thông không có quyền biểu quyết. Nghiên cứu hoạt động của đầu tư gián tiếp, có thể thấy đa phần các công ty quản lý quỹ nước ngoài, các tổ chức môi giới chứng khoán toàn cầu, các ngân hàng đầu tư chưa hiện diện hàng ngày ở Việt Nam (chưa thiết lập văn phòng đại diện hay chi nhánh tại Việt Nam) hầu như không bao giờ tham dự đại hội cổ đông tại các doanh nghiệp niêm yết. Điều đó có nghĩa rằng họ không quan tâm nhiều đến việc nắm giữ cổ phiếu phổ thông có quyền biểu quyết hay không có quyền biểu quyết.
Ngoài ra, với các nhà đầu tư nước ngoài hiện diện tại Việt Nam, nhiều tổ chức trong số này cũng không coi trọng lắm vấn đề phải tuyệt đối nắm giữ cổ phần phổ thông có quyền biểu quyết trong mọi trường hợp, vì họ đầu tư vào nhiều công ty và tỷ trọng vốn trong từng doanh nghiệp là không nhiều. Điều quan trọng là họ có cơ hội mua cổ phiếu phổ thông tại những doanh nghiệp tốt. Chẳng hạn với trường hợp cổ phiếu VNM là loại cổ phiếu nhiều nhà đầu tư nước ngoài ưa chuộng nhưng cơ hội nắm giữ là khó vì đã hết “room”.
Đề xuất của VAFI cũng kiến nghị về một cơ chế giao dịch đối với cổ phiếu phổ thông không có quyền biểu quyết. Khi một loại cổ phiếu nào đó hết “room”, thường thuộc các ngành hạn chế đầu tư như lĩnh vực ngân hàng, nhà đầu tư nước ngoài được mua không hạn chế số lượng cổ phiếu phổ thông từ nhà đầu tư nội địa. Hệ thống giao dịch của các sở và Trung tâm Lưu ký chứng khoán sẽ phân loại và ghi nhận loại chứng khoán phổ thông không có quyền biểu quyết. Khi lập danh sách cổ đông tham dự đại hội cổ đông, họ sẽ có danh sách những nhà đầu tư nắm giữ cổ phiếu phổ thông không có quyền biểu quyết để phân biệt và loại trừ .
Cổ phiếu phổ thông không có quyền biểu quyết có thể chuyển đổi sang cổ phiếu thường với điều kiện hở “room”. Trong tình huống này nhà đầu tư nước ngoài phải làm thủ tục chuyển đổi với Trung tâm Lưu ký chứng khoán.
VAFI kiến nghị Ủy ban Chứng khoán thành lập một tổ nghiên cứu có sự tham dự của các sở giao dịch chứng khoán và Trung tâm Lưu ký chứng khoán để xây dựng cơ chế đối với loại cổ phiếu này.

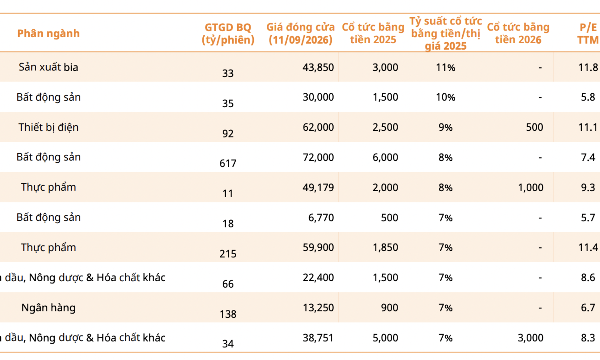
Điểm danh những cổ phiếu thanh khoản tốt, cổ tức cao
Đây là những cổ phiếu mang tính phòng thủ, có khả năng giúp giảm thiểu rủi ro trong những giai đoạn thị trường biến động mạnh.
Từ công bố thông tin sang quan hệ nhà đầu tư: Doanh nghiệp Việt Nam cần học cách nói chuyện với nhà đầu tư toàn cầu
Công bố thông tin là điều kiện cần, nhưng quan hệ nhà đầu tư (IR) mới là yếu tố quyết định doanh nghiệp có được nhà đầu tư toàn cầu hiểu, theo dõi và phân bổ vốn hay không

Việt Nam trước làn sóng tái cấu trúc chuỗi cung ứng toàn cầu
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đứng trước cơ hội mới để chuyển từ một cứ điểm sản xuất có lợi thế về chi phí, trở thành mắt xích có giá trị cao hơn trong chuỗi giá trị toàn cầu. Đây cũng là vấn đề trọng tâm được đặt ra tại Hội nghị Công nghiệp Sản xuất Quốc tế 2026, diễn ra từ ngày 9 đến 11/9 tại Hà Nội.

Doanh nghiệp Việt Nam cần chuẩn bị gì để lọt vào "radar" của các quỹ thị trường mới nổi?
Đủ điều kiện vào rổ chỉ số thị trường mới nổi và được nhà đầu tư hiểu đúng vẫn chưa phải là điểm đến cuối cùng. Phần vốn ở lại lâu dài thuộc về những doanh nghiệp thực sự được các quỹ chủ động lựa chọn.
Các quỹ đầu tư lớn toàn cầu đang tập trung mua trái phiếu và lời khuyến nghị cho nhà đầu tư cá nhân
Mặt bằng lãi suất trong nước cũng không còn thấp như trước nữa. Từ đầu năm đến giờ, nhiều ngân hàng đã tăng lãi suất huy động, kể cả nhóm ngân hàng quốc doanh, điều đó cho thấy áp lực thanh khoản và chi phí vốn trong hệ thống vẫn còn đó.





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Wellness: Phân khúc có giá trị gia tăng cao nhất của ngành du lịch
Năm 2025, quy mô thị trường du lịch wellness toàn cầu được định giá 990,4 tỷ USD. Năm 2026, dự kiến 1.085,6 tỷ USD. Năm 2035 dự kiến 2.400 tỷ USD. Thị trường châu Á - Thái Bình Dương có tốc độ tăng trưởng kép hàng năm cao nhất... trong giai đoạn 2026 - 2035.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...