


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Những ai được khai thuế theo quý?


Người nộp thuế thuộc diện khai thuế giá trị gia tăng theo tháng nếu có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được khai thuế giá trị gia tăng theo quý.
Chính phủ vừa ban hành Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế, trong đó quy định tiêu chí khai thuế theo quý đối với thuế giá trị gia tăng và thuế thu nhập cá nhân.
Cụ thể, khai thuế giá trị gia tăng theo quý áp dụng đối với:
Người nộp thuế thuộc diện khai thuế giá trị gia tăng theo tháng nếu có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được khai thuế giá trị gia tăng theo quý. Doanh thu bán hàng hóa, cung cấp dịch vụ được xác định là tổng doanh thu trên các tờ khai thuế giá trị gia tăng của các kỳ tính thuế trong năm dương lịch.
Trường hợp người nộp thuế thực hiện khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bán hàng hóa, cung cấp dịch vụ bao gồm cả doanh thu của đơn vị phụ thuộc, địa điểm kinh doanh.
Trường hợp người nộp thuế mới bắt đầu hoạt động, kinh doanh thì được lựa chọn khai thuế giá trị gia tăng theo quý. Sau khi sản xuất kinh doanh đủ 12 tháng thì từ năm dương lịch liền kề tiếp theo năm đã đủ 12 tháng sẽ căn cứ theo mức doanh thu của năm dương lịch trước liền kề (đủ 12 tháng) để thực hiện khai thuế giá trị gia tăng theo kỳ tính thuế tháng hoặc quý.
Khai thuế thu nhập cá nhân theo quý như sau:
Người nộp thuế thuộc diện khai thuế thu nhập cá nhân theo tháng nếu đủ điều kiện khai thuế giá trị gia tăng theo quý thì được lựa chọn khai thuế thu nhập cá nhân theo quý.
Việc khai thuế theo quý được xác định một lần kể từ quý đầu tiên phát sinh nghĩa vụ khai thuế và được áp dụng ổn định trong cả năm dương lịch.
Người nộp thuế có trách nhiệm tự xác định thuộc đối tượng khai thuế theo quý để thực hiện khai thuế theo quy định. Cụ thể, người nộp thuế đáp ứng tiêu chí khai thuế theo quý được lựa chọn khai thuế theo tháng hoặc quý ổn định trọn năm dương lịch.
Trường hợp người nộp thuế đang thực hiện khai thuế theo tháng nếu đủ điều kiện khai thuế theo quý và lựa chọn chuyển sang khai thuế theo quý thì gửi văn bản đề nghị thay đổi kỳ tính thuế đến cơ quan thuế quản lý trực tiếp chậm nhất là 31 tháng 1 của năm bắt đầu khai thuế theo quý. Nếu sau thời hạn này người nộp thuế không gửi văn bản đến cơ quan thuế thì người nộp thuế tiếp tục thực hiện khai thuế theo tháng ổn định trọn năm dương lịch.
Trường hợp người nộp thuế tự phát hiện không đủ điều kiện khai thuế theo quý thì người nộp thuế phải thực hiện khai thuế theo tháng kể từ tháng đầu của quý tiếp theo. Người nộp thuế không phải nộp lại hồ sơ khai thuế theo tháng của các quý trước đó nhưng phải nộp Bản xác định số tiền thuế phải nộp theo tháng tăng thêm so với số đã kê khai theo quý và phải tính tiền chậm nộp theo quy định.
Trường hợp cơ quan thuế phát hiện người nộp thuế không đủ điều kiện khai thuế theo quý thì cơ quan thuế phải xác định lại số tiền thuế phải nộp theo tháng tăng thêm so với số người nộp thuế đã kê khai và phải tính tiền chậm nộp theo quy định. Người nộp thuế phải thực hiện khai thuế theo tháng kể từ thời điểm nhận được văn bản của cơ quan thuế.

VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...
Thành viên độc lập Hội đồng Quản trị Eximbank Jason Ho: 5 năm tới, Eximbank sẽ trở thành một ngân hàng rất khác
“Tạo ra giá trị tốt nhất cho khách hàng từ sự cảm nhận của khách hàng chứ không phải từ sự tự đánh giá của chúng tôi - đó chính là hình mẫu mà Eximbank hướng tới”, ông Jason Ho, Thành viên độc lập Hội đồng Quản trị Eximbank nhấn mạnh.
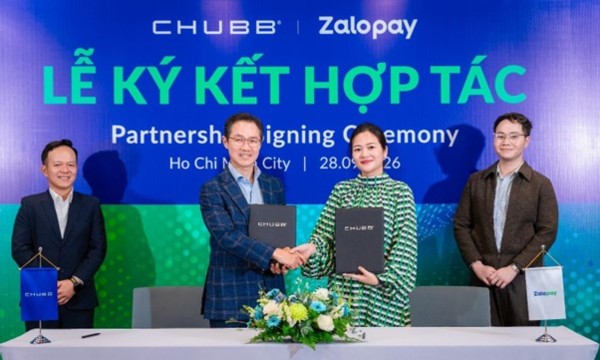
Chubb Life Việt Nam cùng Zalopay mang “Nhà Mình An” đến với người dùng số
Công ty TNHH Bảo hiểm Nhân thọ Chubb Việt Nam (Chubb Life Việt Nam) và ứng dụng thanh toán tài chính Zalopay vừa chính thức ký kết hợp tác phân phối Sản phẩm Bảo hiểm Tử kỳ tái tục hàng năm mở rộng trên nền tảng Zalopay.
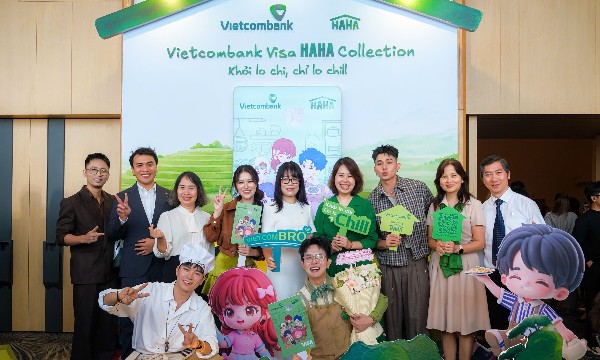
Vietcombank đồng đầu tư Quán Nhà Haha, ra mắt thẻ độc quyền
Tại họp báo ra mắt Quán Nhà Haha, Vietcombank khẳng định vai trò Nhà đồng đầu tư và giới thiệu bộ sưu tập thẻ ghi nợ quốc tế Vietcombank Visa Haha Collection.
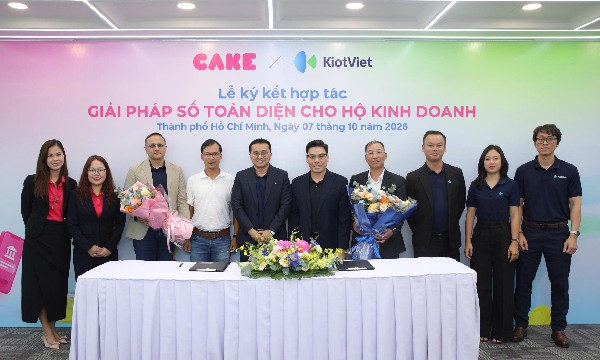
Cake by VPBank và KiotViet hợp tác cung cấp giải pháp số toàn diện cho hộ kinh doanh
Sự hợp tác giữa Cake by VPBank và KiotViet hướng tới xây dựng một hành trình số liền mạch cho hộ kinh doanh, từ quản lý bán hàng, thanh toán, theo dõi dòng tiền đến tiếp cận nguồn vốn ngay trên nền tảng quen thuộc.



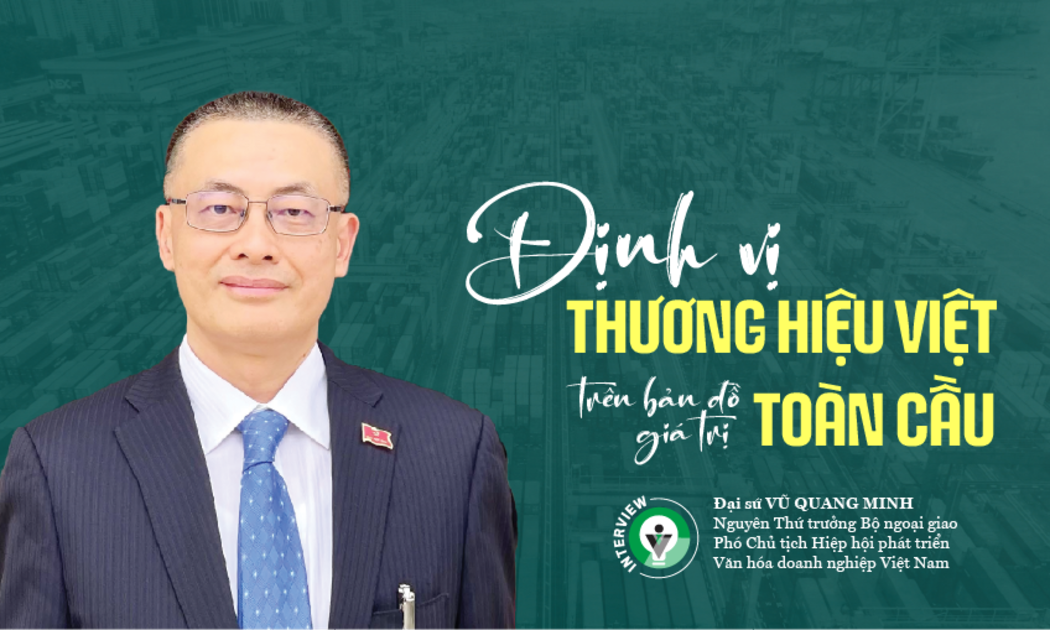

Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.




 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...