Quy định bảo lãnh nhà hình thành trong tương lai làm tăng 2% giá bán
PPhan Nam
Chọn cỡ chữ
Theo Hiệp hội bất động sản TP.HCM (HoREA), quy định “bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai” làm tăng giá thành, tăng giá bán nhà ở mà người mua nhà phải gánh chịu bằng khoảng 2% giá bán nhà…
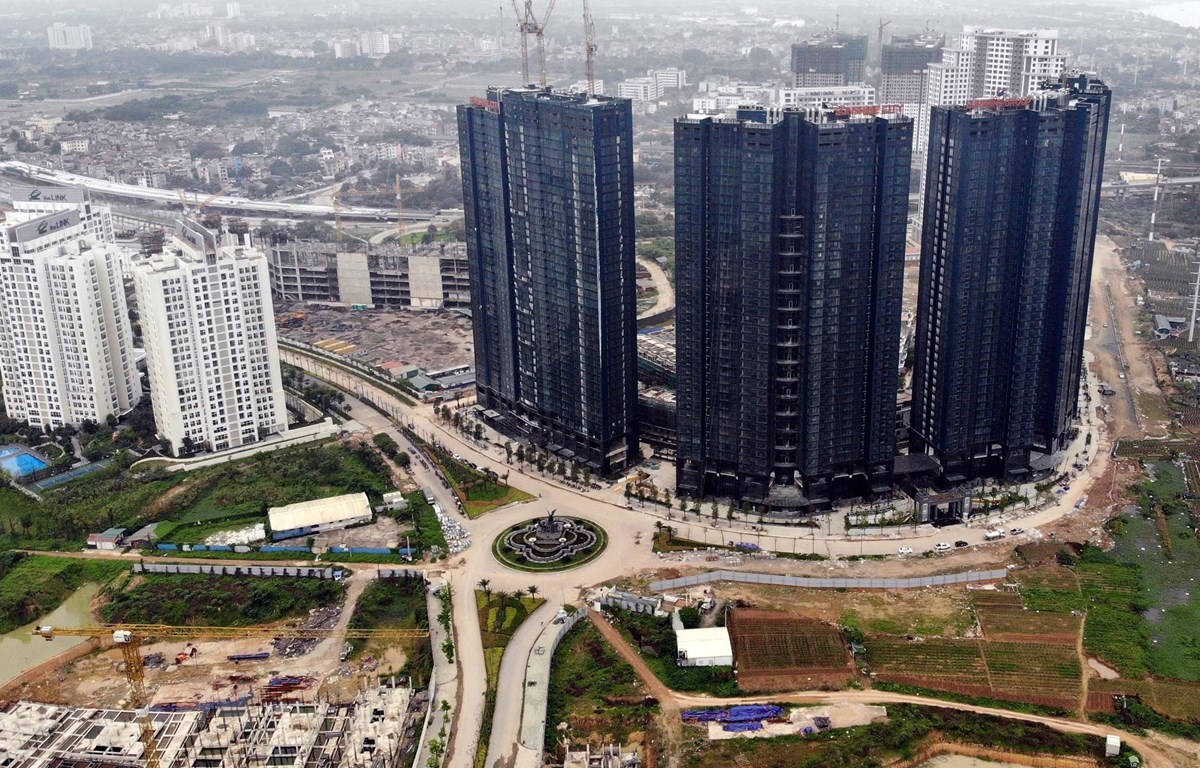
Ảnh minh hoạ
HoREA vừa có văn bản góp ý một số quy định của Dự thảo Luật Kinh doanh bất động sản (sửa đổi), trong đó, đề nghị xem xét bỏ quy định “bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai” vì có một số bất cập, hạn chế.
LÀM TĂNG GÁNH NẶNG TÀI CHÍNH CHO NGƯỜI MUA NHÀ
“Chủ đầu tư phải trả trước “phí bảo lãnh ngân hàng” thường bằng khoảng 2% tổng giá trị tài sản bảo lãnh là dự án nhà ở thương mại có giá trị rất lớn nên “phí bảo lãnh” cũng rất cao. Phí này được tính vào giá thành làm tăng giá bán nhà ở mà cuối cùng thì người mua nhà phải gánh chịu. Trong khi đó, các cơ quan nhà nước có thẩm quyền đang rất nỗ lực tìm kiếm các giải pháp để kéo giảm giá nhà ở. Do vậy, rất cần thiết xem xét bỏ quy định bảo lãnh ngân hàng trong bán, cho thuê mua nhà ở hình thành trong tương lai để góp phần kéo giảm giá bán nhà ở, có lợi cho người mua nhà”, ông Lê Hoàng Châu, Chủ tịch HoREA phân tích.
Bên cạnh đó, theo HoREA, quy định “bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai” dường như chỉ “làm lợi” cho ngân hàng thương mại. Bởi hầu hết ngân hàng thương mại thực hiện “bảo lãnh” cũng chính là ngân hàng đã cho chủ đầu tư vay tín dụng để đầu tư xây dựng, phát triển dự án đó và đã nhận thế chấp chính dự án đó để bảo đảm khoản vay.
Ngân hàng thương mại vừa được chủ đầu tư trả lãi vay ngân hàng, vừa được lấy “phí bảo lãnh” thường bằng khoảng 2% tổng giá trị tài sản bảo lãnh là dự án nhà ở thương mại. Đây là số tiền rất lớn mà rất ít bị “rủi ro” vì Ngân hàng Nhà nước đã quy định “điều kiện vay vốn” và “cung cấp thông tin” thì người vay vốn tín dụng, bao gồm chủ đầu tư dự án nhà ở thương mại phải “có phương án sử dụng vốn khả thi; Có khả năng tài chính để trả nợ; Báo cáo việc sử dụng vốn vay và chứng minh vốn vay được sử dụng đúng mục đích ghi trong thỏa thuận cho vay”.
LÀM GIẢM NĂNG LỰC CHO VAY CỦA NGÂN HÀNG
HoREA còn cho rằng nếu thực hiện đúng quy định “bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai” thì “khó” cho cả ngân hàng thương mại và chủ đầu tư vì vừa làm giảm năng lực cho vay tín dụng của ngân hàng thương mại và vừa làm tăng “khối tài sản bảo đảm” của doanh nghiệp cho “khoản bảo lãnh” nên không được khai thác sử dụng hiệu quả “khối tài sản bảo đảm” này.
“Doanh nghiệp A được ngân hàng B cấp hạn mức tín dụng 2.000 tỷ đồng, nếu thực hiện bảo lãnh ngân hàng với giá trị 500 tỷ đồng thì doanh nghiệp A chỉ còn có thể được vay tín dụng 1.500 tỷ đồng. Mà để được ngân hàng bảo lãnh với giá trị 500 tỷ đồng thì doanh nghiệp A phải có tài sản bảo đảm với giá trị thực tế khoảng 650-700 tỷ đồng (bởi lẽ ngân hàng thương mại thường chỉ đánh giá tài sản bảo đảm bằng khoảng 60-70% giá trị thực tế). Tài sản bảo đảm này gần như bị “phong tỏa” nên chủ đầu tư không thể khai thác, sử dụng hiệu quả”, HoREA lấy dẫn chứng.
"Trên thực tế, phần lớn các ngân hàng thương mại có “vốn tự có” không lớn, trong lúc dự án bất động sản, nhà ở thương mại, đô thị thường có giá trị rất cao. Nếu thực thi đúng quy định “bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai” thì hầu như các ngân hàng thương mại không có đủ năng lực để đáp ứng, nên quy định này thiếu tính khả thi, không sát với tình hình thực tiễn và chưa thực chất", lãnh đạo HoREA nhận định.
Hơn nữa, Hiệp hội nhận thấy, trong các năm qua có một số chủ đầu tư dự án không bàn giao nhà cho khách hàng đúng tiến độ hoặc không làm được “sổ hồng” cho khách hàng là do “vướng mắc về pháp lý”, chủ yếu là do đất dự án có nguồn gốc là “đất công” hoặc “đất dự án” có nguồn gốc do cổ phần hóa doanh nghiệp nhà nước, hoặc chưa hoàn tất thủ tục đầu tư xây dựng, mà các dự án này đều đã được chấp thuận đầu tư từ nhiều năm trước đây. Do vậy, quy định “bảo lãnh ngân hàng” không thật sự cần thiết mà chỉ làm tăng chi phí, làm tăng giá thành và giá bán nhà ở, không có lợi cho người mua nhà và hầu như chỉ “làm lợi” cho ngân hàng thương mại.
Để bảo vệ quyền và lợi ích hợp pháp, chính đáng của người mua nhà hình thành trong tương lai, Hiệp hội đề nghị Bộ Xây dựng phối hợp với Ngân hàng Nhà nước và UBND cấp tỉnh có biện pháp giám sát chặt chẽ chủ đầu tư dự án nhà ở phải sử dụng vốn huy động của khách hàng đúng mục đích và bàn giao nhà đúng tiến độ cam kết theo hợp đồng.
HoREA cũng đề xuất bổ sung trường hợp cá nhân, hộ gia đình tự thực hiện hoặc liên kết, hợp tác với “đầu nậu”, doanh nghiệp bất động sản để “phân lô, bán nền” phải thực hiện giao dịch thông qua sàn giao dịch bất động sản đối với trường hợp giao dịch với người không có quan hệ huyết thống, quan hệ hôn nhân hoặc con nuôi, người được cấp dưỡng theo quy định pháp luật, để bảo vệ quyền lợi của khách hàng và góp phần ngăn chặn hành vi lừa đảo và các cơn “sốt đất” như đã xảy ra trong thời gian qua...
Ở Dự thảo Luật Kinh doanh bất động sản (sửa đổi) Bộ Xây dựng đã tiếp thu nhiều ý kiến và sửa đổi, bổ sung nhiều nội dung, điển hình như bổ sung khoản 7 Điều 24 quy định về “đặt cọc” trước thời điểm ký hợp đồng mua bán, thuê mua bất động sản hình thành trong tương lai. Qua đó, nhằm bảo đảm quyền và lợi ích hợp pháp, chính đáng của khách hàng và nhà đầu tư, nhất là để ngăn chặn tình trạng “đầu nậu, cò đất, cò nhà, doanh nghiệp bất lương” lợi dụng quy định “đặt cọc” của Bộ Luật dân sự để thực hiện hành vi lừa đảo khách hàng.
Trong thời gian qua, nguồn cung nhà ở tiếp tục được bổ sung, nhưng không đồng nghĩa với cơ hội sở hữu nhà của đại đa số người dân được cải thiện. Giá nhà vẫn ngày càng tăng, còn thu nhập của người lao động thì chưa có sự cải thiện tương ứng, khiến việc tìm kiếm một nơi an cư phù hợp vẫn là thách thức...
Với cộng đồng gần 2.000 cư dân, hệ thống tiện ích đã đi vào vận hành và các hoạt động thương mại hiện hữu, Nam Long II Central Lake đang khẳng định giá trị của một khu đô thị tích hợp đáng sống tại Nam Cần Thơ.
Trước áp lực quá tải từ dòng chất thải rắn xây dựng, việc đẩy mạnh đầu tư hạ tầng xử lý kết hợp với chiến lược phát triển thị trường tiêu thụ đang mở ra hướng đi bền vững, biến phế thải thành nguồn vật liệu quan trọng cho hạ tầng đô thị...
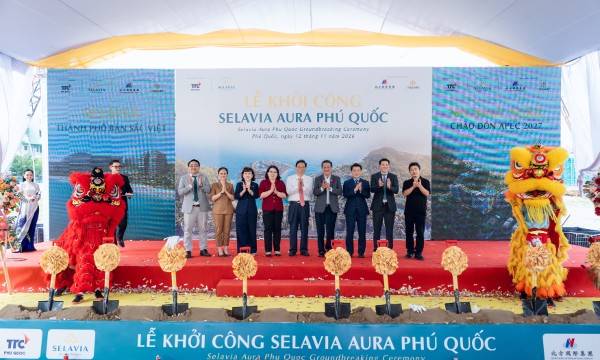
Ngày 12/11/2026, TTC Phú Quốc chính thức khởi công phân khu Selavia Aura 1, đồng thời khai trương Văn phòng bán hàng và nhà mẫu tại dự án Selavia, đặc khu Phú Quốc, tỉnh An Giang.
Jean-François Milou - người từng biến tòa Tối cao và tòa Thị chính Singapore thành National Gallery danh tiếng - phác họa công trình mới nhất của ông tại số 22 Liễu Giai bằng bốn xúc cảm thanh nhã: Vững vàng, tĩnh lặng, ấm áp và biệt lập.
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...