




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Rửa tiền: Cứ chia nhỏ là “thoát”?


Cơ quan thẩm tra dự thảo Luật Phòng chống rửa tiền cho rằng luật này còn khá “hở”
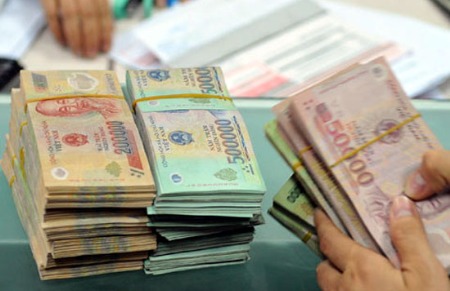
Nếu không có quy định cụ thể về giá trị các giao dịch bị nghi ngờ là rửa tiền, Luật Phòng chống rửa tiền sẽ khó mà kiểm soát được hết các hành vi phạm tội trong lĩnh vực này.
Nhận định trên được Ủy ban Kinh tế - cơ quan thẩm tra dự luật - đưa ra tại phiên họp của Quốc hội, chiều 4/11.
Trước đó, trong phần trình bày dự án Luật Phòng chống rửa tiền trước Quốc hội, Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình cho rằng, sau khi Việt Nam trở thành thành viên của Tổ chức Thương mại Thế giới (WTO), luồng vốn đầu tư nước ngoài vào trong nước ngày càng nhiều.
Bên cạnh đó, do Việt Nam đã tự do hóa giao dịch vãng lai và từng bước tự do hóa các giao dịch vốn, nên mức độ mức độ kiểm soát đối với các giao dịch chuyển tiền quốc tế được nới lỏng hơn.
Do vậy, nếu hệ thống pháp luật về phòng chống rửa tiền trong nước chưa hoàn thiện, có thể khiến Việt Nam trở thành nơi tội phạm rửa tiền quốc tế lựa chọn để rửa tiền, thông qua hệ thống tài chính.
Bên cạnh đó, hiện Việt Nam đã ban hành Luật Phòng chống tham nhũng, trong đó yêu cầu cán bộ, công chức phải kê khai tài sản, thu nhập... Chính điều này có thể dẫn tới nhu cầu hợp pháp hóa tiền, tài sản bất hợp pháp của một số cá nhân.
Tuy nhiên, trong quá trình thẩm tra dự án luật, Ủy ban Kinh tế đã nhận thấy một số điều khoản của dự luật chưa hợp lý, thậm chí có không ít điều khoản quy định quá đơn giản, chung chung, ảnh hưởng đến mục tiêu và hiệu quả của luật khi được ban hành.
Cụ thể, đối với quy định về mức giá trị giao dịch phải báo cáo, dự án luật không quy định cụ thể mà chỉ quy định chung chung có tính nguyên tắc giao dịch “có giá trị lớn” và giao cho Ngân hàng Nhà nước quy định mức cụ thể.
Chính vì vậy, trong quá trình thẩm tra dự luật, có ý kiến đề nghị nên cân nhắc tiêu chí “giá trị lớn” của giao dịch. Bởi, có trường hợp giao với giá trị lớn nhưng không hẳn đã là rửa tiền, có trường hợp giao dịch với giá trị nhỏ nhưng thực chất là rửa tiền.
Mặt khác, nếu quy định tiêu chí “giá trị lớn” thì khách hàng sẽ chia tài sản giá trị lớn thành nhiều khoản nhỏ để giao dịch, khi đó việc phòng, chống rửa tiền có thể bỏ sót các hành vi này. Do đó, theo cơ quan thẩm tra, dự luật cần phải quy định rõ về mức giá trị giao dịch phải báo cáo, hoặc giao Thủ tướng quy định, thay vì giao cho Ngân hàng Nhà nước quy định như dự luật.
Liên quan đến trách nhiệm quản lý trong phòng, chống rửa tiền, Ủy ban Kinh tế cho biết có ý kiến đề nghị cần có một điều riêng để quy định trách nhiệm của Chính phủ trong phòng, chống rửa tiền. Đặc biệt, cần xét xét tính khả thi của việc quy định “Ngân hàng Nhà nước chịu trách nhiệm trước Chính phủ về phòng, phòng chống rửa tiền”, bởi đây là lĩnh vực rất rộng, liên quan và chịu sự quản lý của nhiều bộ, ngành...
Đặc biệt, Ủy ban Kinh tế nhận thấy việc quy định cơ quan phòng, chống rửa tiền chỉ là một đơn vị thuộc Ngân hàng Nhà nước như dự án luật là quá đơn giản, chưa khẳng định được vị trí pháp lý, tính độc lập tương đối của cơ quan này. Hơn nữa, kinh nghiệm thế giới cho thấy, các hành vi rửa tiền không chỉ xảy ra trong phạm vi các hoạt động giao dịch của ngân hàng.
Một nội dung khác cũng không nhận được sự đồng thuận của cơ quan thẩm tra là việc xử lý các vi phạm cũng như biện pháp chống rửa tiền nêu trong dự luật. Bởi lẽ, với tên gọi là “Luật Phòng chống rửa tiền”, song các nội dung của dự luật lại chủ yếu tập trung vào quy định về “phòng ngừa” rửa tiền, còn nội dung “chống rửa tiền” chưa tương xứng, chưa đủ liều lượng.
Tuy nhiên, Ủy ban Kinh tế cũng cho rằng, có một số quy định liên quan đến quyền cơ bản của công dân, quyền bí mật riêng tư của cá nhân cần phải được tôn trọng, đảm bảo bởi với quy định như “nhận biết khách hàng, cập nhật thông tin khách hàng, báo cáo giao dịch...” đều liên quan đến các quyền cơ bản trên của người dân, cần được bảo vệ.
Bên cạnh đó, với quy định về “khách hàng là cá nhân có ảnh hưởng chính trị”, dự án luật chỉ quy định đối với các trường hợp là người nước ngoài mà không thấy đề cập đến cá nhân là người Việt.

Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 9/2026?
Khảo sát gần 40 ngân hàng ngày 3/9 cho thấy lãi suất tiết kiệm trực tuyến phân hóa từ kỳ hạn 6 tháng trở lên, với mức cao nhất 8,2%/năm theo chương trình ưu đãi của Timo by BVBank. Trong khi kỳ hạn 12 tháng nhích lên tại nhiều ngân hàng, khách hàng gửi tiền 18 tháng chưa chắc hưởng lãi suất cao hơn, thậm chí một số ngân hàng giảm mạnh…
Tổ chức cung ứng dịch vụ tài sản mã hóa phải báo cáo phòng, chống rửa tiền từ 1/12/2026
Từ ngày 1/12/2026, tổ chức cung ứng dịch vụ tài sản mã hóa được bổ sung vào diện đối tượng báo cáo theo quy định về phòng, chống rửa tiền. Luật vừa được Quốc hội thông qua cũng quy định 15 dấu hiệu đáng ngờ trong lĩnh vực tài sản mã hóa, trong đó có giao dịch giá trị lớn trong thời gian ngắn không rõ mục đích kinh doanh, chia nhỏ giao dịch hoặc sử dụng công cụ cho phép ẩn danh...

Những “vùng đệm” hỗ trợ tỷ giá ổn định từ nay đến cuối năm
Áp lực tỷ giá đang giảm nhờ sự kết hợp giữa đồng USD suy yếu, khả năng Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất, chênh lệch lãi suất VND - USD duy trì dương, giải ngân FDI tích cực và cán cân thương mại Việt Nam bắt đầu cải thiện trong nửa đầu tháng 8. Diễn biến trên thị trường ngoại hối trong nước cũng đang xác nhận xu hướng này khi tỷ giá liên ngân hàng và tỷ giá tại các ngân hàng thương mại cùng hạ nhiệt...

Nhanh chóng đưa Trung tâm Tài chính quốc tế vào vận hành
Trung tâm Tài chính Quốc tế tại TP.Hồ Chí Minh và Đà Nẵng đang chuyển sang giai đoạn tổ chức vận hành sau khi các điều kiện nền tảng về thể chế và tổ chức cơ bản được hoàn thiện. Trọng tâm được đặt vào việc thu hút các định chế tài chính, phát triển sản phẩm phù hợp và sớm hình thành những giao dịch có khả năng đưa dòng vốn trung và dài hạn vào nền kinh tế…

HSBC: Tăng trưởng cao, tỷ giá và lãi suất tìm “điểm cân bằng” giai đoạn cuối 2026
Tăng trưởng tích cực kéo theo nhu cầu vốn, nhập khẩu và ngoại tệ gia tăng, tạo thêm sức ép lên tỷ giá và lãi suất. Theo HSBC, dư địa điều hành cuối năm 2026 sẽ cần lưu ý vào khả năng phối hợp chính sách để giữ “điểm cân bằng” giữa tăng trưởng và ổn định vĩ mô, trong khi doanh nghiệp cũng cần chủ động hơn trong quản trị rủi ro tỷ giá...




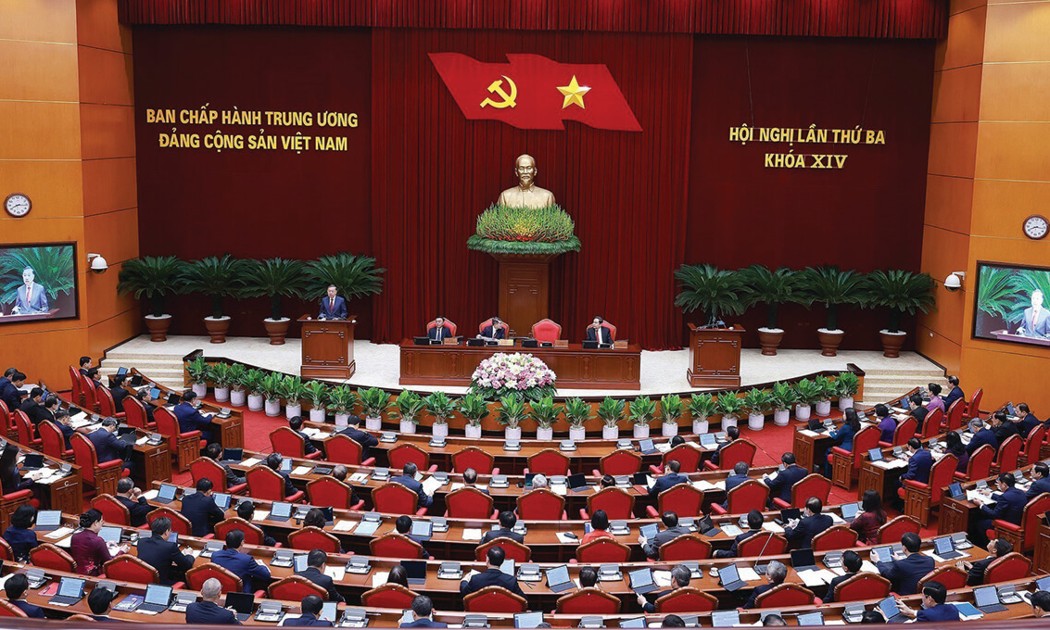

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





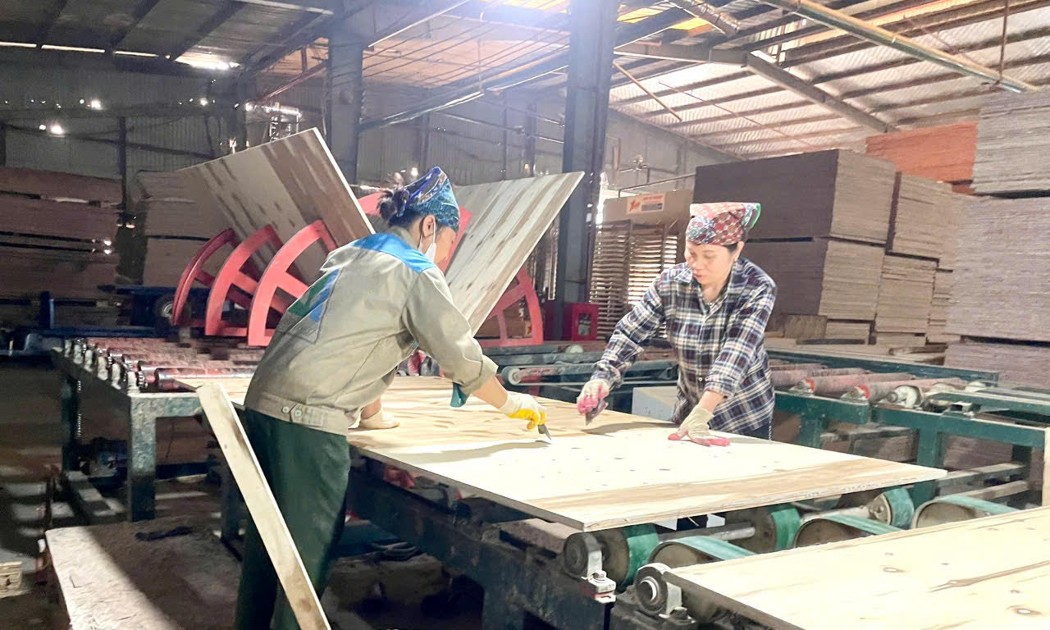
 Nguồn lực của doanh nghiệp bị bào mòn, khả năng gánh rủi ro dài ngày bị hạn chế
Số lượng doanh nghiệp đăng ký thành lập mới giảm nhiều so với cùng kỳ năm 2025. Theo chuyên gia, điều này phản ánh xu thế chung về sức chống chịu của doanh nghiệp đang dần cạn kiệt. Sự biến động của lạm phát, xung đột địa chính trị, đứt gãy chuỗi cung ứng, chi phí đầu vào tăng… đang bào mòn nguồn lực của doanh nghiệp, khả năng gánh rủi ro kéo dài ngày càng hạn chế.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

