




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sacombank và Eximbank “cởi áo” sớm


Hai đặc điểm riêng đang phản ánh ở kết quả kinh doanh tại hai ngân hàng từng tốp đầu lợi nhuận
Ngân hàng Sài Gòn Thương Tín (Sacombank) và Ngân hàng Xuất nhập khẩu Việt Nam (Eximbank) vừa công bố báo cáo tài chính hợp nhất quý 2/2016. Điểm chung, nợ xấu và chi phí trích lập dự phòng tăng mạnh, lợi nhuận giảm sút.
Trước kỳ báo cáo này, hai ngân hàng trên đều gắn với những đặc điểm riêng. Sacombank đang phải từng bước hòa tan những tồn tại từ Ngân hàng Phương Nam (Southern Bank) sau sáp nhập cuối năm trước. Eximbank tiếp tục quan điểm “làm sạch sẽ từ trong ra ngoài” trong bối cảnh cơ cấu nhân sự và tiếng nói cổ đông vẫn chưa thống nhất.
Với những đặc điểm trên, khó khăn là dĩ nhiên, kết quả kinh doanh theo đó không gây nhiều bất ngờ. Xem xét cụ thể hơn có thể thấy, cả hai đều đang “cởi áo” sớm, theo góc độ của sự minh bạch, thay vì trì hoãn sự thể hiện các điểm xấu vào cuối năm.
Tại Eximbank, điểm bất ngờ lớn nhất là tỷ lệ nợ xấu đã tăng vọt từ mức 1,86% cuối 2015 lên tới 5,3% cuối quý 2/2016
. Chi phí dự phòng rủi ro cũng tăng mạnh, hơn 661 tỷ đồng nửa đầu năm nay so với chỉ hơn 166 tỷ đồng cùng kỳ năm ngoái.
Kết quả trên cho thấy khó khăn đang đè nặng Eximbank. Song, nó cũng phản ánh quan điểm mà Hội đồng Quản trị đưa ra thời gian qua: sẽ ghi nhận những rủi ro và tiến hành trích lập dự phòng luôn, thay vì dồn vào thời điểm cuối năm như cách làm trước đây.
Lợi nhuận trước thuế theo đó bị ảnh hưởng mạnh, sau trích lập dự phòng chỉ còn 79,2 tỷ đồng nửa đầu 2016, trong khi cùng kỳ năm ngoái gần 567 tỷ đồng.
Điểm sáng hiếm hoi trong kết quả kinh doanh 6 tháng đầu năm nay của Eximbank là lượng tiền gửi khách hàng tăng lên: đạt 100.728 tỷ đồng so với mức 98.430 tỷ đồng cuối 2015.
Tiền gửi luôn là một thước đo để tham khảo về uy tín và thị phần của ngân hàng, niềm tin của người gửi tiền. Nhưng có một điểm liên quan, nửa đầu năm nay Eximbank là một trong những thành viên có chương trình huy động với lãi suất gần như cao nhất trên thị trường.
Ngược lại, thị phần cho vay của Eximbank tiếp tục mất đi, khi cuối quý 2/2016 tổng dư nợ chỉ còn 79.763 tỷ đồng, giảm đáng kể so với mức 83.890 tỷ đồng tại ngày 31/12/2015.
Phản ánh chung về thị phần và quy mô, tổng tài sản của Eximbank cũng tiếp tục giảm sút trong nửa đầu năm nay, còn 121.683 tỷ so với 124.850 tỷ cuối năm trước.
Tại Sacombank, tương tự là lợi nhuận sụt giảm mạnh so với cùng kỳ năm trước và nợ xấu tăng lên khá mạnh.
Cụ thể, 6 tháng đầu năm, Sacombank chỉ đạt 363 tỷ đồng lợi nhuận trước thuế, giảm tới 76% so với cùng kỳ năm 2015. Tỷ lệ nợ xấu đến cuối tháng 6/2016 tăng lên 2,83%, trong khi cuối 2015 chỉ 1,85%.
Sacombank đã có thông tin giải trình về kết quả trên. Còn nguyên nhân chung nhất, khó khăn từ việc sáp nhập Southern Bank đang là điểm níu kéo đối với ngân hàng này, mà trước đó Hội đồng Quản trị đã trù tính phải mất vài ba năm nữa mới có thể cân bằng trở lại.
Khác với Eximbank, tổng tài sản của Sacombank trong nửa đầu năm nay vẫn tiếp tục tăng trưởng với 6,8%, đạt trên 312 nghìn tỷ đồng. Thị phần của Sacombank vẫn được củng cố, khi cả huy động và cho vay 6 tháng đầu năm 2016 vẫn tăng trưởng khá, tương ứng 7,2% và 7,1%.
Với hai đặc điểm nói trên, cùng với khả năng có thể có xáo trộn nhất định về cơ cấu quản trị điều hành thời gian tới, những khó khăn trong hoạt động kinh doanh của Sacombank và Eximbank có thể sẽ vẫn còn thể hiện trong các kỳ báo cáo nối tiếp.

Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Ngân hàng Nhà nước Việt Nam vừa giải thích những thông tin phản ánh chưa đúng các quy định tại dự thảo Thông tư về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, ngân hàng...
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
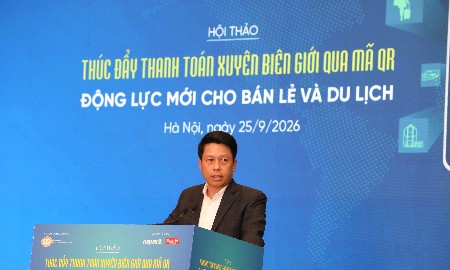
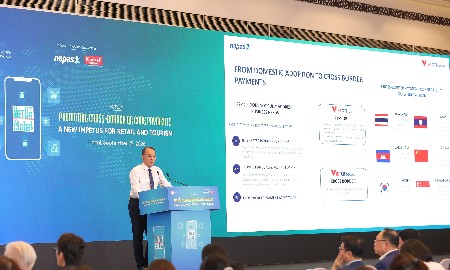
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.
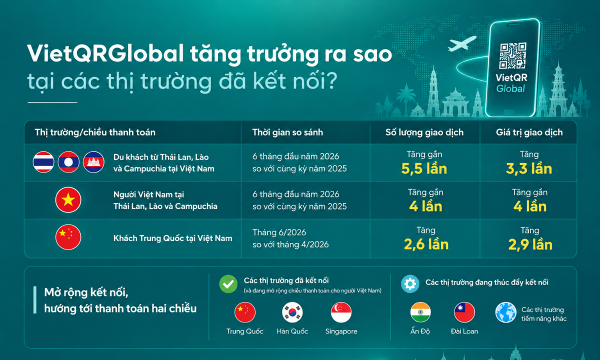
Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.
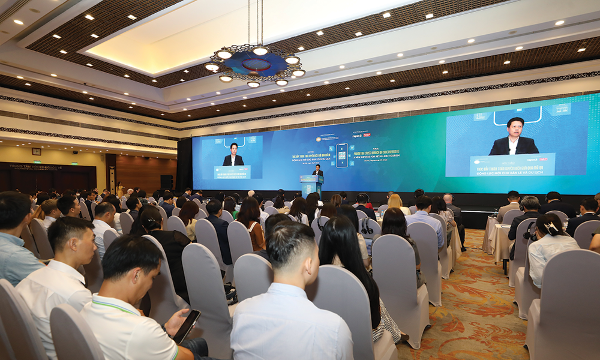
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
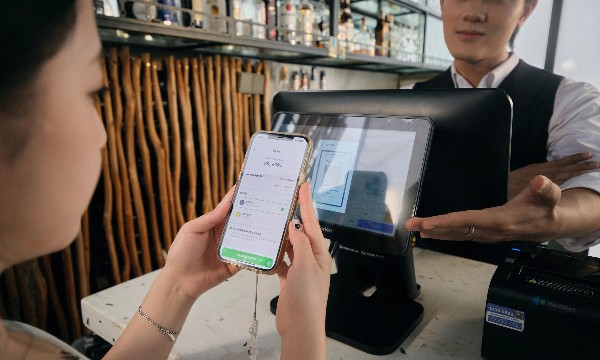
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
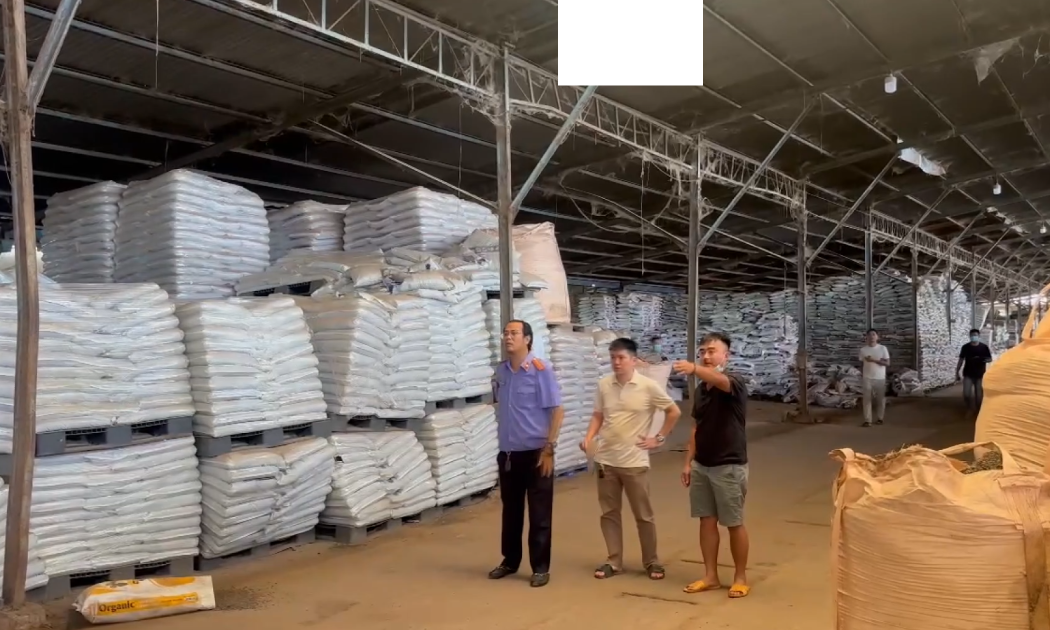
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...